પોસ્ટેડ ઓન:
24 AUG 2026 1:57PM by PIB Ahmedabad
રિઝર્વ બેંક ઓફ ઇન્ડિયા (RBI) ની નિયામક દેખરેખ હેઠળ નેશનલ પેમેન્ટ્સ કોર્પોરેશન ઓફ ઇન્ડિયા (NPCI) દ્વારા 25 ઓગસ્ટ 2016ના રોજ લોન્ચ કરવામાં આવેલ યુનિફાઇડ પેમેન્ટ્સ ઇન્ટરફેસ (UPI) એ ભારતમાં ડિજિટલ પેમેન્ટ્સને રૂપાંતરિત કરવાના 10 વર્ષ પૂર્ણ કર્યા છે. UPI ભારતની ડિજિટલ પેમેન્ટ્સ ઇકોસિસ્ટમની કરોડરજ્જુ અને નાણાકીય સમાવેશનના એક મહત્વપૂર્ણ ચાલક તરીકે ઉભરી આવ્યું છે.
ઓપરેશનના એક દાયકા દરમિયાન, UPIએ અસાધારણ સ્કેલ અને ગતિ દર્શાવી છે. વાર્ષિક ટ્રાન્ઝેક્શન વોલ્યુમ નાણાકીય વર્ષ 2016-17 માં માત્ર 1.78 કરોડ ટ્રાન્ઝેક્શનથી વધીને નાણાકીય વર્ષ 2025-26 માં 24,162 કરોડથી વધુ ટ્રાન્ઝેક્શન થયું છે, જે ટ્રાન્ઝેક્શન વોલ્યુમમાં લગભગ 13,000 ગણો ઉછાળો દર્શાવે છે. સમાંતર રીતે, ટ્રાન્ઝેક્શન મૂલ્ય નાણાકીય વર્ષ 2016-17માં ₹0.07 લાખ કરોડથી ઝડપથી વધીને નાણાકીય વર્ષ 2025-26માં લગભગ ₹314 લાખ કરોડ થયું છે, જે ટ્રાન્ઝેક્શન મૂલ્યમાં 4,000 ગણાથી વધુ વધારામાં પરિણમે છે.
UPI ભારતના ડિજિટલ પબ્લિક ઇન્ફ્રાસ્ટ્રક્ચર (DPI) ના સૌથી સફળ સ્તંભોમાંથી એક તરીકે ઉભરી આવ્યું છે, જે એક જ એપ્લિકેશન દ્વારા સીમલેસ પિયર-ટુ-પિયર અને પિયર-ટુ-મર્ચન્ટ ટ્રાન્ઝેક્શનને સક્ષમ બનાવતું ઇન્ટરઓપરેબલ, રિયલ-ટાઇમ પેમેન્ટ્સ પ્લેટફોર્મ પૂરું પાડે છે. આજે, તે લાખો વપરાશકર્તાઓ માટે ચૂકવણીની પસંદગીનો મોડ છે, જે ભારત જે રીતે વ્યવહાર કરે છે તેને બદલે છે. ડિજિટલ વિભાજનને દૂર કરીને, નાણાકીય સમાવેશનને આગળ ધપાવીને અને ડિજિટલ નાણાકીય સેવાઓ સુધી પહોંચનો વિસ્તાર કરીને, UPI એ દેશભરના વ્યક્તિઓ અને સમુદાયોને સશક્ત બનાવ્યા છે જ્યારે વ્યાપક-આધારિત આર્થિક ભાગીદારીને આગળ ધપાવી છે.
વોલ્યુમ અને મૂલ્ય બંનેમાં આ એકસાથે થયેલો વિસ્તાર ઉચ્ચ-આવર્તન રિટેલ પેમેન્ટ્સને સપોર્ટ કરવામાં UPIની ઊંડી બનતી ભૂમિકાને રેખાંકિત કરે છે. UPI દ્વારા પ્રાપ્ત થયેલ અભૂતપૂર્વ સ્કેલ, વિશ્વસનીયતા અને ઇન્ટરઓપરેબિલિટીને વૈશ્વિક માન્યતા મળી છે, આંતરરાષ્ટ્રીય નાણાકીય ભંડોળ (IMF) એ તેને ટ્રાન્ઝેક્શન વોલ્યુમ દ્વારા વિશ્વની સૌથી મોટી રિયલ-ટાઇમ પેમેન્ટ સિસ્ટમ તરીકે સ્વીકારી છે, જે સ્કેલેબલ, સર્વસમાવેશક અને નવીન ડિજિટલ પબ્લિક ઇન્ફ્રાસ્ટ્રક્ચરનું નિર્માણ કરવામાં ભારતના નેતૃત્વને રેખાંકિત કરે છે.
I. આંકડાઓમાં દાયકો
એક નજરે UPI: મુખ્ય આંકડા (NPCI)
|
સૂચક
|
આંકડો
|
|
વાર્ષિક ટ્રાન્ઝેક્શન વોલ્યુમ (FY2016-17)
|
1.78 કરોડ
|
|
વાર્ષિક ટ્રાન્ઝેક્શન વોલ્યુમ (FY2025-26)
|
24,162 કરોડ
|
|
CAGR
|
188%
|
|
વાર્ષિક ટ્રાન્ઝેક્શન મૂલ્ય (FY2016-17)
|
₹0.07 લાખ કરોડ
|
|
વાર્ષિક ટ્રાન્ઝેક્શન મૂલ્ય (FY2025-26)
|
₹314 લાખ કરોડ
|
|
CAGR
|
155%
|
|
YoY વોલ્યુમ ગ્રોથ (2025-2026)
|
30%
|
|
YoY મૂલ્ય ગ્રોથ (2025-2026)
|
21%
|
|
દૈનિક સરેરાશ ટ્રાન્ઝેક્શન્સ (2026)
|
66 કરોડ
|
|
રેકોર્ડ માસિક વોલ્યુમ (જુલાઈ 2026)
|
2,366 કરોડ
|
|
રેકોર્ડ માસિક મૂલ્ય (જુલાઈ 2026)
|
₹29.88 લાખ કરોડ
|
|
UPI પર લાઈવ બેંકો (જુલાઈ 2026 સુધીમાં)
|
741 બેંકો
|
|
લોન્ચ સમયે બેંકો (એપ્રિલ 2016)
|
21 બેંકો
|
|
પ્રથમ મહિનાના ટ્રાન્ઝેક્શન્સ (ઓગસ્ટ 2016)
|
90,000
|
|
ભારતના ડિજિટલ પેમેન્ટ્સમાં UPI નો હિસ્સો
|
84% (FY2025-26)
|
|
વૈશ્વિક રિયલ-ટાઇમ વોલ્યુમમાં હિસ્સો
|
વિશ્વના 49% (2025)
|
|
UPI નો સ્વીકાર કરતા દેશો
|
11 દેશો
|
વાર્ષિક ટ્રાન્ઝેક્શન વોલ્યુમ (FY 2016-17 થી FY 2026-27*)
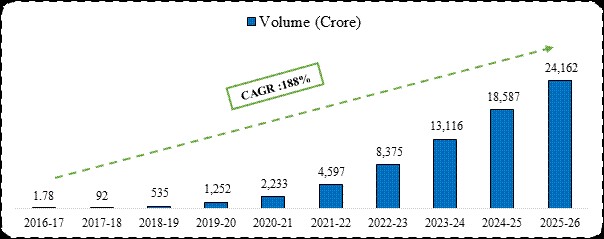
આકૃતિ 1: કરોડમાં UPI વાર્ષિક ટ્રાન્ઝેક્શન વોલ્યુમ *31 જુલાઈ 2026 સુધી
વાર્ષિક ટ્રાન્ઝેક્શન મૂલ્ય (FY 2016-17 થી FY 2026-27*)
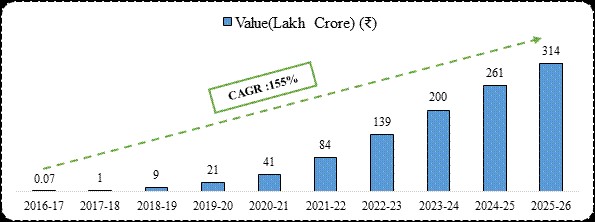
આકૃતિ 2: ₹ લાખ કરોડમાં UPI વાર્ષિક ટ્રાન્ઝેક્શન મૂલ્ય *31 જુલાઈ 2026 સુધી
II. માસિક કામગીરી, 2026
વર્ષ 2026 એ UPI ના વિકાસના માર્ગમાં એક મહત્વપૂર્ણ માઇલસ્ટોન દર્શાવ્યો હતો. માસિક ટ્રાન્ઝેક્શન વોલ્યુમ મે 2026 માં પ્રથમ વખત 2,300 કરોડ ટ્રાન્ઝેક્શનને વટાવીને 2,320 કરોડ ટ્રાન્ઝેક્શન સુધી પહોંચ્યું હતું, જે સ્વીકૃતિના નવા સ્કેલનો સંકેત આપે છે. આ ગતિ વર્ષ દરમિયાન ચાલુ રહી, જેમાં જુલાઈ 2026 માં 2,366 કરોડ ટ્રાન્ઝેક્શન નોંધાયા, જે UPI ની દાયકા લાંબી સફરમાં સૌથી વધુ માસિક ટ્રાન્ઝેક્શન વોલ્યુમ છે.
III. ઇકોસિસ્ટમ શક્તિ, બેંકો, એપ્લિકેશન્સ અને ભૌગોલિક ક્ષેત્ર
UPI પર લાઈવ બેંકો, અભૂતપૂર્વ ભાગીદારી
UPI એ તેના લોન્ચિંગથી સંસ્થાકીય ભાગીદારીમાં સતત અને વ્યાપક-આધારિત વિસ્તાર જોયો છે. UPI પર લાઈવ બેંકોની સંખ્યા કામગીરીના પ્રથમ વર્ષ નાણાકીય વર્ષ 2016-17માં 44 બેંકોથી વધીને નાણાકીય વર્ષ 2025-26 સુધીમાં 703 બેંકો થઈ ગઈ છે. આ ઓનબોર્ડિંગમાં જાહેર ક્ષેત્રની બેંકો, ખાનગી બેંકો, સ્મોલ ફાઇનાન્સ બેંકો, પેમેન્ટ્સ બેંકો અને સહકારી બેંકોનો સમાવેશ થાય છે, જે UPI ની ઊંડી ભૌગોલિક પહોંચને સક્ષમ બનાવે છે. દરેક બેંક રેમિટર PSP (આઉટગોઇંગ ટ્રાન્ઝેક્શન્સ પ્રોસેસ કરતી) અને/અથવા બેનિફિશિયરી PSP (ફંડ પ્રાપ્ત કરતી) તરીકે કાર્ય કરે છે, જેમાં NPCI તમામ ભાગીદારો માટે કામગીરીના મેટ્રિક્સ પર નજર રાખે છે.
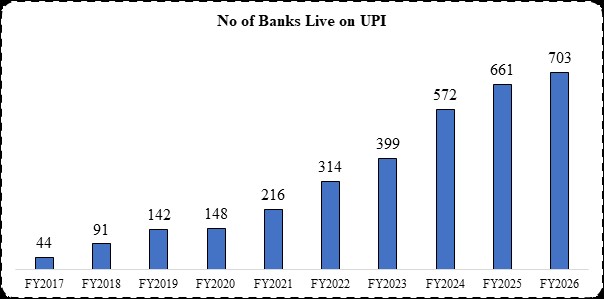
આકૃતિ 4: UPI પર લાઈવ બેંકોની સંખ્યા (FY2017–2026)
IV. ટ્રાન્ઝેક્શન સેગ્મેન્ટેશન, P2P અને P2M વિશ્લેષણ
UPI ટ્રાન્ઝેક્શન્સનું વિશ્લેષણ પેમેન્ટના પ્રકારોમાં વોલ્યુમ અને મૂલ્ય વચ્ચે સ્પષ્ટ તફાવત દર્શાવે છે. પર્સન-ટુ-મર્ચન્ટ (P2M) ટ્રાન્ઝેક્શન્સ કુલ ટ્રાન્ઝેક્શન વોલ્યુમના 63% હિસ્સો ધરાવે છે, જે ઉચ્ચ-આવર્તન, ઓછી કિંમતના રિટેલ પેમેન્ટ્સ માટે UPI નો વ્યાપક ઉપયોગ દર્શાવે છે. તેનાથી વિપરીત, પર્સન-ટુ-પર્સન (P2P) ટ્રાન્ઝેક્શન્સ ટ્રાન્ઝેક્શન મૂલ્યમાં વર્ચસ્વ ધરાવે છે, જે 71% નું યોગદાન આપે છે, જે વ્યક્તિઓ વચ્ચે ઉચ્ચ-કિંમતની ટ્રાન્સફર માટે તેનો ઉપયોગ દર્શાવે છે. આ તફાવત માસ રિટેલ પેમેન્ટ્સ પ્લેટફોર્મ અને મોટી કિંમતની ફંડ ટ્રાન્સફર માટે વિશ્વસનીય ચેનલ તરીકે UPI ની બેવડી ભૂમિકાને રેખાંકિત કરે છે.
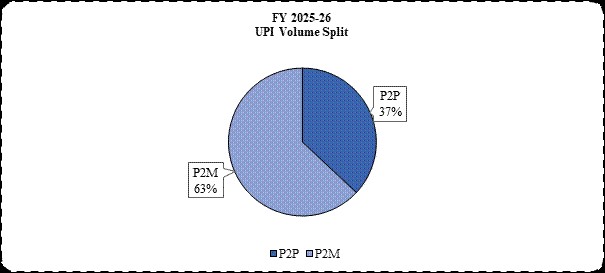
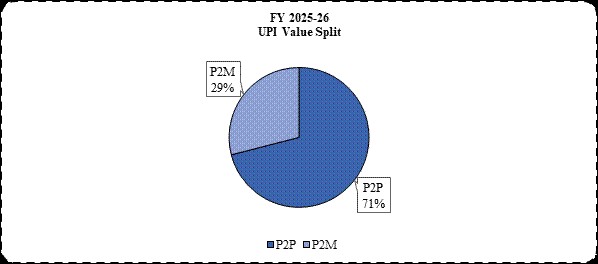
આકૃતિ 5: UPI P2P વિરુદ્ધ P2M વિભાજન - વોલ્યુમ અને મૂલ્ય
ટિકિટ સાઇઝ દ્વારા ટ્રાન્ઝેક્શન વિતરણ, માઇક્રો-પેમેન્ટ્સનું વર્ચસ્વ
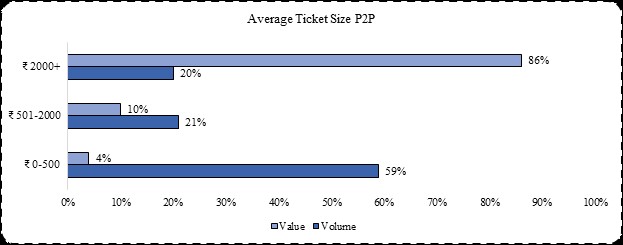
નાણાકીય વર્ષ 2026 માં, કુલ 24,162 કરોડના UPI ટ્રાન્ઝેક્શન્સ દેશભરમાં દૈનિક ડિજિટલ પેમેન્ટ વપરાશમાં પ્લેટફોર્મનું ઊંડું સંકલન દર્શાવે છે, ખાસ કરીને મર્ચન્ટ સેગ્મેન્ટમાં મજબૂત ગતિ સાથે. P2M ટ્રાન્ઝેક્શન્સ મુખ્યત્વે નાની ટિકિટની ચૂકવણીઓ દ્વારા સંચાલિત હતા, જેમાં 86% ₹500 થી નીચે હતા, જે દૈનિક રિટેલ અને રોજિંદા વેપારમાં UPI નું ઊંડું સંકલન દર્શાવે છે, ભલે ઉચ્ચ-કિંમતના ટ્રાન્ઝેક્શન્સનો વિસ્તાર ચાલુ રહ્યો હોય. P2P ટ્રાન્ઝેક્શન્સે પણ ઓછી કિંમતની ટ્રાન્સફર માટે વ્યાપક ઉપયોગ દર્શાવ્યો હતો (59% ₹500 થી નીચે), જ્યારે ₹500 થી ઉપરના નોંધપાત્ર 41% ટ્રાન્ઝેક્શન્સ નિયમિત વ્યક્તિગત ચૂકવણી અને ઉચ્ચ-કિંમતની ફંડ ટ્રાન્સફર બંનેને સરળ બનાવવામાં UPI ની વધતી વૈવિધ્યતાને દર્શાવે છે.
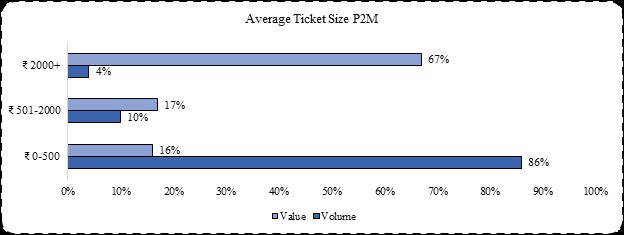
આકૃતિ 6: ટિકિટ સાઇઝ દ્વારા UPI ટ્રાન્ઝેક્શન વિતરણ
V. વૈશ્વિક મંચ પર UPI
જે એક સ્થાનિક પેમેન્ટ્સ ઇનોવેશન તરીકે શરૂ થયું હતું તે આજે ડિજિટલ પેમેન્ટ્સમાં વૈશ્વિક બેંચમાર્ક તરીકે ઉભરી આવ્યું છે. 2025 સુધીમાં, UPI વિશ્વના રિયલ-ટાઇમ પેમેન્ટ ટ્રાન્ઝેક્શન વોલ્યુમમાં લગભગ 49 % હિસ્સો ધરાવે છે, જે IMF દ્વારા માન્યતા પ્રાપ્ત માઇલસ્ટોન છે. દૈનિક 66 કરોડથી વધુ ટ્રાન્ઝેક્શન્સ પ્રોસેસ કરવા સાથે, UPI એ વૈશ્વિક પેમેન્ટ નેટવર્કને પાછળ છોડી દીધું છે, જે ત્વરિત, સુરક્ષિત અને સર્વસમાવેશક ડિજિટલ પેમેન્ટ્સમાં વિશ્વના નેતા તરીકે ભારતની સ્થિતિને મજબૂત કરે છે.
UPI ક્રોસ-બોર્ડર ડિજિટલ પેમેન્ટ્સ માટે વૈશ્વિક પ્લેટફોર્મ તરીકે પણ ઉભરી આવ્યું છે અને હાલમાં 11 દેશોમાં કાર્યરત છે, જેમાં યુનાઇટેડ આરબ અમીરાત, ફ્રાન્સ, ભૂતાન, શ્રીલંકા, નેપાળ, સિંગાપોર, મોરેશિયસ, કતાર, કમ્બોડિયા, ગ્રીસ અને માલદીવ્સનો સમાવેશ થાય છે.
VI. આગામી રાહ, UPI નો આગામી દાયકો
UPIનો આગામી દાયકો ભારતના ડિજિટલ પેમેન્ટ્સ ક્ષેત્રે વધુ મોટું રૂપાંતર લાવવા માટે સજ્જ છે. UPI ઇકોસિસ્ટમમાં નવા વપરાશકર્તાઓ અને વેપારીઓને લાવીને, ભારત સરકાર સતત નીતિગત સપોર્ટ, તકનીકી પ્રગતિ અને વધુ નાણાકીય સમાવેશન દ્વારા UPI-સંચાલિત ઇનોવેશનના આગામી તબક્કાને સક્ષમ કરવા અને ભારતના ડિજિટલ પેમેન્ટ્સ ઇકોસિસ્ટમને મજબૂત કરવા માટે કટિબદ્ધ છે.
SM/BS/GP
સોશિયલ મીડિયા પર અમને ફોલો કરો :  @PIBAhmedabad
 /pibahmedabad1964
 /pibahmedabad
 pibahmedabad1964[at]gmail[dot]com