പോസ്റ്റഡ് ഓണ്:
08 OCT 2026 7:03PM by PIB Thiruvananthpuram
കേന്ദ്ര ധനകാര്യ-കോർപ്പറേറ്റ് കാര്യ മന്ത്രി ശ്രീമതി നിർമ്മല സീതാരാമന്റെ അധ്യക്ഷതയിൽ ഇന്ന് ന്യൂഡൽഹിയിൽ 57-ാമത് ജിഎസ്ടി കൗൺസിൽ യോഗം ചേർന്നു. ഡൽഹി, ഗോവ, ഹരിയാന, ജമ്മു-കശ്മീർ, കർണാടക, കേരളം, മഹാരാഷ്ട്ര, മേഘാലയ എന്നിവിടങ്ങളിലെ മുഖ്യമന്ത്രിമാർ; മണിപ്പൂർ, തെലങ്കാന എന്നിവിടങ്ങളിലെ ഉപമുഖ്യമന്ത്രിമാർ; സംസ്ഥാനങ്ങളിലെയും നിയമസഭകളുള്ള കേന്ദ്രഭരണപ്രദേശങ്ങളിലെയും ധനമന്ത്രിമാരും മുതിർന്ന അംഗങ്ങളും; റവന്യൂ വകുപ്പ് സെക്രട്ടറി; സെൻട്രൽ ബോർഡ് ഓഫ് ഇൻഡയറക്ട് ടാക്സസ് ആൻഡ് കസ്റ്റംസ് ചെയർമാനും അംഗങ്ങളും; ധനകാര്യ മന്ത്രാലയത്തിലെ മുതിർന്ന ഉദ്യോഗസ്ഥർ തുടങ്ങിയവർ യോഗത്തിൽ പങ്കെടുത്തു.
കഴിഞ്ഞ വർഷം നടന്ന 56-ാമത് ജിഎസ്ടി കൗൺസിൽ യോഗത്തിലെ ശുപാർശകളുടെ അടിസ്ഥാനത്തിൽ നടപ്പാക്കിയ പരിഷ്കാരങ്ങൾ നികുതി നിരക്കുകൾ യുക്തിസഹമാക്കുന്നതിനും അവ കുറയ്ക്കുന്നതിനുമാണ് പ്രധാനമായും ലക്ഷ്യമിട്ടിരുന്നത്. രജിസ്ട്രേഷൻ, റിട്ടേൺ സമർപ്പിക്കൽ, റീഫണ്ട്, തീർപ്പുകൽപ്പിക്കൽ (Adjudication) തുടങ്ങിയ മേഖലകളിലെ നടപടിക്രമങ്ങൾ ലളിതമാക്കുന്നതിനും കാര്യക്ഷമമാക്കുന്നതിനുമാണ് ഇന്നലെ ചേർന്ന 57-ാമത് ജിഎസ്ടി കൗൺസിൽ യോഗം പ്രധാനമായും ശ്രദ്ധ ചെലുത്തിയത്. ഇതിനു പുറമെ, ചില ചരക്കുകളുടെയും സേവനങ്ങളുടെയും വിതരണത്തിന് ജിഎസ്ടി ബാധകമാണോ എന്നതുമായി ബന്ധപ്പെട്ട ആശയക്കുഴപ്പങ്ങൾ ഒഴിവാക്കുന്നതിനായി വ്യക്തത വരുത്താനും കൗൺസിൽ ശുപാർശ ചെയ്തു. വ്യാപാരം സുഗമമാക്കുന്നതിനും ജിഎസ്ടി അനുവർത്തനം ലളിതമാക്കുന്നതിനുമുള്ള നടപടികൾ സംബന്ധിച്ച ശുപാർശകൾ കൗൺസിൽ മുന്നോട്ടുവെച്ചു. സംശയങ്ങൾ ദൂരീകരിക്കുന്നതിനായി വിശദീകരണക്കുറിപ്പുകൾ (FAQs) പുറത്തിറക്കും.
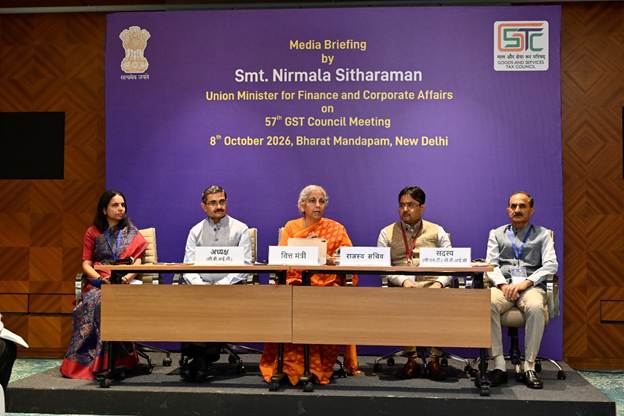
57-ാമത് ജിഎസ്ടി കൗൺസിൽ യോഗത്തിലെ പ്രധാന ശുപാർശകൾ ചുവടെ ചേർക്കുന്നു:
A. നടപടിക്രമങ്ങളിലെ പരിഷ്കാരങ്ങൾ
A1. രജിസ്ട്രേഷൻ സംബന്ധമായ പരിഷ്കാരങ്ങൾ
1. അപേക്ഷാ സമർപ്പണവും നടപടിക്രമങ്ങളും സംബന്ധിച്ച വ്യക്തമായ മാർഗ്ഗനിർദ്ദേശങ്ങളോടെ രജിസ്ട്രേഷൻ പ്രക്രിയ കാര്യക്ഷമമാക്കൽ
1.1 GST കൗൺസിലിന്റെ 56-ാമത് യോഗത്തിലെ ശുപാർശകളുടെ അടിസ്ഥാനത്തിൽ, പ്രതിമാസം ₹2.5 ലക്ഷം കവിയുന്ന ITC (Input Tax Credit) കൈമാറാൻ ഉദ്ദേശിക്കാത്ത അപേക്ഷകരുടെ കാര്യത്തിൽ, CGST ചട്ടങ്ങൾ, 2017-ലെ ചട്ടം 14A പ്രകാരം, ഉദ്യോഗസ്ഥരുടെ ഇടപെടൽ ആവശ്യമില്ലാതെ പോർട്ടൽ മുഖേന സ്വയമേവ (Auto) GST രജിസ്ട്രേഷൻ അനുവദിച്ചുവരുന്നു.
മറ്റ് അപേക്ഷകളുടെ രജിസ്ട്രേഷൻ നടപടികൾ കൂടുതൽ കാര്യക്ഷമവും സുഗമവുമാക്കുന്നതിനായി, GST കൗൺസിലിന്റെ 57-ാമത് യോഗത്തിൽ താഴെപ്പറയുന്ന ശുപാർശകൾ മുന്നോട്ടുവെച്ചു:
- ജിഎസ്ടി രജിസ്ട്രേഷൻ അപേക്ഷകൾ സമർപ്പിക്കുന്നതും അവയുടെ നടപടിക്രമങ്ങൾ സമയബന്ധിതമായി പൂർത്തിയാക്കുന്നതും ലളിതവും സുതാര്യവുമാക്കുന്നതിനായി, ആവശ്യമായ രേഖകളും വിവരങ്ങളും സംബന്ധിച്ച വിശദമായ സർക്കുലറും പതിവായി ഉയരുന്ന സംശയങ്ങൾക്കുള്ള വിശദീകരണങ്ങളടങ്ങിയ ചോദ്യോത്തരങ്ങളും (FAQs) പുറത്തിറക്കുന്നതാണ്.
- നികുതിദായകനും നികുതി ഉദ്യോഗസ്ഥനും സമർപ്പിക്കേണ്ട രേഖകളും നൽകേണ്ട വിവരങ്ങളും സംബന്ധിച്ച് വ്യക്തത ഉറപ്പാക്കുന്നതിനായി, ഫോം GST REG-01-ലെ രജിസ്ട്രേഷൻ അപേക്ഷയിൽ ആവശ്യമായ രേഖകളും വിവരങ്ങളും തിരഞ്ഞെടുക്കുന്നതിനുള്ള ‘ഡ്രോപ്പ്-ബോക്സ്’ (Drop-down) സൗകര്യം ഏർപ്പെടുത്തുന്നു. ഇതിലൂടെ ആവശ്യമായ രേഖകൾ ഏതൊക്കെയാണെന്ന് വ്യക്തമായി തിരിച്ചറിയാനും രജിസ്ട്രേഷൻ നടപടിക്രമം കൂടുതൽ ലളിതവും സുതാര്യവുമാക്കാനും സാധിക്കും.
- രജിസ്ട്രേഷൻ അപേക്ഷകൾ കൃത്യതയോടെയും എളുപ്പത്തിലും സമർപ്പിക്കുന്നതിന് സഹായകമാകുന്ന വിധത്തിൽ, വ്യക്തമായ നാവിഗേഷൻ സംവിധാനങ്ങൾ, ഡ്രോപ്പ്-ഡൗൺ ലിസ്റ്റുകൾ, ടൂൾ-ടിപ്പുകൾ (Tool-tips), സന്ദർഭോചിതമായ നിർദ്ദേശങ്ങൾ എന്നിവ ഉൾക്കൊള്ളുന്ന കൂടുതൽ ഉപയോക്തൃ സൗഹൃദമായ ഇന്റർഫേസ് (User-friendly Interface) ജിഎസ്ടി പോർട്ടലിൽ സജ്ജീകരിക്കുന്നു.
1.2 ആവശ്യമായ വിവരങ്ങളോ വിശദാംശങ്ങളോ ലഭ്യമല്ലാത്തതിനാൽ രജിസ്ട്രേഷൻ അപേക്ഷകൾ നിരസിക്കപ്പെടുന്നതും അധിക വിവരങ്ങൾ ആവശ്യപ്പെട്ട് അന്വേഷണങ്ങൾ (Queries) ഉയരുന്നതും ഇതിലൂടെ കുറയ്ക്കാനാകും. അതോടൊപ്പം, നികുതി ഉദ്യോഗസ്ഥർക്ക് രജിസ്ട്രേഷൻ അപേക്ഷകൾ കൂടുതൽ വേഗത്തിലും കാര്യക്ഷമമായും പരിശോധിച്ച് തീർപ്പാക്കുന്നതിനും ഈ സംവിധാനം സഹായകരമാകും.
2. ജിഎസ്ടി രജിസ്ട്രേഷൻ ഭേദഗതിയുമായി ബന്ധപ്പെട്ട നടപടിക്രമങ്ങൾ യുക്തിസഹമാക്കൽ:
2.1 പ്രധാന ബിസിനസ്സ് കേന്ദ്രം (PPoB) സംബന്ധിച്ച വിവരങ്ങൾ ഒഴികെയുള്ള, രജിസ്ട്രേഷൻ വിവരങ്ങളിലെ എല്ലാ ഭേദഗതികളും പോർട്ടലിൽ സ്വയമേവ അംഗീകരിക്കുന്നതിനുള്ള വ്യവസ്ഥ ഏർപ്പെടുത്തുന്നതിനായി CGST ചട്ടങ്ങൾ, 2017-ലെ ചട്ടം 19 ഭേദഗതി ചെയ്യാൻ GST കൗൺസിൽ ശുപാർശ ചെയ്തു. കൂടാതെ, CGST ചട്ടങ്ങൾ, 2017-ലെ ചട്ടം 14A പ്രകാരം ഓട്ടോമാറ്റിക് റൂട്ട് മുഖേന രജിസ്റ്റർ ചെയ്ത നികുതിദായകരുടെ കാര്യത്തിൽ, പ്രധാന ബിസിനസ്സ് കേന്ദ്രം (PPoB) സംബന്ധിച്ച വിവരങ്ങൾ ഉൾപ്പെടെ രജിസ്ട്രേഷൻ വിവരങ്ങളിലെ എല്ലാ ഭേദഗതികളും പോർട്ടലിൽ സ്വയമേവ അംഗീകരിക്കുന്നതിനുള്ള വ്യവസ്ഥയും ഏർപ്പെടുത്താൻ ശുപാർശ ചെയ്തിട്ടുണ്ട്.
2.2 ഇത്തരം സാഹചര്യങ്ങളിൽ, നികുതി ഉദ്യോഗസ്ഥരുമായി നേരിട്ടുള്ള ഇടപെടൽ ആവശ്യമില്ലാതെ തന്നെ, പോർട്ടലിലെ രജിസ്ട്രേഷൻ വിവരങ്ങൾ എളുപ്പത്തിലും വേഗത്തിലും, ഏതാണ്ട് തത്സമയം തന്നെ പുതുക്കാൻ ഈ സംവിധാനം സഹായിക്കും.
3. ജിഎസ്ടിക്ക് കീഴിലുള്ള രജിസ്ട്രേഷൻ റദ്ദാക്കൽ നടപടിക്രമം യുക്തിസഹമാക്കൽ:
3.1 GST രജിസ്ട്രേഷൻ റദ്ദാക്കുന്നതിനുള്ള നടപടിക്രമം കൂടുതൽ ലളിതവും കാര്യക്ഷമവുമാക്കുന്നതിനായി, CGST നിയമം, 2017-ലും CGST ചട്ടങ്ങൾ, 2017-ലും താഴെപ്പറയുന്ന ഭേദഗതികൾ വരുത്താൻ GST കൗൺസിൽ ശുപാർശ ചെയ്തു:
3.1.1 നികുതിദായകന്റെ അപേക്ഷയിന്മേൽ രജിസ്ട്രേഷൻ സ്വയം റദ്ദാക്കൽ
ഒന്നാം ഘട്ടം : താഴെപ്പറയുന്ന സാഹചര്യങ്ങളിൽ, സമർപ്പിക്കേണ്ട എല്ലാ റിട്ടേണുകളും സമർപ്പിക്കുകയും നിലവിലുള്ള എല്ലാ കുടിശ്ശികകളും പൂർണമായും അടച്ചുതീർക്കുകയും ചെയ്തിട്ടുണ്ടെങ്കിൽ, FORM GST REG-16 പ്രകാരമുള്ള രജിസ്ട്രേഷൻ റദ്ദാക്കുന്നതിനുള്ള അപേക്ഷകൾ സിസ്റ്റം സ്വയമേവ സ്വീകരിക്കുന്നതാണ്:
1. രജിസ്ട്രേഷൻ ലഭിച്ചതിന് ശേഷമുള്ള ഏതെങ്കിലും മാസത്തിൽ, നികുതിദായകൻ ₹2.5 ലക്ഷം കവിയുന്ന ITC (Input Tax Credit) കൈമാറ്റം നടത്തിയിട്ടില്ലെങ്കിൽ;
2. ഒരു മാസത്തിൽ ₹2.5 ലക്ഷം കവിയുന്ന ITC (Input Tax Credit) കൈമാറ്റം നടത്തിയിട്ടുണ്ടെങ്കിലും, നിശ്ചിത സമയപരിധിക്കുള്ളിൽ FORM GSTR-10 പ്രകാരമുള്ള അന്തിമ റിട്ടേൺ സമർപ്പിച്ചിട്ടുള്ള സാഹചര്യത്തിൽ.
രണ്ടാം ഘട്ടം: തീർപ്പാക്കാനുള്ള എല്ലാ റിട്ടേണുകളും സമർപ്പിക്കുകയും നിലവിലുള്ള എല്ലാ കുടിശ്ശികകളും പൂർണമായും അടച്ചുതീർക്കുകയും ചെയ്താൽ, രജിസ്ട്രേഷൻ റദ്ദാക്കുന്നതിനുള്ള അപേക്ഷ സിസ്റ്റം സ്വയമേവ സ്വീകരിക്കുന്നതാണ്. ഇതിനായി, FORM GSTR-10-ൽ നൽകേണ്ട വിവരങ്ങൾ FORM GST REG-16-ൽ തന്നെ സമർപ്പിക്കാൻ കഴിയുന്ന തരത്തിൽ പ്രസ്തുത ഫോം ഭേദഗതി ചെയ്യുന്നതാണ്.
3.1.2 സ്വമേധയാ രജിസ്ട്രേഷൻ റദ്ദാക്കൽ
1.നികുതി ഉദ്യോഗസ്ഥർക്ക് രജിസ്ട്രേഷൻ റദ്ദാക്കുന്നതിന് നിലവിലുള്ള ചില കാരണങ്ങൾ ഒഴിവാക്കുന്നതിനായി CGST ചട്ടങ്ങൾ, 2017-ലെ ചട്ടം 21 ഭേദഗതി ചെയ്യുന്നതാണ്.
2. നിശ്ചിത സമയപരിധിക്കുള്ളിൽ റിട്ടേൺ സമർപ്പിക്കാതിരിക്കുക, ബാങ്ക് അക്കൗണ്ട് വിവരങ്ങൾ നൽകാതിരിക്കുക തുടങ്ങിയ വീഴ്ചകൾ സംഭവിക്കുന്ന സാഹചര്യങ്ങളിൽ, രജിസ്ട്രേഷൻ റദ്ദാക്കുന്നതിനും തുടർന്ന് അത് പുനഃസ്ഥാപിക്കുന്നതിനുമുള്ള സിസ്റ്റം അധിഷ്ഠിത നടപടിക്രമം ഏർപ്പെടുത്തുന്നതിനായി CGST ചട്ടങ്ങൾ, 2017-ലെ ചട്ടങ്ങൾ 21A, 22 എന്നിവയിൽ ഭേദഗതി വരുത്തുകയും ചട്ടം 23A എന്ന പുതിയ ചട്ടം ഉൾപ്പെടുത്തുകയും ചെയ്യുന്നതാണ്.
3.2 ഈ നടപടികളിലൂടെ രജിസ്ട്രേഷൻ റദ്ദാക്കുന്നതിനുള്ള നടപടിക്രമം കൂടുതൽ ലളിതവും വേഗമാർന്നതുമാക്കുന്നതിനൊപ്പം, നികുതി ഉദ്യോഗസ്ഥരുമായുള്ള നേരിട്ടുള്ള ഇടപെടൽ കുറയ്ക്കാനും റദ്ദാക്കൽ നടപടികളിൽ കൂടുതൽ സുതാര്യതയും കാര്യക്ഷമതയും ഉറപ്പാക്കാനും സാധിക്കും.
4. ഇലക്ട്രോണിക് കൊമേഴ്സ് ഓപ്പറേറ്റർ (ECO) പ്ലാറ്റ്ഫോമുകളിൽ പ്രവർത്തിക്കുന്ന ചെറുകിട വിൽപ്പനക്കാർക്കായി ലളിതമായ GST രജിസ്ട്രേഷൻ സംവിധാനം
4.1 ഇലക്ട്രോണിക് കൊമേഴ്സ് ഓപ്പറേറ്റർമാർ (ECO-കൾ) മുഖേന പ്രവർത്തിക്കുന്ന ചെറുകിട വിൽപ്പനക്കാർക്കായി ലളിതമായ ഒരു GST രജിസ്ട്രേഷൻ സംവിധാനം കൊണ്ടുവരുന്നതിന് GST കൗൺസിൽ അതിന്റെ 56-ാമത് യോഗത്തിൽ തത്വത്തിൽ അംഗീകാരം നൽകിയിരുന്നു. ഈ നടപടിയുടെ തുടർച്ചയായി, 57-ാമത് യോഗത്തിൽ കൗൺസിൽ ഒരു നിർദ്ദേശം മുന്നോട്ടുവെച്ചു: ECO പ്ലാറ്റ്ഫോമുകൾ മുഖേന സാധനങ്ങൾ വിൽക്കുന്ന ചെറുകിട വിതരണക്കാർക്ക്, തങ്ങൾക്ക് നേരിട്ട് സാന്നിധ്യമില്ലാത്ത സംസ്ഥാനങ്ങളിലോ കേന്ദ്രഭരണ പ്രദേശങ്ങളിലോ ലളിതമായ നടപടിക്രമത്തിലൂടെ GST രജിസ്ട്രേഷൻ നേടുന്നതിനായി CGST ചട്ടങ്ങൾ, 2017-ൽ 'ചട്ടം 14B' (Rule 14B) ഉൾപ്പെടുത്തുക എന്നതായിരുന്നു അത്. ബന്ധപ്പെട്ട സംസ്ഥാനത്തോ കേന്ദ്രഭരണ പ്രദേശത്തോ ഉള്ള ECO-യുടെ വെയർഹൗസിനെ (warehouse) തങ്ങളുടെ 'പ്രധാന ബിസിനസ്സ് കേന്ദ്രം' (Principal Place of Business - PPoB) ആയി പ്രഖ്യാപിച്ചുകൊണ്ട്, പ്രതിമാസം 2.5 ലക്ഷം രൂപയിൽ കൂടാത്ത തുകയുടെ ITC (Input Tax Credit) കൈമാറാൻ ഉദ്ദേശിക്കുന്ന വിതരണക്കാർക്ക് ഈ സൗകര്യം ലഭ്യമാകും (വ്യത്യസ്ത വ്യക്തികൾ തമ്മിലുള്ള സ്റ്റോക്ക് കൈമാറ്റങ്ങൾ ഇതിൽ ഉൾപ്പെടില്ല). നിശ്ചിത വ്യവസ്ഥകൾക്ക് വിധേയമായി, ഇത്തരം രജിസ്ട്രേഷനുകൾ GST സംവിധാനത്തിലൂടെ സ്വയം (automatically) അനുവദിക്കപ്പെടും.
4.2 ഓരോ സംസ്ഥാനത്തും പ്രത്യേകം ബിസിനസ്സ് കേന്ദ്രങ്ങൾ സ്ഥാപിക്കാതെ തന്നെ, ഇ-കൊമേഴ്സ് പ്ലാറ്റ്ഫോമുകളിലൂടെ മറ്റ് സംസ്ഥാനങ്ങളിലേക്കും ബിസിനസ്സ് വ്യാപിപ്പിക്കാൻ ചെറുകിട വിൽപ്പനക്കാർക്ക് ഈ സംവിധാനം സഹായകരമാകും. ഇതിലൂടെ ബിസിനസ് കൂടുതൽ ലളിതമാക്കുന്നതിനും അന്തർസംസ്ഥാന വ്യാപാരം പ്രോത്സാഹിപ്പിക്കുന്നതിനും ഉത്തേജനം ലഭിക്കും.
A2. റിട്ടേൺ സംബന്ധമായ പരിഷ്കാരങ്ങൾ
5. റിട്ടേണുകളിലെ നികുതി ബാധ്യതയിലും ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റിലും (ITC) ഭേദഗതി വരുത്തുന്നതിനുള്ള ബദൽ സംവിധാനം — വിവരങ്ങളിലെ പൊരുത്തക്കേടുകൾ കുറയ്ക്കുന്നതിനും അതിന്റെ ഫലമായി പുറപ്പെടുവിക്കേണ്ടിവരുന്ന നോട്ടീസുകളുടെയും അറിയിപ്പുകളുടെയും എണ്ണം കുറയ്ക്കുന്നതിനും ഈ സംവിധാനം സഹായിക്കും.
5.1 റിട്ടേണുകളിൽ റിപ്പോർട്ട് ചെയ്യുന്ന നികുതി ബാധ്യതയും ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റും (ITC) തമ്മിലുള്ള പൊരുത്തക്കേടുകൾ കുറയ്ക്കുന്നതിനും റിട്ടേൺ സമർപ്പിക്കൽ നടപടിക്രമം കൂടുതൽ കാര്യക്ഷമമാക്കുന്നതിനുമായി, മറ്റ് നടപടികൾക്കൊപ്പം താഴെപ്പറയുന്ന ശുപാർശകളും GST കൗൺസിൽ മുന്നോട്ടുവെച്ചു:
1. ORM GSTR-3B റിട്ടേണിൽ റിപ്പോർട്ട് ചെയ്യുന്ന വിവരങ്ങളും FORM GSTR-1, FORM GSTR-1A, IFF എന്നിവയിൽ റിപ്പോർട്ട് ചെയ്യുന്ന വിവരങ്ങളും തമ്മിൽ കൃത്യമായി ഒത്തുനോക്കുന്നതിനും (Reconciliation) പൊരുത്തക്കേടുകൾ തിരിച്ചറിയുന്നതിനും സഹായിക്കുന്ന തരത്തിൽ ഈ ഫോമുകളിൽ ആവശ്യമായ മെച്ചപ്പെടുത്തലുകൾ വരുത്തിയിട്ടുണ്ട്.
2. റിവേഴ്സ് ചാർജ് മെക്കാനിസത്തിന് (RCM) വിധേയമായ വിതരണങ്ങളുമായി ബന്ധപ്പെട്ട നികുതി ബാധ്യതയും ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റും (ITC) റിട്ടേണുകളിൽ കൃത്യമായി റിപ്പോർട്ട് ചെയ്യാൻ നികുതിദായകരെ സഹായിക്കുന്നതിനായി, “റിവേഴ്സ് ചാർജ് അടിസ്ഥാനത്തിൽ അടച്ച നികുതിയുടെയും ക്ലെയിം ചെയ്ത ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റിന്റെയും ഇലക്ട്രോണിക് സ്റ്റേറ്റ്മെന്റ്” എന്ന സൗകര്യം ജിഎസ്ടി പോർട്ടലിൽ ലഭ്യമാക്കുന്നു. ഇതിനായി CGST ചട്ടങ്ങൾ, 2017-ൽ പുതിയ ചട്ടം 86D ഉൾപ്പെടുത്താൻ ശുപാർശ ചെയ്തിട്ടുണ്ട്.
3. FORM GSTR-3B-യിൽ റിപ്പോർട്ട് ചെയ്യുന്ന നികുതി ബാധ്യതയും FORM GSTR-1/1A/IFF-ൽ റിപ്പോർട്ട് ചെയ്യുന്ന ബാധ്യതയുടെ വിശദാംശങ്ങളും തമ്മിൽ കൃത്യമായി പൊരുത്തപ്പെടുന്നുവെന്ന് (Reconciliation) ഉറപ്പാക്കുന്നതിനും, റിട്ടേണിൽ നികുതി ബാധ്യത കൃത്യമായി റിപ്പോർട്ട് ചെയ്യാനും ആവശ്യമായ തിരുത്തലുകൾ വരുത്താനും സൗകര്യമൊരുക്കുന്നതിനുമായി, CGST ചട്ടങ്ങൾ, 2017-ലെ ചട്ടം 61-ൽ ഉപചട്ടം (1A) ഉൾപ്പെടുത്തുന്നു.
4. പണം അടച്ച ഇൻവോയിസുകളുടെ വിശദാംശങ്ങൾ കൃത്യമായി രേഖപ്പെടുത്തുന്നതിനും വെളിപ്പെടുത്തുന്നതിനുമായി FORM GST DRC-03-ൽ ആവശ്യമായ ഭേദഗതികൾ വരുത്തുന്നു.
5. CGST ചട്ടങ്ങൾ, 2017-ലെ ചട്ടം 60-ൽ ഉപചട്ടം (6A) ഉൾപ്പെടുത്തുന്നു. ഇതിന്റെ ഭാഗമായി ‘ഇൻവോയ്സ് മാനേജ്മെന്റ് സിസ്റ്റം’ (Invoice Management System – IMS) എന്ന സംവിധാനം അവതരിപ്പിക്കുന്നു. പോർട്ടലിൽ ലഭിക്കുന്ന ഇൻവേർഡ് സപ്ലൈ (Inward Supply) സംബന്ധിച്ച രേഖകൾ സ്വീകരിക്കാനോ (Accept), നിരസിക്കാനോ (Reject), അല്ലെങ്കിൽ താൽക്കാലികമായി മാറ്റിവെക്കാനോ (Keep Pending) സ്വീകർത്താവിന് ഇതിലൂടെ സാധിക്കും. ഈ രേഖകളുടെ അടിസ്ഥാനത്തിലാണ് FORM GSTR-2B-ലെ ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റ് (ITC) സ്റ്റേറ്റ്മെന്റ് തയ്യാറാക്കുന്നത്. കൂടാതെ, IMS-ൽ ക്രെഡിറ്റ് നോട്ട് എത്രകാലം ‘പെൻഡിംഗ്’ ആയി നിലനിർത്താം എന്നതടക്കമുള്ള വിവിധ നിബന്ധനകൾക്കും വ്യവസ്ഥകൾക്കും വിധേയമായാണ് ഈ സംവിധാനം പ്രവർത്തിക്കുക.
6. ജിഎസ്ടി പോർട്ടലിൽ "ഇലക്ട്രോണിക് ക്രെഡിറ്റ് റിവേഴ്സൽ ആൻഡ് റീക്ലെയിം സ്റ്റേറ്റ്മെന്റ്" (Electronic Credit Reversal and Reclaim Statement) അവതരിപ്പിക്കുന്നതിനായി CGST ചട്ടങ്ങൾ, 2017-ൽ 86C എന്ന ചട്ടം കൂട്ടിച്ചേർക്കും. FORM GSTR-3B-യിൽ റിവേഴ്സ് ചെയ്യുകയും പിന്നീട് തിരികെ ക്ലെയിം ചെയ്യുകയും ചെയ്ത ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റ് (ITC) കൃത്യമായി രേഖപ്പെടുത്താനും റിപ്പോർട്ട് ചെയ്യാനും ഈ സംവിധാനം നികുതിദായകരെ സഹായിക്കും.
7. FORM GSTR-3B-യിൽ റിപ്പോർട്ട് ചെയ്യുന്ന ITCയും FORM GSTR-2B-ൽ ലഭ്യമായ ITC വിവരങ്ങളും തമ്മിൽ കൃത്യമായി പൊരുത്തപ്പെടുന്നുവെന്ന് (Reconciliation) ഉറപ്പാക്കുന്നതിനും, റിട്ടേണിൽ ITC കൃത്യമായി റിപ്പോർട്ട് ചെയ്യാനും ആവശ്യമായ തിരുത്തലുകൾ വരുത്താനും സൗകര്യമൊരുക്കുന്നതിനുമായി, CGST ചട്ടങ്ങൾ, 2017-ലെ ചട്ടം 61-ൽ ഉപചട്ടം (1B) ഉൾപ്പെടുത്തുന്നു.
8. FORM GSTR-3B-യിൽ നികുതിദായകർ ITC-യും (Input Tax Credit) അതിന്റെ റിവേഴ്സലും (reversal) എങ്ങനെ കൃത്യമായും ശരിയായും രേഖപ്പെടുത്തണം എന്നത് സംബന്ധിച്ച് ഒരു സർക്കുലർ പുറപ്പെടുവിക്കും. ഇൻവോയ്സ് മാനേജ്മെന്റ് സിസ്റ്റം (IMS), ഇലക്ട്രോണിക് ക്രെഡിറ്റ് റിവേഴ്സൽ ആൻഡ് റീക്ലെയിം സ്റ്റേറ്റ്മെന്റ്, കൂടാതെ റിവേഴ്സ് ചാർജ് മെക്കാനിസത്തിന് (RCM) കീഴിൽ അടച്ച നികുതിയുടെയും അതിന് അനുബന്ധമായ ITC-യുടെയും ഇലക്ട്രോണിക് സ്റ്റേറ്റ്മെന്റ് എന്നിവയുടെ പശ്ചാത്തലത്തിലായിരിക്കും ഈ വ്യക്തത നൽകുന്നത്.
5.2 ജിഎസ്ടി റിട്ടേണുകളിലെ നികുതി ബാധ്യതയിലും ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റിലും (ITC) മാറ്റങ്ങൾ വരുത്തുന്നതിനുള്ള ബദൽ സംവിധാനം 2027 ഏപ്രിൽ മാസത്തെ റിട്ടേൺ മുതൽ പ്രാബല്യത്തിൽ കൊണ്ടുവരാൻ GST കൗൺസിൽ ശുപാർശ ചെയ്തു.ഈ നടപടികളിലൂടെ റിട്ടേണുകളിൽ റിപ്പോർട്ട് ചെയ്യുന്ന നികുതി ബാധ്യതയും ITCയും തമ്മിലുള്ള പൊരുത്തക്കേടുകൾ ഗണ്യമായി കുറയ്ക്കാൻ സാധിക്കും. ഇതുവഴി, ഇത്തരം പൊരുത്തക്കേടുകളുടെ അടിസ്ഥാനത്തിൽ പുറപ്പെടുവിക്കുന്ന ഡിമാൻഡ് നോട്ടീസുകളുടെയും സിസ്റ്റം അധിഷ്ഠിത അറിയിപ്പുകളുടെയും എണ്ണം കുറയ്ക്കുന്നതിനൊപ്പം, വിതരണ ശൃംഖലയിലുടനീളം ITC-യുടെ വിശ്വാസ്യത വർധിപ്പിക്കാനും നികുതിദായകർക്ക് ജിഎസ്ടി പാലനം കൂടുതൽ ലളിതവും സുഗമവുമാക്കാനും സാധിക്കും.
5.3 കൂടാതെ, നിർദ്ദേശിക്കപ്പെട്ട പരിഷ്കൃത സംവിധാനം നിശ്ചിത സമയപരിധിക്കുള്ളിലുള്ള അഭിപ്രായരൂപീകരണത്തിനായി (consultation) പൊതുസമൂഹത്തിന് മുന്നിൽ അവതരിപ്പിക്കാൻ കൗൺസിൽ ശുപാർശ ചെയ്തു. ബന്ധപ്പെട്ട കക്ഷികളിൽ നിന്ന് ലഭിക്കുന്ന അഭിപ്രായങ്ങളുടെ അടിസ്ഥാനത്തിൽ, ആവശ്യമായ മാറ്റങ്ങളോ ഭേദഗതികളോ വരുത്തി അവയ്ക്ക് അംഗീകാരം നൽകാൻ കേന്ദ്ര ധനകാര്യമന്ത്രിയെ ചുമതലപ്പെടുത്തി.
A3. റീഫണ്ട് (തിരികെ നൽകൽ) സംബന്ധിച്ച പരിഷ്കരണങ്ങൾ
6. റീഫണ്ടുകളുടെ വേഗത്തിലുള്ളതും സിസ്റ്റം അധിഷ്ഠിതവും സ്വയമേവയുള്ളതുമായ പ്രോസസ്സിംഗ്
6.1 ഇലക്ട്രോണിക് ക്യാഷ് ലെഡ്ജറിലെ അധിക ബാലൻസ്, സീറോ-റേറ്റഡ് സപ്ലൈകൾ, ഇൻവെർട്ടഡ് ഡ്യൂട്ടി സ്ട്രക്ചർ എന്നിവയുമായി ബന്ധപ്പെട്ട റീഫണ്ട് ക്ലെയിമുകൾ സിസ്റ്റം അധിഷ്ഠിതമായി പ്രോസസ്സ് ചെയ്യുന്നതിനും അനുവദിക്കുന്നതിനും ആവശ്യമായ വ്യവസ്ഥകൾ ഏർപ്പെടുത്തുന്നതിനായി, CGST നിയമം, 2017-ലെ വകുപ്പ് 54-ലും അനുബന്ധ CGST ചട്ടങ്ങൾ, 2017-ലും രണ്ട് ഘട്ടങ്ങളിലായി താഴെപ്പറയുന്ന ഭേദഗതികൾ കൊണ്ട് വരാൻ GST കൗൺസിൽ ശുപാർശ ചെയ്തു:
ഒന്നാം ഘട്ടം:
1. ഇലക്ട്രോണിക് ക്യാഷ് ലെഡ്ജറിലെ അധിക ബാലൻസുമായി ബന്ധപ്പെട്ട റീഫണ്ട് ക്ലെയിമുകൾ നികുതി ഉദ്യോഗസ്ഥരുടെ ഇടപെടലില്ലാതെ, സിസ്റ്റം മുഖേന സ്വയമേവ പ്രോസസ്സ് ചെയ്ത് അനുവദിക്കുന്നതിനുള്ള സംവിധാനം ഏർപ്പെടുത്തും.
2. അപേക്ഷ സ്വീകരിച്ചതായി അറിയിപ്പ് (Acknowledgement) നൽകുന്നതിനോ പോരായ്മകൾ ചൂണ്ടിക്കാണിക്കുന്ന അറിയിപ്പ് (Deficiency Memo) പുറപ്പെടുവിക്കുന്നതിനോ ഉള്ള സമയപരിധി 15 ദിവസത്തിൽ നിന്ന് 10 ദിവസമായി കുറയ്ക്കും. അപേക്ഷ സമർപ്പിച്ച തീയതി മുതൽ 10 ദിവസത്തിനുള്ളിൽ ബന്ധപ്പെട്ട നികുതി ഉദ്യോഗസ്ഥൻ Acknowledgement അല്ലെങ്കിൽ Deficiency Memo നൽകിയില്ലെങ്കിൽ, അപേക്ഷ സിസ്റ്റം സ്വയമേവ സ്വീകരിച്ചതായി (Deemed Acknowledgement) കണക്കാക്കും.
3. സീറോ-റേറ്റഡ് സപ്ലൈകൾ (Zero-rated Supplies), ഇൻവെർട്ടഡ് ഡ്യൂട്ടി സ്ട്രക്ചർ (Inverted Duty Structure) എന്നിവയുമായി ബന്ധപ്പെട്ട റീഫണ്ട് ക്ലെയിമുകളിൽ, സിസ്റ്റം നടത്തുന്ന റിസ്ക് വിലയിരുത്തലിന്റെ അടിസ്ഥാനത്തിൽ, ക്ലെയിം ചെയ്ത റീഫണ്ട് തുകയുടെ 90 ശതമാനം വരെ ഉദ്യോഗസ്ഥരുടെ ഇടപെടലില്ലാതെ സിസ്റ്റം മുഖേന താൽക്കാലികമായി (Provisional Basis) അനുവദിക്കുന്നതിനുള്ള സംവിധാനം ഏർപ്പെടുത്തും.
രണ്ടാം ഘട്ടം:
1. റീഫണ്ട് അപേക്ഷ സിസ്റ്റം മുഖേന പരിശോധിച്ച് ആവശ്യമായ പരിശോധനകൾ പൂർത്തിയാക്കിയ ശേഷം, നികുതി ഉദ്യോഗസ്ഥരുടെ ഇടപെടലില്ലാതെ തന്നെ സിസ്റ്റം സ്വയമേവ അപേക്ഷ സ്വീകരിച്ചതായുള്ള രസീത് (Acknowledgement) നൽകുന്നതാണ്.
2. ഇത്തരത്തിൽ രസീത് (Acknowledgement) ലഭിച്ച കേസുകളിൽ, സീറോ-റേറ്റഡ് സപ്ലൈകളുമായി (Zero-rated Supplies) ബന്ധപ്പെട്ട റീഫണ്ട് ക്ലെയിമുകൾ, സിസ്റ്റം നടത്തുന്ന റിസ്ക് വിലയിരുത്തലിന്റെ അടിസ്ഥാനത്തിൽ, ആവശ്യമായിടത്ത് കുടിശ്ശികകൾ ക്രമീകരിച്ച ശേഷം, നികുതി ഉദ്യോഗസ്ഥരുടെ ഇടപെടലില്ലാതെ തന്നെ സിസ്റ്റം സ്വയമേവ മുഴുവൻ റീഫണ്ട് തുകയും അനുവദിക്കുന്നതാണ്.
6.2 റീഫണ്ട് നടപടിക്രമങ്ങൾ കൂടുതൽ വേഗത്തിലും കാര്യക്ഷമമായും പൂർത്തിയാക്കുന്നതിനായി, CGST നിയമം, 2017-ലും CGST ചട്ടങ്ങൾ, 2017-ലും ആവശ്യമായ ഭേദഗതികൾ വരുത്താൻ GST കൗൺസിൽ ശുപാർശ ചെയ്തു. മറ്റ് നടപടികൾക്കൊപ്പം താഴെപ്പറയുന്നവയും ഇതിൽ ഉൾപ്പെടുന്നു:
1. സീറോ-റേറ്റഡ് സപ്ലൈകൾ (Zero-rated Supplies), ഇൻവെർട്ടഡ് ഡ്യൂട്ടി സ്ട്രക്ചർ (Inverted Duty Structure) എന്നിവയുമായി ബന്ധപ്പെട്ട റീഫണ്ട് ക്ലെയിമുകളിൽ, സ്കാൻ ചെയ്ത രേഖകൾ അപ്ലോഡ് ചെയ്യേണ്ടതിന്റെ ആവശ്യം ഒഴിവാക്കുന്നതിനും, അപേക്ഷയിലെ വിവരങ്ങൾ സിസ്റ്റത്തിന് വായിക്കാനാകുന്ന (Machine-readable) ഫോർമാറ്റിൽ ലഭ്യമാക്കുന്നതിനുമായി FORM GST RFD-01-ലെ റീഫണ്ട് അപേക്ഷയിൽ ആവശ്യമായ ഭേദഗതികൾ വരുത്തുന്നു.
2. ചരക്കുകളുടെ സീറോ-റേറ്റഡ് സപ്ലൈകളുടെ വിറ്റുവരവിന് (Turnover) ബാധകമായിരുന്ന ആഭ്യന്തരമായി വിതരണം ചെയ്യുന്ന സമാന ചരക്കുകളുടെ മൂല്യത്തിന്റെ 1.5 മടങ്ങ് എന്ന പരിധി നീക്കം ചെയ്യുന്നതിനായി CGST ചട്ടങ്ങൾ, 2017-ലെ ചട്ടം 89(4)(C)-ൽ ഭേദഗതി വരുത്തുന്നു.
3. CGST, SGST/UTGST, IGST എന്നിവയുടെ ആകെ തുകയ്ക്കാണ് ₹1,000 എന്ന പരിധി ബാധകമാകുന്നതെന്ന് വ്യക്തമാക്കുന്നതിനായി, അതായത് ഈ മൂന്ന് നികുതികളുടെയും സംയുക്ത തുകയെ അടിസ്ഥാനമാക്കിയാണ് പരിധി കണക്കാക്കേണ്ടതെന്ന് വ്യക്തമാക്കുന്ന വ്യാഖ്യാനം ഉൾപ്പെടുത്തുന്നതിനായി CGST നിയമം, 2017-ലെ വകുപ്പ് 54(14)-ൽ ഭേദഗതി വരുത്തുന്നു.
6.3 അപ്പീൽ സമർപ്പിക്കുന്നതിനായി അടച്ച മുൻകൂർ നിക്ഷേപത്തിന്റെ (Pre-deposit) റീഫണ്ടിന് ബാധകമായ പലിശ സംബന്ധിച്ച് കൂടുതൽ വ്യക്തതയും ഉറപ്പും നൽകുന്നതിനായി, GST കൗൺസിൽ താഴെപ്പറയുന്ന ശുപാർശകൾ മുന്നോട്ടുവെച്ചു:
അത്തരം പ്രീ-ഡെപ്പോസിറ്റ് (Pre-deposit) തുക റീഫണ്ട് ചെയ്യുമ്പോൾ ബാധകമായ പലിശ നിരക്ക് സംബന്ധിച്ച് വ്യക്തമായ വ്യവസ്ഥ ഏർപ്പെടുത്തുന്നതിനായി, CGST നിയമം, 2017-ലെ വകുപ്പ് 115 ഒരു സ്വതന്ത്ര വ്യവസ്ഥയായി പുനഃക്രമീകരിക്കുന്നതിനുള്ള ഭേദഗതി വരുത്തുക.
പ്രീ-ഡെപ്പോസിറ്റ് തുക റീഫണ്ട് ചെയ്യുമ്പോൾ അനുവദിക്കേണ്ട പലിശ നിരക്ക് സംബന്ധിച്ച വിഷയങ്ങളിൽ കൂടുതൽ വ്യക്തത നൽകുന്നതിനായി വിശദമായ സർക്കുലർ പുറപ്പെടുവിക്കുക.
6.4 കൂടുതൽ ഓട്ടോമേഷനും കുറഞ്ഞ മാനുഷിക ഇടപെടലുകളും മുഖേന റീഫണ്ട് നടപടിക്രമങ്ങൾ കൂടുതൽ വേഗത്തിലും കാര്യക്ഷമമായും പൂർത്തിയാക്കാൻ ഈ നടപടികൾ സഹായിക്കും. ഇതിലൂടെ അർഹമായ റീഫണ്ടുകൾ സമയബന്ധിതമായി അനുവദിക്കുന്നതിനും, നികുതിദായകർക്ക് വകുപ്പുമായുള്ള നേരിട്ടുള്ള ഇടപെടലുകളും നിയമപാലനവുമായി ബന്ധപ്പെട്ട നടപടിക്രമങ്ങളും മൂലമുണ്ടാകുന്ന സമയവും ചെലവും കുറയ്ക്കുന്നതിനും സാധിക്കും. അതോടൊപ്പം, റീഫണ്ട് നടപടികളിലെ ഓട്ടോമേഷൻ കൂടുതൽ സുതാര്യത, കൃത്യത, ഏകതാനത എന്നിവ ഉറപ്പാക്കുകയും നികുതിദായകരുടെ പണലഭ്യത (Cash Flow) മെച്ചപ്പെടുത്തുകയും ചെയ്യും.
A4. തർക്ക പരിഹാരവുമായി ബന്ധപ്പെട്ട പരിഷ്കാരങ്ങൾ
7.1 ഡിമാൻഡ് നോട്ടീസുകൾ, അഡ്ജുഡിക്കേഷൻ ഉത്തരവുകൾ, അപ്പീൽ ഉത്തരവുകൾ എന്നിവ പുറപ്പെടുവിക്കുന്ന നടപടിക്രമങ്ങൾ കൂടുതൽ കാര്യക്ഷമവും ഏകീകൃതവുമാക്കുന്നതിന് നികുതി ഉദ്യോഗസ്ഥർക്ക് വ്യക്തവും സമഗ്രവുമായ മാർഗ്ഗനിർദ്ദേശങ്ങൾ നൽകുന്നതിനായി വിശദമായ ഒരു സർക്കുലർ പുറപ്പെടുവിക്കാൻ ജിഎസ്ടി കൗൺസിൽ ശുപാർശ ചെയ്തു. നോട്ടീസുകളുടെയും ഉത്തരവുകളുടെയും ഗുണനിലവാരവും വ്യക്തതയും ഉറപ്പാക്കുക, നിശ്ചിത സമയപരിധിക്കുള്ളിൽ അവ പുറപ്പെടുവിക്കുക, ഓരോ കേസിലെയും വസ്തുതകളും സാഹചര്യങ്ങളും ന്യായീകരിക്കുമ്പോൾ മാത്രം തട്ടിപ്പ്, ബോധപൂർവമായ തെറ്റായ വിവരങ്ങൾ നൽകൽ അല്ലെങ്കിൽ വസ്തുതകൾ മറച്ചുവെക്കൽ തുടങ്ങിയ ആരോപണങ്ങൾ ഉന്നയിക്കുക, നികുതിദായകർക്ക് നേരിട്ട് ഹാജരായി വാദം അവതരിപ്പിക്കാനുള്ള അവസരം നൽകുന്നത് ഉൾപ്പെടെയുള്ള സ്വാഭാവിക നീതിയുടെ തത്വങ്ങൾ പാലിക്കുക തുടങ്ങിയ കാര്യങ്ങൾ ഈ മാർഗ്ഗനിർദ്ദേശങ്ങളിൽ ഉൾപ്പെടും.
7.2 നിയമപാലനവുമായി ബന്ധപ്പെട്ട ബാധ്യതകളും നടപടികളും കൂടുതൽ ലളിതവും കാര്യക്ഷമവുമാക്കുന്നതിനായി, CGST നിയമം, 2017-ലെ വകുപ്പ് 73, 74, 74A എന്നിവയിൽ ആവശ്യമായ ഭേദഗതികൾ വരുത്താൻ GST കൗൺസിൽ ശുപാർശ ചെയ്തു. മറ്റ് നടപടികൾക്കൊപ്പം താഴെപ്പറയുന്നവയും ഇതിൽ ഉൾപ്പെടുന്നു:
1. ₹10,000 (CGST + SGST + IGST + Cess എന്നിവയുടെ ആകെ തുക) എന്ന കുറഞ്ഞ പരിധി നിശ്ചയിച്ച്, അതിൽ താഴെയുള്ള നികുതി തുകയുമായി ബന്ധപ്പെട്ട കേസുകളിൽ ഷോ കോസ് നോട്ടീസ് (കാരണം കാണിക്കൽ നോട്ടീസ്) പുറപ്പെടുവിക്കേണ്ടതില്ലെന്ന് വ്യവസ്ഥ ചെയ്യുന്നു. കൂടാതെ, ₹10,000-ൽ താഴെയുള്ള തുകയുമായി ബന്ധപ്പെട്ട് നിലവിൽ പരിഗണനയിലുള്ള നോട്ടീസുകളുടെയും അപ്പീലുകളുടെയും കാര്യത്തിൽ, ഈ കുറഞ്ഞ പരിധി സംബന്ധിച്ച വ്യവസ്ഥ പ്രാബല്യത്തിൽ വരുന്ന തീയതിയിൽ തീർപ്പാകാതെ കിടക്കുന്ന കേസുകൾക്കായി പ്രത്യേക നിയമപരമായ വ്യവസ്ഥ ഏർപ്പെടുത്താനും GST കൗൺസിൽ ശുപാർശ ചെയ്തു. ഇതനുസരിച്ച്, നോട്ടീസ് പുറപ്പെടുവിച്ച സമയത്ത് തന്നെ ₹10,000 എന്ന കുറഞ്ഞ പരിധി നിലവിലുണ്ടായിരുന്നുവെന്ന രീതിയിൽ ഇത്തരം കേസുകൾ പരിഗണിച്ച് തീർപ്പാക്കുന്നതായിരിക്കും.
2. നിശ്ചിത സമയപരിധിക്കുള്ളിൽ നികുതി തുകയും ബാധകമായ പലിശയും പിഴയും ഉൾപ്പെടെ പൂർണ്ണമായി സ്വമേധയാ അടച്ചുതീർക്കുന്ന സാഹചര്യത്തിൽ, പിഴത്തുകയെ ഒരു ‘ചാർജ്’ (Charge) ആയി കണക്കാക്കുന്നതിനുള്ള വ്യവസ്ഥ ഏർപ്പെടുത്തുന്നു.
3. തട്ടിപ്പ് ഉൾപ്പെടാത്ത കേസുകളിൽ, തീർപ്പാക്കൽ ഉത്തരവ് (Adjudication Order) പുറപ്പെടുവിച്ച തീയതി മുതൽ 30 ദിവസത്തിനുള്ളിൽ (വകുപ്പ് 73 പ്രകാരം) അല്ലെങ്കിൽ 60 ദിവസത്തിനുള്ളിൽ (വകുപ്പ് 74A പ്രകാരം) നികുതിയും ബാധകമായ പലിശയും പൂർണ്ണമായി അടച്ചുതീർക്കുന്ന പക്ഷം, പിഴത്തുക 5 ശതമാനമായി കുറയ്ക്കുന്നതിനുള്ള വ്യവസ്ഥ ഏർപ്പെടുത്തുന്നു.
4. തട്ടിപ്പുമായി ബന്ധപ്പെട്ടിട്ടില്ലാത്ത കേസുകളിൽ ബാധകമായ ₹10,000 എന്ന കുറഞ്ഞ പിഴത്തുകയുടെ വ്യവസ്ഥ ഒഴിവാക്കുന്നു.
7.3 CGST നിയമം, 2017-ലെ വകുപ്പ് 125 പ്രകാരമുള്ള പൊതുപിഴയുടെ പരമാവധി പരിധി ₹25,000ൽ നിന്ന് ₹10,000 ആയി കുറയ്ക്കാൻ GST കൗൺസിൽ ശുപാർശ ചെയ്തു.
7.4 നികുതി അടയ്ക്കാനുള്ള ബാധ്യത ഇല്ലാത്തതും പിഴ മാത്രം ചുമത്തിയിട്ടുള്ളതുമായ ഉത്തരവുകൾക്കെതിരെ അപ്പലേറ്റ് അതോറിറ്റിയിലോ അപ്പലേറ്റ് ട്രൈബ്യൂണലിലോ അപ്പീൽ സമർപ്പിക്കുമ്പോൾ കെട്ടിവയ്ക്കേണ്ട മുൻകൂർ നിക്ഷേപത്തിന് (Pre-deposit) പരമാവധി ₹40 കോടി എന്ന പരിധി നിശ്ചയിക്കുന്നതിനായി, CGST നിയമം, 2017-ലെ വകുപ്പ് 107(6), വകുപ്പ് 112(8) എന്നിവയിലെ വ്യവസ്ഥകളിൽ ഭേദഗതി വരുത്താൻ GST കൗൺസിൽ ശുപാർശ ചെയ്തു. ഇതിൽ CGST പ്രകാരം ₹20 കോടിയും SGST/UTGST പ്രകാരം ₹20 കോടിയും ഉൾപ്പെടും. ഈ പരിധി നിശ്ചയിക്കുന്നത് നികുതിദായകരുടെ സാമ്പത്തികഭാരം കുറയ്ക്കുന്നതിനും, ഇത്തരം കേസുകളിൽ അപ്പീൽ മുഖേന നിയമപരമായ പരിഹാരം തേടുന്നത് കൂടുതൽ എളുപ്പവും പ്രായോഗികവുമാക്കുന്നതിനും സഹായിക്കും.
B. ജിഎസ്ടിക്ക് കീഴിലുള്ള മറ്റ് പ്രധാന പരിഷ്കാരങ്ങൾ
B1. ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റിന്റെ (ITC) തടസ്സരഹിത ഒഴുക്ക് ഉറപ്പാക്കുന്നതിനുള്ള പരിഷ്കാരങ്ങൾ
8. മൂലധന വസ്തുക്കൾ (capital goods), ഇൻപുട്ട് സേവനങ്ങൾ എന്നിവയുമായി ബന്ധപ്പെട്ട് സമാഹരിക്കപ്പെട്ട ITC-യുടെ റീഫണ്ട്:
8.1 സീറോ-റേറ്റഡ് സപ്ലൈകളുമായി (Zero-rated Supplies) ബന്ധപ്പെട്ട റീഫണ്ടിന്റെ കാര്യത്തിൽ മൂലധന വസ്തുക്കളിൽ (Capital Goods) സമാഹരിച്ച ITC-യും, ഇൻവെർട്ടഡ് ഡ്യൂട്ടി സ്ട്രക്ചറുമായി (Inverted Duty Structure) ബന്ധപ്പെട്ട റീഫണ്ടിന്റെ കാര്യത്തിൽ ഇൻപുട്ട് സേവനങ്ങൾക്കും (Input Services) മൂലധന വസ്തുക്കൾക്കും (Capital Goods) മേൽ ലഭിച്ച സഞ്ചിത ITC-യും റീഫണ്ട് ചെയ്യുന്നതിനുള്ള വ്യവസ്ഥ ഏർപ്പെടുത്തുന്നതിനായി, CGST നിയമം, 2017-ലെ വകുപ്പ് 54(3)-ലെ പ്രൊവിസോയിലെ ക്ലോസ് (ii)-ലും അനുബന്ധ CGST ചട്ടങ്ങളിലും ഭേദഗതി വരുത്താൻ GST കൗൺസിൽ ശുപാർശ ചെയ്തു.
8.2 ഇൻവെർട്ടഡ് ഡ്യൂട്ടി സ്ട്രക്ചറുമായി (Inverted Duty Structure) ബന്ധപ്പെട്ട്, ഇൻപുട്ട് സേവനങ്ങളിൽ (Input Services) സമാഹരിച്ച ITC-യുടെ റീഫണ്ട് 2026 നവംബർ 1-നോ അതിനുശേഷമോ പ്രയോജനപ്പെടുത്തിയ ഇൻപുട്ട് സേവനങ്ങളുമായി ബന്ധപ്പെട്ട ITC-യ്ക്ക് ബാധകമായിരിക്കുമെന്ന് GST കൗൺസിൽ ശുപാർശ ചെയ്തു.
8.3 സീറോ-റേറ്റഡ് സപ്ലൈകൾ (Zero-rated Supplies), ഇൻവെർട്ടഡ് ഡ്യൂട്ടി സ്ട്രക്ചർ (Inverted Duty Structure) എന്നിവയുമായി ബന്ധപ്പെട്ട് മൂലധന വസ്തുക്കളിൽ (Capital Goods) ലഭിച്ച ITC-യുടെ റീഫണ്ട് 60 മാസത്തേക്ക് തുല്യമായി വിഭജിച്ച് അനുവദിക്കുന്നതിനുള്ള വ്യവസ്ഥ ഏർപ്പെടുത്താൻ GST കൗൺസിൽ ശുപാർശ ചെയ്തു. ഈ വ്യവസ്ഥ 2027 ഏപ്രിൽ 1-നോ അതിനുശേഷമോ മൂലധന വസ്തുക്കളിൽ പ്രയോജനപ്പെടുത്തിയ ITC-യ്ക്ക് മാത്രമേ ബാധകമായിരിക്കുകയുള്ളൂ.
8.4 ഈ നടപടിയിലൂടെ നികുതിദായകർ നേരിടുന്ന പ്രവർത്തന മൂലധനവുമായി ബന്ധപ്പെട്ട സാമ്പത്തിക സമ്മർദ്ദം കുറയ്ക്കുന്നതിനും, ഇൻപുട്ട് സേവനങ്ങൾക്കും (Input Services) മൂലധന വസ്തുക്കൾക്കും (Capital Goods) മേൽ ലഭിക്കുന്ന ITC സമയബന്ധിതമായി പ്രയോജനപ്പെടുത്താനും റീഫണ്ട് ചെയ്യാനും സാധിക്കുന്ന സാഹചര്യം സൃഷ്ടിക്കും. ഇതുവഴി ITC അനാവശ്യമായി തടസ്സപ്പെടുന്നത് ഒഴിവാക്കാനും നികുതിദായകരുടെ പണലഭ്യത മെച്ചപ്പെടുത്താനും കഴിയും.
9. 'ബ്ലോക്ക്ഡ് ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റ്' (ITC) സംബന്ധിച്ച വ്യവസ്ഥകൾ യുക്തിസഹമാക്കുന്നതിനായി CGST നിയമം, 2017-ലെ വകുപ്പ് 17(5) ഭേദഗതി ചെയ്യാൻ GST കൗൺസിൽ ശുപാർശ ചെയ്തു. ഔട്ട്ഡോർ കാറ്ററിംഗ്, ആരോഗ്യം-ജീവൻ ഇൻഷുറൻസ്, ടെലികോം ടവറുകൾ, ഫാക്ടറിക്ക് പുറത്ത് സ്ഥാപിച്ച പൈപ്പ്ലൈനുകൾ, സൗജന്യ സാമ്പിളുകൾ, കാലാവധി കഴിഞ്ഞതിനെത്തുടർന്ന് നിയമപ്രകാരം നശിപ്പിക്കുകയോ എഴുതിത്തള്ളുകയോ ചെയ്യുന്ന ചരക്കുകൾ എന്നിവയുൾപ്പെടെയുള്ള ചില വിതരണങ്ങൾക്ക് ITC ക്ലെയിം ചെയ്യുന്നതിലുള്ള നിയന്ത്രണങ്ങൾ നീക്കം ചെയ്യാൻ ഈ ഭേദഗതി ലക്ഷ്യമിടുന്നു. നികുതികളുടെ 'കാസ്കേഡിംഗ് ഇഫക്റ്റ്' (നികുതിക്ക് മേൽ നികുതി വരുന്ന സാഹചര്യം) കുറയ്ക്കുക, വിതരണ ശൃംഖലയിലുടനീളം ITC-യുടെ ഒഴുക്ക് സുഗമവും തടസ്സരഹിതവുമാക്കുക എന്നിവയാണ് ഇതിന്റെ ലക്ഷ്യം.
B2. ചരക്കുകളുടെയും സേവനങ്ങളുടെയും കയറ്റുമതിയും സീറോ-റേറ്റഡ് സപ്ലൈകളും സംബന്ധിച്ച പരിഷ്കാരങ്ങൾ
10. GST കൗൺസിൽ താഴെപ്പറയുന്ന ശുപാർശകൾ മുന്നോട്ടുവെച്ചു:
1. IGST നിയമം, 2017-ലെ വകുപ്പ് 2(6)-ലെ ഉപ-വകുപ്പ് (v) നീക്കം ചെയ്യുന്നതോടെ, സേവനങ്ങളുടെ വിതരണം "സേവനങ്ങളുടെ കയറ്റുമതി" (export of services) ആയി കണക്കാക്കപ്പെടുന്നതിന്, IGST നിയമം, 2017-ലെ വകുപ്പ് 8-ലെ 'വിശദീകരണം 1' (Explanation 1) പ്രകാരം വിതരണക്കാരനും സ്വീകർത്താവും വ്യത്യസ്ത വ്യക്തികളുടെ സ്ഥാപനങ്ങളാകാൻ പാടില്ലെന്ന നിബന്ധന പാലിക്കേണ്ടതില്ലെന്നാകും. ഈ മാറ്റം ഇന്ത്യൻ സേവന ദാതാക്കൾക്ക് അവരുടെ വിദേശ ഓഫീസുകൾക്കോ ശാഖകൾക്കോ വേണ്ടിയോ അവ വഴിയോ നൽകുന്ന സേവനങ്ങൾക്ക് റീഫണ്ട് ക്ലെയിം ചെയ്യുന്നത് എളുപ്പമാക്കുകയും, അതുവഴി ഇന്ത്യയിൽ നിന്നുള്ള സേവനങ്ങളുടെ കയറ്റുമതി സുഗമമാക്കുകയും പ്രോത്സാഹിപ്പിക്കുകയും ചെയ്യും.
2. ചരക്കുകളുടെയും സേവനങ്ങളുടെയും കയറ്റുമതിയുമായി ബന്ധപ്പെട്ട്, അനുവദനീയമായ രീതിയിൽ വിദേശനാണയത്തിലോ ഇന്ത്യൻ രൂപയിലോ പണം സ്വീകരിക്കുന്നതുമായി ബന്ധപ്പെട്ട വിവിധ വിഷയങ്ങളിൽ വ്യക്തത നൽകുന്നതിനായി വിശദമായ സർക്കുലർ പുറപ്പെടുവിക്കുക.
3. IGST നിയമം, 2017-ലെ വകുപ്പ് 13(3)-ലെ ക്ലോസ് (a) ഒഴിവാക്കുന്നതിലൂടെ, സേവനം സ്വീകരിക്കുന്നയാൾ സേവനം നൽകുന്നയാൾക്ക് നേരിട്ട് ഭൗതികമായി സാധനങ്ങൾ ലഭ്യമാക്കുന്ന സാഹചര്യങ്ങളിൽ, സേവനത്തിന്റെ ‘വിതരണസ്ഥലം’ (Place of Supply) IGST നിയമം, 2017-ലെ വകുപ്പ് 13(2)-ൽ പ്രതിപാദിച്ചിരിക്കുന്ന പൊതുവ്യവസ്ഥ പ്രകാരം, അതായത് സേവനം സ്വീകരിക്കുന്നയാളുടെ സ്ഥാനം അടിസ്ഥാനമാക്കി, നിർണ്ണയിക്കപ്പെടും. ഇതുവഴി വിദേശത്തുള്ള ഉപഭോക്താക്കൾക്ക് ഇത്തരം സേവനങ്ങൾ നൽകുന്ന ഇന്ത്യൻ സേവന ദാതാക്കൾക്ക് GST പ്രകാരമുള്ള കയറ്റുമതി ആനുകൂല്യങ്ങൾ പ്രയോജനപ്പെടുത്താൻ സാധിക്കും.
4. IGST നിയമം, 2017-ലെ വകുപ്പ് 16(1)-ൽ ഒരു വിശദീകരണം കൂട്ടിച്ചേർക്കും. വിദേശത്തുള്ള ഒരു വാങ്ങുന്നയാൾക്ക് സാധനങ്ങൾ വിൽക്കുകയും എന്നാൽ അവ SEZ (സ്പെഷ്യൽ ഇക്കണോമിക് സോൺ) അല്ലെങ്കിൽ FTWZ (ഫ്രീ ട്രേഡ് വെയർഹൗസിംഗ് സോൺ) എന്നിവയിലുള്ള ആ വാങ്ങുന്നയാൾക്ക് കൈമാറുകയും ചെയ്യുന്ന സാഹചര്യത്തിൽ, അതിനുള്ള പണം കൺവെർട്ടബിൾ ഫോറിൻ എക്സ്ചേഞ്ചായോ (മാറ്റിയെടുക്കാവുന്ന വിദേശനാണയം) അല്ലെങ്കിൽ RBI അനുവദിക്കുന്ന പക്ഷം ഇന്ത്യൻ രൂപയിലോ ലഭിക്കുകയാണെങ്കിൽ, അത്തരം വിതരണത്തെ SEZ/FTWZ-ലേക്കുള്ള സാധനങ്ങളുടെ വിതരണമായി കണക്കാക്കും എന്നാണ് ഈ വിശദീകരണം വ്യക്തമാക്കുന്നത്. SEZ/FTWZ-ൽ സൂക്ഷിക്കുന്നതിനോ (warehousing) കൂടുതൽ പ്രോസസ്സ് ചെയ്യുന്നതിനോ വേണ്ടി വിദേശത്തുള്ള വാങ്ങുന്നവർക്ക് സാധനങ്ങൾ നൽകുന്ന ഇന്ത്യൻ നിർമ്മാതാക്കൾക്ക് 'സീറോ-റേറ്റിംഗ്' ആനുകൂല്യം ലഭിക്കുന്നതുമായി ബന്ധപ്പെട്ട് കൂടുതൽ വ്യക്തത ഉറപ്പാക്കാൻ ഇത് സഹായിക്കും.
B3. ജീവിതവും ബിസിനസും സുഗമമാക്കുന്നതിനുള്ള നടപടികൾ
11. അറസ്റ്റ്, നിയമനടപടി എന്നിവയുമായി ബന്ധപ്പെട്ട വ്യവസ്ഥകൾ യുക്തിസഹമാക്കൽ
11.1 CGST നിയമം, 2017-ലെ വകുപ്പ് 69 ഒഴിവാക്കിക്കൊണ്ട്, GST നിയമപ്രകാരമുള്ള അറസ്റ്റ് ചെയ്യുന്നതിനുള്ള അധികാരം പൂർണ്ണമായും ഒഴിവാക്കാൻ GST കൗൺസിൽ ശുപാർശ ചെയ്തു.
11.2 തട്ടിപ്പിനും നികുതി വെട്ടിപ്പിനുമെതിരെ ഫലപ്രദമായ പ്രതിരോധ സംവിധാനം നിലനിർത്തിക്കൊണ്ട്, കൂടുതൽ പുരോഗമനപരവും വിശ്വാസാധിഷ്ഠിതവുമായ നികുതി സംവിധാനത്തെ ശക്തിപ്പെടുത്തുന്നതിനായി, GST കൗൺസിൽ താഴെപ്പറയുന്ന നടപടികൾ ശുപാർശ ചെയ്തു:
നിയമനടപടി സ്വീകരിക്കുന്നതിനുള്ള സാമ്പത്തിക പരിധി ₹1 കോടിയിൽ നിന്ന് ₹5 കോടിയായി ഉയർത്തുന്നു.
CGST നിയമം, 2017-ലെ വകുപ്പ് 132(1)-ലെ ക്ലോസ് (i) ഒഴിവാക്കുകയും, ക്ലോസ് (e)-ൽ ഉള്ള “നികുതി വെട്ടിപ്പ്” (evades tax) എന്ന പ്രയോഗവും ക്ലോസ് (h)-ൽ ഉള്ള “അല്ലെങ്കിൽ മറ്റേതെങ്കിലും രീതിയിൽ കൈകാര്യം ചെയ്യുന്നു” (or in any other manner deals with) എന്ന പ്രയോഗവും നീക്കം ചെയ്യുകയും ചെയ്യുന്നു.
ചരക്കുകളോ സേവനങ്ങളോ യഥാർത്ഥത്തിൽ ലഭിക്കാതെയും സാധുവായ ഇൻവോയ്സോ ബില്ലോ ഇല്ലാതെയും വഞ്ചനാപരമായി ITC നേടുന്ന കുറ്റകൃത്യം മാത്രം ഉൾപ്പെടുത്തുന്നതിനായി, CGST നിയമം, 2017-ലെ വകുപ്പ് 132(1)-ലെ ക്ലോസ് (c)-ൽ ഭേദഗതി വരുത്തുന്നു.
CGST നിയമം, 2017-ലെ വകുപ്പ് 132 പ്രകാരമുള്ള വിവിധ കുറ്റകൃത്യങ്ങൾക്ക് ബാധകമായ ശിക്ഷാ വ്യവസ്ഥകൾ യുക്തിസഹമാക്കുകയും, കുറ്റകൃത്യത്തിന്റെ സ്വഭാവത്തിനും ഗൗരവത്തിനും അനുസൃതമായി ശിക്ഷാ നടപടികൾ ക്രമീകരിക്കുകയും ചെയ്യുന്നു.
12. ഇ-വേ ബില്ലുമായി (E-way Bill) ബന്ധപ്പെട്ട വ്യവസ്ഥകൾ യുക്തിസഹമാക്കൽ
12.1 CGST നിയമം, 2017-ലെ 68, 129, 130 എന്നീ വകുപ്പുകളിൽ ഭേദഗതി വരുത്താൻ GST കൗൺസിൽ ശുപാർശ ചെയ്തു. ഇതിലൂടെ, മറ്റ് കാര്യങ്ങൾക്കൊപ്പം താഴെ പറയുന്നവയും നടപ്പിലാക്കാൻ ലക്ഷ്യമിടുന്നു: -
1.ചരക്ക് കൊണ്ടുപോകുന്ന വാഹനങ്ങൾ കൃത്യമായ വിവരങ്ങളുടെയും വസ്തുതകളുടെയും അടിസ്ഥാനത്തിൽ മാത്രമേ തടഞ്ഞുനിർത്താവൂ. കൂടാതെ, വാഹനം തടഞ്ഞുനിർത്തുന്നതിന് ജോയിന്റ് കമ്മീഷണർ റാങ്കിൽ കുറയാത്ത ഉദ്യോഗസ്ഥന്റെ അനുമതി നിർബന്ധമായിരിക്കും.
2. വാഹനം തടഞ്ഞുനിർത്തുന്ന അതേ സംസ്ഥാനത്ത് ചരക്കിന്റെ വിതരണക്കാരനോ (Supplier) സ്വീകരിക്കുന്നയാളോ (Recipient) സ്ഥിതിചെയ്യുകയോ രജിസ്റ്റർ ചെയ്തിരിക്കുകയോ ചെയ്യുന്ന സാഹചര്യത്തിൽ മാത്രമേ ചരക്ക് പരിശോധിക്കുകയോ, തുടർന്ന് തടഞ്ഞുവെക്കുകയോ (Detention) പിടിച്ചെടുക്കുകയോ (Seizure) ചെയ്യാവൂ. ചരക്ക് കടന്നുപോകുന്ന മറ്റ് സംസ്ഥാനങ്ങളിൽ (Transit States) പരിശോധനയ്ക്കായി വാഹനം തടയാൻ പാടില്ല.
3. ഇ-വേ ബിൽ (E-way Bill) തയ്യാറാക്കിയിട്ടില്ലാത്തതോ, ചരക്കിന്റെ ഉറവിടവും (Place of Origin) ലക്ഷ്യസ്ഥാനവും (Destination) വ്യക്തമാക്കുന്ന ആവശ്യമായ രേഖകൾ വാഹനത്തിൽ ഇല്ലാത്തതോ ആയ സാഹചര്യങ്ങളിൽ, അധികാരപരിധി പരിഗണിക്കാതെ തന്നെ ചരക്ക് പരിശോധിക്കാനും തടഞ്ഞുവെക്കാനും പിടിച്ചെടുക്കാനും സാധിക്കും.
4. യാത്രാമധ്യേയുള്ള (In-transit) ചരക്കുകൾക്കോ വാഹനങ്ങൾക്കോ CGST നിയമത്തിലെ വകുപ്പ് 130 പ്രകാരമുള്ള കണ്ടുകെട്ടൽ (Confiscation) നടപടികൾ ബാധകമായിരിക്കില്ല.
12.2 ഇതിലൂടെ ചരക്കുകളുടെയും വാഹനങ്ങളുടെയും തടസ്സരഹിതമായ നീക്കം ഉറപ്പാക്കാനും, ബിസിനസ് വിതരണ ശൃംഖലയുടെ കാര്യക്ഷമതയും ഗതാഗത സംവിധാനങ്ങളുടെ സുഗമമായ പ്രവർത്തനവും മെച്ചപ്പെടുത്താനും സാധിക്കും.
13. ബൗദ്ധിക സ്വത്തവകാശങ്ങളുടെ (IPR) കൈമാറ്റം സംബന്ധിച്ച വ്യവസ്ഥകളുടെ ഏകീകരണം: IPR-ലെ അവകാശങ്ങൾ താൽക്കാലികമായോ സ്ഥിരമായോ കൈമാറ്റം ചെയ്യുന്നതിനെ ഏകീകൃതമായി ‘സേവനങ്ങളുടെ വിതരണം’ (Supply of Services) ആയി പരിഗണിക്കുന്നതിനായി, CGST നിയമം, 2017-ന്റെ ഷെഡ്യൂൾ-II-ൽ ആവശ്യമായ ഭേദഗതി വരുത്താൻ GST കൗൺസിൽ ശുപാർശ ചെയ്തു. ഇതിലൂടെ GST പാലനം കൂടുതൽ ലളിതമാക്കുന്നതിനും, IPR-കളുമായി ബന്ധപ്പെട്ട അന്താരാഷ്ട്ര അതിർത്തി കടന്നുള്ള ഇടപാടുകൾ കൂടുതൽ സുഗമമാക്കുന്നതിനും സാധിക്കും.
14. നികുതിദായകന് തന്റെ വാദം അവതരിപ്പിക്കാനുള്ള അവസരം ഉറപ്പാക്കുന്നതിനായി CGST ചട്ടങ്ങൾ, 2017-ലെ ചട്ടം 86A-യിൽ ഭേദഗതി: ഇലക്ട്രോണിക് ക്രെഡിറ്റ് ലെഡ്ജറിൽ ലഭ്യമായ തുക മരവിപ്പിക്കുന്നതിനെതിരെ (Blocking) നികുതിദായകന് പരാതി സമർപ്പിക്കാനും, പ്രസ്തുത പരാതിയിൽ ഉചിതമായ ഉദ്യോഗസ്ഥൻ തീരുമാനമെടുക്കുന്നതിന് മുമ്പ് നേരിട്ട് ഹാജരായി വിശദീകരണം നൽകുന്നതിനുള്ള (Personal Hearing) അവസരം ലഭ്യമാക്കാനും വ്യവസ്ഥ ചെയ്യുന്നതിനായി, CGST ചട്ടങ്ങൾ, 2017-ലെ ചട്ടം 86A-യിൽ ഭേദഗതി വരുത്താൻ GST കൗൺസിൽ ശുപാർശ ചെയ്തു.
15. ചെറുകിട നികുതിദായകർക്ക് വൈകിയുള്ള റിട്ടേൺ ഫയലിംഗിനുള്ള പിഴയിൽ (Late Fee) ഇളവ്: മുൻ സാമ്പത്തിക വർഷത്തിൽ ₹5 കോടി വരെ വാർഷിക വിറ്റുവരവുള്ള നികുതിദായകർ, നിശ്ചിത സമയപരിധി കഴിഞ്ഞതിന് ശേഷം അതേ മാസത്തിനുള്ളിൽ തന്നെ വൈകിയ റിട്ടേൺ സമർപ്പിച്ചാൽ, CGST നിയമം, 2017-ലെ വകുപ്പ് 39(1) പ്രകാരമുള്ള വൈകിയുള്ള ഫയലിംഗിനുള്ള പിഴ (Late Fee) ഒഴിവാക്കാൻ GST കൗൺസിൽ ശുപാർശ ചെയ്തു.
16. സർക്കുലറുകളിലൂടെ വിവിധ വിഷയങ്ങളിൽ വ്യക്തത വരുത്തൽ: വിവിധ തലങ്ങളിലുള്ള ഫീൽഡ് ഉദ്യോഗസ്ഥർ (Field Formations) വ്യത്യസ്ത രീതിയിലുള്ള വ്യാഖ്യാനങ്ങൾ നൽകുന്നതുമൂലം ഉണ്ടാകുന്ന ആശയക്കുഴപ്പങ്ങളും അവ്യക്തതകളും ഒഴിവാക്കുന്നതിനും, നികുതി വ്യവസ്ഥകളുടെ ഏകീകൃതമായ പ്രയോഗം ഉറപ്പാക്കുന്നതിനുമായി, താഴെപ്പറയുന്ന വിഷയങ്ങളിൽ വ്യക്തത നൽകുന്ന സർക്കുലറുകൾ പുറപ്പെടുവിക്കാൻ GST കൗൺസിൽ ശുപാർശ ചെയ്തു:
1. ഇൻപുട്ട് സർവീസ് ക്രെഡിറ്റ് വിതരണം ചെയ്യുന്നതിനുള്ള ‘ഇൻപുട്ട് സർവീസ് ഡിസ്ട്രിബ്യൂട്ടർ’ (ISD) സംവിധാനവുമായി ബന്ധപ്പെട്ട വിവിധ വിഷയങ്ങൾ.
2. CGST നിയമം, 2017-ലെ വകുപ്പ് 17(4) പ്രകാരമുള്ള വ്യവസ്ഥകൾ സ്വീകരിക്കുന്ന ബാങ്കിംഗ് കമ്പനികളും NBFC-കൾ ഉൾപ്പെടെയുള്ള ധനകാര്യ സ്ഥാപനങ്ങളും ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റ് (ITC) പ്രയോജനപ്പെടുത്തുന്നതുമായി ബന്ധപ്പെട്ട വിവിധ വിഷയങ്ങൾ.
3. പ്രീ-ഡെപ്പോസിറ്റ് (മുൻകൂർ നിക്ഷേപം) അടയ്ക്കുന്നതുമായി ബന്ധപ്പെട്ട വിവിധ വിഷയങ്ങൾ.
4. ചില പ്രത്യേക സാഹചര്യങ്ങളിൽ ഡെമോൺസ്ട്രേഷൻ വാഹനങ്ങളുമായി ബന്ധപ്പെട്ട് ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റ് (ITC) അനുവദനീയമാണോ എന്നതുമായി ബന്ധപ്പെട്ട വിഷയങ്ങൾ.
5. ബഹുമാനപ്പെട്ട സുപ്രീം കോടതിയുടെ വിധിയുടെ അടിസ്ഥാനത്തിൽ, 2017 ഒക്ടോബർ 23 മുതൽ പ്രാബല്യത്തിൽ വരുന്ന തരത്തിൽ CGST ചട്ടങ്ങൾ, 2017-ലെ റൂൾ 96(10) ഒഴിവാക്കുന്നതുമായി ബന്ധപ്പെട്ട വിഷയങ്ങൾ.
17. വാർഷിക റിട്ടേൺ–ത്രൈമാസ പേയ്മെന്റ് (ARQP) എന്ന ഐച്ഛിക പദ്ധതിയുടെ ആശയരേഖ: മുൻ സാമ്പത്തിക വർഷത്തിൽ ₹5 കോടി വരെ മൊത്തം വിറ്റുവരവുള്ളതും, രജിസ്റ്റർ ചെയ്യാത്ത വ്യക്തികൾക്ക് മാത്രമായി ചരക്കുകളോ സേവനങ്ങളോ (B2C സപ്ലൈകൾ) വിതരണം ചെയ്യുന്നതുമായ നികുതിദായകർക്കായി വാർഷിക റിട്ടേൺ–ത്രൈമാസ പേയ്മെന്റ് (Annual Return–Quarterly Payment – ARQP) എന്ന ഐച്ഛിക പദ്ധതി നടപ്പിലാക്കുന്നതിനുള്ള ആശയരേഖയ്ക്ക് GST കൗൺസിൽ തത്വത്തിൽ അംഗീകാരം നൽകി.
18. GST അനുവർത്തന നടപടികൾ കൂടുതൽ ലളിതവും കാര്യക്ഷമവുമാക്കുന്നതിനായി, GST കൗൺസിൽ താഴെപ്പറയുന്ന ശുപാർശകൾ മുന്നോട്ടുവെച്ചു:
1. CGST നിയമം, 2017-ലെ വകുപ്പ് 16(4) പ്രകാരം ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റ് (ITC) പ്രയോജനപ്പെടുത്തുന്നതിനുള്ള സമയപരിധിയുമായി പൊരുത്തപ്പെടുന്ന തരത്തിൽ, അതേ നിയമത്തിലെ വകുപ്പ് 37, വകുപ്പ് 39 എന്നിവ പ്രകാരം ഔട്ട്വേർഡ് സപ്ലൈകളുടെ (Outward Supplies) സ്റ്റേറ്റ്മെന്റും റിട്ടേണുകളും സമർപ്പിക്കുന്നതിനുള്ള വ്യവസ്ഥകളിൽ ഭേദഗതി വരുത്തുന്നു.
2. CGST നിയമം, 2017-ലെ വകുപ്പ് 9(5)-ൽ ഭേദഗതി വരുത്തി, ഇ-കൊമേഴ്സ് ഓപ്പറേറ്റർമാർ (ECOs) പിന്തുടരുന്ന ബിസിനസ് മാതൃക പരിഗണിക്കാതെ തന്നെ, വിജ്ഞാപനം ചെയ്ത സേവനങ്ങളുമായി ബന്ധപ്പെട്ട് നികുതി അടയ്ക്കുന്നതിനുള്ള അവരുടെ ബാധ്യത സംബന്ധിച്ച് വ്യക്തത വരുത്തുന്നു.
3. ഒന്നിലധികം സാമ്പത്തിക വർഷങ്ങളിലേക്ക് പുറപ്പെടുവിച്ചതിന്റെ അടിസ്ഥാനത്തിൽ വിവിധ കോടതികൾ അസാധുവാക്കിയതായി വിധിച്ച നോട്ടീസുകൾക്ക് സാധുത നൽകുന്നതിനായി, CGST നിയമം, 2017-ൽ വാലിഡേഷൻ ക്ലോസ് (Validation Clause) ഉൾപ്പെടുത്തുന്നു.
4. ₹5 കോടി അല്ലെങ്കിൽ അതിലധികം വാർഷിക വിറ്റുവരവുള്ള നികുതിദായകർക്ക്, റിവേഴ്സ് ചാർജ് മെക്കാനിസത്തിന് (RCM) കീഴിൽ നികുതി അടയ്ക്കേണ്ട രജിസ്റ്റർ ചെയ്യാത്ത വ്യക്തികളിൽ നിന്നുള്ള ആഭ്യന്തര വിതരണങ്ങൾ (Domestic Supplies)ക്കും സേവനങ്ങളുടെ ഇറക്കുമതിക്കും (Import of Services) ഇ-ഇൻവോയ്സിംഗ് (E-invoicing) സംവിധാനം ബാധകമാക്കുന്നു.
19. GST അപ്പലേറ്റ് ട്രൈബ്യൂണലുമായി (GSTAT) ബന്ധപ്പെട്ട വ്യവസ്ഥകളുടെ ഏകീകരണം: ‘ട്രൈബ്യൂണൽസ് പരിഷ്ക്കരണ നിയമം, 2026’, ‘നാഷണൽ ട്രൈബ്യൂണൽസ് കമ്മീഷൻ ആൻഡ് ക്വാളിഫിക്കേഷൻ, സെലക്ഷൻ ആൻഡ് കണ്ടീഷൻസ് ഓഫ് സർവീസ് ഓഫ് ചെയർപേഴ്സൺസ് ആൻഡ് മെമ്പേഴ്സ് ഓഫ് ട്രൈബ്യൂണൽസ് ചട്ടങ്ങൾ, 2026’ എന്നിവയിലെ പ്രസക്തമായ വ്യവസ്ഥകളുമായി GST അപ്പലേറ്റ് ട്രൈബ്യൂണലുമായി ബന്ധപ്പെട്ട വ്യവസ്ഥകൾ പൊരുത്തപ്പെടുത്തുന്നതിനായി, CGST നിയമം, 2017-ലും ‘GSTAT (പ്രസിഡന്റിന്റെയും അംഗങ്ങളുടെയും നിയമനവും സേവന വ്യവസ്ഥകളും) ചട്ടങ്ങൾ, 2023’-ലും ആവശ്യമായ വിവിധ ഭേദഗതികൾ വരുത്തുന്നതിന് GST കൗൺസിൽ അംഗീകാരം നൽകി.
C. ചരക്കുകളുടെയും സേവനങ്ങളുടെയും GST നിരക്കുകളുമായി ബന്ധപ്പെട്ട മാറ്റങ്ങളും വ്യക്തതയും
C1. ചരക്കുകളുമായി ബന്ധപ്പെട്ട GST നിരക്കുകളിലെ മാറ്റങ്ങളും വ്യക്തതയും
1.സബ്ലിമേഷൻ പേപ്പർ HSN ഹെഡിംഗ് 4809-ന് കീഴിൽ വർഗീകരിക്കപ്പെടുന്നതായി വ്യക്തത വരുത്തുന്നു. ഇതുമായി ബന്ധപ്പെട്ട മുൻകാല കേസുകൾ ‘As is where is’ അടിസ്ഥാനത്തിൽ തീർപ്പാക്കാനും തീരുമാനിച്ചിട്ടുണ്ട്.
2. GST നിരക്ക് പട്ടികയിലെ കളിപ്പാട്ടങ്ങളുമായി ബന്ധപ്പെട്ട വിജ്ഞാപനത്തിലെ വിവരണം, കസ്റ്റംസ് താരിഫ് നിയമം, 1975-ലെ ഹെഡിംഗ് 9503-ൽ ഉൾപ്പെടുന്ന എല്ലാ തരത്തിലുള്ള കളിപ്പാട്ടങ്ങളെയും, പാവകൾ, പസിലുകൾ തുടങ്ങിയവ ഉൾപ്പെടെ, ഉൾക്കൊള്ളുന്നതാണെന്ന് വ്യക്തമാക്കുന്നു. ഇത് ട്രൈസൈക്കിളുകൾ, സ്കൂട്ടറുകൾ, പെഡൽ കാറുകൾ എന്നിവയിൽ മാത്രം പരിമിതപ്പെടുന്നതല്ല. (വിജ്ഞാപനം നമ്പർ 09/2025-CTR, 17.09.2025-ലെ ഷെഡ്യൂൾ I-ലെ ക്രമനമ്പർ 497, ഷെഡ്യൂൾ II-ലെ ക്രമനമ്പർ 616 എന്നിവ പ്രകാരം.)
3. Fertilizer (Inorganic, Organic or Mixed) (Control) Order, 1985-ലെ ഷെഡ്യൂൾ VI പ്രകാരം രജിസ്റ്റർ ചെയ്ത കടൽപായലിൽ നിന്നുള്ള ബയോ-സ്റ്റിമുലന്റുകൾ വളങ്ങളായി HSN ഹെഡിംഗ് 3101-ന് കീഴിൽ വർഗീകരിക്കാമെന്ന് വ്യക്തമാക്കുന്നു. ഇതുമായി ബന്ധപ്പെട്ട മുൻകാല കേസുകൾ ‘As is where is’ അടിസ്ഥാനത്തിൽ തീർപ്പാക്കാനും തീരുമാനിച്ചിട്ടുണ്ട്. ഇതുസംബന്ധിച്ച വിശദീകരണം വിജ്ഞാപനം നമ്പർ 09/2025-CTR-ലെ ഷെഡ്യൂൾ I-ലെ ക്രമനമ്പർ 237-ൽ ഉൾപ്പെടുത്തും.
4.GST മാർജിൻ സ്കീമിന് കീഴിൽ ഉപയോഗിച്ച വാഹനങ്ങൾ വിതരണം ചെയ്യുന്നവർക്ക്, ഉപയോഗിച്ച വാഹനങ്ങൾ ഒഴികെയുള്ള സ്പെയർ പാർട്സ്, അറ്റകുറ്റപ്പണികൾ, സാങ്കേതിക സേവനങ്ങൾ, വാടക, മാർക്കറ്റിംഗ്, പരസ്യം ചെയ്യൽ തുടങ്ങിയ ഇൻപുട്ടുകളിലും ഇൻപുട്ട് സേവനങ്ങളിലും ITC പ്രയോജനപ്പെടുത്താൻ അനുവാദമുണ്ടെന്ന് വ്യക്തമാക്കുന്നു. ഈ പദ്ധതിയിലെ ITC-യുമായി ബന്ധപ്പെട്ട നിയന്ത്രണം വാങ്ങിയ ഉപയോഗിച്ച വാഹനങ്ങൾക്ക് അടച്ച നികുതിയുടെ കാര്യത്തിൽ മാത്രമേ ബാധകമാകൂ. (വിജ്ഞാപനം നമ്പർ 8/2018-Central Tax (Rate), 9/2018-Integrated Tax (Rate), 1/2018-Compensation Cess (Rate) എന്നിവ പ്രകാരം.)
5. പ്ലാസ്റ്റിക്, ഇലക്ട്രിക്കൽ-ഇലക്ട്രോണിക്സ്, ടയർ എന്നിവയുടെ അവശിഷ്ടങ്ങളും ഉപയോഗിച്ച പാചക എണ്ണയും രജിസ്റ്റർ ചെയ്യാത്ത വ്യക്തിയിൽ നിന്ന് രജിസ്റ്റർ ചെയ്ത വ്യക്തിക്ക് വിതരണം ചെയ്യുന്ന സാഹചര്യത്തിൽ റിവേഴ്സ് ചാർജ് മെക്കാനിസം (RCM) ബാധകമാക്കുന്നു. വിതരണക്കാരൻ നിശ്ചിത രജിസ്ട്രേഷൻ പരിധി (Threshold Limit) മറികടന്നാൽ രജിസ്ട്രേഷൻ എടുക്കേണ്ടതുണ്ട്. എന്നാൽ, വിതരണക്കാരൻ ഈ പരിധിക്ക് താഴെയാണെങ്കിലും, RCM പ്രകാരം നികുതി അടയ്ക്കേണ്ട രജിസ്റ്റർ ചെയ്ത സ്വീകർത്താവ് നികുതി അടയ്ക്കേണ്ടതാണ്. കൂടാതെ, രജിസ്റ്റർ ചെയ്ത വ്യക്തിയിൽ നിന്ന് മറ്റൊരു രജിസ്റ്റർ ചെയ്ത വ്യക്തിയിലേക്ക് (B2B) ഇത്തരം അവശിഷ്ടങ്ങൾ വിതരണം ചെയ്യുമ്പോൾ 2% നിരക്കിൽ ടാക്സ് ഡിഡക്റ്റഡ് അറ്റ് സോഴ്സ് (TDS) ബാധകമാക്കുന്നു.
6. സൈലിയം വിത്തുകൾ പുതിയതോ, തണുപ്പിച്ചതോ/ശീതീകരിച്ചതോ (Chilled/Frozen), ഉണക്കിയതോ ആയാലും, അവയുടെ വിതരണത്തിന് ‘നിൽ’ (NIL) GST നിരക്ക് ബാധകമാണെന്ന് വ്യക്തമാക്കുന്നു.
7. പുതിയ ട്രാക്ടർ ടയറുകൾക്ക് ബാധകമായ GST നിരക്കുമായി റീ-ത്രെഡ് ചെയ്ത ട്രാക്ടർ ടയറുകളുടെ നികുതി നിരക്ക് ഏകീകരിക്കുന്നതിനായി, നിലവിലുള്ള നിരക്കിലെ അപാകത പരിഹരിക്കുന്നു.
8. 2017 ജൂലൈ 1 മുതൽ 2022 സെപ്റ്റംബർ 30 വരെയുള്ള കാലയളവിൽ ഇരുചക്ര-നാല് ചക്ര വാഹനങ്ങളുടെ മേൽ കാന്റീൻ സ്റ്റോഴ്സ് ഡിപ്പാർട്ട്മെന്റ് (CSD) ചുമത്താത്ത കോമ്പൻസേഷൻ സെസ് (Compensation Cess) ഒഴിവാക്കുന്നതിനും, 2017 ജൂലൈ 1 മുതൽ 2022 മാർച്ച് 31 വരെയുള്ള കാലയളവിൽ ഏരിയേറ്റഡ് ഡ്രിങ്കുകളുടെ (aerated drinks) മേൽ CSD-കളും യൂണിറ്റ് റൺ കാന്റീനുകളും ചുമത്താത്ത കോമ്പൻസേഷൻ സെസ് ഒഴിവാക്കുന്നതിനും വേണ്ടി.
C2. സേവനങ്ങളുമായി ബന്ധപ്പെട്ട ശുപാർശകൾ
1. വൈദ്യുത വാഹനങ്ങൾ ഉപയോഗിച്ചുള്ള യാത്രാ ഗതാഗതവും മോട്ടോർ വാഹനങ്ങൾ വാടകയ്ക്ക് നൽകുന്നതും സംബന്ധിച്ച GST വ്യവസ്ഥകളിലെ വ്യക്തത
വൈദ്യുത വാഹനങ്ങൾ ഉപയോഗിച്ച് ഓപ്പറേറ്ററുടെ സേവനത്തോടെയുള്ള യാത്രാ ഗതാഗത സേവനങ്ങൾക്കും വാഹന വാടക സേവനങ്ങൾക്കും 5% ജിഎസ്ടി (GST) നിരക്ക് തിരഞ്ഞെടുക്കാവുന്നതാണ്. എന്നാൽ, ഇതിനായി ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റ് (ITC) ക്ലെയിം ചെയ്യുന്നതിൽ നിയന്ത്രണങ്ങൾ ഉണ്ടായിരിക്കും; കൂടാതെ, വാഹനത്തിന്റെ ബാറ്ററി ചാർജ് ചെയ്യുന്നതിനുള്ള ചെലവ് സേവനത്തിനായി ഈടാക്കുന്ന ആകെ തുകയിൽ ഉൾപ്പെടുത്തിയിരിക്കുകയും വേണം. വൈദ്യുത വാഹനങ്ങൾ ഉപയോഗിക്കുന്ന സേവനദാതാക്കൾക്ക് 5% ജിഎസ്ടി നിരക്ക് തിരഞ്ഞെടുക്കാമെങ്കിലും, അവർക്ക് ക്ലെയിം ചെയ്യാവുന്ന ഐടിസി (ITC)-യുടെ കാര്യത്തിൽ നിശ്ചിത നിയന്ത്രണങ്ങൾ ബാധകമായിരിക്കും.
2. ഇ-കൊമേഴ്സ് ഓപ്പറേറ്റർമാർ (ECOs) വഴി നൽകുന്ന ഗതാഗത, വിതരണ സേവനങ്ങൾ:
CGST നിയമം, 2017-ലെ വകുപ്പ് 9(5)-ന്റെ പരിധിയിൽ ഡെലിവറി സേവനങ്ങൾ (കൊറിയർ, തപാൽ സേവനങ്ങൾ ഒഴികെ) ഉൾപ്പെടുത്തുകയും, അത്തരം സേവനങ്ങൾ നൽകുന്ന വ്യക്തി CGST നിയമം, 2017-ലെ വകുപ്പ് 22(1) പ്രകാരം GST രജിസ്ട്രേഷന് ബാധ്യസ്ഥനല്ലാത്ത സാഹചര്യത്തിൽ, ഈ സേവനങ്ങൾക്ക് ITC ലഭ്യമല്ലാത്ത 5% GST നിരക്ക് ഏർപ്പെടുത്തുകയും ചെയ്യുന്നു.
ഇ-കൊമേഴ്സ് ഓപ്പറേറ്റർ (ECO) വഴി വിതരണം ചെയ്യുകയോ ഓർഡർ ചെയ്യുകയോ ചെയ്യുന്ന ചരക്കുകളുമായി ബന്ധപ്പെട്ട ഡെലിവറി സേവനങ്ങൾക്ക്, ITC ലഭ്യമല്ലാത്ത 5% GST നിരക്ക് ഏർപ്പെടുത്തുന്നു.
ഇ-കൊമേഴ്സ് ഓപ്പറേറ്റർ (ECO) വഴി വിതരണം ചെയ്യുകയോ ഓർഡർ ചെയ്യുകയോ ചെയ്യുന്ന ചരക്കുകൾ രജിസ്റ്റർ ചെയ്യാത്ത വ്യക്തികളിലേക്ക് എത്തിക്കുന്നതിന് ചരക്ക് ഗതാഗത ഏജൻസി (GTA) നൽകുന്ന സേവനങ്ങൾക്ക്, നിലവിൽ ലഭ്യമായ GST ഇളവ് പിൻവലിക്കുന്നു. ഈ ഇളവ് വിജ്ഞാപനം നമ്പർ 12/2017-Central Tax (Rate)-ലെ എൻട്രി 21A പ്രകാരമുള്ളതാണ്.
3. മോട്ടോർ വാഹനങ്ങൾ പാട്ടത്തിന് നൽകുന്നതുമായി (leasing) ബന്ധപ്പെട്ട ഇടപാടുകൾ
മോട്ടോർ വാഹനങ്ങൾ പാട്ടത്തിന് നൽകുന്നതിനിടയിൽ പാട്ടത്തിന് നൽകുന്നയാൾ (lessor) വഹിക്കുകയും പിന്നീട് പാട്ടത്തിനെടുക്കുന്നയാളിൽ (lessee) നിന്ന് ഈടാക്കുകയും ചെയ്യുന്ന രജിസ്ട്രേഷൻ ചാർജുകൾ, റോഡ് നികുതി, ഇൻഷുറൻസ്, ഫാസ്റ്റ്-ടാഗ് (FASTag) ചാർജുകൾ തുടങ്ങിയ നിയമപരമായതും അനുബന്ധമായതുമായ തുകകളുടെ കാര്യത്തിലുള്ള ജിഎസ്ടി (GST) നടപടിക്രമങ്ങൾ വ്യക്തമാക്കുന്നതിന്.
4. ഒരേ ബിസിനസ് മേഖലയിലെ ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റ്
യാത്രക്കാരുടെ ഗതാഗതം, ടൂർ ഓപ്പറേറ്റർ സേവനങ്ങൾ, മോട്ടോർ വാഹനങ്ങളുടെ വാടക സേവനങ്ങൾ എന്നിവയ്ക്ക് നിലവിൽ അനുവദിച്ചിരിക്കുന്ന രീതിക്ക് സമാനമായി, താഴെപ്പറയുന്ന സേവനങ്ങൾക്കും പരിമിതമായ ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റ് (ITC) പ്രയോജനപ്പെടുത്താൻ അനുമതി നൽകുന്നു: റെസ്റ്റോറന്റ്/ഔട്ട്ഡോർ കാറ്ററിംഗ് സേവനങ്ങൾ, ഒരു യൂണിറ്റിന് പ്രതിദിനം ₹7,500 വരെ മൂല്യമുള്ള ഹോട്ടൽ താമസ സേവനങ്ങൾ, ജിം/ഫിറ്റ്നസ് സേവനങ്ങൾ എന്നിവ.
5. നിർദ്ദിഷ്ട സംസ്ഥാനങ്ങളിലേക്കും തിരിച്ചുമുള്ള ഹെലികോപ്റ്റർ മുഖേനയുള്ള ഗതാഗതം
വടക്കുകിഴക്കൻ സംസ്ഥാനങ്ങൾ, സിക്കിം, പശ്ചിമ ബംഗാളിലെ ബാഗ്ഡോഗ്ര എന്നിവിടങ്ങളിലെ വിമാനത്താവളങ്ങൾ/ഹെലിപാഡുകൾ തമ്മിൽ സീറ്റ്-ഷെയറിംഗ് അടിസ്ഥാനത്തിൽ ഹെലികോപ്റ്റർ മുഖേനയുള്ള യാത്രാ ഗതാഗത സേവനങ്ങൾക്ക് GST-യിൽ ഇളവ് അനുവദിക്കുന്നു.
6. വിതയ്ക്കാനുദ്ദേശിച്ചുള്ള വിത്തുകളുടെ സംഭരണം അല്ലെങ്കിൽ വെയർഹൗസിംഗ്:
വിതയ്ക്കാനായി ഉദ്ദേശിച്ചുള്ള വിത്തുകൾ സംഭരിക്കുന്നതിനോ വെയർഹൗസുകളിൽ സൂക്ഷിക്കുന്നതിനോ ഉള്ള സേവനങ്ങളെ ജിഎസ്ടിയിൽ (GST) നിന്ന് ഒഴിവാക്കുന്നു.
7. കാപ്പി സംസ്കരണം (Curing of coffee):
കാപ്പി സംസ്കരണക്കാർ (coffee curers) കാപ്പി കർഷകർക്ക് നൽകുന്ന കാപ്പി സംസ്കരണ സേവനങ്ങളെ (കാപ്പി ക്യൂറിംഗ്) ജിഎസ്ടിയിൽ നിന്ന് ഒഴിവാക്കുന്നു.
8. സീമെൻസ് പ്രൊവിഡന്റ് ഫണ്ട് ഓർഗനൈസേഷന്റെ സേവനങ്ങളുടെ നികുതി ബാധ്യത
സീമെൻസ് പ്രൊവിഡന്റ് ഫണ്ട് ആക്റ്റ്, 1966-ന്റെ പരിധിയിൽ വരുന്ന വ്യക്തികൾക്ക് സീമെൻസ് പ്രൊവിഡന്റ് ഫണ്ട് ഓർഗനൈസേഷൻ (SPFO) നൽകുന്ന സേവനങ്ങളെ ജിഎസ്ടിയിൽ (GST) നിന്ന് ഒഴിവാക്കുന്നതിനായി.
9. ഗവേഷണ-വികസന സേവനങ്ങൾ
വിജ്ഞാപനം 12/2017–Central Tax (Rate)-ലെ എൻട്രി 44A പ്രകാരമുള്ള GST ഇളവിന് അർഹത നിർണയിക്കുന്നതിനായി, ഗവേഷണ-വികസന സേവനങ്ങൾ നൽകുന്ന സ്ഥാപനത്തിന്റെയോ സംഘടനയുടെയോ മേധാവിക്ക് സ്വയം സാക്ഷ്യപ്പെടുത്തൽ (Self-Certification) നടത്തുന്നതിനുള്ള ലളിതമായ സംവിധാനം ഏർപ്പെടുത്തുന്നു. പ്രസ്തുത സേവനം കൺസൾട്ടൻസി സേവനമല്ലെന്നും, ഗവേഷണ-വികസന സ്വഭാവമുള്ള പ്രവർത്തനമാണെന്നും ഈ സ്വയം സാക്ഷ്യപ്പെടുത്തലിലൂടെ സ്ഥിരീകരിക്കേണ്ടതാണ്.
10. വിദേശ ഷിപ്പിംഗ് കമ്പനികളുടെ ഇന്ത്യൻ സ്ഥാപനങ്ങൾ നടത്തുന്ന സേവന ഇറക്കുമതി
ഇന്ത്യയിലുള്ള ഒരു വിദേശ ഷിപ്പിംഗ് കമ്പനിയുടെ സ്ഥാപനം, തങ്ങളുടെ തന്നെ വിദേശത്തുള്ള മറ്റൊരു സ്ഥാപനത്തിൽ നിന്നോ ബന്ധപ്പെട്ട വ്യക്തിയിൽ നിന്നോ പ്രതിഫലം കൂടാതെ സേവനങ്ങൾ ഇറക്കുമതി ചെയ്യുന്നത് ജിഎസ്ടിയിൽ (GST) നിന്ന് ഒഴിവാക്കുന്നു;
ഇതുമായി ബന്ധപ്പെട്ട മുൻകാല ഇടപാടുകളെ നിലവിലുള്ള അവസ്ഥയിൽത്തന്നെ (as is where is basis) ക്രമപ്പെടുത്തുക.
11. ദേശീയപാതാ പദ്ധതികൾക്കായി ‘ടോൾ–ഓപ്പറേറ്റ്–ട്രാൻസ്ഫർ’ (TOT) മാതൃകയിൽ NHAI-ക്ക് നൽകുന്ന മുൻകൂർ/കൺസെഷൻ തുക
12. TOT മാതൃകയിലുള്ള ദേശീയപാതാ പദ്ധതികളുടെ പ്രവർത്തന-പരിപാലന (O&M) സേവനങ്ങൾ
TOT മാതൃകയിലുള്ള ദേശീയപാതാ പദ്ധതികളിൽ കൺസെഷനർമാർ കൺസെഷൻ അതോറിറ്റിക്ക് നൽകുന്ന പ്രവർത്തന-പരിപാലന (Operation and Maintenance – O&M) സേവനങ്ങളുടെ മൂല്യം നിർണയിക്കുന്നതിനും, അത്തരം സേവനങ്ങൾക്ക് GST അടയ്ക്കേണ്ട സമയക്രമം സംബന്ധിച്ചും പ്രത്യേക നടപടിക്രമം ഏർപ്പെടുത്തുന്നു.
13. ബാങ്കുകളിലെ ഫണ്ട് ട്രാൻസ്ഫർ പ്രൈസിംഗ് സംവിധാനം
ബാങ്കുകളുടെ ഫണ്ട് ട്രാൻസ്ഫർ പ്രൈസിംഗ് (Fund Transfer Pricing – FTP) സംവിധാനത്തിന്റെ ഭാഗമായി, ഹെഡ് ഓഫീസും ശാഖകളും തമ്മിൽ ഫണ്ടുകൾ നാമമാത്രമായി (Notional) കൈമാറുന്നതുമായി ബന്ധപ്പെട്ട് അക്കൗണ്ട് ബുക്കുകളിൽ ‘പലിശ’ (Interest) എന്ന നിലയിൽ രേഖപ്പെടുത്തുന്ന തുക, വിജ്ഞാപനം നമ്പർ 12/2017–Central Tax (Rate)-ൽ നൽകിയിരിക്കുന്ന ‘പലിശ’ എന്ന നിർവചനത്തിന്റെ പരിധിയിൽ ഉൾപ്പെടുന്നതാണെന്ന് വ്യക്തമാക്കുന്നു.
കുറിപ്പ്: ബന്ധപ്പെട്ട എല്ലാ കക്ഷികൾക്കും എളുപ്പത്തിൽ മനസ്സിലാക്കുന്നതിനായി, GST കൗൺസിലിന്റെ പ്രധാന തീരുമാനങ്ങൾ ലളിതവും വ്യക്തവുമായ ഭാഷയിൽ ഈ പത്രക്കുറിപ്പിൽ അവതരിപ്പിച്ചിരിക്കുന്നു. ഈ തീരുമാനങ്ങൾ ബന്ധപ്പെട്ട സർക്കുലറുകൾ, വിജ്ഞാപനങ്ങൾ, നിയമഭേദഗതികൾ എന്നിവയിലൂടെ ഔദ്യോഗികമായി നടപ്പിലാക്കുന്നതാണ്. അത്തരം സർക്കുലറുകൾ, വിജ്ഞാപനങ്ങൾ, നിയമഭേദഗതികൾ എന്നിവയ്ക്കു മാത്രമേ നിയമപരമായ പ്രാബല്യം ഉണ്ടാകുകയുള്ളൂ.