अर्थ मंत्रालय
जीएसटी परिषदेच्या 57 व्या बैठकीतील शिफारसी
जीएसटी परिषदेने जीएसटी अंतर्गत अटकेच्या तरतुदी वगळण्याची शिफारस केली
जीएसटी परिषदेने फौजदारी खटला चालवण्याची मर्यादा ₹1 कोटीवरून ₹5 कोटींपर्यंत वाढवण्याची शिफारस केली
जीएसटी परिषदेने सर्वसाधारण दंड ₹25,000 वरून ₹10,000 पर्यंत कमी करण्याची शिफारस केली
जीएसटी परिषदेने इनपुट टॅक्स क्रेडिट आणि रिफंडसाठी व्यापक पात्रतेची शिफारस केली
जीएसटी परिषदेने नोंदणी आणि अनुपालन प्रक्रिया अधिक सुलभ करण्याची शिफारस केली
जीएसटी परिषदेने व्यवसायांसाठी खेळते भांडवल सुधारण्यासाठी रिफंड जलद गतीने देण्याची शिफारस केली
जीएसटी परिषदेने जीएसटी सूचना आणि कार्यवाहीसाठी एकसमान मानकांची शिफारस केली
जीएसटी परिषदेने राज्यांदरम्यान माल वाहतूक अधिक सुलभ करण्यासाठी उपाययोजनांची केली शिफारस
जीएसटी परिषदेने गोपनीय माहितीच्या आधारे आणि अधिकृतरीत्या मालाची तपासणी करण्यासाठी वाहने अडवण्याबाबत केली शिफारस
जीएसटी परिषदेने ई-कॉमर्स प्लॅटफॉर्मवरील छोट्या विक्रेत्यांसाठी जीएसटी नोंदणी सुलभ करण्याची केली शिफारस
जीएसटी परिषदेने सेवा निर्यातीला चालना देण्यासाठी उपाययोजनांची केली शिफारस
जीएसटी परिषदेने 5 कोटी रुपयांपर्यंत उलाढाल असलेल्या आणि थेट ग्राहकांशी व्यवहार करणाऱ्या लघु व्यवसायांसाठी ऐच्छिक योजनेला तत्त्वतः मंजुरी दिली
Posted On:
08 OCT 2026 10:30PM by PIB Mumbai
नवी दिल्ली, 8 ऑक्टोबर 2026
केंद्रीय वित्त आणि कॉर्पोरेट व्यवहार मंत्री निर्मला सीतारामन यांच्या अध्यक्षतेखाली जीएसटी परिषदेची 57 वी बैठक आज नवी दिल्ली येथे पार पडली.
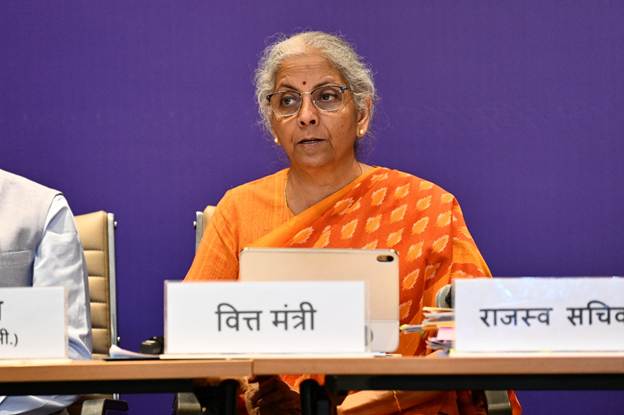
यामध्ये दिल्ली, गोवा, हरियाणा, जम्मू-काश्मीर, कर्नाटक, केरळ, महाराष्ट्र आणि मेघालयचे मुख्यमंत्री; मणिपूर व तेलंगणाचे उपमुख्यमंत्री; विधानसभा असलेल्या राज्ये/केंद्रशासित प्रदेशांचे वित्तमंत्री व वरिष्ठ सदस्य; महसूल विभागाचे सचिव; 'केंद्रीय अप्रत्यक्ष कर आणि सीमाशुल्क मंडळाचे अध्यक्ष व सदस्य आणि वित्त मंत्रालयाचे वरिष्ठ अधिकारी यांचा समावेश होता.
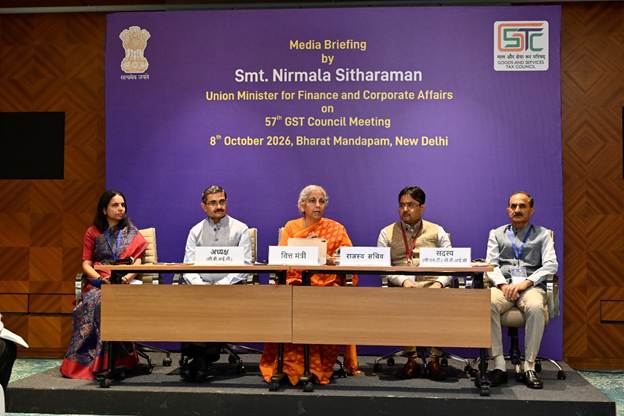
गेल्या वर्षी जीएसटी परिषदेच्या 56 व्या बैठकीतील शिफारशींनुसार करण्यात आलेल्या नवीन पिढीच्या सुधारणांमध्ये दर सुसूत्रीकरण आणि दर कपातीवर लक्ष केंद्रित करण्यात आले होते. आज झालेल्या 57 व्या बैठकीत, जीएसटी परिषदेने प्रामुख्याने नोंदणी, रिटर्न, रिफंड आणि न्यायनिर्णय यांसारख्या प्रक्रिया सुधारणा; विशिष्ट वस्तू आणि सेवांच्या पुरवठ्यावर जीएसटी लागू होण्याबाबत स्पष्टीकरण; आणि व्यापार सुलभता व जीएसटीमधील अनुपालन सुव्यवस्थित करण्यासाठी इतर उपाययोजनांसंबंधी शिफारशी केल्या आहेत. शंकांचे निरसन करण्यासाठी वारंवार विचारले जाणारे प्रश्न (FAQs) जारी केले जात आहेत. 57 व्या जीएसटी परिषदेच्या बैठकीतील प्रमुख शिफारशी खालीलप्रमाणे आहेत:
अ. प्रक्रिया सुधारणा
अ1. नोंदणी संबंधित सुधारणा
1. अर्ज दाखल करणे आणि त्यावर प्रक्रिया करण्याबाबत स्पष्ट मार्गदर्शक तत्त्वांसह नोंदणी प्रक्रिया सुव्यवस्थित करणे.
1.1 जीएसटी परिषदेच्या 56 व्या बैठकीतील शिफारशींनुसार, ज्या प्रकरणांमध्ये अर्जदाराला दरमहा 2.5 लाख रुपयांपेक्षा जास्त आयटीसी (ITC) हस्तांतरित करायचा नाही, अशा प्रकरणांत सीजीएसटी (CGST) नियम, 2017 च्या नियम 14 ए अन्वये पोर्टलद्वारे कोणत्याही अधिकाऱ्याच्या हस्तक्षेपाशिवाय स्वयंचलित नोंदणी प्रदान केली जात आहे. उर्वरित प्रकरणांमधील नोंदणी अर्जांची प्रक्रिया सुव्यवस्थित करण्यासाठी, जीएसटी परिषदेने 57व्या बैठकीत खालील शिफारशी केल्या आहेत:
1. नोंदणी अर्ज भरणे आणि त्यावरील प्रक्रिया सुलभ करण्यासाठी, जीएसटी नोंदणीसाठी आवश्यक कागदपत्रे आणि माहिती तसेच वारंवार विचारले जाणारे प्रश्न (FAQs) यांचा समावेश असलेले सर्वसमावेशक परिपत्रक जारी करणे.
2. 'FORM GST REG-01' मधील नोंदणी अर्जात सुधारणा करून तिथे विहित कागदपत्रे/माहिती निवडण्यासाठी 'ड्रॉप-बॉक्स'ची सुविधा उपलब्ध करून देणे; जेणेकरून सादर करावयाच्या कागदपत्रांबाबत किंवा माहितीबाबत करदाते आणि कर अधिकारी या दोघांनाही स्पष्टता मिळेल.
3.नोंदणी अर्ज योग्य रीतीने भरण्यास मदत करण्यासाठी, जीएसटी पोर्टलवर वापरकर्त्यास अनुकूल इंटरफेस उपलब्ध करून देणे; ज्यामध्ये स्पष्ट नेव्हिगेशन मार्ग, ड्रॉप-डाऊन लिस्ट , टूल-टिप्स आणि संदर्भासहित मार्गदर्शन यांसारख्या सुविधांचा समावेश असेल.
1.2 यामुळे योग्य माहिती किंवा तपशीलांच्या अभावामुळे नोंदणी अर्जांबाबत होणारे अर्ज नामंजूर होण्याचे प्रकार आणि विचारल्या जाणाऱ्या प्रश्नांचे /शंकांचे प्रमाण कमी होईल, तसेच कर अधिकाऱ्यांकडून नोंदणी अर्जांवरील प्रक्रियेला गती मिळेल.
2. जीएसटी नोंदणीमध्ये सुधारणा करण्यासाठी प्रक्रियेचे सुसूत्रीकरण:
2.1 GST परिषदेने सीजीएसटी नियम, 2017 च्या नियम 19 मध्ये सुधारणा करण्याची शिफारस केली आहे. यानुसार, व्यवसायाचे मुख्य ठिकाण (PPoB) याच्याशी संबंधित बाबी वगळता, पोर्टलवरील नोंदणीच्या इतर सर्व तपशीलांमधील सुधारणांना आपोआप मान्यता दिली जाईल. तसेच, सीजीएसटी नियम, 2017 च्या नियम 14A (automatic route) अंतर्गत नोंदणीकृत करदात्यांच्या बाबतीत, व्यवसायाच्या मुख्य ठिकाणासह (PPoB) नोंदणीच्या सर्व तपशीलांमधील सुधारणा पोर्टलवर थेट स्वीकारल्या जातील.
2.2 यामुळे कर अधिकाऱ्यांशी कोणताही थेट संपर्क न येता, अशा प्रकरणांमध्ये पोर्टलवरील नोंदणी तपशील सहजपणे आणि 'रिअल-टाइम'मध्ये अद्ययावत करणे शक्य होईल.
3. GST अंतर्गत नोंदणी रद्द करण्याच्या प्रक्रियेचे सुसूत्रीकरण:
3.1 नोंदणी रद्द करण्याची प्रक्रिया सुलभ करण्यासाठी, जीएसटी परिषदेने सीजीएसटी कायदा, 2017 आणि सीजीएसटी नियम, 2017 मध्ये खालीलप्रमाणे सुधारणांची शिफारस केली आहे:
3.1.1 करदात्याच्या अर्जानुसार नोंदणी आपोआप रद्द होणे
टप्पा 1: खालील प्रकरणांमध्ये, सर्व प्रलंबित विवरणपत्रे दाखल केल्यानंतर आणि सर्व देय रक्कम भरल्यानंतर, 'FORM GST REG-16' मधील नोंदणी रद्द करण्याचे अर्ज प्रणालीद्वारे थेट स्वीकारले जातील
1. ज्या प्रकरणात करदात्याने नोंदणीनंतरच्या कोणत्याही महिन्यात ₹2.5 लाखांपेक्षा जास्त आयटीसी हस्तांतरित केलेला नाही;
2. ज्या प्रकरणात करदात्याने एखाद्या विशिष्ट महिन्यात ₹2.5 लाखांपेक्षा जास्त आयटीसी हस्तांतरित केला आहे, परंतु विहित मुदतीत 'फॉर्म GSTR-10' मधील अंतिम विवरणपत्र दाखल केले आहे.
टप्पा 2: सर्व प्रलंबित विवरणपत्रे दाखल केल्यानंतर आणि सर्व देय रक्कम भरल्यानंतर, नोंदणी रद्द करण्याबाबतचे सर्व अर्ज प्रणालीद्वारे आपोआप स्वीकारले जातील. 'फॉर्म GST REG-16' मध्ये सुधारणा केली जाईल, जेणेकरून 'फॉर्म GSTR-10' मधील तपशील त्याच अर्जामध्ये भरता येतील.
3.1.2 स्वतःहून नोंदणी रद्द करणे
1. कर अधिकाऱ्यांकडून नोंदणी रद्द करण्याची काही कारणे वगळण्यासाठी सीजीएसटी नियम, 2017 च्या नियम 21 मध्ये सुधारणा.
2. विहित मुदतीत विवरणपत्र सादर न करणे किंवा बँक खात्याचा तपशील न देणे यांसारख्या त्रुटींची पूर्तता न केल्यास नोंदणी रद्द करणे आणि त्रुटींची नंतर पूर्तता केल्यास ती रद्द केलेली नोंदणी पूर्ववत करणे, यासाठी 'सिस्टम-आधारित' (स्वयंचलित) कार्यपद्धतीची तरतूद करण्यासाठी सीजीएसटी नियम, 2017 च्या नियम 21A आणि नियम 22 मध्ये सुधारणा व नियम 23A समाविष्ट करणे
3.2 या उपाययोजनांमुळे नोंदणी रद्द करण्याची प्रक्रिया सुलभ व जलद होईल, तसेच अधिकाऱ्यांशी होणारा थेट संपर्क कमी होऊन या प्रक्रियेत अधिक पारदर्शकता येईल.
4. ई-कॉमर्स ऑपरेटर्स (ECO) प्लॅटफॉर्मवरील छोट्या विक्रेत्यांसाठी सरलीकृत जीएसटी नोंदणी प्रक्रिया:
4.1 GST परिषदेने आपल्या 56 व्या बैठकीत, ई-कॉमर्स ऑपरेटर्स प्लॅटफॉर्मवरील छोट्या विक्रेत्यांसाठी सरलीकृत जीएसटी नोंदणी प्रक्रिया उपलब्ध करून देण्यास तत्त्वतः मान्यता दिली होती. याचाच पुढचा टप्पा म्हणून, परिषदेने 57 व्या बैठकीत सीजीएसटी नियम, 2017 मध्ये 'नियम 14B' समाविष्ट करण्याची शिफारस केली. हा नियम जे ECO द्वारे वस्तूंचा पुरवठा करतात अशा छोट्या पुरवठादारांसाठी नोंदणीची सोपी प्रक्रिया उपलब्ध करून देतो, ज्यांचे संबंधित राज्य किंवा केंद्रशासित प्रदेशात प्रत्यक्ष अस्तित्व नाही. या प्रक्रियेअंतर्गत, ते त्या राज्य/UT मधील ECO च्या गोदामाला त्यांचे 'व्यवसायाचे मुख्य ठिकाण' (PPoB) म्हणून घोषित करून नोंदणी करू शकतात; मात्र, यासाठी अट अशी आहे की, त्यांनी हस्तांतरित करावयाची इनपुट टॅक्स क्रेडिटची रक्कम दरमहा ₹2.5 लाखांपेक्षा जास्त नसावी, यात 'वेगवेगळ्या व्यक्तींमधील' स्टॉक हस्तांतरणाचा समावेश नाही. अशा प्रकरणांमध्ये, काही अटींच्या अधीन राहून प्रणालीद्वारे आपोआप नोंदणी प्रदान केली जाईल.
4.2 यामुळे छोट्या विक्रेत्यांना प्रत्येक राज्यात व्यवसायाचे स्वतंत्र ठिकाण स्थापन न करता ई-कॉमर्स प्लॅटफॉर्मद्वारे इतर राज्यांमध्ये आपला व्यवसाय विस्तारणे शक्य होईल आणि 'व्यवसाय सुलभते'ला मोठी चालना मिळेल.
A2. विवरणपत्रांशी संबंधित सुधारणा
5. विवरणपत्रांमधील दायित्व आणि इनपुट टॅक्स क्रेडिट यामधील विसंगती कमी करण्यासाठी आणि त्या कारणास्तव मिळणाऱ्या नोटिसा किंवा सूचनांची संख्या कमी करण्यासाठी, त्यात सुधारणा करण्यासाठी पर्यायी यंत्रणा:
5.1 विवरणपत्र दाखल करण्याची प्रक्रिया सुलभ करण्यासाठी आणि त्यातील दायित्व व इनपुट टॅक्स क्रेडिट यांमधील विसंगती कमी करण्यासाठी, जीएसटी परिषदेने इतर बाबींबरोबरच खालील उपाययोजनांची शिफारस केली:
1.FORM GSTR-1/1A/IFF मधील तपशील आणि FORM GSTR-3B मधील विवरणपत्रात भरलेले तपशील यांच्यात अधिक चांगल्या प्रकारे सुसंगती असावी यासाठी FORM GSTR-1/1A/IFF मध्ये सुधारणा करणे.
2. करदात्यांना 'रिव्हर्स चार्ज मेकॅनिझम' लागू असलेल्या पुरवठ्यांवरील कर दायित्व आणि 'इनपुट टॅक्स क्रेडिट' यांची विवरणपत्रात अचूक नोंद करण्यास मदत करण्यासाठी, सीजीएसटी नियम, 2017 मध्ये नियम 86D समाविष्ट करणे, जेणेकरून पोर्टलवर "रिव्हर्स चार्ज तत्त्वावर भरलेला कर आणि दावा केलेले इनपुट टॅक्स क्रेडिट यांचे इलेक्ट्रॉनिक विवरण" ही सुविधा उपलब्ध करून दिली जाईल.
3. सीजीएसटी नियम, 2017 च्या नियम 61 मध्ये उप-नियम (1A) समाविष्ट करणे, जेणेकरून विवरणपत्रात दायित्वाची अचूक नोंद आणि त्यात सुधारणा/दुरुस्ती करण्याची व्यवस्था उपलब्ध होईल; यामुळे FORM GSTR-3B मधील दायित्व हे FORM GSTR-1/1A/IFF मध्ये नमूद दायित्वाच्या तपशीलांशी सुसंगत असेल.
4. ज्यासाठी पेमेंट केले आहे त्याच्या मूळ इनव्हॉइसचा तपशील जाहीर करण्यासाठी फॉर्म GST DRC-03 मधील सुधारणा.
5. जीएसटी नियमावली, 2017 मधील नियम 60 मध्ये उप-नियम (6A) चा समावेश, 'इनव्हॉइस मॅनेजमेंट सिस्टीम' या सुविधेबाबत आहे; ज्याद्वारे प्राप्तकर्त्याला पोर्टलवर प्राप्त झालेल्या आवक पुरवठ्याशी (inward supply) संबंधित दस्तऐवज स्वीकारणे, नाकारणे किंवा प्रलंबित ठेवण्याची अनुमती मिळते, जेणेकरून फॉर्म GSTR-2B मध्ये आयटीसी चे विवरण तयार करता येईल; हे काही अटींच्या अधीन असेल, ज्यामध्ये क्रेडिट नोट आयएमएसवर प्रलंबित ठेवण्याच्या कालावधीचाही समावेश आहे.
6. सीजीएसटी नियमावली, 2017 मधील नियम 86C चा समावेश, जो पोर्टलवर “इलेक्ट्रॉनिक क्रेडिट रिव्हर्सल अँड रिक्लेम स्टेटमेंट” ही सुविधा उपलब्ध करून देण्याबाबत आहे; जेणेकरून करदात्यांना फॉर्म GSTR-3B मध्ये रिव्हर्स आणि पुन्हा दावा केलेल्या आयटीसीची अचूक नोंद करणे सोपे होईल.
7. जीएसटी नियमावली, 2017 मधील नियम 61 मध्ये उप-नियम (1B) चा समावेश, जो विवरणपत्रात आयटीसीची अचूक नोंद करणे आणि दुरुस्ती/सुधारणा करण्याची यंत्रणा प्रदान करण्यासाठी आहे; जेणेकरून फॉर्म GSTR-3B मधील विवरणपत्रात घेतलेला आयटीसी हा फॉर्म GSTR-2B मध्ये उपलब्ध करून दिलेल्या आयटीसीच्या तपशिलांशी जुळणारा असेल.
8. फॉर्म GSTR-3B मधील विवरणपत्रात आयटीसी आणि त्याच्या रिव्हर्सलबाबत अचूक व योग्य माहिती भरण्याच्या पद्धतीबाबत स्पष्टीकरण देण्यासाठी परिपत्रक जारी करणे; हे स्पष्टीकरण आयएमएस (IMS), इलेक्ट्रॉनिक क्रेडिट रिव्हर्सल अँड रिक्लेम स्टेटमेंट आणि रिव्हर्स चार्ज तत्त्वावर भरलेला कर व इनपुट टॅक्स क्रेडिटचे इलेक्ट्रॉनिक स्टेटमेंट यांच्या संदर्भात असेल.
5.2 परिषदेने अशी शिफारस केली आहे की जीएसटी विवरणपत्रात दायित्व आणि आयटीसीच्या दुरुस्तीसाठीच्या पर्यायी यंत्रणेशी संबंधित तरतुदी एप्रिल 2027 च्या विवरणपत्रापासून लागू केल्या जाऊ शकतात. या उपायांमुळे विवरणपत्रांमधील दायित्व आणि आयटीसीमधील विसंगती लक्षणीयरीत्या कमी होतील, ज्यामुळे अशा विसंगतींमुळे येणाऱ्या डिमांड नोटिसा आणि सिस्टीम जनरेटेड इंटीमेशन्स कमी होण्याबरोबरच संपूर्ण पुरवठा साखळीत आयटीसीची अखंडता आणि अचूकता देखील सुधारेल, ज्यामुळे करदात्यांना मदत होईल.
5.3 त्याशिवाय, परिषदेने प्रस्तावित सुधारित यंत्रणा एका विशिष्ट कालावधीच्या सल्लामसलतीसाठी सार्वजनिक मंचावर ठेवण्याची शिफारस केली आहे. हितधारकांकडून प्राप्त झालेल्या अभिप्रायाच्या आधारे आवश्यक ते बदल/सुधारणा मंजूर करण्यासाठी केंद्रीय अर्थमंत्र्यांना अधिकार देण्यात आले आहेत.
A3. परताव्याशी संबंधित सुधारणा
6.परताव्याची जलद आणि प्रणाली-आधारित स्वयंचलित प्रक्रिया
6.1. जीएसटी परिषदेने सीजीएसटी कायदा, 2017 च्या कलम 54 मध्ये आणि संबंधित सीजीएसटी नियमावली, 2017 मध्ये सुधारणा करण्याची शिफारस केली आहे; जेणेकरून इलेक्ट्रॉनिक कॅश लेजरमधील अतिरिक्त शिल्लक, शून्य-दर पुरवठा आणि इन्व्हर्टेड ड्युटी स्ट्रक्चर यांच्याशी संबंधित परताव्याच्या दाव्यांची प्रणाली-आधारित प्रक्रिया आणि मंजुरी खालील दोन टप्प्यांत प्रदान करता येईल.
टप्पा 1:
1. इलेक्ट्रॉनिक कॅश लेजरमधील अतिरिक्त शिल्लक असलेल्या पूर्ण परताव्याचा दावा अधिकाऱ्याच्या हस्तक्षेपाशिवाय प्रणालीद्वारे स्वयंचलितपणे मंजूर केला जाईल.
2.पोचपावती किंवा डिफीशिएन्सी मेमो जारी करण्याची मुदत 15 दिवसांवरून 10 दिवसांपर्यंत कमी करणे. जर योग्य अधिकाऱ्याने अर्जाच्या 10 दिवसांच्या आत अशी पावती किंवा डिफीशिएन्सी मेमो जारी केला नाही, तर प्रणालीद्वारे ती गृहीत पोचपावती मानली जाईल.
3. शून्य-दर पुरवठा आणि इन्व्हर्टेड ड्युटी स्ट्रक्चर यांमुळे केलेल्या परताव्याच्या दाव्यांसाठी, दावा केलेल्या रकमेच्या 90% रक्कम प्रणालीद्वारे जोखीम ओळखून आणि मूल्यमापन करून, अधिकाऱ्याच्या हस्तक्षेपाशिवाय स्वयंचलितपणे तात्पुरत्या आधारावर मंजूर केली जाईल.
टप्पा 2:
1. प्रणालीद्वारे रिफंड अर्जाची योग्य पडताळणी झाल्यानंतर, अधिकाऱ्याच्या हस्तक्षेपाशिवाय प्रणाली-आधारित स्वयंचलित पोचपावती देणे.
2.अशा पोचपावती दिलेल्या प्रकरणांमध्ये, प्रणालीद्वारे जोखीम ओळखून आणि मूल्यमापन करून, काही प्रलंबित थकबाकी असल्यास ती समायोजित केल्यानंतर, शून्य-दर पुरवठ्याशी संबंधित दाव्यांसाठी अधिकाऱ्याच्या हस्तक्षेपाशिवाय संपूर्ण परताव्याच्या दाव्याची प्रणालीद्वारे स्वयंचलित मंजुरी देणे.
6.2 रिफंड प्रक्रिया जलद आणि अधिक सुलभ करण्यासाठी, परिषदेने सीजीएसटी कायदा, 2017 आणि सीजीएसटी नियमावली, 2017 मध्ये इतर गोष्टींसोबतच खालील बाबी प्रदान करण्यासाठी सुधारणा करण्याची शिफारस केली आहे:
1. फॉर्म GST RFD-01 मधील रिफंड अर्जात सुधारणा करणे, जेणेकरून या अर्जातील तपशील प्रणाली-वाचनीय स्वरूपात घेता येईल आणि शून्य-दर पुरवठा व इन्व्हर्टेड ड्युटी स्ट्रक्चर यांच्याशी संबंधित रिफंड दाव्यांच्या बाबतीत स्कॅन केलेले दस्तऐवज अपलोड करण्याची आवश्यकता रद्द करता येईल.
2. सीजीएसटी नियमावली, 2017 मधील नियम 89(4)(C) मध्ये सुधारणा करणे; जेणेकरून देशांतर्गत पुरवलेल्या समान वस्तूंच्या मूल्याच्या 1.5 पट इतकी असलेली वस्तूंच्या शून्य-दरावरील पुरवठ्याच्या कमाल उलाढालीची मर्यादा/निर्बंध हटवता येईल.
3. सीजीएसटी कायदा, 2017 च्या कलम 54(14) मध्ये एक स्पष्टीकरण जोडण्यासाठी सुधारणा करणे; जेणेकरून 1000 रुपयांची ही मर्यादा एकूण रिफंड रकमेसाठी, म्हणजेच सीजीएसटी, एसजीएसटी/युटीजीएसटी आणि आयजीएसटी या सर्व रकमा मिळून एकत्रितपणे लागू होईल.
6.3 अपील दाखल करण्यासाठी भरलेल्या प्री-डिपॉझिट रिफंडवर देय असलेल्या व्याजाबाबत अधिक स्पष्टता आणि निश्चिती सुनिश्चित करण्याच्या दृष्टीने, परिषदेने खालील शिफारशी केल्या आहेत:
1. अशा प्री-डिपॉझिट रकमेच्या रिफंडवर लागू होणाऱ्या व्याजाच्या दराबाबत सीजीएसटी कायदा, 2017 च्या कलम 115 मध्ये सुधारणा करून त्यास एक स्वतंत्र तरतूद बनवणे, आणि
2. प्री- डिपॉझिट रिफंडवरील व्याजाच्या दराबाबतच्या मुद्द्यांवर स्पष्टीकरण देण्यासाठी एक परिपत्रक जारी करणे.
6.4. या उपायांमुळे अधिक स्वयंचलन आणि मानवी हस्तक्षेप कमी होऊन रिफंड प्रक्रियेत सुलभता व गती येईल; ज्याद्वारे पात्र रिफंड वेळेवर मंजूर होण्यास मदत होईल, करदात्यांवरील अनुपालन भार कमी होईल आणि विभागासोबतचा थेट संपर्क/हस्तक्षेप कमी होईल. स्वयंचलनाचा अवलंब केल्याने पारदर्शकता, निश्चितता आणि एकसमानता सुनिश्चित होईल तसेच करदात्यांचा रोखीचा ओघ देखील सुधारेल.
A4. विवाद निराकरणाशी संबंधित सुधारणा
7.1 जीएसटी परिषदेने कर अधिकाऱ्यांना मागणी सूचना, निवाडा आदेश आणि अपील आदेश जारी करण्याची प्रक्रिया सुव्यवस्थित करण्यासाठी सर्वसमावेशक मार्गदर्शक तत्त्वे प्रदान करणारे एक परिपत्रक जारी करण्याची शिफारस केली आहे, ज्यामध्ये इतर बाबींबरोबरच, मागणी सूचना आणि न्यायनिर्णय/अपील आदेशांची गुणवत्ता, अशा सूचना/आदेश वेळेवर जारी करणे, वैयक्तिक सुनावणी घेण्यासह नैसर्गिक न्यायाच्या तत्त्वांचे पालन करणे यासंबंधीच्या मुद्द्यांचा समावेश आहे.
7.2 त्याशिवाय अनुपालनाचा भार आणि खटले कमी करण्यासाठी, परिषदेने सीजीएसटी कायदा, 2017 च्या कलम 73, कलम 74 आणि कलम 74अ मध्ये इतर बाबींबरोबरच सुधारणा करण्याची शिफारस केली आहे.
1. कारणे दाखवा नोटीस जारी करण्यासाठी 10,000 रुपये (केंद्रीय वस्तू आणि सेवा कर + राज्य वस्तू आणि सेवा कर + एकात्मिक वस्तू आणि सेवा कर + उपकर) ही किमान मर्यादा निश्चित करण्याची शिफारस करण्यात आली आहे. त्यामुळे 10,000 रुपयांपेक्षा कमी कर रक्कम असल्यास कोणतीही नोटीस जारी केली जाणार नाही. 10,000 रुपयांपेक्षा कमी रक्कम असलेल्या आणि या किमान मर्यादेची तरतूद अमलात आल्याच्या तारखेला प्रलंबित असलेल्या कोणत्याही नोटिसा आणि अपिलांचा निकाल, ही नोटीस जारी केली तेव्हाच 10,000 रुपयांची मर्यादा लागू होती, असे मानून लावला जाईल, अशी वैधानिक तरतूद करण्याची शिफारसही परिषदेने केली आहे.
2. निश्चित केलेल्या मुदतीत व्याज आणि दंडासह कराची संपूर्ण रक्कम स्वेच्छेने भरल्यास, दंडाची रक्कम ही आकारणी आहे असे मानण्यासाठी तरतूद करण्याची शिफारस करण्यात आली आहे.
3. फसवणुकीचा समावेश नसलेल्या प्रकरणांमध्ये, न्यायनिर्णयाचा आदेश जारी झाल्यापासून 30 दिवसांच्या आत (कलम 73 अंतर्गत) किंवा 60 दिवसांच्या आत (कलम 74A अंतर्गत) व्याजासह कर भरल्यास दंडाची रक्कम 5 टक्के इतकी कमी करण्याची शिफारस करण्यात आली आहे.
4. फसवणुकीचा समावेश नसलेल्या प्रकरणांमध्ये, 10,000 रुपयांच्या किमान दंडाची अट रद्द करण्याची शिफारस करण्यात आली आहे.
7.3 वस्तू आणि सेवा कर परिषदेने केंद्रीय वस्तू आणि सेवा कर कायदा 2017 च्या कलम 125 अंतर्गत कमाल सामान्य दंडाची रक्कम 25,000 रुपयांवरून कमी करून 10,000 रुपये करण्याची शिफारस केली आहे.
7.4 ज्या प्रकरणांमध्ये आदेशात केवळ दंडाचा समावेश आहे आणि कराची कोणतीही मागणी नाही, अशा प्रकरणांमध्ये अपिलीय प्राधिकरण किंवा अपिलीय न्यायाधिकरणाकडे, अनुक्रमे अपील दाखल करण्यासाठी, भरायच्या पूर्व ठेव रकमेवर 40 कोटी रुपये (केंद्रीय वस्तू आणि सेवा करांतर्गत 20 कोटी रुपये आणि राज्य वस्तू आणि सेवा कर किंवा केंद्रशासित प्रदेश वस्तू आणि सेवा करांतर्गत 20 कोटी रुपये) ही कमाल मर्यादा निश्चित करण्यासाठी केंद्रीय वस्तू आणि सेवा कर कायदा 2017 च्या कलम 107(6) आणि कलम 112(8) च्या मूळ कलमाअंतर्गतच्या उपअटीत (provisos) दुरुस्ती करण्याची शिफारस परिषदेने केली आहे. यामुळे करदात्यांवरील आर्थिक भार कमी होईल आणि त्यांना अशा प्रकरणांमध्ये अपिलीय उपाययोजनांचा लाभ घेणे अधिक सोपे होऊ शकेल
B. वस्तू आणि सेवा करांतर्गत इतर प्रमुख सुधारणा
B1. इनपुट टॅक्स क्रेडिट (ITC - Input Tax Credit) चा विनाअडथळा ओघ सुधारण्यासाठीच्या सुधारणा
8. भांडवली वस्तू आणि इनपुट सेवांवरील संकलित इनपुट टॅक्स क्रेडिटचा परतावा:
8.1 शून्य दर पुरवठ्याशी संबंधित परताव्याच्या बाबतीत भांडवली वस्तूंवरील संकलित इनपुट टॅक्स क्रेडिट आणि व्यस्त शुल्क रचनेशी (Inverted Duty Structure) संबंधित परताव्याच्या बाबतीत इनपुट सेवा आणि भांडवली वस्तूंवरील संकलित इनपुट टॅक्स क्रेडिटचा परतावा देण्यासाठी केंद्रीय वस्तू आणि सेवा कर कायदा 2017 च्या कलम 54(3) मधील मूळ कलमाअंतर्गतच्या उपअटींच्या खंड (ii) मध्ये तसेच केंद्रीय वस्तू आणि सेवा कर नियम 2017 मध्ये दुरुस्ती करण्याची शिफारस परिषदेने केली आहे.
8.2 व्यस्त शुल्क रचनेशी संबंधित परताव्यासाठी इनपुट सेवांवरील संकलित इनपुट टॅक्स क्रेडिटचा परतावा, 1 नोव्हेंबर 2026 रोजी किंवा त्यानंतर इनपुट सेवांवर घेतलेल्या इनपुट टॅक्स क्रेडिटसाठीच उपलब्ध असेल, अशी शिफारस परिषदेने केली आहे.
8.3 शून्य दर असलेला पुरवठा आणि व्यस्त शुल्क रचनेशी संबंधित परताव्यांमध्ये भांडवली वस्तूंवरील इनपुट टॅक्स क्रेडिटच्या परताव्याबाबत, भांडवली वस्तूंवरील इनपुट टॅक्स क्रेडिटचा परतावा 60 महिन्यांच्या कालावधीत विभागून दिला जाईल आणि तो भांडवली वस्तूंवरील 1 एप्रिल 2027 रोजी किंवा त्यानंतर घेतलेल्या इनपुट टॅक्स क्रेडिटसाठीच उपलब्ध असेल, अशी शिफारस परिषदेने केली आहे.
8.4 यामुळे करदात्यांच्या खेळत्या भांडवलावरील मर्यादा शिथिल होतील आणि अशा प्रकरणांमध्ये इनपुट सेवा तसेच भांडवली वस्तूंमुळे इनपुट टॅक्स क्रेडिटवरील रोखीचे बंधन निघून ते मोकळे होऊ शकेल.
9. केंद्रीय वस्तू आणि सेवा कर कायदा 2017 च्या कलम 17(5) मध्ये दुरुस्ती करून रोखलेल्या इनपुट टॅक्स क्रेडिटचे सुसूत्रीकरण: इतर बाबींसह बाह्य खानपान सेवा, आरोग्य आणि जीवन विमा, दूरसंवाद मनोरे, कारखान्याच्या आवाराबाहेर टाकलेल्या पाइपलाइन, मोफत नमुने, कायद्यानुसार मुदत संपल्याने नष्ट केलेल्या किंवा रद्दबातल म्हणून निश्चित केलेल्या वस्तूंच्या पुरवठ्यावरील इनपुट टॅक्स क्रेडिट मिळण्यावरील निर्बंध हटवण्यासाठी केंद्रीय वस्तू आणि सेवा कर कायदा 2017 च्या कलम 17(5) मध्ये दुरुस्ती करण्याची शिफारस परिषदेने केली आहे. यामुळे करांवर कर लागण्याचे प्रमाण कमी होईल आणि पुरवठा साखळीत इनपुट टॅक्स क्रेडिटचा अधिक सुलभ ओघ सुरु राहू शकेल.
B2. वस्तू आणि सेवांच्या निर्यातीशी/शून्य दराशी संबंधित सुधारणा
10. वस्तू आणि सेवा कर परिषदेने खाली नमूद शिफारसी केल्या आहेत :
1. भिन्न व्यक्तीच्या आस्थापना नसलेले सेवा पुरवठादार आणि सेवा प्राप्तकर्ते यांच्यासंदर्भात, एकात्मिक वस्तू आणि सेवा कर कायदा (IGST Act - Integrated Goods and Services Tax Act) 2017 च्या कलम 8 मधील स्पष्टीकरण 1 अंतर्गत, सेवेचा पुरवठा हा सेवांची निर्यात ठरण्यासाठी असलेली अट हटवण्याच्या दृष्टीने, एकात्मिक वस्तू आणि सेवा कर कायदा 2017 च्या कलम 2 च्या खंड (6) मधील उप खंड (v) वगळणे. यामुळे भारतीय सेवा पुरवठादारांना त्यांच्या परदेशी कार्यालयांना किंवा शाखांना अथवा त्यांच्या माध्यमातून दिलेल्या सेवांच्या बदल्यात सुलभतेने परतावा मिळू शकेल आणि त्यामुळे भारतातून सेवांच्या निर्यातीला प्रोत्साहन मिळेल.
2. वस्तू आणि सेवांच्या निर्यातीसाठी परवानगीनुसार परकीय चलनात किंवा भारतीय रुपयात मोबदला मिळण्याशी संबंधित विविध मुद्द्यांचे स्पष्टीकरण देण्यासाठी परिपत्रक जारी करणे.
3. एकात्मिक वस्तू आणि सेवा कर कायदा 2017 च्या कलम 13(3) मधील खंड (a) वगळणे. यामुळे सेवा प्राप्तकर्त्याकडून पुरवठादाराला भौतिकरीत्या वस्तू उपलब्ध करून दिल्या जातात अशा प्रकरणांमध्ये सेवा पुरवठ्याचे ठिकाण हे एकात्मिक वस्तू आणि सेवा कर कायदा 2017 च्या कलम 13(2) मधील मूळ तरतुदीनुसार म्हणजेच अशा सेवा प्राप्तकर्त्याचे ठिकाण यानुसार निश्चित करता येऊ शकेल. यामुळे परदेशी प्राप्तकर्त्यांना अशा सेवा पुरवणाऱ्या भारतीय सेवा पुरवठादारांना वस्तू आणि सेवा कराअंतर्गत निर्यातीशी संबंधित लाभ सुलभतेने मिळू शकतील.
4. परदेशी खरेदीदाराला वस्तूंचा पुरवठा केला जातो, परंतु त्या वस्तूंचे वितरण अशा खरेदीदाराला विशेष आर्थिक क्षेत्र (SEZ - Special Economic Zone) किंवा मुक्त व्यापार गोदाम क्षेत्रामध्ये (FTWZ - Free Trade Warehousing Zone) केले जाते आणि अशा पुरवठ्याचा मोबदला परिवर्तनीय परकीय चलनात किंवा भारतीय रिझर्व्ह बँकेने परवानगी दिलेल्या प्रकरणांच्या बाबतीत, भारतीय रुपयांमध्ये मिळत असतो, अशा प्रकरणांमध्ये संबंधित पुरवठा हा विशेष आर्थिक क्षेत्र किंवा मुक्त व्यापार गोदाम क्षेत्राला झालेला वस्तूंचा पुरवठा मानला जाईल, अशी तरतूद करण्यासाठी एकात्मिक वस्तू आणि सेवा कर कायदा 2017 च्या कलम 16(1) मध्ये एका स्पष्टीकरणाचा समावेश करणे. यामुळे गोदामांमध्ये साठवणूक किंवा पुढील प्रक्रियेसाठी विशेष आर्थिक क्षेत्र किंवा मुक्त व्यापार गोदाम क्षेत्रामध्ये वितरण करून, परदेशी खरेदीदारांसाठी वस्तूंचा पुरवठा करणाऱ्या भारतीय उत्पादकांना शून्य दर लाभाबाबत हमी मिळू शकेल.
B3. जीवन सुलभता आणि उद्योग सुलभता
11. अटक आणि खटल्याशी संबंधित तरतुदींचे सुसूत्रीकरण
11.1 परिषदेने केंद्रीय वस्तू आणि सेवा कर कायदा 2017 चे कलम 69 वगळून वस्तू आणि सेवा कराअंतर्गत अटकेचे अधिकार पूर्णपणे मागे घेण्याची शिफारस केली आहे.
11.2 फसवणूक आणि करचुकवेगिरीविरोधात प्रभावी प्रतिबंध कायम ठेवून, प्रगतीशील आणि विश्वासार्हतेवर आधारित कर प्रणालीला अधिक बळकटी देण्याच्या दृष्टीने परिषदेने खाली नमूद उपाययोजनांची शिफारस केली आहे:
1. खटला दाखल करण्यासाठीची आर्थिक मर्यादा 1 कोटी रुपयांवरून वाढवून 5 कोटी रुपये करणे.
2. केंद्रीय वस्तू आणि सेवा कर कायदा 2017 च्या कलम 132(1) मधील खंड (i) वगळणे, कलम 132(1) च्या खंड (e) मधील कर चुकवतो, हे शब्द वगळणे आणि कलम 132(1) च्या खंड (h) मधील किंवा इतर कोणत्याही प्रकारे व्यवहार करतो, हे शब्द वगळणे.
3. वस्तू किंवा सेवा प्रत्यक्षात मिळालेली नसताना, अथवा खरेदी विक्रीची तपशीलवजा पावती (invoice) किंवा देयक अस्तित्वात नसताना, केवळ फसवणुकीच्या माध्यमातून इनपुट टॅक्स क्रेडिट मिळवण्या संबंधीच्या गुन्ह्याचाच समावेश करता यावा, यासाठी केंद्रीय वस्तू आणि सेवा कर कायदा 2017 च्या कलम 132(1) च्या खंड (c) मध्ये दुरुस्ती करणे.
4. केंद्रीय वस्तू आणि सेवा कर कायदा 2017 च्या कलम 132 अंतर्गत विविध गुन्ह्यांसाठीच्या शिक्षेच्या प्रमाणाचे सुसूत्रीकरण करणे.
12. ई वे बिलाशी (E-way Bill) संबंधित तरतुदींचे सुसूत्रीकरण
12.1 इतर बाबींसह खाली नमूद बाबींचा अंतर्भाव करता यावा यासाठी वस्तू आणि सेवा कर परिषदेने केंद्रीय वस्तू आणि सेवा कर कायदा 2017 च्या कलम 68, कलम 129 आणि कलम 130 मध्ये दुरुस्त्या करण्याची शिफारस केली आहे.:
1. वस्तूंची वाहतूक करणारे वाहन केवळ विशिष्ट गोपनीय माहितीच्या आधारे तसेच, सहआयुक्त दर्जापेक्षा कमी नसलेल्या अधिकाऱ्याच्या अधिकृत परवानगीनेच अडवले जाऊ शकते.
2. ज्या राज्यात वाहन अडवले जात आहे, त्या राज्यात पुरवठादार किंवा प्राप्तकर्ता स्थायिक असल्यास किंवा नोंदणीकृत असल्यास तपासणी आणि ताब्यात ठेवणे किंवा जप्त करण्यासंबंधीची पुढील कारवाई केली जाऊ शकते. वाहतुकीदरम्यान येणाऱ्या राज्यांमध्ये कोणतेही वाहन अडवले जाणार नाही.
3. ज्यावेळी ई वे बिल तयार केलेले नसेल किंवा वाहनात वस्तूंचे मूळ ठिकाण किंवा गंतव्यस्थान दर्शवणारे कोणतेही दस्तऐवज नसतील, अशावेळी अधिकारक्षेत्राचा विचार न करता वस्तूंची तपासणी केली जाऊ शकते, त्या ताब्यात ठेवल्या जाऊ शकतात किंवा जप्त केल्या जाऊ शकतात.
केंद्रीय वस्तू आणि सेवा कर कायद्याच्या कलम 130 अंतर्गत वा वस्तू/वाहने जप्त करण्याची तरतूद प्रत्यक्ष प्रवासात असलेल्या वस्तू/वाहनांच्या बाबतीत लागू होणार नाही.
12.2 यामुळे वस्तू आणि वाहनांची सुरळीत वाहतूक शक्य होईल आणि व्यवसायांसाठीचा पुरवठा तसेच वाहतूक कार्यक्षमता सुधारेल.
13. बौद्धिक संपदा हक्कांच्या (आय पी आर) मालकी हक्क हस्तांतरणाची हाताळणी: परिषदेने केंद्रीय वस्तू आणि सेवा कर कायदा, 2017 च्या अनुसूची-II मध्ये दुरुस्तीची शिफारस केली आहे ज्याअन्वये बौद्धिक संपदा हक्कांच्या मालकी हक्कांचे हस्तांतरण, मग ते तात्पुरते असो वा कायमस्वरूपी, त्याला एकसंध सेवांचा पुरवठा मानले जाईल. यामुळे वस्तू आणि सेवा कर अनुपालन सुलभ होईल आणि बौद्धिक संपदा हक्कांशी संबंधित आंतरराष्ट्रीय व्यवहार अधिक सोपे होतील.
14. करदात्याला सुनावणीची संधी देण्यासाठी वस्तू आणि सेवा कर नियम, 2017 च्या नियम 86 अ मध्ये सुधारणा: जीएसटी परिषदेने सीजीएसटी नियम, 2017 च्या नियम 86 अ मध्ये सुधारणेची शिफारस केली आहे, जेणेकरून करदात्याला इलेक्ट्रॉनिक क्रेडिट लेजरमधील कोणतीही रक्कम ब्लॉक करण्याविरोधात आक्षेप नोंदवता येईल आणि सक्षम अधिकाऱ्याला अशा आक्षेपावर निर्णय घेण्यापूर्वी वैयक्तिक सुनावणी घेता येईल.
15. लहान करदात्यांना विलंब शुल्कात सवलत देणे: ज्या करदात्यांची गत आर्थिक वर्षातील उलाढाल वार्षिक 5 कोटी रुपयांपर्यंत आहे, त्यांनी विलंबित विवरणपत्र दाखल करण्यास देय असलेल्या महिन्याच्या अखेरपर्यंत ते दाखल केल्यास, वस्तू आणि सेवा कर कायदा, 2017 च्या कलम 39(1) अंतर्गत विवरणपत्र दाखल करण्यास झालेल्या विलंबावरील विलंब शुल्क माफ केले जाईल, अशी शिफारस वस्तू आणि सेवा कर परिषदेने केली आहे.
16. परिपत्रकांच्या माध्यमातून विविध मुद्द्यांबाबत स्पष्टीकरण: क्षेत्रीय कार्यालयांकडून मांडल्या जाणाऱ्या विविध मुद्द्यांमधून प्रतीत होणाऱ्या अर्थांमुळे निर्माण होणारी संदिग्धता दूर करण्यासाठी आणि सुस्पष्टता आणण्यासाठी, वस्तू आणि सेवा कर परिषदेने खालील मुद्द्यांबाबत परिपत्रके जारी करण्याची शिफारस केली आहे:
1. इनपुट पत सेवेच्या वितरणासाठी इनपुट सेवा वितरक (ISD) यंत्रणेशी संबंधित मुद्दे
2. वस्तू आणि सेवा कर कायदा, 2017 च्या कलम 17(4) ची निवड करणाऱ्या बँकिंग कंपन्या आणि एनबीएफसीसह वित्तीय संस्थांद्वारे इनपुट टॅक्स क्रेडिटचा लाभ घेणे.
3. पूर्व-ठेवी भरण्याशी संबंधित विविध मुद्दे
4. विशिष्ट परिस्थितीत प्रात्यक्षिक वाहनांच्या बाबतीत इनपुट टॅक्स क्रेडिटची स्वीकृती
5. माननीय सर्वोच्च न्यायालयाच्या निर्णयानुसार, दिनांक 23.10.2017 पासून अंमलात आलेला केंद्रीय वस्तू आणि सेवा कर नियम, 2017 मधील नियम 96 (10) वगळणे
17. वार्षिक विवरण त्रैमासिक भरणा (ए आर क्यू पी) साठी ऐच्छिक योजनेची संकल्पना: वस्तू आणि सेवा कर परिषदेने गत आर्थिक वर्षात 5 कोटी रुपये किंवा त्याहून कमी एकूण उलाढाल असलेल्या आणि केवळ बिगर नोंदणीकृत व्यक्तींना पुरवठा (बी टू सी पुरवठा) करणाऱ्या करदात्यांसाठी ऐच्छिक वार्षिक विवरण त्रैमासिक भरणा (ए आर क्यू पी) योजनेच्या संकल्पनेला तत्त्वतः मान्यता दिली.
18. परिषदेने वस्तू आणि सेवा कर अंतर्गत अनुपालन प्रक्रिया सुलभ करण्यासाठी खालील शिफारसी देखील केल्या:
1. केंद्रीय वस्तू आणि सेवा कर कायदा, 2017 च्या कलम 16(4) अंतर्गत इनपुट टॅक्स क्रेडिट घेण्याच्या मुदतीशी संबंधित तरतुदींशी एकवाक्यता साधण्यासाठी कलम 16, कलम 37 आणि कलम 39 मधील तरतुदींमध्ये सुधारणा करून कलम 37 अन्वये बाह्य पुरवठ्याचे विवरणपत्र सादर करणे आणि कलम 39 अन्वये रिटर्न सादर करणे.
2. केंद्रीय वस्तू आणि सेवा कर कायदा, 2017 च्या कलम 9(5) मध्ये सुधारणा करणे, जेणेकरून ई सी ओ द्वारे अनुसरल्या जाणाऱ्या कोणत्याही व्यावसायिक प्रारूपाचा विचार न करता, अधिसूचित सेवांसाठी कर भरण्याच्या त्यांच्या दायित्वाबाबत स्पष्टता येईल.
3. केंद्रीय वस्तू आणि सेवा कर कायदा, 2017 मध्ये वैधता प्रदान करणारे कलम समाविष्ट करणे, जेणेकरून एकापेक्षा जास्त आर्थिक वर्षांसाठी नोटीसा जारी केल्याच्या कारणास्तव विविध न्यायालयांनी अवैध ठरवलेल्या नोटिसांना कायदेशीर वैधता प्राप्त करता येईल.
4. 5 कोटी रुपये किंवा त्याहून अधिक वार्षिक उलाढाल असलेल्या करदात्यांसाठी रिव्हर्स चार्ज मेकॅनिझम अंतर्गत कर देय असलेल्या बिगर नोंदणीकृत व्यक्तीकडून प्राप्त होणाऱ्या देशांतर्गत पुरवठ्यासाठी आणि सेवांच्या आयातीसाठी इ-इनव्हॉइसिंग लागू करणे.
19. परिषदेने केंद्रीय वस्तू आणि सेवा कर कायदा, 2017 आणि जी एस टी ए टी (अध्यक्ष आणि सदस्यांची नियुक्ती आणि सेवेच्या अटी) नियम, 2023 मध्ये विविध सुधारणांना मंजुरी दिली. या सुधारणांचा उद्देश जीएसटी अपिलीय न्यायाधिकरणाशी संबंधित तरतुदींना 'ट्रिब्युनल्स रिफॉर्म्स ॲक्ट, 2026' आणि 'नॅशनल ट्रिब्युनल्स कमिशन अँड क्वालिफिकेशन, सिलेक्शन अँड कंडिशन्स ऑफ सर्व्हिस ऑफ चेअरपर्सन्स अँड मेंबर्स ऑफ ट्रिब्युनल्स रूल्स, 2026' मधील संबंधित तरतुदींशी सुसंगत करणे, हा आहे.
C. वस्तू आणि सेवांवरील जीएसटी दरांबाबत बदल/स्पष्टीकरणे:
C1. वस्तूंशी संबंधित शिफारसी
1. सबलिमेशन पेपरचे वर्गीकरण मथळा 4809 अंतर्गत केले जाते, हे स्पष्ट करणे. तसेच, यासंदर्भातील मागील प्रकरणे 'जैसे-थे' तत्त्वावर नियमित करण्याचा निर्णय घेण्यात आला आहे.
2. वस्तू आणि सेवा कर दर सूचीमधील खेळण्यांशी संबंधित अधिसूचना नोंदींमध्ये अबकारी दर कायदा 1975 च्या मथळा 9503 मध्ये नमूद केलेल्या खेळण्यांच्या इतर सर्व प्रकारांचाही (उदा. बाहुल्या, कोडी आणि इतर खेळणी) समावेश होतो, हे स्पष्ट करणे; या नोंदी केवळ तिचाकी, स्कूटर्स आणि पेडल कार्सपुरत्या मर्यादित नाहीत (अधिसूचना क्र. 09/2025-सी टी आर दिनांक 17.09.2025 मधील अनुसूची I मधील अनुक्रमांक 497 आणि अनुसूची II मधील अनुक्रमांक 616).
3. खते (अजैविक, जैविक किंवा मिश्र ) (नियंत्रित) अधिनियम, 1985' च्या अनुसूची VI अंतर्गत नोंदणीकृत असलेल्या सागरी शेवाळ अर्क आधारित जैविक उत्तेजकांचे वर्गीकरण मथळा 3101 अंतर्गत 'खते' म्हणून केले जाते, हे स्पष्ट करणे. तसेच, यासंदर्भातील मागील प्रकरणे 'जैसे-थे' तत्त्वावर नियमित करण्याचा निर्णय घेण्यात आला आहे. (अधिसूचना क्र. 09/2025-CTR मधील अनुसूची I मधील अनुक्रमांक 237 मध्ये स्पष्टीकरण समाविष्ट केले जाईल).
4. वस्तू आणि सेवा कर मार्जिन स्कीम अंतर्गत जुन्या वाहनांचा पुरवठा करणाऱ्यांना विविध इनपुट्स (जुन्या वाहनांव्यतिरिक्त) किंवा इनपुट सेवांवर - जसे की सुटे भाग , दुरुस्ती आणि देखभाल सेवा, तंत्रज्ञान सेवा, भाडे, विपणन आणि जाहिरात सेवा इत्यादींवर - 'इनपुट टॅक्स क्रेडिट' (आय टी सी) घेण्याची मुभा आहे, हे स्पष्ट करणे. उक्त योजनेअंतर्गत आय टी सी घेण्यावरील निर्बंध हे केवळ खरेदी केलेल्या जुन्या वाहनांवर भरलेल्या करापुरतेच लागू होतात. [अधिसूचना क्र. 8/2018-सेंट्रल टॅक्स (रेट), अधिसूचना क्र. 9/2018-इंटिग्रेटेड टॅक्स (रेट) आणि अधिसूचना क्र. 1/2018-कॉम्पेन्सेशन सेस (रेट)].
5. प्लास्टिकचा कचरा आणि भंगार, विद्युत आणि इलेक्ट्रॉनिक कचरा आणि भंगार, टायरचा कचरा आणि भंगार तसेच वापरलेले खाद्यतेल यांचा पुरवठा जेव्हा 'नोंदणीकृत नसलेल्या व्यक्ती'कडून 'नोंदणीकृत व्यक्ती'ला केला जातो, तेव्हा त्या व्यवहारांना 'रिव्हर्स चार्ज मेकॅनिझम' (आर सी एम) अंतर्गत आणणे; मात्र, पुरवठादाराने विहित मर्यादा ओलांडल्यास नोंदणी करणे आवश्यक असेल आणि पुरवठादार त्या मर्यादेच्या खाली असला तरीही, आर सी एम अंतर्गत कर भरण्यास जबाबदार असलेल्या प्राप्तकर्त्याला कर भरावा लागेल. तसेच, जेव्हा अशा विशिष्ट कचऱ्याचा आणि भंगाराचा पुरवठा 'नोंदणीकृत व्यक्ती'कडून 'नोंदणीकृत व्यक्ती'ला (बी टू बी) केला जातो, तेव्हा त्यावर 2% दराने स्रोताधारित कर लागू करण्यात आला आहे.
6.सिलियम बियांच्या (इसोबगुल / इसबगोल) पुरवठ्यावरील कराच्या तरतुदींबाबत स्पष्टता आणण्यासाठी, त्या बिया ताज्या, थंड केलेल्या, गोठवलेल्या किंवा वाळवलेल्या अशा कोणत्याही स्वरूपात असल्या तरीही, त्यांच्यावर शून्य दराने वस्तू आणि सेवा कर लागू करण्यात आला आहे.
7. पुनर्वापर केलेल्या ट्रॅक्टर टायरवरील जीएसटी दरातील विसंगती दूर करणे
पुनर्वापर करून पुन्हा ट्रेड केलेल्या ट्रॅक्टर टायरवरील जीएसटी दर हा नवीन ट्रॅक्टर टायरला लागू असलेल्या जीएसटी दराशी सुसंगत करून, त्यातील कर आकारणीतील विसंगती दूर करण्याची शिफारस करण्यात आली आहे.
8. कॅन्टीन स्टोअर्स विभागाकडून आकारण्यात न आलेला भरपाई उपकर
कॅन्टीन स्टोअर्स विभाग (CSD -Canteen Stores Department ) कडून 01.07.2017 ते 30.09.2022 या कालावधीत दोन आणि चारचाकी वाहनांवर आकारण्यात न आलेला भरपाई उपकर माफ करण्याची शिफारस करण्यात आली आहे.
तसेच, 01.07.2017 ते 31.03.2022 या कालावधीत कॅन्टीन स्टोअर्स विभाग आणि URCs (Unit Run Canteens – युनिट रन कॅन्टीन) कडून शीतपेयांवर आकारण्यात न आलेला भरपाई उपकरही माफ करण्याची शिफारस करण्यात आली आहे.
C2. सेवांशी संबंधित शिफारसी
1. इलेक्ट्रिक वाहनांचा वापर करून प्रवासी वाहतूक आणि मोटार वाहन भाडे सेवा
- ऑपरेटरसह मोटार वाहनांच्या प्रवासी वाहतूक सेवा आणि भाडे सेवांसाठी 5% जीएसटी भरण्याचा पर्याय उपलब्ध करून देण्याची शिफारस करण्यात आली आहे. या पर्यायात इनपुट टॅक्स क्रेडिट (ITC) मर्यादित असेल. ही सेवा इलेक्ट्रिक वाहनाद्वारे पुरवली जात असेल आणि बॅटरी चार्जिंगचा खर्च सेवेसाठी आकारलेल्या रकमेत समाविष्ट असेल, तर हा पर्याय लागू असेल.
2. इलेक्ट्रॉनिक कॉमर्स ऑपरेटरमार्फत वाहतूक आणि वितरण सेवा
इलेक्ट्रॉनिक कॉमर्स ऑपरेटर - (ECO-Electronic Commerce Operator ) मार्फत पुरवल्या जाणाऱ्या कुरिअर आणि टपाल सेवांव्यतिरिक्त इतर वितरण सेवांना सीजीएसटी अधिनियम, 2017 च्या कलम 9(5) अंतर्गत आणण्याची शिफारस करण्यात आली आहे. अशा सेवा पुरवणाऱ्या व्यक्तीला सीजीएसटी अधिनियम, 2017 च्या कलम 22(1) अंतर्गत नोंदणीची आवश्यकता नसल्यास, अशा वितरण सेवांसाठी ITC शिवाय 5% जीएसटी दर निश्चित केला जाईल.
- ECO मार्फत वस्तूंचा पुरवठा/ऑर्डर करण्यात आली असल्यास, त्या वस्तूंशी संबंधित वितरण सेवांसाठी ITC शिवाय 5% जीएसटी दर निश्चित करण्याची शिफारस करण्यात आली आहे.
- अधिसूचना क्रमांक 12/2017-केंद्रीय कर (दर) मधील अनुक्रमांक 21A अंतर्गत असलेली वस्तू आणि सेवा करातील सूट अशा वस्तूंच्या संदर्भातील सेवांना लागू होणार नाही, ज्या वस्तू इलेक्ट्रॉनिक वाणिज्य ऑपरेटरमार्फत पुरवल्या किंवा मागविल्या जातात.”
3. मोटार वाहन भाडेपट्टा व्यवहार
- मोटार वाहनांच्या भाडेपट्ट्या संदर्भात, वाहनमालकाने केलेले आणि त्यानंतर भाडेपट्टेदाराकडून वसूल केलेले नोंदणी शुल्क, रोड टॅक्स, विमा आणि FASTag शुल्क यांसारखे वैधानिक व पूरक खर्च जीएसटीच्या दृष्टीने कसे हाताळायचे, हे स्पष्ट करण्याची शिफारस करण्यात आली आहे.
4. एकाच व्यवसाय क्षेत्रातील इनपुट टॅक्स क्रेडिट
- एकाच व्यवसाय क्षेत्रात पुरवल्या जाणाऱ्या रेस्टॉरंट/आउटडोअर केटरिंग सेवा, दररोज प्रति युनिट ₹7,500 पर्यंतच्या हॉटेल निवास सेवा आणि जिम/फिटनेस सेवा यांसाठी मर्यादित ITC (Input Tax Credit – इनपुट टॅक्स क्रेडिट) उपलब्ध करून देण्याची शिफारस करण्यात आली आहे.
- ही सुविधा सध्या प्रवासी वाहतूक सेवा, टूर ऑपरेटर सेवा आणि मोटार वाहन भाडे सेवांसाठी उपलब्ध असलेल्या पद्धतीप्रमाणे असेल.
5. निर्दिष्ट राज्यांमधून/राज्यांमध्ये हेलिकॉप्टरद्वारे प्रवासी वाहतूक
- उत्तर-पूर्वेकडील राज्ये, सिक्कीम आणि पश्चिम बंगालमधील बागडोगरा येथील विमानतळ/हेलिपॅडवरून किंवा तेथे जाण्यासाठी सीट शेअरिंगच्या आधारावर हेलिकॉप्टरद्वारे पुरवल्या जाणाऱ्या प्रवासी वाहतूक सेवांना जीएसटीमधून सूट देण्याची शिफारस करण्यात आली आहे.
6. पेरणीसाठी वापरल्या जाणाऱ्या बियाण्यांचे साठवण किंवा गोदाम व्यवस्था
- पेरणीसाठी वापरल्या जाणाऱ्या बियाण्यांच्या साठवण किंवा गोदाम सेवांना जीएसटीमधून सूट देण्याची शिफारस करण्यात आली आहे.
7. कॉफीवरील प्रक्रिया
- कॉफी उत्पादकांना कॉफी क्युअर्स (Coffee Curers – कॉफी प्रक्रिया करणारे) यांच्याकडून पुरवल्या जाणाऱ्या कॉफी क्युअरिंगच्या कृषी सहाय्यक सेवांना जीएसटीमधून सूट देण्याची शिफारस करण्यात आली आहे.
8. सीमेनस् प्रॉव्हिडंट फंड ऑर्गनायझेशनच्या सेवांवरील कर आकारणी
SPFO (नाविक भविष्य निर्वाह निधी संघटना) कडून नाविक भविष्य निर्वाह निधी अधिनियम, 1966 अंतर्गत येणाऱ्या व्यक्तींना पुरविल्या जाणाऱ्या सेवांना वस्तू आणि सेवा करातून (GST) सूट देण्याची शिफारस करण्यात आली आहे.
9. संशोधन आणि विकास सेवा
- संशोधन आणि विकास सेवा पुरवणाऱ्या संस्थेच्या/संघटनेच्या प्रमुखाकडून स्वयं-प्रमाणन करण्याची सोपी प्रक्रिया उपलब्ध करून देण्याची शिफारस करण्यात आली आहे.
- या प्रमाणपत्राद्वारे संबंधित उपक्रम हा सल्लागार सेवा (Consultancy) नसून संशोधन आणि विकास स्वरूपाचा आहे, हे प्रमाणित करता येईल. यामुळे अधिसूचना क्रमांक 12/2017-केंद्रीय कर (दर) मधील अनुक्रमांक 44A अंतर्गत अंतर्गत जीएसटी सूट मिळण्याची पात्रता निश्चित करता येईल.
10. परदेशी शिपिंग कंपन्यांच्या भारतातील आस्थापनांकडून सेवांची आयात
- भारतातील परदेशी शिपिंग कंपनीच्या आस्थापनाने भारताबाहेरील संबंधित व्यक्तीकडून किंवा तिच्या इतर आस्थापनांकडून कोणतेही शुल्क न देता सेवा आयात केल्यास त्याला जीएसटीमधून सूट देण्याची शिफारस करण्यात आली आहे.
- मागील कालावधीतील प्रकरणे “ज्या स्थितीत आहेत, त्याच स्थितीत” नियमित करण्याची शिफारस करण्यात आली आहे.
11. महामार्ग प्रकल्पांसाठी टोल ऑपरेट ट्रान्सफर मॉडेलअंतर्गत NHAIला दिलेली आगाऊ/सवलतीची रक्कम
- टोल ऑपरेट ट्रान्सफर (TOT -Toll Operate Transfer) मॉडेल अंतर्गत महामार्ग प्रकल्पांसाठी सरकार, स्थानिक प्राधिकरण, सरकारी प्राधिकरण किंवा सरकारी संस्था यांच्याकडून सवलतधारकाला टोल शुल्क आकारणे, वसूल करणे आणि त्याचा विनियोग करण्याचा विशेष अधिकार, परवाना आणि प्राधिकृतता देण्याच्या सेवेला जीएसटीमधून सूट देण्याची शिफारस करण्यात आली आहे.
12. TOT मॉडेलअंतर्गत महामार्ग प्रकल्पांच्या संचालन आणि देखभाल सेवा
- TOT मॉडेल अंतर्गत महामार्ग प्रकल्पांसाठी सवलतधारकाकडून संबंधित प्राधिकरणाला पुरवल्या जाणाऱ्या संचालन आणि देखभाल सेवांवरील जीएसटीचे मूल्यांकन आणि कर भरण्याची वेळ यासंदर्भात विशेष प्रक्रिया लागू करण्याची शिफारस करण्यात आली आहे.
13. बँकांमधील निधी हस्तांतरण मूल्यनिर्धारण यंत्रणा
- बँकेच्या मुख्य कार्यालयाकडून निधी हस्तांतरण मूल्यनिर्धारण (Fund Transfer Pricing FTP ) व्यवहारांचा भाग म्हणून बँकेच्या शाखांमध्ये निधीचे काल्पनिक हस्तांतरण केल्याबद्दल खात्यांच्या नोंदींमध्ये “व्याज” म्हणून दर्शवली जाणारी काल्पनिक रक्कम, “अधिसूचना क्रमांक 12/2017-केंद्रीय कर (दर) मध्ये ‘व्याज’ या संज्ञेला दिलेल्या व्याख्येत ही रक्कम समाविष्ट होते, हे स्पष्ट करण्याची शिफारस करण्यात आली आहे.”
टीप
GST परिषदेच्या शिफारसी या प्रसिद्धीपत्रकात प्रमुख निर्णयांची माहिती भागधारकांच्या माहितीसाठी सोप्या भाषेत देण्यात आली आहे. या शिफारसी संबंधित परिपत्रके, अधिसूचना किंवा कायद्यातील सुधारणांद्वारे लागू केल्या जातील. कायद्याचे बळ केवळ या संबंधित परिपत्रकांना, अधिसूचनांना आणि कायद्यातील सुधारणांनाच असेल.
जयदेवी पुजारी स्वामी/निलिमा चितळे/माधुरी पांगे/नेहा कुलकर्णी/सुषमा काणे /शैलेश पाटील/तुषार पवार/संदेश नाईक/प्रिती मालंडकर
सोशल मिडियावर आम्हाला फॉलो करा: @PIBMumbai
 /PIBMumbai
 /pibmumbai
 pibmumbai[at]gmail[dot]com
 /PIBMumbai
 /pibmumbai
(Release ID: 2321108)
अभ्यागत कक्ष : 26