وزارت خزانہ
جی ایس ٹی کونسل کی 57ویں میٹنگ کی سفارشات
جی ایس ٹی کونسل نے جی ایس ٹی کے تحت گرفتاری سے متعلق دفعات کو ختم کرنے کی سفارش کی
جی ایس ٹی کونسل نے استغاثہ کی مالی حد کو 1 کروڑ روپے سے بڑھا کر 5 کروڑ روپے کرنے کی سفارش کی
جی ایس ٹی کونسل نے عام جرمانے کی زیادہ سے زیادہ رقم کو 25,000 روپے سے کم کر کے 10,000 روپے کرنے کی سفارش کی
جی ایس ٹی کونسل نے ان پٹ ٹیکس کریڈٹ اور ریفنڈ کے لیے وسیع تر اہلیت کی سفارش کی
جی ایس ٹی کونسل نے رجسٹریشن اور تعمیل کے عمل کو مزید آسان بنانے کی سفارش کی
جی ایس ٹی کونسل نے کاروباروں کے ورکنگ کیپٹل کو بہتر بنانے کے لیے تیز تر ریفنڈ کی سفارش کی
جی ایس ٹی کونسل نے جی ایس ٹی نوٹس اور کارروائی کے لیے یکساں معیارات کی سفارش کی
جی ایس ٹی کونسل نے ریاستوں کے درمیان سامان کی ہموار نقل و حرکت کے لیے اقدامات کی سفارش کی
جی ایس ٹی کونسل نے سامان کی نقل و حرکت میں انٹیلی جنس پر مبنی اور مجاز مداخلت کی سفارش کی
جی ایس ٹی کونسل نے ای کامرس پلیٹ فارمز پر چھوٹے سپلائرز کے لیے جی ایس ٹی رجسٹریشن کو آسان بنانے کی سفارش کی
جی ایس ٹی کونسل نے خدمات کی برآمد کو آسان بنانے کے لیے اقدامات کی سفارش کی
جی ایس ٹی کونسل نے اصولی طور پر 5 کروڑ روپے تک کا(ٹرن اوور) کاروبار کرنے والے اور صارفین کو براہِ راست خدمات یا اشیا فراہم کرنے والے چھوٹے کاروباروں کے لیے ایک اختیاری اسکیم کی منظوری دے دی ہے
پوسٹ کرنے کی تاریخ:
08 OCT 2026 7:03PM by PIB Delhi
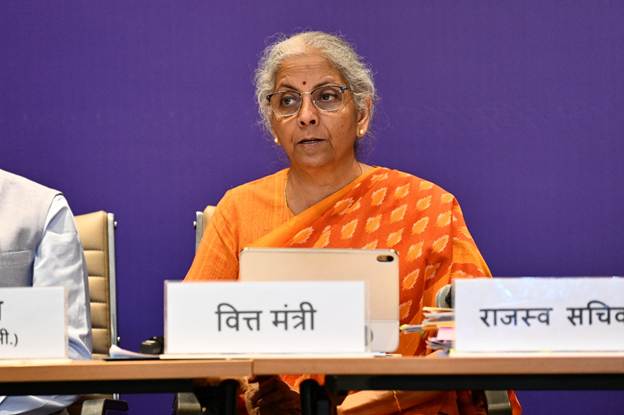
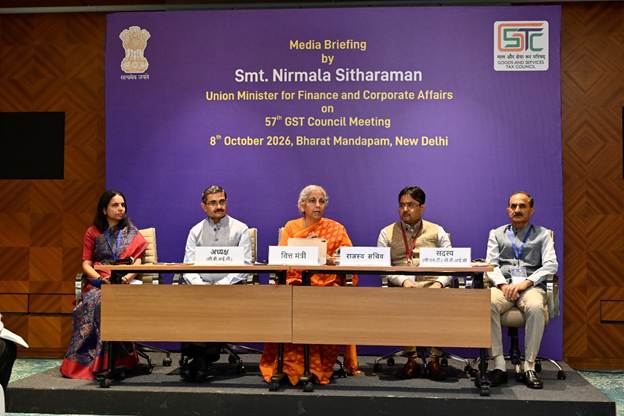
جی ایس ٹی کونسل کی 57ویں میٹنگ آج نئی دہلی میں مرکزی وزیر برائے خزانہ اور کارپوریٹ امور محترمہ نرملا سیتارمن کی صدارت میں منعقد ہوئی۔
میٹنگ میں دہلی، گوا، ہریانہ، جموں و کشمیر، کرناٹک، کیرالہ، مہاراشٹر اور میگھالیہ کے وزرائے اعلیٰ؛ منی پور اور تلنگانہ کے نائب وزرائے اعلیٰ؛ وزرائے خزانہ اور قانون ساز اسمبلی رکھنے والی ریاستوں/مرکز کے زیر انتظام علاقوں کے سینئر ارکان؛ محکمہ محصولات کے سکریٹری؛ مرکزی بورڈ برائے بالواسطہ ٹیکس و کسٹمز کے چیئرمین اور ارکان؛ اور وزارت خزانہ کے سینئر عہدیداروں نے شرکت کی۔
پچھلے سال جی ایس ٹی کونسل کی 56ویں میٹنگ میں کی گئی سفارشات کے مطابق کی جانے والی اگلی نسل کی اصلاحات میں شرحوں کو معقول بنانے اور شرحوں میں کمی پر توجہ مرکوز کی گئی تھی۔ آج منعقدہ 57ویں میٹنگ میں جی ایس ٹی کونسل نے بنیادی طور پر رجسٹریشن، ریٹرن، ریفنڈ اور فیصلہ سازی سے متعلق اصلاحات؛ بعض اشیا اور خدمات کی سپلائی پر جی ایس ٹی کے اطلاق کے بارے میں وضاحت؛ اور کاروبار کو آسان بنانے اور جی ایس ٹی کی تعمیل کو ہموار کرنے کے لیے دیگر اقدامات سے متعلق سفارشات پیش کیں۔ شکوک و شبہات کو دور کرنے کے لیے اکثر پوچھے جانے والے سوالات (ایف اے کیو) بھی جاری کیے جا رہے ہیں۔جی ایس ٹی کونسل کی 57ویں میٹنگ میں کی گئی اہم سفارشات درج ذیل ہیں:
اے۔ طریقۂ کار سے متعلق اصلاحات
A1. رجسٹریشن سے متعلق اصلاحات
1. فائلنگ اور کارروائی سے متعلق واضح رہنما خطوط کے ساتھ رجسٹریشن کے عمل کو ہموار کرنا
1.1 جی ایس ٹی کونسل کی 56ویں میٹنگ میں کی گئی سفارشات کے مطابق، سی جی ایس ٹی رولز، 2017 کے قاعدہ 14 اے کے تحت، ایسے معاملات میں جہاں درخواست دہندہ ہر ماہ 2.5 لاکھ روپے سے زیادہ آئی ٹی سی منتقل کرنے کا ارادہ نہیں رکھتا، پورٹل کے ذریعے افسر کی مداخلت کے بغیر خودکار رجسٹریشن دی جا رہی ہے۔ باقی معاملات میں رجسٹریشن کی درخواستوں کی کارروائی کو ہموار کرنے کے لیے جی ایس ٹی کونسل نے 57ویں میٹنگ میں درج ذیل سفارشات پیش کیں:
- جی ایس ٹی رجسٹریشن کے لیے درکار دستاویزات اور معلومات کی وضاحت کرنے والا ایک جامع سرکلر جاری کیا جائے، جس کے ساتھ رجسٹریشن درخواستوں کی فائلنگ اور کارروائی کو آسان بنانے کے لیے اکثر پوچھے جانے والے سوالات (ایف اے کیو) بھی شامل ہوں۔
- فارم جی ایس ٹی آر ای جی-01 میں رجسٹریشن کی درخواست میں ترمیم کی جائے، تاکہ مطلوبہ دستاویزات/معلومات کے انتخاب کے لیے ڈراپ ڈاؤن فہرست فراہم کی جا سکے۔ اس سے ٹیکس دہندہ اور ٹیکس افسر، دونوں کے لیے فراہم کی جانے والی دستاویزات/معلومات کے بارے میں وضاحت رہے گی۔
- جی ایس ٹی پورٹل رجسٹریشن کی درخواست داخل کرنے کے لیے واضح نیوی گیشن راستوں، ڈراپ ڈاؤن فہرستوں، ٹول ٹپس اور سیاق و سباق کے مطابق رہنمائی کے ساتھ ایک صارف دوست انٹرفیس فراہم کرے گا، تاکہ ایسی درخواستوں کی درست فائلنگ میں سہولت ہو۔
1.2 اس سے درست معلومات/تفصیلات کی عدم فراہمی کی وجہ سے رجسٹریشن کی درخواستوں کو مسترد کیے جانے اور ان پر سوالات اٹھائے جانے کے معاملات میں کمی آئے گی اور ٹیکس افسران کے ذریعے رجسٹریشن کی درخواستوں کی کارروائی میں تیزی آئے گی۔
2. جی ایس ٹی رجسٹریشن میں ترمیم کے طریقۂ کار کو معقول بنانا
2.1 جی ایس ٹی کونسل نے سی جی ایس ٹی رولز، 2017 کے قاعدہ 19 میں ترمیم کی سفارش کی ہے، تاکہ پورٹل پر رجسٹریشن کی تمام تفصیلات میں ترامیم کو خودکار طور پر قبول کیا جا سکے، سوائے کاروبار کی اصل جگہ (پرنسپل پلیس آف بزنس — پی پی او بی) سے متعلق ترامیم کے۔ مزید برآں، سی جی ایس ٹی رولز، 2017 کے قاعدہ 14 اے (خودکار طریقۂ کار) کے تحت رجسٹرڈ ٹیکس دہندگان کے لیے کاروبار کی اصل جگہ (پی پی او بی) سے متعلق رجسٹریشن کی تمام تفصیلات میں ترامیم بھی پورٹل پر خودکار طور پر قبول کی جائیں گی۔
2.2 اس سے ایسے معاملات میں ٹیکس افسران کے ساتھ کسی رابطے کے بغیر پورٹل پر رجسٹریشن کی تفصیلات کو آسانی سے اور تقریباً حقیقی وقت میں اپ ڈیٹ کرنے میں سہولت ملے گی۔
3. جی ایس ٹی کے تحت رجسٹریشن کی منسوخی کے عمل کو معقول بنانا
3.1 جی ایس ٹی کونسل نے رجسٹریشن کی منسوخی کے عمل کو آسان بنانے کے لیے سی جی ایس ٹی ایکٹ، 2017 اور سی جی ایس ٹی رولز، 2017 میں درج ذیل ترامیم کی سفارش کی ہے:
3.1.1 ٹیکس دہندہ کی درخواست پر رجسٹریشن کی خودکار منسوخی
مرحلہ 1: فارم جی ایس ٹی آر ای جی-16 میں رجسٹریشن کی منسوخی کی درخواستیں درج ذیل صورتوں میں، تمام زیر التوا ریٹرن فائل کیے جانے اور تمام واجبات کی ادائیگی کے بعد، نظام کے ذریعے خودکار طور پر قبول کر لی جائیں گی:
- جہاں ٹیکس دہندہ نے رجسٹریشن کے بعد کسی بھی مہینے میں 2.5 لاکھ روپے سے زیادہ آئی ٹی سی منتقل نہیں کیا ہے؛
- جہاں ٹیکس دہندہ نے کسی ایک مہینے میں 2.5 لاکھ روپے سے زیادہ آئی ٹی سی منتقل کیا ہے، لیکن مقررہ مدت کے اندر فارم جی ایس ٹی آر-10 میں حتمی ریٹرن فائل کر دیا ہے۔
مرحلہ 2: رجسٹریشن کی منسوخی کی تمام درخواستیں، تمام زیر التوا ریٹرن فائل کیے جانے اور تمام واجبات کی ادائیگی کے بعد، نظام کے ذریعے خودکار طور پر قبول کر لی جائیں گی۔ فارم جی ایس ٹی آر ای جی-16 میں ترمیم کی جائے گی، تاکہ فارم جی ایس ٹی آر-10 کی تفصیلات بھی اسی درخواست میں فراہم کی جا سکیں۔
3.1.2 از خود رجسٹریشن کی منسوخی
- سی جی ایس ٹی رولز، 2017 کے قاعدہ 21 میں ترمیم کی جائے گی، تاکہ ٹیکس افسران کے ذریعے رجسٹریشن منسوخ کرنے کی بعض بنیادوں کو ختم کیا جا سکے۔
- سی جی ایس ٹی رولز، 2017 کے قواعد 21 اے اور 22 میں ترمیم کی جائے گی اور قاعدہ 23 اے شامل کیا جائے گا، تاکہ نظام پر مبنی رجسٹریشن کی منسوخی اور رجسٹریشن بحال کرنے کا طریقۂ کار فراہم کیا جا سکے۔ اس میں عدم تعمیل کی بنیاد پر رجسٹریشن کی منسوخی اور اس کے بعد مقررہ مدت کے اندر ریٹرن فائل نہ کرنے یا بینک اکاؤنٹ کی تفصیلات فراہم نہ کرنے کی صورت میں رجسٹریشن کی بحالی کا طریقہ شامل ہوگا۔
3.2 یہ اقدامات رجسٹریشن کی منسوخی کے عمل کو آسان اور تیز کریں گے، افسر کے ساتھ براہِ راست رابطے کی ضرورت کو کم کریں گے اور منسوخی کے عمل میں مزید شفافیت لائیں گے۔
4. الیکٹرانک کامرس آپریٹرز (ای سی او) کے پلیٹ فارم پر چھوٹے سپلائرز کے لیے آسان جی ایس ٹی رجسٹریشن کا طریقۂ کار
4.1 جی ایس ٹی کونسل نے اپنی 56ویں میٹنگ میں الیکٹرانک کامرس آپریٹرز (ای سی او) کے پلیٹ فارم پر چھوٹے سپلائرز کے لیے آسان جی ایس ٹی رجسٹریشن کا طریقۂ کار فراہم کرنے کی اصولی منظوری دی تھی۔ اس کے تسلسل میں، کونسل نے 57ویں میٹنگ میں سی جی ایس ٹی رولز، 2017 میں قاعدہ 14 بی شامل کرنے کی سفارش کی، تاکہ ایسے چھوٹے سپلائرز کے لیے رجسٹریشن کا آسان طریقۂ کار فراہم کیا جا سکے جو ای سی اوز کے ذریعے اشیا کی سپلائی کرتے ہیں، بشرطیکہ وہ ان ریاستوں/مرکز کے زیر انتظام علاقوں میں، جہاں ان کی کوئی جسمانی موجودگی نہیں ہے، ہر ماہ 2.5 لاکھ روپے سے زیادہ آئی ٹی سی منتقل کرنے کا ارادہ نہ رکھتے ہوں۔ اس مقصد کے لیے، مختلف/الگ الگ قانونی اداروں کے درمیان اسٹاک کی منتقلی کو چھوڑ کر، متعلقہ ریاست/مرکز کے زیر انتظام علاقے میں ای سی او کے گودام کو اپنے کاروبار کی اصل جگہ (پی پی او بی) قرار دیا جا سکے گا۔ ایسے معاملات میں، مخصوص شرائط کے تابع، رجسٹریشن نظام کے ذریعے خودکار طور پر دی جائے گی۔
4.2 اس سے چھوٹے سپلائرز ہر ریاست میں کاروبار کی جگہ قائم کیے بغیر ای کامرس پلیٹ فارم کے ذریعے دیگر ریاستوں میں اپنا کاروبار توسیع دے سکیں گے اور کاروبار کرنے میں آسانی کو نمایاں فروغ ملے گا۔
A2. ریٹرن سے متعلق اصلاحات
5. ریٹرن میں ٹیکس واجبات اور ان پٹ ٹیکس کریڈٹ میں ترمیم کے لیے متبادل طریقۂ کار، تاکہ عدم مطابقت کو کم سے کم کیا جا سکے اور اس سلسلے میں نوٹس/اطلاعات میں کمی لائی جا سکے
5.1 جی ایس ٹی کونسل نے ریٹرن فائل کرنے کے عمل کو ہموار کرنے کے لیے درج ذیل اقدامات کی سفارش کی ہے، تاکہ ریٹرن میں ٹیکس واجبات اور ان پٹ ٹیکس کریڈٹ (آئی ٹی سی) کے درمیان عدم مطابقت کو کم سے کم کیا جا سکے:
- فارم جی ایس ٹی آر-1/1 اے/آئی ایف ایف میں اضافی سہولیات فراہم کی جائیں، تاکہ ان فارموں میں فراہم کردہ تفصیلات اور فارم جی ایس ٹی آر-3 بی میں ریٹرن کے ذریعے فراہم کردہ تفصیلات کے درمیان بہتر مفاہمت ممکن ہو سکے۔
- سی جی ایس ٹی رولز، 2017 میں قاعدہ 86 ڈی شامل کیا جائے، تاکہ پورٹل پر "ریورس چارج کی بنیاد پر ادا کیے گئے ٹیکس اور دعویٰ کردہ ان پٹ ٹیکس کریڈٹ کا الیکٹرانک اسٹیٹمنٹ" کی سہولت فراہم کی جا سکے۔ اس سے ٹیکس دہندگان کو ٹیکس واجبات اور ریٹرن میں ریورس چارج میکانزم (آر سی ایم) کے تحت قابلِ اطلاق سپلائی پر آئی ٹی سی کی درست رپورٹنگ میں سہولت ملے گی۔
- ریٹرن میں ٹیکس واجبات کی درست رپورٹنگ اور ان میں اصلاح کا طریقۂ کار فراہم کرنے کے لیے سی جی ایس ٹی رولز، 2017 کے قاعدہ 61 میں ذیلی قاعدہ (1 اے) شامل کیا جائے، تاکہ فارم جی ایس ٹی آر-3 بی میں ریٹرن میں ظاہر کیے گئے ٹیکس واجبات، فارم جی ایس ٹی آر-1/1 اے/آئی ایف ایف میں فراہم کردہ ٹیکس واجبات کی تفصیلات کے مطابق ہوں۔
- فارم جی ایس ٹی ڈی آر سی-03 میں ترمیم کی جائے، تاکہ جس بنیادی انوائس کے سلسلے میں ادائیگی کی گئی ہے، اس کی تفصیلات فراہم کی جا سکیں۔
- سی جی ایس ٹی رولز، 2017 میں قاعدہ 60 میں ذیلی قاعدہ (6 اے) شامل کیا جائے، تاکہ انوائس مینجمنٹ سسٹم (آئی ایم ایس) کے سلسلے میں پورٹل پر موصول ہونے والی سپلائی سے متعلق دستاویز کو وصول کنندہ کے ذریعے قبول، مسترد یا زیر التوا رکھنے کی سہولت فراہم کی جا سکے۔ اس کا مقصد فارم جی ایس ٹی آر-2 بی میں آئی ٹی سی کا اسٹیٹمنٹ تیار کرنا ہوگا، جو بعض شرائط کے تابع ہوگا، جن میں وہ مدت بھی شامل ہے جس کے لیے آئی ایم ایس پر کریڈٹ نوٹ کو زیر التوا رکھا جا سکتا ہے۔
- سی جی ایس ٹی رولز، 2017 میں قاعدہ 86 سی شامل کیا جائے، تاکہ پورٹل پر "الیکٹرانک کریڈٹ ریورسل اور ری کلیم اسٹیٹمنٹ" کے نام سے ایک سہولت فراہم کی جا سکے۔ اس سے ٹیکس دہندگان کو فارم جی ایس ٹی آر-3 بی میں آئی ٹی سی کی درست رپورٹنگ میں سہولت ملے گی۔
- ریٹرن میں آئی ٹی سی کی درست رپورٹنگ اور اس میں اصلاح کا طریقۂ کار فراہم کرنے کے لیے سی جی ایس ٹی رولز، 2017 کے قاعدہ 61 میں ذیلی قاعدہ (1 بی) شامل کیا جائے، تاکہ فارم جی ایس ٹی آر-3 بی میں ریٹرن کے ذریعے حاصل کیا گیا آئی ٹی سی، فارم جی ایس ٹی آر-2 بی میں دستیاب آئی ٹی سی کی تفصیلات کے مطابق ہو۔
- آئی ٹی سی کی درست اور مناسب رپورٹنگ کے طریقے کو واضح کرنے کے لیے ایک سرکلر جاری کیا جائے، جس میں فارم جی ایس ٹی آر-3 بی میں آئی ٹی سی کی رپورٹنگ اور اس میں آئی ایم ایس، الیکٹرانک کریڈٹ ریورسل اور ری کلیم اسٹیٹمنٹ اور ریورس چارج کی بنیاد پر ادا کیے گئے ٹیکس اور ان پٹ ٹیکس کریڈٹ کے الیکٹرانک اسٹیٹمنٹ کے تناظر میں اصلاح کے طریقۂ کار کی وضاحت کی جائے۔
5.2 کونسل نے سفارش کی کہ جی ایس ٹی ریٹرن میں ٹیکس واجبات اور آئی ٹی سی میں ترمیم کے متبادل طریقۂ کار سے متعلق دفعات کو اپریل 2027 کے ریٹرن سے نافذ کیا جا سکتا ہے۔ ان اقدامات سے ٹیکس واجبات اور ریٹرن میں آئی ٹی سی کے درمیان عدم مطابقت کو نمایاں طور پر کم کیا جا سکے گا۔ اس سے نہ صرف ایسی عدم مطابقت کی وجہ سے جاری کیے جانے والے ڈیمانڈ نوٹس اور نظام کے ذریعے پیدا ہونے والی اطلاعات میں کمی آئے گی، بلکہ سپلائی چین میں آئی ٹی سی کی سالمیت بھی بہتر ہوگی، جس سے ٹیکس دہندگان کو سہولت حاصل ہوگی۔
5.3 مزید برآں، کونسل نے سفارش کی کہ مجوزہ نظرثانی شدہ طریقۂ کار کو مقررہ وقت پر مشاورت کے لیے عوامی سطح پر دستیاب کرایا جائے۔ مرکزی وزیر خزانہ کو اسٹیک ہولڈرز سے موصول ہونے والی آرا کی بنیاد پر ضروری تبدیلیوں/ترمیمات کی منظوری دینے کا اختیار دیا گیا۔
A3. ریفنڈ سے متعلق اصلاحات
6. ریفنڈ کی تیز تر اور نظام پر مبنی خودکار کارروائی
6.1 جی ایس ٹی کونسل نے سی جی ایس ٹی ایکٹ، 2017 کی دفعہ 54 اور متعلقہ سی جی ایس ٹی رولز، 2017 میں ترامیم کی سفارش کی ہے، تاکہ درج ذیل دو مرحلوں میں الیکٹرانک کیش لیجر میں موجود اضافی بیلنس، زیرو ریٹیڈ سپلائیز اور الٹی ڈیوٹی کے ڈھانچے سے متعلق ریفنڈ کے دعووں کی نظام پر مبنی کارروائی اور منظوری فراہم کی جا سکے۔
مرحلہ 1:
- الیکٹرانک کیش لیجر میں موجود اضافی بیلنس کی مکمل رقم کے ریفنڈ کے دعوے کو افسر کی مداخلت کے بغیر نظام کے ذریعے خودکار طور پر منظور کر لیا جائے گا۔
- ریفنڈ کی درخواست کے اعتراف یا کمی میمو جاری کرنے کی مدت 15 دن سے کم کر کے 10 دن کر دی جائے گی۔ اگر مناسب افسر کی جانب سے درخواست داخل کیے جانے کے 10 دن کے اندر اعتراف یا کمی میمو جاری نہیں کیا جاتا تو نظام کی جانب سے خودکار طور پر اعتراف جاری کر دیا جائے گا۔
- زیرو ریٹیڈ سپلائی اور الٹی ڈیوٹی کے ڈھانچے کے تحت ریفنڈ کے دعووں کی صورت میں، دعویٰ کی گئی رقم کا 90 فیصد نظام کے ذریعے خطرے کی شناخت اور تشخیص کی بنیاد پر، افسر کی مداخلت کے بغیر، عارضی بنیاد پر خودکار طور پر منظور کیا جائے گا۔
مرحلہ 2:
- نظام کے ذریعے ریفنڈ کی درخواست کی مناسب جانچ کے بعد، افسر کی مداخلت کے بغیر، نظام پر مبنی خودکار اعتراف جاری کیا جائے گا۔
- ایسے اعتراف شدہ معاملات میں، نظام کے ذریعے خطرے کی شناخت اور تشخیص کی بنیاد پر، زیر التوا واجبات، اگر کوئی ہوں، کو ایڈجسٹ کرنے کے بعد، زیرو ریٹیڈ سپلائی سے متعلق دعووں کے سلسلے میں ریفنڈ کی مکمل دعویٰ کردہ رقم نظام کے ذریعے، افسر کی مداخلت کے بغیر، خودکار طور پر منظور کی جائے گی۔
6.2 ریفنڈ کے عمل کو تیز اور آسان بنانے کے لیے کونسل نے سی جی ایس ٹی ایکٹ، 2017 اور سی جی ایس ٹی رولز، 2017 میں مزید ترامیم کی سفارش کی ہے، تاکہ دیگر باتوں کے ساتھ ساتھ:
- فارم جی ایس ٹی آر ایف ڈی-01 میں ریفنڈ کی درخواست میں ترمیم کی جائے، تاکہ مذکورہ درخواست میں نظام کے ذریعے پڑھے جانے کے قابل فارمیٹ میں تفصیلات حاصل کی جا سکیں اور زیرو ریٹیڈ سپلائی اور الٹی ڈیوٹی کے ڈھانچے سے متعلق ریفنڈ کے دعووں کی صورت میں اسکین شدہ دستاویزات اپ لوڈ کرنے کی ضرورت ختم کی جا سکے۔
- سی جی ایس ٹی رولز، 2017 کے قاعدہ 89(4)(سی) میں ترمیم کی جائے، تاکہ اشیا کی زیرو ریٹیڈ سپلائی کے کاروبار کے زیادہ سے زیادہ ٹرن اوور کی حد، یعنی مقامی طور پر سپلائی کی جانے والی اشیا کی قیمت کے 1.5 گنا تک محدود ہونے کی شرط ختم کی جا سکے۔
- سی جی ایس ٹی ایکٹ، 2017 کی دفعہ 54(14) میں ترمیم کی جائے، تاکہ یہ واضح کیا جا سکے کہ 1,000 روپے کی حد ریفنڈ کی مجموعی رقم پر لاگو ہوگی، یعنی سی جی ایس ٹی، ایس جی ایس ٹی/یو ٹی جی ایس ٹی اور آئی جی ایس ٹی کے تحت ریفنڈ کی رقوم کو مجموعی طور پر شمار کیا جائے گا۔
6.3 اپیل دائر کرنے کے لیے کیے گئے پری ڈپازٹ کی واپسی پر قابلِ ادائیگی سود کے بارے میں زیادہ وضاحت اور یقین دہانی کو یقینی بنانے کے لیے کونسل نے درج ذیل سفارشات کی ہیں:
- سی جی ایس ٹی ایکٹ، 2017 کی دفعہ 115 میں ترمیم کی جائے، تاکہ ایسے پری ڈپازٹ کی رقم کی واپسی پر لاگو سود کی شرح کے سلسلے میں ایک علیحدہ شق فراہم کی جا سکے؛ اور
- پری ڈپازٹ کی واپسی پر سود کی شرح سے متعلق مسائل کو واضح کرنے کے لیے ایک سرکلر جاری کیا جائے۔
6.4 یہ اقدامات زیادہ سے زیادہ خودکاری اور کم سے کم دستی مداخلت کے ذریعے ریفنڈ کی کارروائی کو ہموار اور تیز کریں گے، جس سے اہل ریفنڈ کی بروقت منظوری میں سہولت ہوگی اور ٹیکس دہندگان کے ساتھ ساتھ محکمہ پر تعمیلی بوجھ بھی کم ہوگا۔ خودکاری کے متعارف ہونے سے شفافیت، یقین اور یکسانیت یقینی ہوگی اور ٹیکس دہندگان کے نقد بہاؤ میں بھی بہتری آئے گی۔
A4. تنازعات کے حل سے متعلق اصلاحات
7.1 جی ایس ٹی کونسل نے ٹیکس افسران کو جامع رہنما خطوط فراہم کرنے کے لیے ایک سرکلر جاری کرنے کی سفارش کی ہے، تاکہ ڈیمانڈ نوٹس، ایڈجیوڈیکیشن آرڈرز اور اپیل آرڈرز جاری کرنے کے عمل کو ہموار کیا جا سکے۔ اس میں دیگر امور کے ساتھ ساتھ، ڈیمانڈ نوٹس اور ایڈجیوڈیکیشن/اپیل آرڈرز کے معیار، ایسے نوٹس/آرڈرز کو بروقت جاری کرنا، دھوکہ دہی، جان بوجھ کر غلط بیانی یا حقائق کو چھپانے کی بنیاد پر مناسب دفعات کا اطلاق، اور ہر معاملے میں میرٹ کی بنیاد پر فیصلہ کرنا شامل ہوگا۔ اس کے علاوہ ذاتی سماعت کے انعقاد سمیت قدرتی انصاف کے اصولوں پر عمل کو بھی یقینی بنایا جائے گا۔
7.2 مزید برآں، تعمیلی بوجھ اور قانونی چارہ جوئی کو کم کرنے کے لیے کونسل نے سی جی ایس ٹی ایکٹ، 2017 کی دفعات 73، 74 اور 74 اے میں ترمیم کی سفارش کی ہے، تاکہ دیگر باتوں کے ساتھ ساتھ:
- شوکاز نوٹس جاری کرنے کے لیے کم از کم 10,000 روپے (سی جی ایس ٹی + ایس جی ایس ٹی + آئی جی ایس ٹی + سیس) کی حد مقرر کی جائے۔ اس طرح، اگر ٹیکس کی رقم 10,000 روپے سے کم ہو تو کوئی نوٹس جاری نہیں کیا جائے گا۔ کونسل نے ایک قانونی شق کی بھی سفارش کی ہے، تاکہ یہ فراہم کیا جا سکے کہ 10,000 روپے سے کم رقم سے متعلق کوئی بھی نوٹس یا اپیل، جو مذکورہ کم از کم حد کے نفاذ کی تاریخ کو زیر التوا ہو، اس طرح نمٹائی جائے گی جیسے 10,000 روپے کی مذکورہ حد نوٹس جاری کیے جانے کے وقت نافذ العمل تھی۔
- جہاں مقررہ مدت کے اندر سود اور جرمانے کے ساتھ مکمل ٹیکس کی رقم رضاکارانہ طور پر ادا کر دی جائے، وہاں جرمانے کی رقم کو "چارج" تصور کیا جائے۔
- غیر دھوکہ دہی والے معاملات میں 5 فیصد کے کم جرمانے کی سہولت فراہم کی جائے، جہاں سود سمیت ٹیکس، ایڈجیوڈیکیشن آرڈر کے 30 دن کے اندر (دفعہ 73 کے تحت) یا 60 دن کے اندر (دفعہ 74 اے کے تحت) ادا کر دیا جائے۔
- غیر دھوکہ دہی والے معاملات میں 10,000 روپے کے کم از کم جرمانے کی شرط ختم کی جائے۔
7.3 جی ایس ٹی کونسل نے سی جی ایس ٹی ایکٹ، 2017 کی دفعہ 125 کے تحت عائد کیے جانے والے عام جرمانے کی زیادہ سے زیادہ رقم 25,000 روپے سے کم کر کے 10,000 روپے کرنے کی سفارش کی ہے۔
7.4 کونسل نے سی جی ایس ٹی ایکٹ، 2017 کی دفعات 107(6) اور 112(8) میں ترمیم کی سفارش کی ہے، تاکہ ایسے معاملات میں اپیلیٹ اتھارٹی یا اپیلیٹ ٹریبونل کے سامنے اپیل دائر کرنے کے لیے قابلِ ادائیگی پری ڈپازٹ کی زیادہ سے زیادہ حد بالترتیب 40 کروڑ روپے (سی جی ایس ٹی کے تحت 20 کروڑ روپے اور ایس جی ایس ٹی/یو ٹی جی ایس ٹی کے تحت 20 کروڑ روپے) مقرر کی جا سکے، جہاں حکم میں صرف جرمانہ شامل ہو اور ٹیکس کی کوئی مانگ شامل نہ ہو۔ اس سے ٹیکس دہندگان پر مالی بوجھ کم ہوگا اور ایسے معاملات میں ان کے لیے اپیلیٹ علاج تک رسائی آسان ہوگی۔
بی۔ جی ایس ٹی کے تحت دیگر اہم اصلاحات
B1. ان پٹ ٹیکس کریڈٹ (آئی ٹی سی) کے ہموار بہاؤ کو بہتر بنانے سے متعلق اصلاحات
8. کیپٹل گڈز اور ان پٹ سروسز کے سلسلے میں جمع شدہ آئی ٹی سی کا ریفنڈ
8.1 کونسل نے سی جی ایس ٹی ایکٹ، 2017 کی دفعہ 54(3) کی شق (ii) اور سی جی ایس ٹی رولز، 2017 میں ترمیم کی سفارش کی ہے، تاکہ زیرو ریٹیڈ سپلائی سے متعلق ریفنڈ کی صورت میں کیپٹل گڈز کے سلسلے میں جمع شدہ آئی ٹی سی اور الٹی ڈیوٹی کے ڈھانچے سے متعلق ریفنڈ کی صورت میں ان پٹ سروسز اور کیپٹل گڈز کے سلسلے میں جمع شدہ آئی ٹی سی کے ریفنڈ کی اجازت دی جا سکے۔
8.2 کونسل نے سفارش کی ہے کہ الٹی ڈیوٹی کے ڈھانچے سے متعلق ریفنڈ کے لیے ان پٹ سروسز کے سلسلے میں جمع شدہ آئی ٹی سی کا ریفنڈ یکم نومبر 2026 کو یا اس کے بعد ان پٹ سروسز پر حاصل کیے گئے آئی ٹی سی کے سلسلے میں دستیاب ہوگا۔
8.3 زیرو ریٹیڈ سپلائی اور الٹی ڈیوٹی کے ڈھانچے سے متعلق ریفنڈ میں کیپٹل گڈز کے سلسلے میں آئی ٹی سی کے ریفنڈ کے بارے میں کونسل نے سفارش کی ہے کہ کیپٹل گڈز پر آئی ٹی سی کا ریفنڈ 60 ماہ کی مدت کے لیے دستیاب ہوگا اور یکم اپریل 2027 کو یا اس کے بعد کیپٹل گڈز پر حاصل کیے گئے آئی ٹی سی کے سلسلے میں لاگو ہوگا۔
8.4 اس سے ٹیکس دہندگان کے ورکنگ کیپٹل پر پڑنے والا دباؤ کم ہوگا اور ایسی صورتوں میں ان پٹ سروسز اور کیپٹل گڈز کے سلسلے میں آئی ٹی سی کے پھنسے ہوئے ہونے کا مسئلہ ختم ہوگا۔
9. سی جی ایس ٹی ایکٹ، 2017 کی دفعہ 17(5) میں ترمیم کے ذریعے بلاک شدہ آئی ٹی سی کو معقول بنانا
کونسل نے سی جی ایس ٹی ایکٹ، 2017 کی دفعہ 17(5) میں ترمیم کی سفارش کی ہے، تاکہ آؤٹ ڈور کیٹرنگ، صحت اور لائف انشورنس، ٹیلی کمیونیکیشن ٹاورز، فیکٹری کے احاطے سے باہر بچھائی گئی پائپ لائنوں، مفت نمونوں، اور شیلف لائف ختم ہونے کے باعث تباہ یا تحریری طور پر ختم کیے گئے سامان کی سپلائی پر آئی ٹی سی حاصل کرنے سے متعلق پابندیوں کو ختم کیا جا سکے۔ اس سے بلاک شدہ آئی ٹی سی کی مقدار کم ہوگی اور سپلائی چین میں آئی ٹی سی کے ہموار بہاؤ کو یقینی بنانے میں مدد ملے گی۔
B2. برآمدات/اشیا اور خدمات کی سپلائی کی زیرو ریٹنگ سے متعلق اصلاحات
10. جی ایس ٹی کونسل نے درج ذیل سفارشات کی ہیں:
- آئی جی ایس ٹی ایکٹ، 2017 کی دفعہ 2 کی شق (6) کی ذیلی شق (v) کو حذف کیا جائے، تاکہ خدمات کو "خدمات کی برآمد" کے طور پر اہل قرار دینے کے لیے فراہم کنندہ اور خدمات کے وصول کنندہ کے الگ الگ قانونی ادارے ہونے کی شرط ختم کی جا سکے۔ اس سے ہندوستانی خدمات فراہم کنندگان کو اپنے غیر ملکی دفاتر/شاخوں کو یا ان کے ذریعے فراہم کی جانے والی خدمات کے سلسلے میں ریفنڈ حاصل کرنے میں سہولت ہوگی اور اس طرح ہندوستان سے خدمات کی برآمد کو فروغ ملے گا۔
- اشیا اور خدمات کی برآمد کے لیے غیر ملکی زرمبادلہ یا ہندوستانی روپے میں ادائیگی کی وصولی سے متعلق مختلف امور کو واضح کرنے کے لیے ایک سرکلر جاری کیا جائے۔
- آئی جی ایس ٹی ایکٹ، 2017 کی دفعہ 13(3) کی شق (a) کو حذف کیا جائے، تاکہ ایسے معاملات میں، جہاں سامان وصول کنندہ کی جانب سے خدمات فراہم کنندہ کو جسمانی طور پر دستیاب کرایا جاتا ہے، خدمات کی جگہِ سپلائی کا تعین آئی جی ایس ٹی ایکٹ، 2017 کی دفعہ 13(2) کے تحت عمومی شق کے مطابق، یعنی ایسی خدمات کے وصول کنندہ کے مقام کی بنیاد پر کیا جائے۔ اس سے غیر ملکی وصول کنندگان کو ایسی خدمات فراہم کرنے والے ہندوستانی خدمات فراہم کنندگان کے لیے جی ایس ٹی کے تحت برآمدات سے متعلق فوائد حاصل کرنا آسان ہوگا۔
- آئی جی ایس ٹی ایکٹ، 2017 کی دفعہ 16(1) میں وضاحت شامل کی جائے، تاکہ یہ فراہم کیا جا سکے کہ ایسے معاملات میں، جہاں سامان بیرونِ ملک خریدار کو فراہم کیا جاتا ہے، لیکن اس سامان کی ترسیل مذکورہ خریدار کو ایس ای زیڈ/ایف ٹی ڈبلیو زیڈ میں کی جاتی ہے اور ایسی سپلائی کی ادائیگی قابلِ تبادلہ غیر ملکی زرمبادلہ یا ہندوستانی روپے میں، جہاں بھی آر بی آئی کی جانب سے اجازت ہو، وصول کی جاتی ہے، تو ایسی سپلائی کو ایس ای زیڈ/ایف ٹی ڈبلیو زیڈ کو سامان کی سپلائی تصور کیا جائے گا۔ اس سے ان ہندوستانی مینوفیکچررز کو زیرو ریٹنگ کے فائدے کے بارے میں یقین دہانی حاصل ہوگی جو غیر ملکی خریداروں کے لیے سامان تیار کرتے ہیں اور گودام میں رکھنے یا مزید پروسیسنگ کے لیے اسے ایس ای زیڈ/ایف ٹی ڈبلیو زیڈ میں پہنچاتے ہیں۔
B3. زندگی گزارنے اور کاروبار کرنے میں آسانی
11. گرفتاری اور قانونی چارہ جوئی سے متعلق دفعات کو معقول بنانا
11.1 کونسل نے سی جی ایس ٹی ایکٹ، 2017 کی دفعہ 69 کو حذف کرتے ہوئے جی ایس ٹی کے تحت گرفتاری کے اختیارات کو مکمل طور پر ختم کرنے کی سفارش کی ہے۔
11.2 ایک ترقی پسند اور اعتماد پر مبنی ٹیکس نظام کو مزید مضبوط بنانے کے لیے، جبکہ دھوکہ دہی اور ٹیکس چوری کے خلاف مؤثر روک تھام برقرار رکھتے ہوئے، کونسل نے درج ذیل اقدامات کی سفارش کی ہے:
- استغاثہ کے لیے مالی حد 1 کروڑ روپے سے بڑھا کر 5 کروڑ روپے کی جائے گی۔
- سی جی ایس ٹی ایکٹ، 2017 کی دفعہ 132(1) کی شق (i) کو حذف کرنے، دفعہ 132(1) کی شق (e) سے "ٹیکس سے بچاؤ" کے الفاظ حذف کرنے اور دفعہ 132(1) کی شق (h) سے "یا کسی اور طریقے سے معاملہ کرتا ہے" کے الفاظ حذف کرنےکی سفارش کی گئی ہے۔
- سی جی ایس ٹی ایکٹ، 2017 کی دفعہ 132(1) کی شق (c) میں ترمیم کی جائے گی، تاکہ سامان یا خدمات کی وصولی کے بغیر یا انوائس یا بل کے بغیر آئی ٹی سی کا دھوکہ دہی سے فائدہ اٹھانے کے جرم کو ہی اس کے دائرے میں رکھا جائے۔
- سی جی ایس ٹی ایکٹ، 2017 کی دفعہ 132 کے تحت مختلف جرائم کے لیے مقرر سزاؤں کو معقول بنایا جائے گا۔
12. ای وے بل سے متعلق دفعات کو معقول بنانا
12.1 جی ایس ٹی کونسل نے سی جی ایس ٹی ایکٹ، 2017 کی دفعات 68، 129 اور 130 میں ترمیم کی سفارش کی ہے، تاکہ دیگر باتوں کے ساتھ ساتھ درج ذیل فراہم کیا جا سکے:
- سامان لے جانے والی گاڑی کو صرف مخصوص خفیہ اطلاع کی بنیاد پر اور جوائنٹ کمشنر یا اس سے اعلیٰ رینک کے افسر کی اجازت سے روکا جا سکے گا۔
- سامان کے معائنے اور مزید کارروائی، بشمول حراست یا ضبطی، صرف اس وقت کی جا سکے گی جب فراہم کنندہ یا وصول کنندہ اس ریاست میں واقع ہو یا وہاں رجسٹرڈ ہو جہاں مداخلت کی جا رہی ہے۔ عبوری ریاستوں میں کوئی مداخلت نہیں کی جائے گی۔
- جہاں ای وے بل تیار نہ کیا گیا ہو، یا سامان کی اصل جگہ یا منزل ظاہر کرنے کے لیے کوئی دستاویز موجود نہ ہو، وہاں دائرۂ اختیار سے قطع نظر، سامان کا معائنہ، حراست یا ضبطی کی جا سکے گی، جیسا کہ معاملہ ہو۔
- نقل و حمل میں موجود سامان یا نقل و حمل کے سلسلے میں سی جی ایس ٹی ایکٹ کی دفعہ 130 کے تحت سامان یا نقل و حمل کی ضبطی کی شق لاگو نہیں ہوگی۔
12.2 اس سے سامان اور نقل و حمل کی ہموار نقل و حرکت ممکن ہوگی اور کاروباری سامان کی ترسیل اور نقل و حمل کی کارکردگی بہتر ہوگی۔
13. دانشورانہ املاک کے حقوق (آئی پی آر) میں ملکیت کے حق کی منتقلی کا طریقۂ کار
کونسل نے سی جی ایس ٹی ایکٹ، 2017 کے شیڈول II میں ترمیم کی سفارش کی ہے، تاکہ یہ فراہم کیا جا سکے کہ دانشورانہ املاک کے حقوق (آئی پی آر) میں ملکیت کے حق کی منتقلی، خواہ عارضی ہو یا مستقل، یکساں طور پر خدمات کی سپلائی تصور کی جائے گی۔ اس سے جی ایس ٹی کی تعمیل میں آسانی ہوگی اور آئی پی آر سے متعلق سرحد پار لین دین میں سہولت ہوگی۔
14. ٹیکس دہندگان کو اپنا مؤقف پیش کرنے کا موقع فراہم کرنے کے لیے سی جی ایس ٹی رولز، 2017 کے قاعدہ 86 اے میں ترمیم
جی ایس ٹی کونسل نے سی جی ایس ٹی رولز، 2017 کے قاعدہ 86 اے میں ترمیم کی سفارش کی ہے، تاکہ ٹیکس دہندگان کو الیکٹرانک کریڈٹ لیجر میں کسی بھی رقم کو بلاک کیے جانے کے خلاف اعتراض درج کرنے اور مناسب افسر کی جانب سے ایسے اعتراض پر فیصلہ کیے جانے سے قبل ذاتی سماعت کا موقع فراہم کرنے کے لیے ایک طریقۂ کار وضع کیا جا سکے۔
15. لیٹ فیس کے سلسلے میں چھوٹے ٹیکس دہندگان کے لیے راحت میں توسیع
جی ایس ٹی کونسل نے پچھلے مالی سال میں 5 کروڑ روپے تک کا کاروبار کرنے والے ٹیکس دہندگان کے لیے سی جی ایس ٹی ایکٹ، 2017 کی دفعہ 39(1) کے تحت ریٹرن دیر سے فائل کرنے پر عائد لیٹ فیس معاف کرنے کی سفارش کی ہے، بشرطیکہ مذکورہ تاخیر سے فائل کیا گیا ریٹرن اس مہینے کے اختتام تک فائل کر دیا جائے جس میں وہ واجب الادا تھا۔
16. سرکلر کے ذریعے مختلف امور کے بارے میں وضاحت
جی ایس ٹی کونسل نے درج ذیل امور کے سلسلے میں وضاحت فراہم کرنے اور فیلڈ فارمیشنز کی جانب سے کی جانے والی مختلف تشریحات کے باعث پیدا ہونے والے ابہام کو دور کرنے کے لیے سرکلر جاری کرنے کی سفارش کی ہے:
- ان پٹ سروس کریڈٹ کی تقسیم کے لیے ان پٹ سروس ڈسٹری بیوٹر (آئی ایس ڈی) میکانزم سے متعلق امور؛
- بینکنگ کمپنیوں اور این بی ایف سیز سمیت مالیاتی اداروں کی جانب سے ان پٹ ٹیکس کریڈٹ کا فائدہ اٹھانے سے متعلق امور، جو سی جی ایس ٹی ایکٹ، 2017 کی دفعہ 17(4) کا انتخاب کرتے ہیں؛
- پری ڈپازٹ کی ادائیگی سے متعلق مختلف امور؛
- بعض حالات میں ڈیمانسٹریشن گاڑیوں کے سلسلے میں ان پٹ ٹیکس کریڈٹ کی اہلیت؛
- سی جی ایس ٹی رولز، 2017 کے قاعدہ 96(10) کو حذف کرنا، جو سپریم کورٹ کے فیصلے کے مطابق 23.10.2017 سے مؤثر ہوگا۔
17. سالانہ ریٹرن سہ ماہی ادائیگی (اے آر کیو پی) کی اختیاری اسکیم کے لیے تصوراتی نوٹ
جی ایس ٹی کونسل نے ٹیکس دہندگان کے لیے اختیاری سالانہ ریٹرن سہ ماہی ادائیگی (اے آر کیو پی) اسکیم کے ایک تصوراتی نوٹ کو اصولی طور پر منظوری دے دی ہے۔ یہ اسکیم پچھلے مالی سال میں 5 کروڑ روپے تک کا کاروبار کرنے والے جن کا گزشتہ مالی سال میں مجموعی کاروبار 5 کروڑ روپے تک ہو اور جو صرف غیر رجسٹرڈ افراد کو سپلائی کرتے ہوں (بی ٹو سی سپلائیز) کو خصوصی طور پر سپلائی کرنے والے ٹیکس دہندگان کے لیے ہوگی۔
18. کونسل نے جی ایس ٹی کے تحت تعمیل کو ہموار بنانے کے لیے درج ذیل سفارشات بھی پیش کیں:
- سی جی ایس ٹی ایکٹ، 2017 کی دفعہ 16، دفعہ 37 اور دفعہ 39 میں ترمیم کی جائے، تاکہ دفعہ 37 کے تحت آؤٹ ورڈ سپلائی کا بیان پیش کرنے اور سی جی ایس ٹی ایکٹ، 2017 کی دفعہ 39 کے تحت ریٹرن سے متعلق دفعات کو سی جی ایس ٹی ایکٹ، 2017 کی دفعہ 16(4) کے تحت ان پٹ ٹیکس کریڈٹ حاصل کرنے کی مدت سے متعلق دفعات کے ساتھ ہم آہنگ کیا جا سکے۔
- سی جی ایس ٹی ایکٹ، 2017 کی دفعہ 9(5) میں ترمیم کی جائے، تاکہ ای سی اوز کی جانب سے اختیار کیے جانے والے کاروباری ماڈل سے قطع نظر، مطلع شدہ خدمات کے لیے ٹیکس ادا کرنے کی ذمہ داری کے بارے میں وضاحت فراہم کی جا سکے۔
- سی جی ایس ٹی ایکٹ، 2017 میں توثیقی شق شامل کی جائے، تاکہ ان نوٹسوں کو توثیق فراہم کی جا سکے جنہیں مختلف عدالتوں نے متعدد مالی سالوں کے لیے جاری کیے جانے کی بنیاد پر غلط قرار دیا ہے۔
- غیر رجسٹرڈ شخص سے موصول ہونے والی گھریلو سپلائی کے لیے ای-انوائسنگ کی سہولت کو، جہاں ٹیکس ریورس چارج میکانزم کے تحت قابلِ ادائیگی ہو، اور خدمات کی درآمد کے لیے بھی، ایسے ٹیکس دہندگان تک توسیع دی جائے جن کا مجموعی سالانہ کاروبار 5 کروڑ روپے اور اس سے زیادہ ہو۔
19. کونسل نے سی جی ایس ٹی ایکٹ، 2017 اور جی ایس ٹی اے ٹی (صدر اور اراکین کی تقرری اور سروس کی شرائط) رولز، 2023 میں مختلف ترامیم کی منظوری دی، تاکہ جی ایس ٹی اپیلیٹ ٹریبونل سے متعلق دفعات کو ٹریبونل ریفارمز ایکٹ، 2026 اور نیشنل ٹریبونل کمیشن اور چیئرپرسنز و اراکین کی اہلیت، انتخاب اور سروس کی شرائط سے متعلق ٹریبونل رولز، 2026 کے ساتھ ہم آہنگ کیا جا سکے۔
C. اشیا اور خدمات پر جی ایس ٹی کی شرحوں سے متعلق تبدیلیاں/وضاحتیں
C1. اشیا سے متعلق سفارشات
1. یہ واضح کرنے کے لیے کہ سبلیمیشن پیپر کو عنوان 4809 کے تحت درجہ بند کیا جاتا ہے۔ ماضی کے معاملات کو ’’جیسا ہے، جہاں ہے‘‘ کی بنیاد پر باقاعدہ بنانے کا بھی فیصلہ کیا گیا ہے۔
2. یہ واضح کرنے کے لیے کہ جی ایس ٹی ریٹ شیڈول میں کھلونوں سے متعلق نوٹیفکیشن کے اندراجات میں کسٹمز ٹیرف ایکٹ، 1975 کے عنوان 9503 میں مذکور کھلونوں کے دیگر تمام زمروں، مثلاً گڑیوں، پہیلیوں اور دیگر کھلونوں، کا بھی احاطہ کیا گیا ہے اور یہ صرف ٹرائی سائیکلوں، اسکوٹرز اور پیڈل کاروں تک محدود نہیں ہے۔
(شیڈول I کا اندراج نمبر 497 اور نوٹیفکیشن نمبر 09/2025-CTR مورخہ 17.09.2025 کے شیڈول II کا اندراج نمبر 616)
3. یہ واضح کرنے کے لیے کہ سمندری گھاس کے عرق پر مبنی بائیو اسٹیمولنٹس، جو فرٹیلائزر (غیر نامیاتی، نامیاتی یا مخلوط) (کنٹرول) آرڈر، 1985 کے شیڈول VI کے تحت رجسٹرڈ ہیں، سرخی 3101 کے تحت کھاد کے طور پر درجہ بندی کے اہل ہیں۔ مزید برآں، ماضی کے معاملات کو ’’جیسا ہے، جہاں ہے‘‘ کی بنیاد پر باقاعدہ بنانے کا فیصلہ کیا گیا ہے۔
(نوٹیفکیشن نمبر 09/2025-CTR کے شیڈول I کے اندراج نمبر 237 میں وضاحت شامل کی جائے گی)
4. یہ واضح کرنا کہ جی ایس ٹی کی مارجن اسکیم کے تحت سیکنڈ ہینڈ گاڑیوں کے سپلائرز کو مختلف ان پٹس (سیکنڈ ہینڈ گاڑیوں کے علاوہ) یا ان پٹ خدمات، مثلاً اسپیئر پارٹس، مرمت اور دیکھ بھال کی خدمات، ٹیکنالوجی خدمات، کرایہ، مارکیٹنگ اور اشتہاری خدمات وغیرہ، پر ان پٹ ٹیکس کریڈٹ (آئی ٹی سی) حاصل کرنے کی اجازت ہے۔ مذکورہ اسکیم کے تحت آئی ٹی سی حاصل کرنے پر پابندی صرف خریدی گئی سیکنڈ ہینڈ گاڑیوں پر ادا کیے گئے ٹیکس پر لاگو ہوتی ہے۔
[نوٹیفکیشن نمبر 8/2018-سنٹرل ٹیکس (ریٹ)، نوٹیفکیشن نمبر 9/2018-انٹیگریٹڈ ٹیکس (ریٹ) اور نوٹیفکیشن نمبر 1/2018-کمپنسیشن سیس (ریٹ)]
5. پلاسٹک کے فضلے اور اسکریپ، برقی اور الیکٹرانک فضلے اور اسکریپ، ٹائروں کے فضلے اور اسکریپ، اور استعمال شدہ کھانا پکانے کے تیل کو ریورس چارج میکانزم (آر سی ایم) کے تحت لایا جائے، جب مذکورہ فضلہ اور اسکریپ کسی غیر رجسٹرڈ شخص کی جانب سے کسی رجسٹرڈ شخص کو فراہم کیا جائے۔ تاہم، سپلائر حد سے تجاوز کرنے کی صورت میں رجسٹریشن حاصل کرے گا، جبکہ آر سی ایم کے تحت ٹیکس ادا کرنے کا ذمہ دار وصول کنندہ ٹیکس ادا کرے گا، خواہ سپلائر رجسٹریشن کی حد سے کم ہی کیوں نہ ہو۔ مزید برآں، جب مذکورہ مخصوص فضلہ اور اسکریپ کسی رجسٹرڈ شخص کی جانب سے کسی دوسرے رجسٹرڈ شخص (بی ٹو بی) کو فراہم کیا جائے تو 2 فیصد کی شرح سے ٹیکس ڈیڈکٹڈ ایٹ سورس (ٹی ڈی ایس) متعارف کرایا جائے گا۔
6. سائیلیم بیجوں (اسوبگول/اسابگول) کی سپلائی کے ٹیکس ٹریٹمنٹ کے بارے میں وضاحت فراہم کی جائے اور ان پر جی ایس ٹی کی صفر شرح تجویز کی جائے، خواہ بیج تازہ، ٹھنڈے، منجمد یا خشک ہوں۔
7. نئے ٹریکٹر ٹائروں پر لاگو جی ایس ٹی کی شرح کے ساتھ دوبارہ چلائے گئے ٹریکٹر ٹائروں کے جی ایس ٹی ٹریٹمنٹ میں موجود عدم مطابقت کو دور کیا جائے۔
8. یکم جولائی 2017 سے 30 ستمبر 2022 تک کی مدت کے لیے دو پہیہ اور چار پہیہ گاڑیوں پر کینٹین اسٹورز ڈیپارٹمنٹ (سی ایس ڈی) کے ذریعے عائد نہ کیے گئے کمپنسیشن سیس، اور یکم جولائی 2017 سے 31 مارچ 2022 تک کی مدت کے لیے ایئریٹڈ بیوریجز پر سی ایس ڈی اور یونٹ رن کینٹینز کے ذریعے عائد نہ کیے گئے کمپنسیشن سیس کو مستثنیٰ قرار دیا جائے۔
C2. خدمات سے متعلق سفارشات
1. الیکٹرک گاڑیوں کے ذریعے مسافروں کی نقل و حمل اور موٹر گاڑیوں کی کرایے پر فراہمی
مسافروں کی نقل و حمل کی خدمات اور موٹر گاڑیوں کو کرایے پر فراہم کرنے کی خدمات کے لیے 5 فیصد کی شرح سے جی ایس ٹی ادا کرنے کا اختیار فراہم کیا جائے، جس کے ساتھ محدود ان پٹ ٹیکس کریڈٹ کی سہولت ہو، بشرطیکہ یہ خدمات الیکٹرک گاڑی کے ذریعے فراہم کی جائیں اور ان میں بیٹری چارج کرنے کی لاگت بھی شامل ہو۔
2. الیکٹرانک کامرس آپریٹرز کے ذریعے فراہم کردہ نقل و حمل اور ڈیلیوری کی خدمات
سی جی ایس ٹی ایکٹ، 2017 کی دفعہ 9(5) کے تحت ای سی او کے ذریعے فراہم کی جانے والی، کورئیر اور پوسٹل خدمات کے علاوہ، ڈیلیوری خدمات کو شامل کیا جائے، جہاں ایسی خدمات فراہم کرنے والا شخص سی جی ایس ٹی ایکٹ، 2017 کی دفعہ 22(1) کے تحت رجسٹریشن حاصل کرنے کا ذمہ دار نہیں ہے، اور ایسی ڈیلیوری خدمات کے لیے ان پٹ ٹیکس کریڈٹ کے بغیر 5 فیصد کی شرح سے جی ایس ٹی تجویز کیا جائے۔
ایسی اشیا کے سلسلے میں ڈیلیوری خدمات کے لیے بھی ان پٹ ٹیکس کریڈٹ کے بغیر 5 فیصد کی شرح سے جی ایس ٹی تجویز کیا جائے، جہاں ایسی اشیا کسی ای سی او کے ذریعے فراہم یا آرڈر کی جاتی ہیں۔
نوٹیفکیشن نمبر 12/2017-سنٹرل ٹیکس (ریٹ) کے تحت غیر رجسٹرڈ افراد کو سامان کی نقل و حمل کی خدمات پر جی ایس ٹی سے استثنیٰ کو ختم کیا جائے، جہاں ایسی خدمات ان اشیا کے سلسلے میں ہوں جو ای سی او کے ذریعے فراہم یا آرڈر کی جاتی ہیں۔
3. موٹر گاڑیوں کو لیز پر دینے سے متعلق لین دین
موٹر گاڑیوں کو لیز پر دینے کے سلسلے میں بعد میں لیز لینے والے سے وصول کیے جانے والے بعض قانونی اور ضمنی اخراجات، مثلاً رجسٹریشن چارجز، روڈ ٹیکس، بیمہ اور فاسٹ ٹیگ چارجز، کے جی ایس ٹی ٹریٹمنٹ کو واضح کیا جائے۔
4. کاروبار کی اسی نوعیت میں ان پٹ ٹیکس کریڈٹ
ریستوراں/آؤٹ ڈور کیٹرنگ خدمات، 7,500 روپے فی یونٹ یومیہ تک کی قیمت والی ہوٹل رہائش کی خدمات اور جم/فٹنس خدمات فراہم کرنے کے لیے کاروبار کی اسی نوعیت میں محدود ان پٹ ٹیکس کریڈٹ کی اجازت دی جائے، جیسا کہ اس وقت مسافروں کی نقل و حمل کی خدمات، ٹور آپریٹر خدمات اور موٹر گاڑیوں کو کرایے پر دینے کی خدمات کے لیے دستیاب ہے۔
5. ہیلی کاپٹروں کے ذریعے مخصوص ریاستوں سے مسافروں کی نقل و حمل
شمال مشرقی ریاستوں، سکم اور مغربی بنگال کے باگ ڈوگرا میں واقع ہوائی اڈوں/ہیلی پیڈز سے یا ان تک سیٹ شیئرنگ کی بنیاد پر ہیلی کاپٹر کے ذریعے مسافروں کی نقل و حمل کی خدمات کو جی ایس ٹی سے مستثنیٰ کیا جائے۔
6. بوائی کے لیے بیجوں کا ذخیرہ یا گودام میں رکھنا
بوائی کے لیے بیجوں کو ذخیرہ کرنے یا گودام میں رکھنے کی خدمات کو جی ایس ٹی سے مستثنیٰ کیا جائے۔
7. کافی کی پروسیسنگ
کافی کے کاشتکاروں کو کافی پروڈیوسرز کی جانب سے فراہم کی جانے والی کافی کی پروسیسنگ سے متعلق زرعی معاون خدمات کو جی ایس ٹی سے مستثنیٰ کیا جائے۔
8. سی مینز پروویڈنٹ فنڈ آرگنائزیشن کی خدمات پر ٹیکس
سیمنز پروویڈنٹ فنڈ ایکٹ، 1966 کے تحت آنے والے افراد کو سی مینز پروویڈنٹ فنڈ آرگنائزیشن (ایس پی ایف او) کی جانب سے فراہم کی جانے والی خدمات کو جی ایس ٹی سے مستثنیٰ کیا جائے۔
9. تحقیق و ترقی کی خدمات
نوٹیفکیشن نمبر 12/2017-سنٹرل ٹیکس (ریٹ) کے اندراج 44A کے تحت استثنیٰ کے لیے اہلیت کا تعین کرنے کے مقصد سے ایک آسان خود تصدیقی طریقۂ کار فراہم کیا جائے، جس کے تحت تحقیق و ترقی کی خدمات انجام دینے والے ادارے/تنظیم کے سربراہ کی جانب سے یہ خود تصدیق کی جائے کہ متعلقہ سرگرمی تحقیق و ترقی کی نوعیت کی ہے، نہ کہ مشاورتی نوعیت کی۔
10. بھارتی اداروں کی جانب سے غیر ملکی شپنگ لائنوں سے خدمات کی درآمد
کسی غیر ملکی شپنگ کمپنی کے بھارت میں قائم ادارے کی جانب سے اس کے کسی متعلقہ شخص یا بھارت سے باہر واقع اس کے کسی ادارے سے خدمات کی درآمد کو، جہاں یہ خدمات بغیر کسی عوض فراہم کی گئی ہوں، جی ایس ٹی سے مستثنیٰ کیا جائے۔ ماضی کی مدت کے معاملات کو ’’جیسا ہے، جہاں ہے‘‘ کی بنیاد پر باقاعدہ بنانے کا فیصلہ کیا گیا ہے۔
11. ہائی وے پروجیکٹوں کے لیے ٹول آپریٹ ٹرانسفر ماڈل کے تحت این ایچ اے آئی کو ادا کی گئی پیشگی/رعایتی رقم
حکومت، بشمول مقامی اتھارٹی، سرکاری اتھارٹی اور سرکاری ادارے کی جانب سے رعایتی وصول کنندہ کو ہائی وے پروجیکٹوں کے لیے ٹول فیس طلب کرنے، وصول کرنے اور اپنے پاس رکھنے کا خصوصی حق، لائسنس اور اختیار فراہم کرنے کی خدمات کو جی ایس ٹی سے مستثنیٰ کیا جائے۔
12. ٹی او ٹی ماڈل کے تحت شاہراہوں کے منصوبوں کے لیے آپریشن اور دیکھ بھال کی خدمات
ٹی او ٹی ماڈل کے تحت ہائی وے پروجیکٹوں کے لیے رعایتی اتھارٹی کو رعایتی وصول کنندگان کی جانب سے فراہم کی جانے والی آپریشن اور دیکھ بھال (او اینڈ ایم) خدمات پر جی ایس ٹی کی ادائیگی کی قدر اور وقت کے حوالے سے ایک خصوصی طریقۂ کار فراہم کیا جائے۔
13. بینکوں میں فنڈ ٹرانسفر پرائسنگ میکانزم
یہ واضح کیا جائے کہ فنڈ ٹرانسفر پرائسنگ لین دین کے حصے کے طور پر ہیڈ آفس کی جانب سے بینک کی شاخوں کے درمیان فنڈز کی نظریاتی منتقلی کی سرگرمی کے لیے اکاؤنٹس کی کتابوں میں ’’سود‘‘ کے طور پر درج کی جانے والی نظریاتی رقم، نوٹیفکیشن نمبر 12/2017-سنٹرل ٹیکس (ریٹ) میں دی گئی ’’سود‘‘ کی تعریف کے دائرے میں آتی ہے۔
نوٹ: اس ریلیز میں جی ایس ٹی کونسل کی سفارشات پیش کی گئی ہیں، جن میں اسٹیک ہولڈرز کی معلومات کے لیے فیصلوں کے اہم نکات کو آسان زبان میں بیان کیا گیا ہے۔ ان سفارشات کو متعلقہ سرکلرز/نوٹیفکیشنز/قانون میں ترامیم کے ذریعے نافذ کیا جائے گا، جنہیں ہی قانونی حیثیت حاصل ہوگی۔
***
UR-4875
(ش ح۔اس ک )
(ریلیز آئی ڈی: 2321065)
وزیٹر کاؤنٹر : 8