ಹಣಕಾಸು ಸಚಿವಾಲಯ
57ನೇ ಜಿಎಸ್ಟಿ ಮಂಡಳಿ ಸಭೆಯ ಶಿಫಾರಸುಗಳು
ಜಿಎಸ್ಟಿ ಅಡಿಯಲ್ಲಿ ಬಂಧನಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ನಿಬಂಧನೆಗಳನ್ನು ತೆಗೆದುಹಾಕಲು ಜಿಎಸ್ಟಿ ಮಂಡಳಿ ಶಿಫಾರಸು
ಜಿಎಸ್ಟಿ ಅಡಿಯಲ್ಲಿ ಕಾನೂನು ಕ್ರಮ ಜರುಗಿಸಲು ಇರುವ ಮಿತಿಯನ್ನು ₹1 ಕೋಟಿಯಿಂದ ₹5 ಕೋಟಿಗೆ ಹೆಚ್ಚಿಸಲು ಶಿಫಾರಸು
ಸಾಮಾನ್ಯ ದಂಡದ ಗರಿಷ್ಠ ಮೊತ್ತವನ್ನು ₹25,000ದಿಂದ ₹10,000ಕ್ಕೆ ಇಳಿಸಲು ಜಿಎಸ್ಟಿ ಮಂಡಳಿ ಶಿಫಾರಸು
ಇನ್ಪುಟ್ ಟ್ಯಾಕ್ಸ್ ಕ್ರೆಡಿಟ್ ಮತ್ತು ಮರುಪಾವತಿಗೆ ಹೆಚ್ಚಿನ ಅರ್ಹತೆ ಕಲ್ಪಿಸಲು ಶಿಫಾರಸು
ನೋಂದಣಿ ಮತ್ತು ಅನುಸರಣೆ ಪ್ರಕ್ರಿಯೆಗಳನ್ನು ಮತ್ತಷ್ಟು ಸರಳಗೊಳಿಸಲು ಜಿಎಸ್ಟಿ ಮಂಡಳಿ ಶಿಫಾರಸು
ಉದ್ಯಮಗಳ ಕಾರ್ಯನಿರ್ವಹಣಾ ಬಂಡವಾಳವನ್ನು ಸುಧಾರಿಸಲು ವೇಗದ ಮರುಪಾವತಿಗೆ ಶಿಫಾರಸು
ಜಿಎಸ್ಟಿ ನೋಟಿಸ್ಗಳು ಮತ್ತು ವಿಚಾರಣೆಗಳಿಗೆ ಸಾಮಾನ್ಯ ಮಾನದಂಡಗಳನ್ನು ರೂಪಿಸಲು ಶಿಫಾರಸು
ರಾಜ್ಯಗಳಾದ್ಯಂತ ಸರಕುಗಳ ಸುಗಮ ಸಾಗಣೆಗೆ ಕ್ರಮಗಳನ್ನು ಕೈಗೊಳ್ಳಲು ಜಿಎಸ್ಟಿ ಮಂಡಳಿ ಶಿಫಾರಸು
ಗುಪ್ತಚರ ಮಾಹಿತಿ ಆಧಾರಿತ ಹಾಗೂ ಅಧಿಕೃತ ಅನುಮತಿಯೊಂದಿಗೆ ಸರಕುಗಳ ತಪಾಸಣೆಗೆ ಶಿಫಾರಸು
ಇ-ಕಾಮರ್ಸ್ ವೇದಿಕೆಗಳಲ್ಲಿನ ಸಣ್ಣ ಮಾರಾಟಗಾರರಿಗೆ ಸರಳೀಕೃತ ಜಿಎಸ್ಟಿ ನೋಂದಣಿ ವ್ಯವಸ್ಥೆಗೆ ಶಿಫಾರಸು
ಸೇವೆಗಳ ರಫ್ತಿಗೆ ಅನುಕೂಲ ಕಲ್ಪಿಸಲು ಕ್ರಮಗಳನ್ನು ಕೈಗೊಳ್ಳಲು ಶಿಫಾರಸು
₹5 ಕೋಟಿಯವರೆಗೆ ವಹಿವಾಟು ಹೊಂದಿರುವ ಗ್ರಾಹಕರೊಂದಿಗೆ ನೇರವಾಗಿ ವ್ಯವಹರಿಸುವ ಸಣ್ಣ ಉದ್ಯಮಗಳಿಗೆ ಐಚ್ಛಿಕ ಯೋಜನೆಗೆ ತಾತ್ವಿಕ ಅನುಮೋದನೆ
ಪ್ರಕಟಣಾ ದಿನಾಂಕ:
08 OCT 2026 7:03PM by PIB Bengaluru
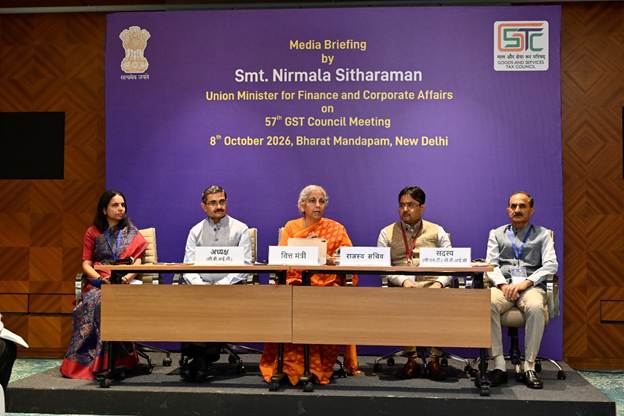
57ನೇ ಜಿಎಸ್ಟಿ ಮಂಡಳಿ ಸಭೆಯು ಇಂದು ನವದೆಹಲಿಯಲ್ಲಿ ಕೇಂದ್ರ ಹಣಕಾಸು ಮತ್ತು ಕಾರ್ಪೊರೇಟ್ ವ್ಯವಹಾರಗಳ ಸಚಿವರಾದ ಶ್ರೀಮತಿ ನಿರ್ಮಲಾ ಸೀತಾರಾಮನ್ ಅವರ ಅಧ್ಯಕ್ಷತೆಯಲ್ಲಿ ನಡೆಯಿತು.
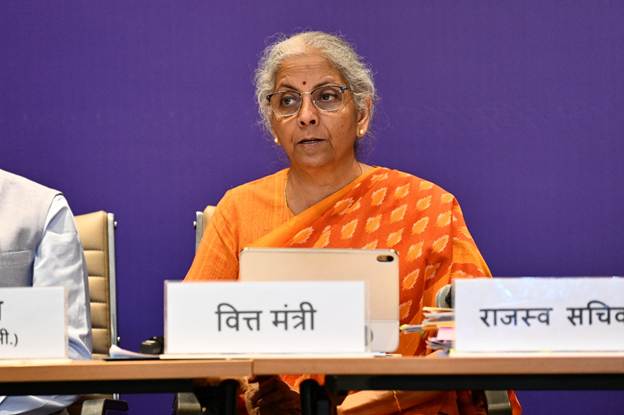
ಸಭೆಯಲ್ಲಿ ದೆಹಲಿ, ಗೋವಾ, ಹರಿಯಾಣ, ಜಮ್ಮು ಮತ್ತು ಕಾಶ್ಮೀರ, ಕರ್ನಾಟಕ, ಕೇರಳ, ಮಹಾರಾಷ್ಟ್ರ ಮತ್ತು ಮೇಘಾಲಯದ ಮುಖ್ಯಮಂತ್ರಿಗಳು; ಮಣಿಪುರ ಮತ್ತು ತೆಲಂಗಾಣದ ಉಪಮುಖ್ಯಮಂತ್ರಿಗಳು; ವಿಧಾನಸಭೆ ಹೊಂದಿರುವ ರಾಜ್ಯಗಳು/ಕೇಂದ್ರಾಡಳಿತ ಪ್ರದೇಶಗಳ ಹಣಕಾಸು ಸಚಿವರು ಹಾಗೂ ಹಿರಿಯ ಸದಸ್ಯರು; ಕಂದಾಯ ಇಲಾಖೆಯ ಕಾರ್ಯದರ್ಶಿ; ಕೇಂದ್ರೀಯ ಪರೋಕ್ಷ ತೆರಿಗೆಗಳು ಮತ್ತು ಕಸ್ಟಮ್ಸ್ ಮಂಡಳಿಯ ಅಧ್ಯಕ್ಷರು ಹಾಗೂ ಸದಸ್ಯರು ಮತ್ತು ಹಣಕಾಸು ಸಚಿವಾಲಯದ ಹಿರಿಯ ಅಧಿಕಾರಿಗಳು ಭಾಗವಹಿಸಿದ್ದರು.
ಕಳೆದ ವರ್ಷ ನಡೆದ ಜಿಎಸ್ಟಿ ಮಂಡಳಿಯ 56ನೇ ಸಭೆಯ ಶಿಫಾರಸುಗಳಂತೆ ಕೈಗೊಳ್ಳಲಾದ ಮುಂದಿನ ಪೀಳಿಗೆಯ ಸುಧಾರಣೆಗಳು ಮುಖ್ಯವಾಗಿ ತೆರಿಗೆ ದರಗಳನ್ನು ತರ್ಕಬದ್ಧಗೊಳಿಸುವುದು ಮತ್ತು ದರಗಳ ಇಳಿಕೆಯ ಬಗ್ಗೆ ಗಹಮನ ಹರಿಸಿದ್ದವು. ಇಂದು ನಡೆದ 57ನೇ ಸಭೆಯಲ್ಲಿ ಜಿಎಸ್ಟಿ ಮಂಡಳಿಯು ಮುಖ್ಯವಾಗಿ ನೋಂದಣಿ, ರಿಟರ್ನ್ಗಳು, ಮರುಪಾವತಿ ಮತ್ತು ನಿರ್ಣಯ ಪ್ರಕ್ರಿಯೆಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ ಪ್ರಕ್ರಿಯಾ ಸುಧಾರಣೆಗಳು; ಕೆಲವು ಸರಕುಗಳು ಮತ್ತು ಸೇವೆಗಳ ಪೂರೈಕೆಗೆ ಜಿಎಸ್ಟಿ ಅನ್ವಯಿಸುವಿಕೆಯ ಕುರಿತು ಸ್ಪಷ್ಟೀಕರಣಗಳು; ಹಾಗೂ ವ್ಯಾಪಾರ ಸುಗಮಗೊಳಿಸುವಿಕೆ ಮತ್ತು ಜಿಎಸ್ಟಿ ಅನುಸರಣೆ ಪ್ರಕ್ರಿಯೆಗಳನ್ನು ಸರಳಗೊಳಿಸುವ ಇತರ ಕ್ರಮಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ ಶಿಫಾರಸುಗಳನ್ನು ಮಾಡಿದೆ. ಉಂಟಾಗಬಹುದಾದ ಸಂದೇಹಗಳಿಗೆ ಸ್ಪಷ್ಟನೆ ನೀಡಲು ಪದೇಪದೇ ಕೇಳಲಾಗುವ ಪ್ರಶ್ನೆಗಳನ್ನು (FAQ) ಹೊರಡಿಸಲಾಗುತ್ತಿದೆ. 57ನೇ ಜಿಎಸ್ಟಿ ಮಂಡಳಿ ಸಭೆಯಲ್ಲಿ ಮಾಡಲಾದ ಪ್ರಮುಖ ಶಿಫಾರಸುಗಳು ಈ ಕೆಳಗಿನಂತಿವೆ:
ಎ. ಪ್ರಕ್ರಿಯಾ ಸುಧಾರಣೆಗಳು
ಎ1. ನೋಂದಣಿಗೆ ಸಂಬಂಧಿಸಿದ ಸುಧಾರಣೆಗಳು
1. ಸಲ್ಲಿಕೆ ಮತ್ತು ಪ್ರಕ್ರಿಯೆಯ ಸ್ಪಷ್ಟ ಮಾರ್ಗಸೂಚಿಗಳೊಂದಿಗೆ ನೋಂದಣಿ ಪ್ರಕ್ರಿಯೆಯನ್ನು ಸರಳಗೊಳಿಸುವುದು
1.1 56ನೇ ಸಭೆಯಲ್ಲಿ ಜಿಎಸ್ಟಿ ಮಂಡಳಿ ಮಾಡಿದ ಶಿಫಾರಸುಗಳಂತೆ, ತಿಂಗಳಿಗೆ ₹2.5 ಲಕ್ಷಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಇನ್ಪುಟ್ ಟ್ಯಾಕ್ಸ್ ಕ್ರೆಡಿಟ್ (ITC) ಅನ್ನು ವರ್ಗಾಯಿಸುವ ಉದ್ದೇಶವಿಲ್ಲದ ಅರ್ಜಿದಾರರ ಪ್ರಕರಣಗಳಲ್ಲಿ, ಸಿಜಿಎಸ್ಟಿ ನಿಯಮಗಳು, 2017ರ ನಿಯಮ 14A ಅಡಿಯಲ್ಲಿ ಅಧಿಕಾರಿಯ ಮಧ್ಯಪ್ರವೇಶವಿಲ್ಲದೆ ಪೋರ್ಟಲ್ ಮೂಲಕ ಸ್ವಯಂಚಾಲಿತ ನೋಂದಣಿಗಳನ್ನು ನೀಡಲಾಗುತ್ತಿದೆ. ಉಳಿದ ಪ್ರಕರಣಗಳಲ್ಲಿ ನೋಂದಣಿ ಅರ್ಜಿಗಳ ಪ್ರಕ್ರಿಯೆಯನ್ನು ಸರಳಗೊಳಿಸಲು 57ನೇ ಸಭೆಯಲ್ಲಿ ಜಿಎಸ್ಟಿ ಮಂಡಳಿಯು ಈ ಕೆಳಗಿನ ಶಿಫಾರಸುಗಳನ್ನು ಮಾಡಿದೆ:
- ಜಿಎಸ್ಟಿ ನೋಂದಣಿಗೆ ಅಗತ್ಯವಿರುವ ದಾಖಲೆಗಳು ಮತ್ತು ಮಾಹಿತಿಯನ್ನು ನಿರ್ದಿಷ್ಟಪಡಿಸುವ ಸಮಗ್ರ ಸುತ್ತೋಲೆ ಹೊರಡಿಸುವುದು ಹಾಗೂ ನೋಂದಣಿ ಅರ್ಜಿಗಳ ಸಲ್ಲಿಕೆ ಮತ್ತು ಪ್ರಕ್ರಿಯೆಯನ್ನು ಸರಳಗೊಳಿಸಲು ಪದೇಪದೇ ಕೇಳಲಾಗುವ ಪ್ರಶ್ನೆಗಳಿಗೆ (FAQ) ಉತ್ತರಗಳನ್ನು ನೀಡುವುದು.
- ನಿಗದಿತ ದಾಖಲೆಗಳು/ಮಾಹಿತಿಯ ಆಯ್ಕೆಗಾಗಿ ಡ್ರಾಪ್ಡೌನ್ ಆಯ್ಕೆಗಳನ್ನು ಒದಗಿಸುವಂತೆ FORM GST REG-01ರಲ್ಲಿ ನೋಂದಣಿ ಅರ್ಜಿಯನ್ನು ತಿದ್ದುಪಡಿ ಮಾಡುವುದು. ಇದರಿಂದ ತೆರಿಗೆದಾರರು ಹಾಗೂ ತೆರಿಗೆ ಅಧಿಕಾರಿಗಳು ಸಲ್ಲಿಸಬೇಕಾದ ದಾಖಲೆಗಳು/ಮಾಹಿತಿಯ ಕುರಿತು ಸ್ಪಷ್ಟತೆ ಹೊಂದಲಿದ್ದಾರೆ.
- ನೋಂದಣಿ ಅರ್ಜಿಯನ್ನು ಸಲ್ಲಿಸಲು ಜಿಎಸ್ಟಿ ಪೋರ್ಟಲ್ನಲ್ಲಿ ಬಳಕೆದಾರ ಸ್ನೇಹಿ ಇಂಟರ್ಫೇಸ್ ಒದಗಿಸುವುದು. ಸರಿಯಾದ ರೀತಿಯಲ್ಲಿ ಅರ್ಜಿ ಸಲ್ಲಿಸಲು ಸ್ಪಷ್ಟ ನ್ಯಾವಿಗೇಷನ್ ಮಾರ್ಗಗಳು, ಡ್ರಾಪ್ಡೌನ್ ಪಟ್ಟಿಗಳು, ಟೂಲ್ಟಿಪ್ಗಳು ಮತ್ತು ಸಂದರ್ಭಾನುಸಾರ ಮಾರ್ಗದರ್ಶನವನ್ನು ಒದಗಿಸುವುದು.
1.2 ಇದರಿಂದ ಸರಿಯಾದ ಮಾಹಿತಿ/ವಿವರಗಳ ಕೊರತೆಯಿಂದಾಗಿ ನೋಂದಣಿ ಅರ್ಜಿಗಳನ್ನು ತಿರಸ್ಕರಿಸುವುದು ಮತ್ತು ಪ್ರಶ್ನೆಗಳನ್ನು ಎತ್ತುವುದು ಕಡಿಮೆಯಾಗಲಿದೆ ಹಾಗೂ ತೆರಿಗೆ ಅಧಿಕಾರಿಗಳಿಂದ ನೋಂದಣಿ ಅರ್ಜಿಗಳ ಪ್ರಕ್ರಿಯೆ ತ್ವರಿತಗೊಳ್ಳಲಿದೆ.
2. ಜಿಎಸ್ಟಿ ನೋಂದಣಿಯಲ್ಲಿ ತಿದ್ದುಪಡಿ ಪ್ರಕ್ರಿಯೆಯನ್ನು ತರ್ಕಬದ್ಧಗೊಳಿಸುವುದು
2.1 ಮುಖ್ಯ ವ್ಯವಹಾರ ಸ್ಥಳ (PPoB)ಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ವಿವರಗಳನ್ನು ಹೊರತುಪಡಿಸಿ, ಇತರ ಎಲ್ಲ ನೋಂದಣಿ ವಿವರಗಳ ತಿದ್ದುಪಡಿಗಳನ್ನು ಪೋರ್ಟಲ್ನಲ್ಲಿ ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಅಂಗೀಕರಿಸುವಂತೆ ಸಿಜಿಎಸ್ಟಿ ನಿಯಮಗಳು, 2017ರ ನಿಯಮ 19ಕ್ಕೆ ತಿದ್ದುಪಡಿ ಮಾಡಲು ಜಿಎಸ್ಟಿ ಮಂಡಳಿಯು ಶಿಫಾರಸು ಮಾಡಿದೆ. ಇದಲ್ಲದೆ, ಸಿಜಿಎಸ್ಟಿ ನಿಯಮಗಳು, 2017ರ ನಿಯಮ 14ಎ ಅಡಿಯಲ್ಲಿ ನೋಂದಾಯಿಸಲಾದ ತೆರಿಗೆದಾರರ (ಸ್ವಯಂಚಾಲಿತ ಮಾರ್ಗ) ಎಲ್ಲಾ ನೋಂದಣಿ ವಿವರಗಳ ತಿದ್ದುಪಡಿಗಳು, PPoBಗೆ ಸಂಬಂಧಿಸಿದ ವಿವರಗಳನ್ನೂ ಒಳಗೊಂಡಂತೆ, ಪೋರ್ಟಲ್ನಲ್ಲಿ ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಸ್ವೀಕರಿಸಲಾಗುತ್ತದೆ.
2.2 ಇಂತಹ ಪ್ರಕರಣಗಳಲ್ಲಿ ತೆರಿಗೆ ಅಧಿಕಾರಿಗಳೊಂದಿಗೆ ನೇರ ಸಂಪರ್ಕವಿಲ್ಲದೆ, ಪೋರ್ಟಲ್ನಲ್ಲಿ ನೋಂದಣಿ ವಿವರಗಳನ್ನು ಸುಲಭವಾಗಿ ಮತ್ತು ಬಹುತೇಕ ತಕ್ಷಣವೇ ನವೀಕರಿಸಲು ಇದು ಅನುಕೂಲವಾಗಲಿದೆ.
3. ಜಿಎಸ್ಟಿ ನೋಂದಣಿ ರದ್ದತಿ ಪ್ರಕ್ರಿಯೆಯನ್ನು ತರ್ಕಬದ್ಧಗೊಳಿಸುವುದು
3.1 ನೋಂದಣಿ ರದ್ದತಿ ಪ್ರಕ್ರಿಯೆಯನ್ನು ಸರಳಗೊಳಿಸಲು ಕೆಳಗಿನಂತೆ ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆ, 2017 ಮತ್ತು ಸಿಜಿಎಸ್ಟಿ ನಿಯಮಗಳು, 2017ಕ್ಕೆ ತಿದ್ದುಪಡಿ ಮಾಡಲು ಜಿಎಸ್ಟಿ ಮಂಡಳಿಯು ಶಿಫಾರಸು ಮಾಡಿದೆ:
3.1.1 ತೆರಿಗೆದಾರರ ಅರ್ಜಿಯ ಆಧಾರದ ಮೇಲೆ ನೋಂದಣಿ ಸ್ವಯಂಚಾಲಿತ ರದ್ದತಿ
ಹಂತ 1: ಬಾಕಿ ಇರುವ ಎಲ್ಲ ರಿಟರ್ನ್ಗಳನ್ನು ಸಲ್ಲಿಸಿ, ಬಾಕಿ ಇರುವ ಎಲ್ಲ ಮೊತ್ತಗಳನ್ನು ಪಾವತಿಸಿದ ಬಳಿಕ, ಕೆಳಗಿನ ಪ್ರಕರಣಗಳಲ್ಲಿ FORM GST REG-16ರಲ್ಲಿ ನೋಂದಣಿ ರದ್ದತಿಗಾಗಿ ಸಲ್ಲಿಸಲಾದ ಅರ್ಜಿಗಳನ್ನು ವ್ಯವಸ್ಥೆಯು ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಅಂಗೀಕರಿಸುತ್ತದೆ:
- ನೋಂದಣಿ ಪಡೆದ ನಂತರದ ಯಾವುದೇ ತಿಂಗಳಲ್ಲಿ ತೆರಿಗೆದಾರರು ₹₹2.5 ಲಕ್ಷಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ITC ಅನ್ನು ವರ್ಗಾಯಿಸದಿದ್ದರೆ;
- ಒಂದು ತಿಂಗಳಲ್ಲಿ ತೆರಿಗೆದಾರರು ₹₹2.5 ಲಕ್ಷಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ITC ಅನ್ನು ವರ್ಗಾಯಿಸಿದ್ದರೂ, ನಿಗದಿತ ಅವಧಿಯೊಳಗೆ FORM GSTR-10ರಲ್ಲಿ ಅಂತಿಮ ರಿಟರ್ನ್ ಸಲ್ಲಿಸಿದ್ದರೆ.
ಹಂತ 2: ಬಾಕಿ ಇರುವ ಎಲ್ಲ ರಿಟರ್ನ್ಗಳನ್ನು ಸಲ್ಲಿಸಿ, ಬಾಕಿ ಇರುವ ಎಲ್ಲ ಮೊತ್ತಗಳನ್ನು ಪಾವತಿಸಿದ ಬಳಿಕ, ನೋಂದಣಿ ರದ್ದತಿಗಾಗಿ ಸಲ್ಲಿಸಲಾದ ಎಲ್ಲ ಅರ್ಜಿಗಳನ್ನು ವ್ಯವಸ್ಥೆಯು ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಅಂಗೀಕರಿಸುತ್ತದೆ. FORM GSTR-10ರ ವಿವರಗಳನ್ನು ಅದೇ ಅರ್ಜಿಯಲ್ಲಿ ಸಲ್ಲಿಸಲು ಸಾಧ್ಯವಾಗುವಂತೆ FORM GST REG-16ಕ್ಕೆ ತಿದ್ದುಪಡಿ ಮಾಡಲಾಗುತ್ತದೆ.
3.1.2 ಸ್ವಯಂಪ್ರೇರಿತವಾಗಿ ನೋಂದಣಿ ರದ್ದುಪಡಿಸುವಿಕೆ
- ತೆರಿಗೆ ಅಧಿಕಾರಿಗಳು ನೋಂದಣಿಯನ್ನು ರದ್ದುಪಡಿಸಲು ಅನ್ವಯಿಸುವ ಕೆಲವು ಆಧಾರಗಳನ್ನು ಕೈಬಿಡುವಂತೆ ಸಿಜಿಎಸ್ಟಿ ನಿಯಮಗಳು, 2017ರ ನಿಯಮ 21ಕ್ಕೆ ತಿದ್ದುಪಡಿ ಮಾಡುವುದು.
- ನಿಗದಿತ ಅವಧಿಯೊಳಗೆ ರಿಟರ್ನ್ ಸಲ್ಲಿಸದಿರುವುದು ಅಥವಾ ಬ್ಯಾಂಕ್ ಖಾತೆಯ ವಿವರಗಳನ್ನು ಒದಗಿಸದಿರುವುದರಿಂದ ಉಂಟಾದ ಲೋಪಗಳು ಮತ್ತು ನಂತರದ ಅನುಸರಣೆಗಳ ಆಧಾರದ ಮೇಲೆ ನೋಂದಣಿಯನ್ನು ವ್ಯವಸ್ಥೆ ಆಧಾರಿತವಾಗಿ ರದ್ದುಪಡಿಸುವ ಮತ್ತು ಪುನಃಸ್ಥಾಪಿಸುವ ವ್ಯವಸ್ಥೆಯನ್ನು ಕಲ್ಪಿಸಲು ಸಿಜಿಎಸ್ಟಿ ನಿಯಮಗಳು, 2017ರ ನಿಯಮ 21ಎ ಮತ್ತು ನಿಯಮ 22ಕ್ಕೆ ತಿದ್ದುಪಡಿ ಮಾಡುವುದು ಹಾಗೂ ನಿಯಮ 23ಎ ಅನ್ನು ಸೇರಿಸುವುದು.
3.2 ಈ ಕ್ರಮಗಳು ನೋಂದಣಿ ರದ್ದತಿ ಪ್ರಕ್ರಿಯೆಯನ್ನು ಸರಳಗೊಳಿಸಿ ತ್ವರಿತಗೊಳಿಸಲಿದ್ದು, ಅಧಿಕಾರಿಗಳೊಂದಿಗಿನ ನೇರ ಸಂಪರ್ಕವನ್ನು ಕಡಿಮೆ ಮಾಡುವುದರ ಜೊತೆಗೆ ನೋಂದಣಿ ರದ್ದತಿ ಪ್ರಕ್ರಿಯೆಯಲ್ಲಿ ಹೆಚ್ಚಿನ ಪಾರದರ್ಶಕತೆಯನ್ನು ತರಲಿವೆ.
4. ಇ-ಕಾಮರ್ಸ್ ಆಪರೇಟರ್ಗಳ (ECO) ಪ್ಲಾಟ್ಫಾರ್ಮ್ನಲ್ಲಿ ಸಣ್ಣ ಮಾರಾಟಗಾರರಿಗೆ ಸರಳೀಕೃತ ಜಿಎಸ್ಟಿ ನೋಂದಣಿ ವ್ಯವಸ್ಥೆ
4.1 56ನೇ ಸಭೆಯಲ್ಲಿ ಜಿಎಸ್ಟಿ ಮಂಡಳಿಯು ಇ-ಕಾಮರ್ಸ್ ಆಪರೇಟರ್ಗಳ (ECO) ಪ್ಲಾಟ್ಫಾರ್ಮ್ನಲ್ಲಿ ಸಣ್ಣ ಮಾರಾಟಗಾರರಿಗೆ ಸರಳೀಕೃತ ಜಿಎಸ್ಟಿ ನೋಂದಣಿ ವ್ಯವಸ್ಥೆಯನ್ನು ಒದಗಿಸುವುದಕ್ಕೆ ತಾತ್ವಿಕ ಅನುಮೋದನೆ ನೀಡಿತ್ತು. ಇದರ ಮುಂದುವರಿಕೆಯಾಗಿ, ಸಿಜಿಎಸ್ಟಿ ನಿಯಮಗಳು, 2017ರಲ್ಲಿ ನಿಯಮ 14ಬಿ ಸೇರಿಸಲು 57ನೇ ಸಭೆಯಲ್ಲಿ ಮಂಡಳಿಯು ಶಿಫಾರಸು ಮಾಡಿದೆ. ಇದರ ಮೂಲಕ, ಭೌತಿಕ ಉಪಸ್ಥಿತಿ ಇಲ್ಲದ ಮತ್ತು ತಿಂಗಳಿಗೆ ₹₹2.5 ಲಕ್ಷಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ITC ಅನ್ನು ವರ್ಗಾಯಿಸುವ ಉದ್ದೇಶವಿಲ್ಲದ ರಾಜ್ಯಗಳು/ಕೇಂದ್ರಾಡಳಿತ ಪ್ರದೇಶಗಳಲ್ಲಿ ECOಗಳ ಮೂಲಕ ಸರಕುಗಳ ಪೂರೈಕೆ ಮಾಡುವ ಸಣ್ಣ ಪೂರೈಕೆದಾರರಿಗೆ ಸರಳ ನೋಂದಣಿ ವ್ಯವಸ್ಥೆಯನ್ನು ಒದಗಿಸಲಾಗುತ್ತದೆ. ಇದಕ್ಕಾಗಿ, ಆ ರಾಜ್ಯ/ಕೇಂದ್ರಾಡಳಿತ ಪ್ರದೇಶದಲ್ಲಿರುವ ECO ಗೋದಾಮನ್ನು ತಮ್ಮ ಮುಖ್ಯ ವ್ಯವಹಾರ ಸ್ಥಳ (PPoB) ಎಂದು ಘೋಷಿಸಬಹುದು. ನಿಗದಿತ ಕೆಲವು ಷರತ್ತುಗಳಿಗೆ ಒಳಪಟ್ಟು, ಇಂತಹ ಪ್ರಕರಣಗಳಲ್ಲಿ ಸ್ವಯಂಚಾಲಿತವಾಗಿ ನೋಂದಣಿ ನೀಡಲಾಗುತ್ತದೆ.
4.2 ಇದರಿಂದ ಸಣ್ಣ ಮಾರಾಟಗಾರರು ಪ್ರತಿಯೊಂದು ರಾಜ್ಯದಲ್ಲೂ ಪ್ರತ್ಯೇಕ ವ್ಯವಹಾರ ಸ್ಥಳ ಸ್ಥಾಪಿಸುವ ಅಗತ್ಯವಿಲ್ಲದೆ, ಇ-ಕಾಮರ್ಸ್ ಪ್ಲಾಟ್ಫಾರ್ಮ್ ಮೂಲಕ ಇತರ ರಾಜ್ಯಗಳಿಗೆ ತಮ್ಮ ವ್ಯಾಪಾರವನ್ನು ವಿಸ್ತರಿಸಲು ಸಾಧ್ಯವಾಗಲಿದೆ. ಇದರಿಂದ ಸುಲಭವಾಗಿ ವ್ಯವಹಾರ ನಡೆಸಲು ಗಮನಾರ್ಹ ಉತ್ತೇಜನ ದೊರೆಯಲಿದೆ.
ಎ2. ರಿಟರ್ನ್ಗೆ ಸಂಬಂಧಿಸಿದ ಸುಧಾರಣೆಗಳು
5. ವ್ಯತ್ಯಾಸಗಳನ್ನು ಕನಿಷ್ಠಗೊಳಿಸಲು ಮತ್ತು ನೋಟಿಸ್ಗಳು/ಸಂವಹನಗಳನ್ನು ಕಡಿಮೆ ಮಾಡಲು ರಿಟರ್ನ್ಗಳಲ್ಲಿನ ಹೊಣೆಗಾರಿಕೆಗಳು ಮತ್ತು ಇನ್ಪುಟ್ ಟ್ಯಾಕ್ಸ್ ಕ್ರೆಡಿಟ್ ತಿದ್ದುಪಡಿಗೆ ಪರ್ಯಾಯ ವ್ಯವಸ್ಥೆ ಮಾಡುವುದು.
5.1 ರಿಟರ್ನ್ ಸಲ್ಲಿಕೆ ಪ್ರಕ್ರಿಯೆಯನ್ನು ಸರಳಗೊಳಿಸುವ ಹಾಗೂ ರಿಟರ್ನ್ಗಳಲ್ಲಿ ತೆರಿಗೆ ಬಾಧ್ಯತೆ ಮತ್ತು ITCಗೆ ಸಂಬಂಧಿಸಿದ ವ್ಯತ್ಯಾಸಗಳನ್ನು ಕನಿಷ್ಠಗೊಳಿಸುವ ಉದ್ದೇಶದಿಂದ ಜಿಎಸ್ಟಿ ಮಂಡಳಿಯು ಇವುಗಳ ಜೊತೆಗೆ ಕೆಳಗಿನ ಕ್ರಮಗಳನ್ನು ಶಿಫಾರಸು ಮಾಡಿದೆ:
- FORM GSTR-1/1A/IFFಗಳಲ್ಲಿ ಸುಧಾರಣೆಗಳನ್ನು ಮಾಡುವುದು. ಇದರಿಂದ ಈ ನಮೂನೆಗಳಲ್ಲಿ ಸಲ್ಲಿಸಲಾದ ವಿವರಗಳನ್ನು FORM GSTR-3B ರಿಟರ್ನ್ನಲ್ಲಿ ವರದಿ ಮಾಡಲಾದ ವಿವರಗಳೊಂದಿಗೆ ಉತ್ತಮವಾಗಿ ಹೊಂದಾಣಿಕೆ ಮಾಡಬಹುದು.
- ರಿವರ್ಸ್ ಚಾರ್ಜ್ ಆಧಾರದ ಮೇಲೆ ಪಾವತಿಸಬೇಕಾದ ತೆರಿಗೆ ಮತ್ತು ರಿಟರ್ನ್ಗಳಲ್ಲಿ RCMಗೆ ಒಳಪಡುವ ಪೂರೈಕೆಗಳ ಮೇಲಿನ ITCಯನ್ನು ಸರಿಯಾಗಿ ವರದಿ ಮಾಡಲು ತೆರಿಗೆದಾರರಿಗೆ ಅನುಕೂಲವಾಗುವಂತೆ ಪೋರ್ಟಲ್ನಲ್ಲಿ "ರಿವರ್ಸ್ ಚಾರ್ಜ್ ಆಧಾರದ ಮೇಲೆ ಪಾವತಿಸಿದ ತೆರಿಗೆ ಮತ್ತು ಕ್ಲೈಮ್ ಮಾಡಿದ ಇನ್ಪುಟ್ ಟ್ಯಾಕ್ಸ್ ಕ್ರೆಡಿಟ್ನ ಎಲೆಕ್ಟ್ರಾನಿಕ್ ಸ್ಟೇಟ್ಮೆಂಟ್" ಸೌಲಭ್ಯವನ್ನು ಒದಗಿಸಲು ಸಿಜಿಎಸ್ಟಿ ನಿಯಮಗಳು, 2017ಕ್ಕೆ ನಿಯಮ 86ಡಿ ಯನ್ನು ಸೇರಿಸುವುದು.
- FORM GSTR-1/1A/IFFನಲ್ಲಿ ಸಲ್ಲಿಸಲಾದ ಹೊಣೆಗಾರಿಕೆಯ ವಿವರಗಳಿಗೆ FORM GSTR-3B ರಿಟರ್ನ್ನಲ್ಲಿನ ಹೊಣೆಗಾರಿಕೆಯ ವಿವರಗಳು ಹೊಂದಿಕೆಯಾಗುವಂತೆ, ರಿಟರ್ನ್ನಲ್ಲಿ ಹೊಣೆಗಾರಿಕೆಯನ್ನು ಸರಿಯಾಗಿ ವರದಿ ಮಾಡಲು ಮತ್ತು ತಿದ್ದುಪಡಿ/ಪರಿಷ್ಕರಣೆ ಮಾಡಲು ವ್ಯವಸ್ಥೆ ಕಲ್ಪಿಸಲು ಸಿಜಿಎಸ್ಟಿ ನಿಯಮಗಳು, 2017ರ ನಿಯಮ 61ರಲ್ಲಿ ಉಪನಿಯಮ (1A) ಸೇರಿಸುವುದು.
- ಪಾವತಿ ಮಾಡಲಾದ ಮೂಲ ಇನ್ವಾಯ್ಸ್ನ ವಿವರಗಳನ್ನು ಘೋಷಿಸುವಂತೆ FORM GST DRC-03ಕ್ಕೆ ತಿದ್ದುಪಡಿ ಮಾಡುವುದು.
- ಇನ್ವಾಯ್ಸ್ ನಿರ್ವಹಣಾ ವ್ಯವಸ್ಥೆ (IMS)ಗೆ ಸಂಬಂಧಿಸಿದ ಸೌಲಭ್ಯವನ್ನು ಒದಗಿಸಲು ಸಿಜಿಎಸ್ಟಿ ನಿಯಮಗಳು, 2017ರ ನಿಯಮ 60ರಲ್ಲಿ ಉಪನಿಯಮ (6A) ಸೇರಿಸುವುದು. ಇದರ ಮೂಲಕ ಪೋರ್ಟಲ್ನಲ್ಲಿ ಸ್ವೀಕರಿಸಲಾದ ಒಳಬರುವ ಪೂರೈಕೆಗೆ ಸಂಬಂಧಿಸಿದ ದಾಖಲೆಯನ್ನು ಸ್ವೀಕರಿಸಲು, ತಿರಸ್ಕರಿಸಲು ಅಥವಾ ಬಾಕಿ ಇರಿಸಲು ಸ್ವೀಕರಿಸುವವರಿಗೆ ಅವಕಾಶ ನೀಡಲಾಗುತ್ತದೆ. ಕೆಲವು ಷರತ್ತುಗಳಿಗೆ ಒಳಪಟ್ಟು, FORM GSTR-2Bನಲ್ಲಿ ITC ಸ್ಟೇಟ್ಮೆಂಟ್ ಸೃಜಿಸುವ ಉದ್ದೇಶಕ್ಕಾಗಿ, IMSನಲ್ಲಿ ಕ್ರೆಡಿಟ್ ನೋಟ್ ಅನ್ನು ಎಷ್ಟು ಅವಧಿಗೆ ಬಾಕಿ ಇರಿಸಬಹುದು ಎಂಬುದನ್ನೂ ಇದು ಒಳಗೊಂಡಿರುತ್ತದೆ.
- FORM GSTR-3Bನಲ್ಲಿ ಹಿಂತೆಗೆದುಕೊಳ್ಳಲಾದ ಮತ್ತು ಮರುಪಡೆಯಲಾದ ITCಯನ್ನು ಸರಿಯಾಗಿ ವರದಿ ಮಾಡಲು ತೆರಿಗೆದಾರರಿಗೆ ಅನುಕೂಲವಾಗುವಂತೆ ಪೋರ್ಟಲ್ನಲ್ಲಿ "ಎಲೆಕ್ಟ್ರಾನಿಕ್ ಕ್ರೆಡಿಟ್ ರಿವರ್ಸಲ್ ಮತ್ತು ರಿಕ್ಲೈಮ್ ಸ್ಟೇಟ್ಮೆಂಟ್" ಎಂಬ ಸೌಲಭ್ಯವನ್ನು ಒದಗಿಸಲು ಸಿಜಿಎಸ್ಟಿ ನಿಯಮಗಳು, 2017ರಲ್ಲಿ ನಿಯಮ 86C ಸೇರಿಸುವುದು.
- FORM GSTR-3B ರಿಟರ್ನ್ನಲ್ಲಿ ಪಡೆಯಲಾದ ITCಯ ವಿವರಗಳು FORM GSTR-2Bನಲ್ಲಿ ಲಭ್ಯವಾಗುವ ITC ವಿವರಗಳಿಗೆ ಹೊಂದಿಕೆಯಾಗುವಂತೆ, ರಿಟರ್ನ್ನಲ್ಲಿ ITCಯನ್ನು ಸರಿಯಾಗಿ ವರದಿ ಮಾಡಲು ಮತ್ತು ತಿದ್ದುಪಡಿ/ಪರಿಷ್ಕರಣೆ ಮಾಡಲು ವ್ಯವಸ್ಥೆ ಕಲ್ಪಿಸಲು ನಿಯಮ 61ರಲ್ಲಿ ಉಪನಿಯಮ (1B) ಸೇರಿಸುವುದು.
- IMS, ಎಲೆಕ್ಟ್ರಾನಿಕ್ ಕ್ರೆಡಿಟ್ ರಿವರ್ಸಲ್ ಮತ್ತು ರಿಕ್ಲೈಮ್ ಸ್ಟೇಟ್ಮೆಂಟ್ ಹಾಗೂ ರಿವರ್ಸ್ ಚಾರ್ಜ್ ಆಧಾರದ ಮೇಲೆ ಪಾವತಿಸಿದ ತೆರಿಗೆ ಮತ್ತು ಇನ್ಪುಟ್ ತೆರಿಗೆ ಕ್ರೆಡಿಟ್ನ ಎಲೆಕ್ಟ್ರಾನಿಕ್ ಸ್ಟೇಟ್ಮೆಂಟ್ ಹಿನ್ನೆಲೆಯಲ್ಲಿ FORM GSTR-3B ರಿಟರ್ನ್ನಲ್ಲಿ ITC ಮತ್ತು ಅದರ ರಿವರ್ಸಲ್ನ ಸರಿಯಾದ ಹಾಗೂ ಸೂಕ್ತ ಮಾಹಿತಿಯನ್ನು ಹೇಗೆ ಸಲ್ಲಿಸಬೇಕು ಎಂಬುದನ್ನು ಸ್ಪಷ್ಟಪಡಿಸಲು ಸುತ್ತೋಲೆ ಹೊರಡಿಸುವುದು.
5.2 ಜಿಎಸ್ಟಿ ರಿಟರ್ನ್ನಲ್ಲಿ ತೆರಿಗೆ ಬಾಧ್ಯತೆ ಮತ್ತು ITCಗೆ ತಿದ್ದುಪಡಿ ಮಾಡಲು ಪ್ರಸ್ತಾಪಿಸಲಾದ ಪರ್ಯಾಯ ವ್ಯವಸ್ಥೆಯನ್ನು ಏಪ್ರಿಲ್ 2027ರ ರಿಟರ್ನ್ನಿಂದ ಜಾರಿಗೆ ತರಬಹುದೆಂದು ಮಂಡಳಿ ಶಿಫಾರಸು ಮಾಡಿದೆ. ಈ ಕ್ರಮಗಳು ರಿಟರ್ನ್ಗಳಲ್ಲಿ ತೆರಿಗೆ ಬಾಧ್ಯತೆ ಮತ್ತು ITCಗೆ ಸಂಬಂಧಿಸಿದ ವ್ಯತ್ಯಾಸಗಳನ್ನು ಗಣನೀಯವಾಗಿ ಕಡಿಮೆ ಮಾಡಲಿವೆ. ಇದರಿಂದ ಇಂತಹ ವ್ಯತ್ಯಾಸಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ ಬೇಡಿಕೆ ನೋಟಿಸ್ಗಳು ಮತ್ತು ಸಿಸ್ಟಮ್ ಜನರೇಟೆಡ್ ಮಾಹಿತಿಗಳು ಕಡಿಮೆಯಾಗುವುದರ ಜೊತೆಗೆ, ಸಂಪೂರ್ಣ ಪೂರೈಕೆ ಸರಪಳಿಯಲ್ಲಿ ITCಯ ಸಮಗ್ರತೆಯನ್ನು ಸುಧಾರಿಸಿ ತೆರಿಗೆದಾರರಿಗೆ ಅನುಕೂಲವಾಗಲಿದೆ.
5.3 ಇದಲ್ಲದೆ, ಪ್ರಸ್ತಾವಿತ ಪರಿಷ್ಕೃತ ವ್ಯವಸ್ಥೆಯನ್ನು ಸಮಯೋಚಿತ ಸಮಾಲೋಚನೆಗಾಗಿ ಸಾರ್ವಜನಿಕ ಡೊಮೇನ್ನಲ್ಲಿ ಇರಿಸಲು ಮಂಡಳಿಯು ಶಿಫಾರಸು ಮಾಡಿದೆ. ಪಾಲುದಾರರಿಂದ ಸ್ವೀಕರಿಸಿದ ಪ್ರತಿಕ್ರಿಯೆಯ ಆಧಾರದ ಮೇಲೆ ಅಗತ್ಯವಿರುವ ಬದಲಾವಣೆಗಳು/ತಿದ್ದುಪಡಿಗಳನ್ನು ಅನುಮೋದಿಸಲು ಕೇಂದ್ರ ಹಣಕಾಸು ಸಚಿವರಿಗೆ ಅಧಿಕಾರ ನೀಡಲಾಯಿತು.
ಎ3. ಮರುಪಾವತಿಗೆ ಸಂಬಂಧಿಸಿದ ಸುಧಾರಣೆಗಳು
6. ವೇಗವಾದ, ಸಿಸ್ಟಮ್ ಆಧಾರಿತ ಸ್ವಯಂಚಾಲಿತ ಮರುಪಾವತಿ ಪ್ರಕ್ರಿಯೆ
6.1 ಎಲೆಕ್ಟ್ರಾನಿಕ್ ಕ್ಯಾಶ್ ಲೆಡ್ಜರ್ನಲ್ಲಿನ ಹೆಚ್ಚುವರಿ ಬಾಕಿ, ಶೂನ್ಯ-ದರದ ಪೂರೈಕೆಗಳು ಮತ್ತು ತಲೆಕೆಳಗಾದ ಸುಂಕ ರಚನೆಗೆ (ಸರಕು ತಯಾರಿಸಲು ಬಳಸುವ ಒಳಹರಿವುಗಳ ಮೇಲಿನ ತೆರಿಗೆ ದರವು, ತಯಾರಾದ ಅಂತಿಮ ಸರಕಿನ ಮೇಲಿನ ತೆರಿಗೆ ದರಕ್ಕಿಂತ ಹೆಚ್ಚಿರುವ ತೆರಿಗೆ ರಚನೆ) ಸಂಬಂಧಿಸಿದ ಮರುಪಾವತಿ ಕ್ಲೈಮ್ಗಳ ಸಿಸ್ಟಮ್-ಆಧಾರಿತ ಸಂಸ್ಕರಣೆ ಮತ್ತು ಮಂಜೂರಾತಿಯನ್ನು ಈ ಕೆಳಗಿನ ಎರಡು ಹಂತಗಳಲ್ಲಿ ಒದಗಿಸಲು ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆ, 2017ರ ಸೆಕ್ಷನ್ 54 ಮತ್ತು ಸಂಬಂಧಿತ ಸಿಜಿಎಸ್ಟಿ ನಿಯಮಗಳು, 2017ಕ್ಕೆ ತಿದ್ದುಪಡಿ ಮಾಡಲು ಜಿಎಸ್ಟಿ ಮಂಡಳಿಯು ಶಿಫಾರಸು ಮಾಡಿದೆ.
ಹಂತ 1:
- ಎಲೆಕ್ಟ್ರಾನಿಕ್ ಕ್ಯಾಶ್ ಲೆಡ್ಜರ್ನಲ್ಲಿರುವ ಹೆಚ್ಚುವರಿ ಬಾಕಿಯ ಸಂಪೂರ್ಣ ಮರುಪಾವತಿ ಕ್ಲೈಮ್ ಅನ್ನು ಅಧಿಕಾರಿಯ ಹಸ್ತಕ್ಷೇಪವಿಲ್ಲದೆ ಸಿಸ್ಟಮ್ ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಮಂಜೂರು ಮಾಡುತ್ತದೆ.
- ಸ್ವೀಕೃತಿ ಅಥವಾ ಕೊರತೆ ಮೆಮೊ ಹೊರಡಿಸಲು ಇರುವ ಕಾಲಮಿತಿಯನ್ನು 15 ದಿನಗಳಿಂದ 10 ದಿನಗಳಿಗೆ ಇಳಿಸಲಾಗುತ್ತದೆ. ಅರ್ಜಿ ಸಲ್ಲಿಸಿದ 10 ದಿನಗಳೊಳಗೆ ಸಂಬಂಧಿಸಿದ ಅಧಿಕಾರಿ ಸ್ವೀಕೃತಿ ಅಥವಾ ಕೊರತೆ ಮೆಮೊ ಹೊರಡಿಸದಿದ್ದಲ್ಲಿ, ಸಿಸ್ಟಮ್ ಮೂಲಕ ಸ್ವೀಕೃತಿ ನೀಡಲಾಗಿದೆ ಎಂದು ಪರಿಗಣಿಸಲಾಗುತ್ತದೆ.
- ಶೂನ್ಯ ದರದ ಪೂರೈಕೆಗಳು ಮತ್ತು ತಲೆಕೆಳಗಿನ ತೆರಿಗೆ ರಚನೆಗೆ ಸಂಬಂಧಿಸಿದ ಮರುಪಾವತಿ ಅರ್ಜಿಗಳಲ್ಲಿ, ವ್ಯವಸ್ಥೆಯು ಅಪಾಯವನ್ನು ಗುರುತಿಸಿ ಮೌಲ್ಯಮಾಪನ ಮಾಡುವ ಆಧಾರದ ಮೇಲೆ, ಅಧಿಕಾರಿಯ ಮಧ್ಯಪ್ರವೇಶವಿಲ್ಲದೆ, ಕ್ಲೇಮ್ ಮಾಡಲಾದ ಮೊತ್ತದ ಶೇ.90ರಷ್ಟನ್ನು ವ್ಯವಸ್ಥೆಯ ಮೂಲಕ ಸ್ವಯಂಚಾಲಿತವಾಗಿ ತಾತ್ಕಾಲಿಕವಾಗಿ ಮಂಜೂರು ಮಾಡಲಾಗುತ್ತದೆ.
ಹಂತ 2:
- ವ್ಯವಸ್ಥೆಯ ಮೂಲಕ ಮರುಪಾವತಿ ಅರ್ಜಿಯನ್ನು ಸೂಕ್ತ ರೀತಿಯಲ್ಲಿ ಪರಿಶೀಲಿಸಿದ ಬಳಿಕ, ಅಧಿಕಾರಿಯ ಮಧ್ಯಪ್ರವೇಶವಿಲ್ಲದೆ ವ್ಯವಸ್ಥೆ ಆಧಾರಿತ ಸ್ವಯಂಚಾಲಿತ ಸ್ವೀಕೃತಿ ನೀಡಲಾಗುತ್ತದೆ.
- ಈ ರೀತಿಯಾಗಿ ಸ್ವೀಕರಿಸಲಾದ ಪ್ರಕರಣಗಳಲ್ಲಿ, ಬಾಕಿ ಇರುವ ಮೊತ್ತಗಳನ್ನು ಯಾವುದಾದರೂ ಇದ್ದರೆ ಸರಿಹೊಂದಿಸಿದ ನಂತರ, ಶೂನ್ಯ ದರದ ಪೂರೈಕೆಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ ಸಂಪೂರ್ಣ ಮರುಪಾವತಿ ಕ್ಲೇಮ್ ಅನ್ನು ವ್ಯವಸ್ಥೆಯು ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಮಂಜೂರು ಮಾಡುತ್ತದೆ. ಇದಕ್ಕಾಗಿ ವ್ಯವಸ್ಥೆಯು ಅಪಾಯವನ್ನು ಗುರುತಿಸಿ ಮೌಲ್ಯಮಾಪನ ಮಾಡುತ್ತದೆ.
6.2
ಮರುಪಾವತಿ ಪ್ರಕ್ರಿಯೆಯನ್ನು ತ್ವರಿತಗೊಳಿಸಿ ಸರಳಗೊಳಿಸಲು, ಮಂಡಳಿಯು ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆ, 2017 ಮತ್ತು ಸಿಜಿಎಸ್ಟಿ ನಿಯಮಗಳು, 2017ಕ್ಕೆ ಕೆಳಗಿನವು ಸೇರಿದಂತೆ ತಿದ್ದುಪಡಿಗಳನ್ನು ಶಿಫಾರಸು ಮಾಡಿದೆ:
- ಶೂನ್ಯ ದರದ ಪೂರೈಕೆ ಮತ್ತು ತಲೆಕೆಳಗಾದ ತೆರಿಗೆ ರಚನೆಗೆ (ಸರಕು ತಯಾರಿಸಲು ಬಳಸುವ ಒಳಹರಿವುಗಳ ಮೇಲಿನ ತೆರಿಗೆ ದರವು, ತಯಾರಾದ ಅಂತಿಮ ಸರಕಿನ ಮೇಲಿನ ತೆರಿಗೆ ದರಕ್ಕಿಂತ ಹೆಚ್ಚಿರುವ ತೆರಿಗೆ ರಚನೆ) ಸಂಬಂಧಿಸಿದ ಮರುಪಾವತಿ ಕ್ಲೇಮ್ಗಳಲ್ಲಿ, ಅರ್ಜಿಯಲ್ಲಿನ ವಿವರಗಳನ್ನು ವ್ಯವಸ್ಥೆ ಓದಬಹುದಾದ ರೂಪದಲ್ಲಿ ದಾಖಲಿಸುವಂತೆ FORM GST RFD-01ರಲ್ಲಿ ಮರುಪಾವತಿ ಅರ್ಜಿಗೆ ತಿದ್ದುಪಡಿ ಮಾಡುವುದು ಮತ್ತು ಸ್ಕ್ಯಾನ್ ಮಾಡಿದ ದಾಖಲೆಗಳನ್ನು ಅಪ್ಲೋಡ್ ಮಾಡುವ ಅಗತ್ಯವನ್ನು ತೆಗೆದುಹಾಕುವುದು.
- ದೇಶೀಯವಾಗಿ ಪೂರೈಕೆಯಾಗುವ ಅಂತಹ ಸರಕುಗಳ ಮೌಲ್ಯದ 1.5 ಪಟ್ಟು ಎಂಬ ಶೂನ್ಯ ದರದ ಸರಕು ಪೂರೈಕೆಯ ಗರಿಷ್ಠ ವಹಿವಾಟಿನ ಮಿತಿಯ ನಿರ್ಬಂಧವನ್ನು ತೆಗೆದುಹಾಕಲು ಸಿಜಿಎಸ್ಟಿ ನಿಯಮಗಳು, 2017ರ ನಿಯಮ 89(4)(C)ಗೆ ತಿದ್ದುಪಡಿ ಮಾಡುವುದು.
- ₹1,000ರ ಮಿತಿ ಒಟ್ಟು ಮರುಪಾವತಿ ಮೊತ್ತಕ್ಕೆ, ಅಂದರೆ CGST, SGST/UTGST ಮತ್ತು IGST ಅಡಿಯಲ್ಲಿ ಬರುವ ಮೊತ್ತಗಳನ್ನು ಒಟ್ಟುಗೂಡಿಸಿದ ಮೊತ್ತಕ್ಕೆ ಅನ್ವಯಿಸುತ್ತದೆ ಎಂಬುದನ್ನು ಸ್ಪಷ್ಟಪಡಿಸಲು ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆ, 2017ರ ಸೆಕ್ಷನ್ 54(14)ಕ್ಕೆ ವಿವರಣೆ ಸೇರಿಸುವುದು.
6.3 ಮೇಲ್ಮನವಿ ಸಲ್ಲಿಸಲು ಪಾವತಿಸಿದ ಪೂರ್ವ ಠೇವಣಿಯ ಮರುಪಾವತಿಗೆ ಪಾವತಿಸಬೇಕಾದ ಬಡ್ಡಿಯ ಕುರಿತು ಹೆಚ್ಚಿನ ಸ್ಪಷ್ಟತೆ ಮತ್ತು ಖಚಿತತೆಯನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳುವ ಉದ್ದೇಶದಿಂದ ಮಂಡಳಿಯು ಕೆಳಗಿನ ಶಿಫಾರಸುಗಳನ್ನು ಮಾಡಿದೆ:
- ಅಂತಹ ಪೂರ್ವ ಠೇವಣಿ ಮೊತ್ತದ ಮರುಪಾವತಿಗೆ ಅನ್ವಯಿಸುವ ಬಡ್ಡಿದರಕ್ಕೆ ಸಂಬಂಧಿಸಿದಂತೆ ಪ್ರತ್ಯೇಕ ನಿಬಂಧನೆಯನ್ನಾಗಿ ಮಾಡಲು ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆ, 2017ರ ಸೆಕ್ಷನ್ 115ಕ್ಕೆ ತಿದ್ದುಪಡಿ ಮಾಡುವುದು; ಮತ್ತು
- ಪೂರ್ವ ಠೇವಣಿ ಮರುಪಾವತಿಯ ಮೇಲಿನ ಬಡ್ಡಿದರಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ವಿಷಯಗಳನ್ನು ಸ್ಪಷ್ಟಪಡಿಸಲು ಸುತ್ತೋಲೆ ಹೊರಡಿಸುವುದು.
6.4 ಈ ಕ್ರಮಗಳು ಹೆಚ್ಚಿನ ಸ್ವಯಂಚಾಲಿತ ವ್ಯವಸ್ಥೆ ಮತ್ತು ಕಡಿಮೆ ಮಾನವ ಹಸ್ತಕ್ಷೇಪದ ಮೂಲಕ ಮರುಪಾವತಿ ಪ್ರಕ್ರಿಯೆಯನ್ನು ಸರಳಗೊಳಿಸಿ ತ್ವರಿತಗೊಳಿಸಲಿವೆ. ಇದರಿಂದ ಅರ್ಹ ಮರುಪಾವತಿಗಳನ್ನು ಸಮಯೋಚಿತವಾಗಿ ಮಂಜೂರು ಮಾಡಲು ಅನುಕೂಲವಾಗುವುದರ ಜೊತೆಗೆ ತೆರಿಗೆದಾರರ ಅನುಸರಣೆ ಹೊರೆ ಮತ್ತು ಇಲಾಖೆಯೊಂದಿಗಿನ ನೇರ ಸಂಪರ್ಕವೂ ಕಡಿಮೆಯಾಗಲಿದೆ. ಸ್ವಯಂಚಾಲಿತ ವ್ಯವಸ್ಥೆಯ ಪರಿಚಯವು ಪಾರದರ್ಶಕತೆ, ಖಚಿತತೆ ಮತ್ತು ಏಕರೂಪತೆಯನ್ನು ಖಚಿತಪಡಿಸುವುದರ ಜೊತೆಗೆ ತೆರಿಗೆದಾರರ ನಗದು ಹರಿವನ್ನೂ ಸುಧಾರಿಸಲಿದೆ.
ಎ4. ವಿವಾದ ಪರಿಹಾರಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ಸುಧಾರಣೆಗಳು
7.1 ಬೇಡಿಕೆ ನೋಟಿಸ್ಗಳು, ನಿರ್ಣಯ ಆದೇಶಗಳು ಮತ್ತು ಮೇಲ್ಮನವಿ ಆದೇಶಗಳನ್ನು ಹೊರಡಿಸುವ ಪ್ರಕ್ರಿಯೆಯನ್ನು ಸರಳಗೊಳಿಸಲು ತೆರಿಗೆ ಅಧಿಕಾರಿಗಳಿಗೆ ಸಮಗ್ರ ಮಾರ್ಗಸೂಚಿಗಳನ್ನು ಒದಗಿಸುವ ಸುತ್ತೋಲೆ ಹೊರಡಿಸಲು ಜಿಎಸ್ಟಿ ಮಂಡಳಿ ಶಿಫಾರಸು ಮಾಡಿದೆ. ಇದರಲ್ಲಿ ಬೇಡಿಕೆ ನೋಟಿಸ್ಗಳು ಮತ್ತು ನಿರ್ಣಯ/ಮೇಲ್ಮನವಿ ಆದೇಶಗಳ ಗುಣಮಟ್ಟ, ಅಂತಹ ನೋಟಿಸ್ಗಳು/ಆದೇಶಗಳನ್ನು ಸಮಯೋಚಿತವಾಗಿ ಹೊರಡಿಸುವುದು, ಪ್ರತಿ ಪ್ರಕರಣದ ಅರ್ಹತೆಯ ಆಧಾರದ ಮೇಲೆಯೇ ವಂಚನೆ, ಉದ್ದೇಶಪೂರ್ವಕ ತಪ್ಪು ಹೇಳಿಕೆ ಅಥವಾ ವಾಸ್ತವಾಂಶಗಳನ್ನು ಮರೆಮಾಚಿರುವ ಆಧಾರಗಳನ್ನು ಸೂಕ್ತವಾಗಿ ಅನ್ವಯಿಸುವುದು ಮತ್ತು ವೈಯಕ್ತಿಕ ವಿಚಾರಣೆ ನಡೆಸುವುದು ಸೇರಿದಂತೆ ಸಹಜ ನ್ಯಾಯದ ತತ್ವಗಳನ್ನು ಪಾಲಿಸುವುದು ಮುಂತಾದ ವಿಷಯಗಳು ಒಳಗೊಂಡಿರುತ್ತವೆ.
7.2 ಇದಲ್ಲದೆ, ಅನುಸರಣೆ ಹೊರೆ ಮತ್ತು ವ್ಯಾಜ್ಯಗಳನ್ನು ಕಡಿಮೆ ಮಾಡಲು, ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆ, 2017ರ ಸೆಕ್ಷನ್ 73, ಸೆಕ್ಷನ್ 74 ಮತ್ತು ಸೆಕ್ಷನ್ 74Aಗೆ ಕೆಳಗಿನವು ಸೇರಿದಂತೆ ತಿದ್ದುಪಡಿಗಳನ್ನು ಮಾಡಲು ಮಂಡಳಿ ಶಿಫಾರಸು ಮಾಡಿದೆ:
- ಶೋಕಾಸ್ ನೋಟಿಸ್ಗಳನ್ನು ಹೊರಡಿಸಲು ಕನಿಷ್ಠ ₹₹10,000ರ ಮಿತಿ (CGST + SGST + IGST + ಸೆಸ್) ನಿಗದಿಪಡಿಸುವುದು. ಅಂದರೆ, ತೆರಿಗೆ ಮೊತ್ತ ₹₹10,000ಕ್ಕಿಂತ ಕಡಿಮೆ ಇದ್ದರೆ ಯಾವುದೇ ನೋಟಿಸ್ ಹೊರಡಿಸಲಾಗುವುದಿಲ್ಲ. ಸದರಿ ಕನಿಷ್ಠ ₹10,000 ಮಿತಿಯ ನಿಬಂಧನೆಯು ಜಾರಿಗೆ ಬರುವ ದಿನಾಂಕದಂದು ₹10,000 ಕ್ಕಿಂತ ಕಡಿಮೆ ಮೊತ್ತವನ್ನು ಹೊಂದಿರುವ ಮತ್ತು ಬಾಕಿ ಇರುವ ಯಾವುದೇ ನೋಟಿಸ್ಗಳು ಮತ್ತು ಮೇಲ್ಮನವಿಗಳನ್ನು, ನೋಟಿಸ್ ನೀಡಿದಾಗ ಈ ₹10,000 ಮಿತಿಯು ಜಾರಿಯಲ್ಲಿದ್ದಂತೆ ಪರಿಗಣಿಸಿ ನಿರ್ಣಯಿಸಲಾಗುವುದು ಎಂಬ ಶಾಸನಬದ್ಧ ನಿಬಂಧನೆಯನ್ನು ಮಂಡಳಿಯು ಶಿಫಾರಸು ಮಾಡಿದೆ.
- ನಿಗದಿತ ಕಾಲಮಿತಿಯೊಳಗೆ ಸಂಪೂರ್ಣ ತೆರಿಗೆ ಮೊತ್ತವನ್ನು ಬಡ್ಡಿ ಮತ್ತು ದಂಡದೊಂದಿಗೆ ಸ್ವಯಂಪ್ರೇರಿತವಾಗಿ ಪಾವತಿಸಿದರೆ, ದಂಡದ ಮೊತ್ತವನ್ನು ‘ಚಾರ್ಜ್’ ಎಂದು ಪರಿಗಣಿಸುವಂತೆ ನಿಬಂಧನೆ ಮಾಡುವುದು.
- ವಂಚನೆಗೆ ಸಂಬಂಧಿಸದ ಪ್ರಕರಣಗಳಲ್ಲಿ, ನಿರ್ಣಯ ಆದೇಶದ 30 ದಿನಗಳೊಳಗೆ (ಸೆಕ್ಷನ್ 73ರ ಅಡಿಯಲ್ಲಿ) ಅಥವಾ 60 ದಿನಗಳೊಳಗೆ (ಸೆಕ್ಷನ್ 74Aರ ಅಡಿಯಲ್ಲಿ) ಬಡ್ಡಿಯೊಂದಿಗೆ ತೆರಿಗೆಯನ್ನು ಪಾವತಿಸಿದರೆ, ಶೇ.5ರಷ್ಟು ಕಡಿತಗೊಳಿಸಿದ ದಂಡವನ್ನು ವಿಧಿಸುವುದು.
- ವಂಚನೆಗೆ ಸಂಬಂಧಿಸದ ಪ್ರಕರಣಗಳಲ್ಲಿ ಕನಿಷ್ಠ ₹10,000 ದಂಡದ ಷರತ್ತನ್ನು ತೆಗೆದುಹಾಕುವುದು.
7.3 ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆ, 2017ರ ಸೆಕ್ಷನ್ 125ರ ಅಡಿಯಲ್ಲಿ ವಿಧಿಸಬಹುದಾದ ಗರಿಷ್ಠ ಸಾಮಾನ್ಯ ದಂಡವನ್ನು ₹25,000ರಿಂದ ₹10,000ಕ್ಕೆ ಇಳಿಸಲು ಜಿಎಸ್ಟಿ ಮಂಡಳಿಯು ಶಿಫಾರಸು ಮಾಡಿದೆ.
7.4 ತೆರಿಗೆ ಬೇಡಿಕೆಯಿಲ್ಲದೆ ಕೇವಲ ದಂಡಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ಆದೇಶವಿರುವ ಪ್ರಕರಣಗಳಲ್ಲಿ, ಮೇಲ್ಮನವಿ ಪ್ರಾಧಿಕಾರ ಅಥವಾ ಮೇಲ್ಮನವಿ ನ್ಯಾಯಮಂಡಳಿಯ ಮುಂದೆ ಮೇಲ್ಮನವಿ ಸಲ್ಲಿಸಲು ಪಾವತಿಸಬೇಕಾದ ಪೂರ್ವ ಠೇವಣಿಗೆ ಗರಿಷ್ಠ ₹₹40 ಕೋಟಿಯ ಮಿತಿ — CGST ಅಡಿಯಲ್ಲಿ ₹20 ಕೋಟಿ ಮತ್ತು SGST/UTGST ಅಡಿಯಲ್ಲಿ ₹20 ಕೋಟಿ — ನಿಗದಿಪಡಿಸಲು ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆ, 2017ರ ಸೆಕ್ಷನ್ 107(6) ಮತ್ತು ಸೆಕ್ಷನ್ 112(8)ರ ನಿಬಂಧನೆಗಳಿಗೆ ತಿದ್ದುಪಡಿ ಮಾಡಲು ಮಂಡಳಿ ಶಿಫಾರಸು ಮಾಡಿದೆ. ಇದರಿಂದ ಇಂತಹ ಪ್ರಕರಣಗಳಲ್ಲಿ ತೆರಿಗೆದಾರರ ಆರ್ಥಿಕ ಹೊರೆ ಕಡಿಮೆಯಾಗುವುದರ ಜೊತೆಗೆ ಮೇಲ್ಮನವಿ ಪರಿಹಾರವನ್ನು ಪಡೆಯುವುದು ಸುಲಭವಾಗಲಿದೆ.
ಬಿ. ಜಿಎಸ್ಟಿ ಅಡಿಯಲ್ಲಿ ಇತರ ಪ್ರಮುಖ ಸುಧಾರಣೆಗಳು
ಬಿ1. ಇನ್ಪುಟ್ ಟ್ಯಾಕ್ಸ್ ಕ್ರೆಡಿಟ್ (ITC)ನ ನಿರಂತರ ಹರಿವನ್ನು ಸುಧಾರಿಸುವ ಸುಧಾರಣೆಗಳು
8. ಬಂಡವಾಳ ಸರಕುಗಳು ಮತ್ತು ಇನ್ಪುಟ್ ಸೇವೆಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ ಸಂಚಿತ ITC ಮರುಪಾವತಿ
8.1 ಶೂನ್ಯ ದರದ ಪೂರೈಕೆಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ ಮರುಪಾವತಿ ಪ್ರಕರಣಗಳಲ್ಲಿ ಬಂಡವಾಳ ಸರಕುಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ ಸಂಚಿತ ITCಯ ಮರುಪಾವತಿಗೆ ಹಾಗೂ ತಲೆಕೆಳಗಾದ ತೆರಿಗೆ ರಚನೆಗೆ (ಸರಕು ತಯಾರಿಸಲು ಬಳಸುವ ಒಳಹರಿವುಗಳ ಮೇಲಿನ ತೆರಿಗೆ ದರವು, ತಯಾರಾದ ಅಂತಿಮ ಸರಕಿನ ಮೇಲಿನ ತೆರಿಗೆ ದರಕ್ಕಿಂತ ಹೆಚ್ಚಿರುವ ತೆರಿಗೆ ರಚನೆ) ಸಂಬಂಧಿಸಿದ ಮರುಪಾವತಿ ಪ್ರಕರಣಗಳಲ್ಲಿ ಇನ್ಪುಟ್ ಸೇವೆಗಳು ಮತ್ತು ಬಂಡವಾಳ ಸರಕುಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ ಸಂಚಿತ ITCಯ ಮರುಪಾವತಿಗೆ ಅವಕಾಶ ಕಲ್ಪಿಸಲು ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆ, 2017ರ ಸೆಕ್ಷನ್ 54(3)ರ ನಿಬಂಧನೆಯ ಕ್ಲಾಸ್ (ii) ಮತ್ತು ಸಿಜಿಎಸ್ಟಿ ನಿಯಮಗಳು, 2017ಕ್ಕೆ ತಿದ್ದುಪಡಿ ಮಾಡಲು ಮಂಡಳಿ ಶಿಫಾರಸು ಮಾಡಿದೆ.
8.2 ತಲೆಕೆಳಗಾದ ತೆರಿಗೆ ರಚನೆಗೆ (ಸರಕು ತಯಾರಿಸಲು ಬಳಸುವ ಒಳಹರಿವುಗಳ ಮೇಲಿನ ತೆರಿಗೆ ದರವು, ತಯಾರಾದ ಅಂತಿಮ ಸರಕಿನ ಮೇಲಿನ ತೆರಿಗೆ ದರಕ್ಕಿಂತ ಹೆಚ್ಚಿರುವ ತೆರಿಗೆ ರಚನೆ) ಸಂಬಂಧಿಸಿದ ಮರುಪಾವತಿಗಳಿಗಾಗಿ ಇನ್ಪುಟ್ ಸೇವೆಗಳ ಮೇಲಿನ ಸಂಚಿತ ITCಯ ಮರುಪಾವತಿಯು 1 ನವೆಂಬರ್ 2026ರಂದು ಅಥವಾ ಅದರ ನಂತರ ಇನ್ಪುಟ್ ಸೇವೆಗಳ ಮೇಲೆ ಪಡೆಯಲಾದ ITCಗೆ ಅನ್ವಯಿಸುವಂತೆ ಮಂಡಳಿ ಶಿಫಾರಸು ಮಾಡಿದೆ.
8.3 ಶೂನ್ಯ ದರದ ಪೂರೈಕೆಗಳು ಮತ್ತು ತಲೆಕೆಳಗಾದ ತೆರಿಗೆ ರಚನೆಗೆ (ಸರಕು ತಯಾರಿಸಲು ಬಳಸುವ ಒಳಹರಿವುಗಳ ಮೇಲಿನ ತೆರಿಗೆ ದರವು, ತಯಾರಾದ ಅಂತಿಮ ಸರಕಿನ ಮೇಲಿನ ತೆರಿಗೆ ದರಕ್ಕಿಂತ ಹೆಚ್ಚಿರುವ ತೆರಿಗೆ ರಚನೆ) ಸಂಬಂಧಿಸಿದ ಮರುಪಾವತಿಗಳಲ್ಲಿ ಬಂಡವಾಳ ಸರಕುಗಳ ಮೇಲಿನ ITCಯ ಮರುಪಾವತಿಯನ್ನು 60 ತಿಂಗಳ ಅವಧಿಯಲ್ಲಿ ಹಂಚಿಕೆ ಮಾಡಬೇಕು ಮತ್ತು 1 ಏಪ್ರಿಲ್ 2027ರಂದು ಅಥವಾ ಅದರ ನಂತರ ಬಂಡವಾಳ ಸರಕುಗಳ ಮೇಲೆ ಪಡೆಯಲಾದ ITCಗೆ ಇದು ಅನ್ವಯಿಸಬೇಕು ಎಂದು ಮಂಡಳಿ ಶಿಫಾರಸು ಮಾಡಿದೆ.
8.4 ಇದರಿಂದ ತೆರಿಗೆದಾರರ ಕಾರ್ಯನಿರ್ವಹಣಾ ಬಂಡವಾಳದ ಮೇಲಿನ ಒತ್ತಡ ಕಡಿಮೆಯಾಗುವುದರ ಜೊತೆಗೆ, ಇಂತಹ ಪ್ರಕರಣಗಳಲ್ಲಿ ಇನ್ಪುಟ್ ಸೇವೆಗಳು ಮತ್ತು ಬಂಡವಾಳ ಸರಕುಗಳ ಮೇಲಿನ ITC ನಿರ್ಬಂಧಿತವಾಗುವ ಸಮಸ್ಯೆಯೂ ನಿವಾರಣೆಯಾಗಲಿದೆ.
9. ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆ, 2017ರ ಸೆಕ್ಷನ್ 17(5)ಕ್ಕೆ ತಿದ್ದುಪಡಿ ಮಾಡುವ ಮೂಲಕ ನಿರ್ಬಂಧಿತ ITCಯನ್ನು ತರ್ಕಬದ್ಧಗೊಳಿಸುವುದು: ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆ, 2017ರ ಸೆಕ್ಷನ್ 17(5)ಕ್ಕೆ ತಿದ್ದುಪಡಿ ಮಾಡಿ, ಔಟ್ಡೋರ್ ಕ್ಯಾಟರಿಂಗ್, ಆರೋಗ್ಯ ಮತ್ತು ಜೀವ ವಿಮೆ, ದೂರಸಂಪರ್ಕ ಟವರ್ಗಳು, ಕಾರ್ಖಾನೆ ಆವರಣದ ಹೊರಗೆ ಅಳವಡಿಸಲಾದ ಪೈಪ್ಲೈನ್ಗಳು, ಉಚಿತ ಮಾದರಿಗಳು, ಕಾನೂನಿನ ಪ್ರಕಾರ ಬಳಕೆಯ ಅವಧಿ ಮುಗಿದಿರುವುದರಿಂದ ನಾಶಪಡಿಸಲಾದ ಅಥವಾ ಲೆಕ್ಕದಿಂದ ತೆಗೆದುಹಾಕಲಾದ ಸರಕುಗಳು ಸೇರಿದಂತೆ ಹಲವು ಪೂರೈಕೆಗಳ ಮೇಲೆ ITC ಪಡೆಯುವುದಕ್ಕೆ ಇರುವ ನಿರ್ಬಂಧಗಳನ್ನು ತೆಗೆದುಹಾಕಲು ಮಂಡಳಿ ಶಿಫಾರಸು ಮಾಡಿದೆ. ಇದರಿಂದ ತೆರಿಗೆಗಳ ಸರಣಿ ಪರಿಣಾಮ ಕಡಿಮೆಯಾಗುವುದರ ಜೊತೆಗೆ ಸಂಪೂರ್ಣ ಪೂರೈಕೆ ಸರಪಳಿಯಲ್ಲಿ ITCಯ ಸುಗಮ ಹರಿವಿಗೆ ಅನುಕೂಲವಾಗಲಿದೆ.
ಬಿ2. ಸರಕುಗಳು ಮತ್ತು ಸೇವೆಗಳ ರಫ್ತು/ಪೂರೈಕೆಯ ಶೂನ್ಯ ದರಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ಸುಧಾರಣೆಗಳು
10. ಜಿಎಸ್ಟಿ ಮಂಡಳಿಯು ಕೆಳಗಿನವುಗಳನ್ನು ಶಿಫಾರಸು ಮಾಡಿದೆ:
- IGST ಕಾಯ್ದೆ, 2017ರ ಸೆಕ್ಷನ್ 2ರ ಕ್ಲಾಸ್ (6)ನ ಉಪಕ್ಲಾಸ್ (v) ಅನ್ನು ಕೈಬಿಡುವುದು. ಇದರಿಂದ IGST ಕಾಯ್ದೆ, 2017ರ ಸೆಕ್ಷನ್ 8ರ ವಿವರಣೆ 1ರ ಅಡಿಯಲ್ಲಿ ಸೇವೆಗಳ ಪೂರೈಕೆಯನ್ನು “ಸೇವೆಗಳ ರಫ್ತು” ಎಂದು ಪರಿಗಣಿಸಲು ಪೂರೈಕೆದಾರ ಮತ್ತು ಸೇವೆ ಸ್ವೀಕರಿಸುವವರು ವಿಭಿನ್ನ ವ್ಯಕ್ತಿಯ ಸಂಸ್ಥೆಗಳಾಗಿರಬಾರದು ಎಂಬ ಷರತ್ತು ತೆಗೆದುಹಾಕಲಾಗುತ್ತದೆ. ಇದರಿಂದ ಭಾರತೀಯ ಸೇವಾ ಪೂರೈಕೆದಾರರು ತಮ್ಮ ವಿದೇಶಿ ಕಚೇರಿಗಳು/ಶಾಖೆಗಳಿಗೆ ಅಥವಾ ಅವುಗಳ ಮೂಲಕ ಒದಗಿಸುವ ಸೇವೆಗಳಿಗೆ ಮರುಪಾವತಿ ಪಡೆಯಲು ಅನುಕೂಲವಾಗುವುದರ ಜೊತೆಗೆ ಭಾರತದಿಂದ ಸೇವೆಗಳ ರಫ್ತಿಗೆ ಉತ್ತೇಜನ ದೊರೆಯಲಿದೆ.
- ಸರಕುಗಳು ಮತ್ತು ಸೇವೆಗಳ ರಫ್ತಿಗೆ ವಿದೇಶಿ ಕರೆನ್ಸಿ ಅಥವಾ ಅನುಮತಿಸಲಾದ ಸಂದರ್ಭಗಳಲ್ಲಿ ಭಾರತೀಯ ರೂಪಾಯಿಗಳಲ್ಲಿ ಪಾವತಿ ಸ್ವೀಕರಿಸುವುದಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ವಿವಿಧ ವಿಷಯಗಳನ್ನು ಸ್ಪಷ್ಟಪಡಿಸಲು ಸುತ್ತೋಲೆ ಹೊರಡಿಸುವುದು.
- IGST ಕಾಯ್ದೆ, 2017ರ ಸೆಕ್ಷನ್ 13(3)ರ ಕ್ಲಾಸ್ (a) ಅನ್ನು ಕೈಬಿಡುವುದು. ಇದರ ಮೂಲಕ, ಸೇವೆ ಸ್ವೀಕರಿಸುವವರು ಸರಕುಗಳನ್ನು ಭೌತಿಕವಾಗಿ ಸೇವೆ ಪೂರೈಕೆದಾರರಿಗೆ ಲಭ್ಯವಾಗಿಸುವ ಪ್ರಕರಣಗಳಲ್ಲಿ, ಪೂರೈಕೆಯ ಸ್ಥಳವನ್ನು ಸೆಕ್ಷನ್ 13(2)ರ ಅಡಿಯಲ್ಲಿ ಇರುವ ಸಾಮಾನ್ಯ ನಿಬಂಧನೆಯಂತೆ, ಅಂದರೆ ಅಂತಹ ಸೇವೆಗಳನ್ನು ಸ್ವೀಕರಿಸುವವರ ಸ್ಥಳದ ಆಧಾರದ ಮೇಲೆ ನಿರ್ಧರಿಸಲಾಗುತ್ತದೆ. ಇದರಿಂದ ವಿದೇಶಿ ಸ್ವೀಕರಿಸುವವರಿಗೆ ಇಂತಹ ಸೇವೆಗಳನ್ನು ಒದಗಿಸುವ ಭಾರತೀಯ ಸೇವಾ ಪೂರೈಕೆದಾರರಿಗೆ ಜಿಎಸ್ಟಿ ಅಡಿಯಲ್ಲಿ ರಫ್ತು ಸಂಬಂಧಿತ ಪ್ರಯೋಜನಗಳನ್ನು ಪಡೆಯಲು ಅನುಕೂಲವಾಗಲಿದೆ.
- ಸರಕುಗಳನ್ನು ವಿದೇಶಿ ಖರೀದಿದಾರರಿಗೆ ಪೂರೈಸಲಾಗುತ್ತಿದ್ದು, ಅವುಗಳ ವಿತರಣೆಯನ್ನು SEZ/FTWZನಲ್ಲಿ ಆ ಖರೀದಿದಾರರಿಗೆ ಮಾಡಲಾಗುವ ಸಂದರ್ಭದಲ್ಲಿ, ಮತ್ತು ಆ ಪೂರೈಕೆಗೆ ಸಂಬಂಧಿಸಿದ ಪಾವತಿಯನ್ನು ಪರಿವರ್ತನೀಯ ವಿದೇಶಿ ವಿನಿಮಯದಲ್ಲಿ ಅಥವಾ ಆರ್ಬಿಐ ಅನುಮತಿಸಿದ ಸಂದರ್ಭಗಳಲ್ಲಿ ಭಾರತೀಯ ರೂಪಾಯಿಗಳಲ್ಲಿ ಸ್ವೀಕರಿಸಿದಲ್ಲಿ, ಅಂತಹ ಪೂರೈಕೆಯನ್ನು SEZ/FTWZಗೆ ಸರಕುಗಳ ಪೂರೈಕೆ ಎಂದು ಪರಿಗಣಿಸುವಂತೆ IGST ಕಾಯ್ದೆ, 2017ರ ಸೆಕ್ಷನ್ 16(1)ಕ್ಕೆ ವಿವರಣೆ ಸೇರಿಸುವುದು. ಇದರಿಂದ ಗೋದಾಮಿನಲ್ಲಿ ಸಂಗ್ರಹಣೆ ಅಥವಾ ಮುಂದಿನ ಸಂಸ್ಕರಣೆಗಾಗಿ SEZ/FTWZನಲ್ಲಿ ವಿದೇಶಿ ಖರೀದಿದಾರರಿಗೆ ಸರಕುಗಳನ್ನು ವಿತರಿಸುವ ಭಾರತೀಯ ತಯಾರಕರಿಗೆ ಶೂನ್ಯ ದರದ ಪ್ರಯೋಜನದ ಕುರಿತು ಖಚಿತತೆ ದೊರೆಯಲಿದೆ.
B3. ಸುಲಭ ಜೀವನ ಮತ್ತು ಸುಲಭ ವ್ಯವಹಾರ
11. ಬಂಧನ ಮತ್ತು ಕಾನೂನು ಕ್ರಮಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ನಿಬಂಧನೆಗಳನ್ನು ತರ್ಕಬದ್ಧಗೊಳಿಸುವುದು
11.1 ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆ, 2017ರ ಸೆಕ್ಷನ್ 69 ಅನ್ನು ಕೈಬಿಡುವ ಮೂಲಕ ಜಿಎಸ್ಟಿ ಅಡಿಯಲ್ಲಿ ಬಂಧನಕ್ಕೆ ಇರುವ ಅಧಿಕಾರವನ್ನು ಸಂಪೂರ್ಣವಾಗಿ ಹಿಂಪಡೆಯಲು ಮಂಡಳಿ ಶಿಫಾರಸು ಮಾಡಿದೆ.
11.2 ಪ್ರಗತಿಪರ ಮತ್ತು ವಿಶ್ವಾಸ ಆಧಾರಿತ ತೆರಿಗೆ ವ್ಯವಸ್ಥೆಯನ್ನು ಮತ್ತಷ್ಟು ಬಲಪಡಿಸುವ ಉದ್ದೇಶದಿಂದ, ವಂಚನೆ ಮತ್ತು ತೆರಿಗೆ ವಂಚನೆ ವಿರುದ್ಧ ಪರಿಣಾಮಕಾರಿ ತಡೆ ಮುಂದುವರಿಸಿಕೊಂಡು, ಮಂಡಳಿಯು ಕೆಳಗಿನ ಕ್ರಮಗಳನ್ನು ಶಿಫಾರಸು ಮಾಡಿದೆ:
- ಕಾನೂನು ಕ್ರಮ ಜರುಗಿಸಲು ಇರುವ ಹಣಕಾಸಿನ ಮಿತಿಯನ್ನು ₹1 ಕೋಟಿಯಿಂದ ₹₹5 ಕೋಟಿಗೆ ಹೆಚ್ಚಿಸುವುದು.
- ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆ, 2017ರ ಸೆಕ್ಷನ್ 132(1)ರ ಕ್ಲಾಸ್ (i) ಅನ್ನು ಕೈಬಿಡುವುದು; ಕ್ಲಾಸ್ (e)ಯಲ್ಲಿರುವ "evades tax" ಎಂಬ ಪದಗಳನ್ನು ಮತ್ತು ಸೆಕ್ಷನ್ 132(1) ರ ಕ್ಲಾಸ್ (h) ನಲ್ಲಿ "or in any other manner deals with" ಎಂಬ ಪದಗಳನ್ನು ತೆಗೆದುಹಾಕುವುದು.
- ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆ, 2017ರ ಸೆಕ್ಷನ್ 132(1)ರ ಕ್ಲಾಸ್ (c)ಗೆ ತಿದ್ದುಪಡಿ ಮಾಡಿ, ಸರಕುಗಳು ಅಥವಾ ಸೇವೆಗಳ ಸ್ವೀಕೃತಿ ಇಲ್ಲದೆ ಅಥವಾ ಇನ್ವಾಯ್ಸ್ ಅಥವಾ ಬಿಲ್ ಇಲ್ಲದೆ ITCಯನ್ನು ವಂಚನೆಯಿಂದ ಪಡೆಯುವ ಅಪರಾಧವನ್ನು ಮಾತ್ರ ಒಳಗೊಳ್ಳುವಂತೆ ಮಾಡುವುದು.
- ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆ, 2017ರ ಸೆಕ್ಷನ್ 132ರ ಅಡಿಯಲ್ಲಿ ವಿವಿಧ ಅಪರಾಧಗಳಿಗೆ ವಿಧಿಸುವ ಶಿಕ್ಷೆಯ ಪ್ರಮಾಣವನ್ನು ತರ್ಕಬದ್ಧಗೊಳಿಸುವುದು.
12. ಇ-ವೇ ಬಿಲ್ಗೆ ಸಂಬಂಧಿಸಿದ ನಿಬಂಧನೆಗಳನ್ನು ತರ್ಕಬದ್ಧಗೊಳಿಸುವುದು
12.1 ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆ, 2017ರ ಸೆಕ್ಷನ್ 68, ಸೆಕ್ಷನ್ 129 ಮತ್ತು ಸೆಕ್ಷನ್ 130ಕ್ಕೆ ತಿದ್ದುಪಡಿ ಮಾಡಿ, ಇತರ ವಿಷಯಗಳ ಜೊತೆಗೆ, ಕೆಳಗಿನಂತೆ ನಿಬಂಧನೆ ಕಲ್ಪಿಸಲು ಜಿಎಸ್ಟಿ ಮಂಡಳಿ ಶಿಫಾರಸು ಮಾಡಿದೆ:
- ನಿರ್ದಿಷ್ಟ ಗುಪ್ತಚರ ಮಾಹಿತಿಯ ಆಧಾರದ ಮೇಲೆ ಮತ್ತು ಜಂಟಿ ಆಯುಕ್ತರ ಹುದ್ದೆಗಿಂತ ಕಡಿಮೆಯಲ್ಲದ ಅಧಿಕಾರಿಯ ಅನುಮತಿಯೊಂದಿಗೆ ಮಾತ್ರ ಸರಕುಗಳನ್ನು ಸಾಗಿಸುವ ವಾಹನವನ್ನು ತಡೆಹಿಡಿಯಬಹುದು.
- ಪೂರೈಕೆದಾರ ಅಥವಾ ಸ್ವೀಕರಿಸುವವರಲ್ಲಿ ಯಾರಾದರೂ ತಪಾಸಣೆ ನಡೆಯುತ್ತಿರುವ ರಾಜ್ಯದಲ್ಲಿ ನೆಲೆಸಿದ್ದರೆ ಅಥವಾ ನೋಂದಾಯಿತರಾಗಿದ್ದರೆ ಮಾತ್ರ ತಪಾಸಣೆ ಮತ್ತು ನಂತರದ ತಡೆ/ವಶಪಡಿಸಿಕೊಳ್ಳುವ ಕ್ರಮ ಕೈಗೊಳ್ಳಬಹುದು. ಸಾಗಣೆ ನಡೆಯುವ ಇತರ ರಾಜ್ಯಗಳಲ್ಲಿ ತಡೆಹಿಡಿಯುವಂತಿಲ್ಲ.
- ಇ-ವೇ ಬಿಲ್ ಸೃಜಿಸಲಾಗದಿದ್ದರೆ ಅಥವಾ ಸರಕುಗಳ ಮೂಲ ಅಥವಾ ಗಮ್ಯಸ್ಥಾನವನ್ನು ತೋರಿಸುವ ಯಾವುದೇ ದಾಖಲೆ ವಾಹನದಲ್ಲಿ ಇಲ್ಲದಿದ್ದರೆ, ಸಂಬಂಧಿತ ಅಧಿಕಾರ ವ್ಯಾಪ್ತಿಯನ್ನು ಲೆಕ್ಕಿಸದೆ ಸರಕುಗಳನ್ನು ತಪಾಸಣೆ ಮಾಡಬಹುದು, ತಡೆಹಿಡಿಯಬಹುದು ಅಥವಾ ವಶಪಡಿಸಿಕೊಳ್ಳಬಹುದು.
- ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆಯ ಸೆಕ್ಷನ್ 130ರ ಅಡಿಯಲ್ಲಿ ಸರಕುಗಳು/ವಾಹನಗಳನ್ನು ಮುಟ್ಟುಗೋಲು ಹಾಕಿಕೊಳ್ಳುವ ನಿಬಂಧನೆಯು ಸಾಗಣೆಯಲ್ಲಿರುವ ಸರಕುಗಳು/ವಾಹನಗಳಿಗೆ ಅನ್ವಯಿಸುವುದಿಲ್ಲ.
12.2 ಇದರಿಂದ ಸರಕುಗಳು ಮತ್ತು ವಾಹನಗಳ ಸುಗಮ ಸಂಚಾರಕ್ಕೆ ಅನುಕೂಲವಾಗುವುದರ ಜೊತೆಗೆ, ವ್ಯಾಪಾರ ಪೂರೈಕೆ ಮತ್ತು ಸಾರಿಗೆ ಕಾರ್ಯಕ್ಷಮತೆ ಸುಧಾರಿಸಲಿದೆ.
13. ಬೌದ್ಧಿಕ ಆಸ್ತಿ ಹಕ್ಕುಗಳ (IPR) ಹಕ್ಕು ವರ್ಗಾವಣೆಯ ಪರಿಗಣನೆ
ಬೌದ್ಧಿಕ ಆಸ್ತಿ ಹಕ್ಕುಗಳ (IPR) ಹಕ್ಕಿನ ವರ್ಗಾವಣೆಯನ್ನು ತಾತ್ಕಾಲಿಕವಾಗಿರಲಿ ಅಥವಾ ಶಾಶ್ವತವಾಗಿರಲಿ, ಏಕರೂಪವಾಗಿ ಸೇವೆಗಳ ಪೂರೈಕೆ ಎಂದು ಪರಿಗಣಿಸುವಂತೆ ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆ, 2017ರ ಷೆಡ್ಯೂಲ್-IIಕ್ಕೆ ತಿದ್ದುಪಡಿ ಮಾಡಲು ಮಂಡಳಿ ಶಿಫಾರಸು ಮಾಡಿದೆ. ಇದರಿಂದ ಜಿಎಸ್ಟಿ ಅನುಸರಣೆ ಸರಳವಾಗುವುದರ ಜೊತೆಗೆ IPRಗೆ ಸಂಬಂಧಿಸಿದ ಗಡಿಯಾಚೆಯ ವಹಿವಾಟುಗಳು ಸುಗಮವಾಗಲಿವೆ.
14. ಸಿಜಿಎಸ್ಟಿ ನಿಯಮಗಳು, 2017ರ ನಿಯಮ 86Aಗೆ ತಿದ್ದುಪಡಿ - ತೆರಿಗೆದಾರರಿಗೆ ವಿಚಾರಣೆಯ ಅವಕಾಶ: ಎಲೆಕ್ಟ್ರಾನಿಕ್ ಕ್ರೆಡಿಟ್ ಲೆಡ್ಜರ್ನಲ್ಲಿ ಯಾವುದೇ ಮೊತ್ತವನ್ನು ನಿರ್ಬಂಧಿಸುವುದಕ್ಕೆ ತೆರಿಗೆದಾರರು ಆಕ್ಷೇಪಣೆ ಸಲ್ಲಿಸಲು ಮತ್ತು ಸೂಕ್ತ ಅಧಿಕಾರಿ ಆ ಆಕ್ಷೇಪಣೆಯ ಕುರಿತು ನಿರ್ಧಾರ ಕೈಗೊಳ್ಳುವ ಮೊದಲು ವೈಯಕ್ತಿಕ ವಿಚಾರಣೆಗೆ ಹಾಜರಾಗಲು ಅವಕಾಶ ಕಲ್ಪಿಸುವ ವ್ಯವಸ್ಥೆಯನ್ನು ಒದಗಿಸಲು ಸಿಜಿಎಸ್ಟಿ ನಿಯಮಗಳು, 2017ರ ನಿಯಮ 86Aಗೆ ತಿದ್ದುಪಡಿ ಮಾಡಲು ಜಿಎಸ್ಟಿ ಮಂಡಳಿ ಶಿಫಾರಸು ಮಾಡಿದೆ.
15. ಸಣ್ಣ ತೆರಿಗೆದಾರರಿಗೆ ವಿಳಂಬ ಶುಲ್ಕದ ಮೇಲಿನ ಪರಿಹಾರ ವಿಸ್ತರಣೆ
ಹಿಂದಿನ ಹಣಕಾಸು ವರ್ಷದಲ್ಲಿ ವಾರ್ಷಿಕ ವಹಿವಾಟು ₹5 ಕೋಟಿವರೆಗೆ ಇರುವ ತೆರಿಗೆದಾರರು ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆ, 2017ರ ಸೆಕ್ಷನ್ 39(1)ರ ಅಡಿಯಲ್ಲಿ ಸಲ್ಲಿಸಬೇಕಾದ ರಿಟರ್ನ್ ಅನ್ನು ವಿಳಂಬವಾಗಿ ಸಲ್ಲಿಸಿದ್ದರೂ, ಅದು ಸಲ್ಲಿಸಬೇಕಾಗಿದ್ದ ತಿಂಗಳ ಅಂತ್ಯದೊಳಗೆ ಸಲ್ಲಿಸಿದರೆ, ಅಂತಹ ವಿಳಂಬಿತ ರಿಟರ್ನ್ಗೆ ವಿಧಿಸುವ ವಿಳಂಬ ಶುಲ್ಕವನ್ನು ಮನ್ನಾ ಮಾಡಲು ಜಿಎಸ್ಟಿ ಮಂಡಳಿ ಶಿಫಾರಸು ಮಾಡಿದೆ.
16. ವಿವಿಧ ವಿಷಯಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ ಸುತ್ತೋಲೆಗಳ ಮೂಲಕ ಸ್ಪಷ್ಟೀಕರಣ
ಕ್ಷೇತ್ರ ಮಟ್ಟದ ಅಧಿಕಾರಿಗಳಿಂದ ವಿವಿಧ ರೀತಿಯ ವ್ಯಾಖ್ಯಾನಗಳಿಂದ ಉಂಟಾಗುವ ಗೊಂದಲಗಳನ್ನು ನಿವಾರಿಸಿ ಸ್ಪಷ್ಟತೆ ಒದಗಿಸಲು ಕೆಳಗಿನ ವಿಷಯಗಳಿಗೆ ಸಂಬಂಧಿಸಿದಂತೆ ಸುತ್ತೋಲೆಗಳನ್ನು ಹೊರಡಿಸಲು ಜಿಎಸ್ಟಿ ಮಂಡಳಿ ಶಿಫಾರಸು ಮಾಡಿದೆ:
- ಇನ್ಪುಟ್ ಸೇವಾ ವಿತರಕ (ISD) ವ್ಯವಸ್ಥೆಯಡಿ ಇನ್ಪುಟ್ ಸೇವಾ ಕ್ರೆಡಿಟ್ ವಿತರಣೆಗೆ ಸಂಬಂಧಿಸಿದ ವಿಷಯಗಳು.
- ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆ, 2017ರ ಸೆಕ್ಷನ್ 17(4) ಅನ್ನು ಆಯ್ಕೆಮಾಡುವ ಬ್ಯಾಂಕಿಂಗ್ ಕಂಪನಿಗಳು ಮತ್ತು ಎನ್ಬಿಎಫ್ಸಿಗಳು ITC ಪಡೆಯುವುದಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ವಿಷಯಗಳು.
- ಪೂರ್ವ ಠೇವಣಿಗಳ ಪಾವತಿಗೆ ಸಂಬಂಧಿಸಿದ ವಿವಿಧ ವಿಷಯಗಳು.
- ಕೆಲವು ನಿರ್ದಿಷ್ಟ ಸಂದರ್ಭಗಳಲ್ಲಿ ಡೆಮಾನ್ಸ್ಟ್ರೇಷನ್ ವಾಹನಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ ITC ಪಡೆಯುವ ಅರ್ಹತೆ.
- ಗೌರವಾನ್ವಿತ ಸುಪ್ರೀಂ ಕೋರ್ಟ್ನ ತೀರ್ಪಿಗೆ ಅನುಗುಣವಾಗಿ, ಸಿಜಿಎಸ್ಟಿ ನಿಯಮಗಳು, 2017ರ ನಿಯಮ 96(10) ಅನ್ನು 23.10.2017ರಿಂದ ಜಾರಿಗೆ ಬರುವಂತೆ ರದ್ದು ಮಾಡುವುದು.
17. ವಾರ್ಷಿಕ ರಿಟರ್ನ್ ತ್ರೈಮಾಸಿಕ ಪಾವತಿ (ARQP) ಯೋಜನೆಗೆ ಸಂಬಂಧಿಸಿದ ಪರಿಕಲ್ಪನಾ ಟಿಪ್ಪಣಿ
ಹಿಂದಿನ ಹಣಕಾಸು ವರ್ಷದಲ್ಲಿ ಒಟ್ಟು ವಹಿವಾಟು ₹₹5 ಕೋಟಿಗೆ ಸಮನಾಗಿರುವ ಅಥವಾ ಅದಕ್ಕಿಂತ ಕಡಿಮೆ ಇರುವ ಮತ್ತು ನೋಂದಣಿಯಾಗದ ವ್ಯಕ್ತಿಗಳಿಗೆ ಮಾತ್ರ ಪೂರೈಕೆಗಳನ್ನು (B2C ಪೂರೈಕೆಗಳು) ಮಾಡುವ ತೆರಿಗೆದಾರರಿಗೆ ಅನ್ವಯವಾಗುವ ಐಚ್ಛಿಕ ವಾರ್ಷಿಕ ರಿಟರ್ನ್ ತ್ರೈಮಾಸಿಕ ಪಾವತಿ (ARQP) ಯೋಜನೆಗೆ ಸಂಬಂಧಿಸಿದ ಪರಿಕಲ್ಪನಾ ಟಿಪ್ಪಣಿಗೆ ಜಿಎಸ್ಟಿ ಮಂಡಳಿಯು ತಾತ್ವಿಕ ಅನುಮೋದನೆ ನೀಡಿದೆ.
18. ಜಿಎಸ್ಟಿ ಅನುಸರಣೆ ಪ್ರಕ್ರಿಯೆಗಳನ್ನು ಸರಳಗೊಳಿಸಲು ಮಂಡಳಿಯು ಕೆಳಗಿನ ಶಿಫಾರಸುಗಳನ್ನು ಮಾಡಿದೆ:
- ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆ, 2017ರ ಸೆಕ್ಷನ್ 16, ಸೆಕ್ಷನ್ 37 ಮತ್ತು ಸೆಕ್ಷನ್ 39ಕ್ಕೆ ತಿದ್ದುಪಡಿ ಮಾಡಿ, ಸೆಕ್ಷನ್ 37ರ ಅಡಿಯಲ್ಲಿ ಹೊರಹೋಗುವ ಪೂರೈಕೆಯ ಸ್ಟೇಟ್ಮೆಂಟ್ ಮತ್ತು ಸೆಕ್ಷನ್ 39ರ ಅಡಿಯಲ್ಲಿ ರಿಟರ್ನ್ ಸಲ್ಲಿಸುವ ನಿಬಂಧನೆಗಳನ್ನು ಸೆಕ್ಷನ್ 16(4)ರ ಅಡಿಯಲ್ಲಿ ITC ಪಡೆಯಲು ನಿಗದಿಪಡಿಸಲಾದ ಕಾಲಮಿತಿಗೆ ಹೊಂದಾಣಿಕೆ ಮಾಡುವುದು.
- ಅನುಸರಿಸಲಾಗುತ್ತಿರುವ ವ್ಯವಹಾರ ಮಾದರಿ ಯಾವುದೇ ಆಗಿದ್ದರೂ, ಅಧಿಸೂಚಿತ ಸೇವೆಗಳಿಗೆ ತೆರಿಗೆ ಪಾವತಿಸುವ ಹೊಣೆ ECOಗೆ ಇರುವುದರ ಕುರಿತು ಸ್ಪಷ್ಟತೆ ಒದಗಿಸಲು ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆ, 2017ರ ಸೆಕ್ಷನ್ 9(5)ಕ್ಕೆ ತಿದ್ದುಪಡಿ ಮಾಡುವುದು.
- ಹಲವು ಹಣಕಾಸು ವರ್ಷಗಳಿಗೆ ಸಂಬಂಧಿಸಿದಂತೆ ಹೊರಡಿಸಲಾಗಿದೆ ಎಂಬ ಕಾರಣಕ್ಕಾಗಿ ವಿವಿಧ ನ್ಯಾಯಾಲಯಗಳು ಅಮಾನ್ಯವೆಂದು ಪರಿಗಣಿಸಿರುವ ನೋಟಿಸ್ಗಳನ್ನು ಮಾನ್ಯಗೊಳಿಸಲು ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆ, 2017ರಲ್ಲಿ ವ್ಯಾಲಿಡೇಷನ್ ಕ್ಲಾಸ್ ಪರಿಚಯಿಸುವುದು.
- ಒಟ್ಟು ವಾರ್ಷಿಕ ವಹಿವಾಟು ₹₹5 ಕೋಟಿ ಮತ್ತು ಅದಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ತೆರಿಗೆದಾರರಿಗೆ, ನೋಂದಣಿಯಾಗದ ವ್ಯಕ್ತಿಯಿಂದ ದೇಶೀಯವಾಗಿ ಸ್ವೀಕರಿಸಲಾದ ಮತ್ತು ರಿವರ್ಸ್ ಚಾರ್ಜ್ ವ್ಯವಸ್ಥೆಯಡಿ ತೆರಿಗೆ ಪಾವತಿಸಬೇಕಾದ ಪೂರೈಕೆಗಳಿಗೆ ಹಾಗೂ ಸೇವೆಗಳ ಆಮದಿಗೆ ಇ-ಇನ್ವಾಯ್ಸಿಂಗ್ ವ್ಯವಸ್ಥೆಯನ್ನು ವಿಸ್ತರಿಸುವುದು.
19. ಜಿಎಸ್ಟಿ ಮೇಲ್ಮನವಿ ನ್ಯಾಯಾಧಿಕರಣಕ್ಕೆ (ನೇಮಕಾತಿ ಮತ್ತು ಅಧ್ಯಕ್ಷರು ಹಾಗೂ ಸದಸ್ಯರ ಸೇವಾ ಷರತ್ತುಗಳು) ನಿಯಮಗಳು, 2023 ಹಾಗೂ ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆ, 2017ಕ್ಕೆ ವಿವಿಧ ತಿದ್ದುಪಡಿಗಳನ್ನು ಮಂಡಳಿಯು ಅನುಮೋದಿಸಿದೆ. ನ್ಯಾಯಾಧಿಕರಣಗಳ ಸುಧಾರಣಾ ಕಾಯಿದೆ, 2026 ಮತ್ತು ರಾಷ್ಟ್ರೀಯ ನ್ಯಾಯಾಧಿಕರಣಗಳ ಆಯೋಗ ಮತ್ತು ಅರ್ಹತೆ, ಆಯ್ಕೆ ಮತ್ತು ಅಧ್ಯಕ್ಷರು ಮತ್ತು ನ್ಯಾಯಾಧಿಕರಣಗಳ ಸದಸ್ಯರ ಸೇವಾ ಷರತ್ತುಗಳ ನಿಯಮಗಳು, 2026 ರ ಸಂಬಂಧಿತ ನಿಬಂಧನೆಗಳೊಂದಿಗೆ ಹೊಂದಾಣಿಕೆ ಮಾಡಲು ಈ ತಿದ್ದುಪಡಿಗಳನ್ನು ಮಾಡಲಾಗುತ್ತದೆ.
ಸಿ. ಸರಕುಗಳು ಮತ್ತು ಸೇವೆಗಳ ಮೇಲಿನ ಜಿಎಸ್ಟಿ ದರಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ ಬದಲಾವಣೆಗಳು/ಸ್ಪಷ್ಟೀಕರಣಗಳು
ಸಿ1. ಸರಕುಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ ಶಿಫಾರಸುಗಳು
1. ಸಬ್ಲಿಮೇಶನ್ ಪೇಪರ್ ಅನ್ನು ಹೆಡಿಂಗ್ 4809 ಅಡಿಯಲ್ಲಿ ವರ್ಗೀಕರಿಸಲಾಗಿದೆ ಎಂಬುದನ್ನು ಸ್ಪಷ್ಟಪಡಿಸಲು. ಹಿಂದಿನ ಪ್ರಕರಣಗಳನ್ನು “ಇದ್ದ ಸ್ಥಿತಿಯಲ್ಲೇ, ಇದ್ದ ಸ್ಥಳದಲ್ಲೇ” (“as is where is”) ಆಧಾರದ ಮೇಲೆ ನಿಯಮಿತಗೊಳಿಸಲು ಸಹ ನಿರ್ಧರಿಸಲಾಗಿದೆ.
2. ಜಿಎಸ್ಟಿ ದರ ಪಟ್ಟಿಗಳಲ್ಲಿ ಆಟಿಕೆಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ ಅಧಿಸೂಚನೆ ನಮೂದುಗಳು ಕಸ್ಟಮ್ಸ್ ಸುಂಕ ಕಾಯಿದೆ, 1975 ರ ಹೆಡಿಂಗ್ 9503 ರಲ್ಲಿ ಉಲ್ಲೇಖಿಸಲಾದ ಇತರ ಎಲ್ಲಾ ವರ್ಗದ ಆಟಿಕೆಗಳನ್ನು (ಬೊಂಬೆಗಳು, ಪಝಲ್ಗಳು ಮತ್ತು ಇತರ ಆಟಿಕೆಗಳಂತಹ) ಒಳಗೊಳ್ಳುತ್ತವೆ ಮತ್ತು ಇದು ತ್ರಿಚಕ್ರ ವಾಹನಗಳು, ಸ್ಕೂಟರ್ಗಳು, ಪೆಡಲ್ ಕಾರ್ಗಳಿಗೆ ಮಾತ್ರ ಸೀಮಿತವಾಗಿಲ್ಲ ಎಂದು ಸ್ಪಷ್ಟಪಡಿಸುವುದು (17.09.2025 ರ ಅಧಿಸೂಚನೆ ಸಂಖ್ಯೆ 09/2025-CTR ನ ಶೆಡ್ಯೂಲ್ I ರ ಸರಣಿ ಸಂಖ್ಯೆ 497 ಮತ್ತು ಶೆಡ್ಯೂಲ್ II ರ ಸರಣಿ ಸಂಖ್ಯೆ 616).
3. ರಸಗೊಬ್ಬರ (ಅಜೈವಿಕ, ಜೈವಿಕ ಅಥವಾ ಮಿಶ್ರ) (ನಿಯಂತ್ರಣ) ಆದೇಶ, 1985 ರ ಶೆಡ್ಯೂಲ್ VI ರ ಅಡಿಯಲ್ಲಿ ನೋಂದಾಯಿಸಲಾದ ಕಡಲಪಾಚಿ ಸಾರ ಆಧಾರಿತ ಜೈವಿಕ-ಉತ್ತೇಜಕಗಳನ್ನು ರಸಗೊಬ್ಬರಗಳಾಗಿ ಹೆಡಿಂಗ್ 3101 ಅಡಿಯಲ್ಲಿ ವರ್ಗೀಕರಿಸಲಾಗಿದೆ ಎಂದು ಸ್ಪಷ್ಟಪಡಿಸುವುದು. ಇದಲ್ಲದೆ, ಹಿಂದಿನ ಪ್ರಕರಣಗಳನ್ನು “ಇದ್ದ ಸ್ಥಿತಿಯಲ್ಲೇ, ಇದ್ದ ಸ್ಥಳದಲ್ಲೇ” (“as is where is”) ಆಧಾರದ ಮೇಲೆ ನಿಯಮಿತಗೊಳಿಸಲು ಸಹ ನಿರ್ಧರಿಸಲಾಗಿದೆ. (ಅಧಿಸೂಚನೆ ಸಂಖ್ಯೆ 09/2025-CTR ನ ಶೆಡ್ಯೂಲ್ I ರ ಸರಣಿ ಸಂಖ್ಯೆ 237 ರಲ್ಲಿ ವಿವರಣೆಯನ್ನು ಸೇರಿಸಲಾಗುವುದು).
4. ಜಿಎಸ್ಟಿ ಮಾರ್ಜಿನ್ ಯೋಜನೆಯಡಿ ಉಪಯೋಗಿಸಿದ ವಾಹನಗಳ ಪೂರೈಕೆದಾರರು, ಉಪಯೋಗಿಸಿದ ವಾಹನಗಳನ್ನು ಹೊರತುಪಡಿಸಿ, ವಿವಿಧ ಇನ್ಪುಟ್ಗಳು ಅಥವಾ ಇನ್ಪುಟ್ ಸೇವೆಗಳಾದ ಬಿಡಿಭಾಗಗಳು, ದುರಸ್ತಿ ಮತ್ತು ನಿರ್ವಹಣಾ ಸೇವೆಗಳು, ತಂತ್ರಜ್ಞಾನ ಸೇವೆಗಳು, ಬಾಡಿಗೆ, ಮಾರುಕಟ್ಟೆ ಮತ್ತು ಜಾಹೀರಾತು ಸೇವೆಗಳು ಇತ್ಯಾದಿಗಳ ಮೇಲಿನ ITC ಪಡೆಯಲು ಅರ್ಹರಾಗಿದ್ದಾರೆ ಎಂಬುದನ್ನು ಸ್ಪಷ್ಟಪಡಿಸುವುದು. ಈ ಯೋಜನೆಯಡಿ ITC ಪಡೆಯುವ ಮೇಲಿನ ನಿರ್ಬಂಧವು ಖರೀದಿಸಲಾದ ಉಪಯೋಗಿಸಿದ ವಾಹನಗಳ ಮೇಲೆ ಪಾವತಿಸಿದ ತೆರಿಗೆಗೆ ಮಾತ್ರ ಅನ್ವಯಿಸುತ್ತದೆ. [ಅಧಿಸೂಚನೆ ಸಂಖ್ಯೆ 8/2018-Central Tax (Rate), ಅಧಿಸೂಚನೆ ಸಂಖ್ಯೆ 9/2018-Integrated Tax (Rate) ಮತ್ತು ಅಧಿಸೂಚನೆ ಸಂಖ್ಯೆ 1/2018-Compensation Cess (Rate)].
5. ಪ್ಲಾಸ್ಟಿಕ್ ತ್ಯಾಜ್ಯ ಮತ್ತು ಸ್ಕ್ರ್ಯಾಪ್, ವಿದ್ಯುತ್ ಮತ್ತು ಎಲೆಕ್ಟ್ರಾನಿಕ್ಸ್ ತ್ಯಾಜ್ಯ ಮತ್ತು ಸ್ಕ್ರ್ಯಾಪ್, ಟೈರ್ಗಳ ತ್ಯಾಜ್ಯ ಮತ್ತು ಸ್ಕ್ರ್ಯಾಪ್, ಮತ್ತು ಬಳಸಿದ ಅಡುಗೆ ಎಣ್ಣೆಯನ್ನು ನೋಂದಾಯಿತರಲ್ಲದ ವ್ಯಕ್ತಿಯು ನೋಂದಾಯಿತ ವ್ಯಕ್ತಿಗೆ ಪೂರೈಸಿದಾಗ, ಪೂರೈಕೆದಾರರು ಮಿತಿ ದಾಟಿದಾಗ ನೋಂದಣಿ ಮಾಡಿಕೊಳ್ಳಬೇಕು ಎಂಬ ಷರತ್ತಿಗೆ ಒಳಪಟ್ಟು ರಿವರ್ಸ್ ಚಾರ್ಜ್ ಮೆಕ್ಯಾನಿಸಂ (RCM) ಅಡಿಯಲ್ಲಿ ತರುವುದು ಮತ್ತು RCM ಅಡಿಯಲ್ಲಿ ಪಾವತಿಸಲು ಹೊಣೆಗಾರರಾಗಿರುವ ಸ್ವೀಕೃತಿದಾರರು ಪೂರೈಕೆದಾರರು ಮಿತಿಯೊಳಗಿದ್ದರೂ ತೆರಿಗೆ ಪಾವತಿಸಬೇಕಾಗುತ್ತದೆ. ನೋಂದಾಯಿತ ವ್ಯಕ್ತಿಯಿಂದ ನೋಂದಾಯಿತ ವ್ಯಕ್ತಿಗೆ ಇಂತಹ ನಿರ್ದಿಷ್ಟ ತ್ಯಾಜ್ಯ ಮತ್ತು ಸ್ಕ್ರ್ಯಾಪ್ ಪೂರೈಸಿದಾಗ (B to B), ಶೇ.2ರ ತೆರಿಗೆ ಮೂಲದಲ್ಲೇ ಕಡಿತ (ಟಿಡಿಎಸ್) ಪರಿಚಯಿಸಲಾಗಿದೆ.
6. ಸೈಲಿಯಮ್ ಬೀಜಗಳ (ಇಸಬ್ಗೋಲ್/ಇಸಬ್ಗೋಲ್) ಪೂರೈಕೆಯು ತಾಜಾ, ಶೀತಲಗೊಳಿಸಿದ, ಹೆಪ್ಪುಗಟ್ಟಿದ ಅಥವಾ ಒಣಗಿಸಿದ ಬೀಜಗಳಾಗಿದ್ದರೂ ಲೆಕ್ಕಿಸದೆ, ಶೂನ್ಯ ದರದ ಜಿಎಸ್ಟಿಯನ್ನು ನಿಗದಿಪಡಿಸುವ ಮೂಲಕ ತೆರಿಗೆಯ ಬಗ್ಗೆ ಸ್ಪಷ್ಟತೆ ನೀಡುವುದು.
7. ಮರು-ಟ್ರೆಡ್ ಮಾಡಿದ ಟ್ರ್ಯಾಕ್ಟರ್ ಟೈರ್ಗಳ ಮೇಲಿನ ಮೇಲಿನ ಜಿಎಸ್ಟಿ ದರವನ್ನು ಹೊಸ ಟ್ರ್ಯಾಕ್ಟರ್ ಟೈರ್ಗಳಿಗೆ ಅನ್ವಯಿಸುವ ಜಿಎಸ್ಟಿ ದರಕ್ಕೆ ಹೊಂದಾಣಿಕೆ ಮಾಡುವ ಮೂಲಕ ಪ್ರಸ್ತುತ ಇರುವ ತೆರಿಗೆ ವ್ಯತ್ಯಾಸವನ್ನು ಸರಿಪಡಿಸುವುದು.
8. 01.07.2017ರಿಂದ 30.09.2022ರವರೆಗೆ ಕ್ಯಾಂಟೀನ್ ಸ್ಟೋರ್ಸ್ ಡಿಪಾರ್ಟ್ಮೆಂಟ್ (CSD) ಎರಡು ಮತ್ತು ನಾಲ್ಕು ಚಕ್ರ ವಾಹನಗಳ ಮೇಲೆ ವಿಧಿಸದ ಪರಿಹಾರ ಸೆಸ್ ಅನ್ನು ಹಾಗೂ 01.07.2017ರಿಂದ 31.03.2022ರ ಅವಧಿಗೆ CSDಗಳು ಮತ್ತು ಯುನಿಟ್ ರನ್ ಕ್ಯಾಂಟೀನ್ಗಳು ಏರೇಟೆಡ್ ಪಾನೀಯಗಳ ಮೇಲೆ ವಿಧಿಸದ ಪರಿಹಾರ ಸೆಸ್ ಅನ್ನು ವಿನಾಯಿತಿ ನೀಡುವುದು.
ಸಿ2. ಸೇವೆಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ ಶಿಫಾರಸುಗಳು
1. ಎಲೆಕ್ಟ್ರಿಕ್ ವಾಹನಗಳನ್ನು ಬಳಸುವ ಪ್ರಯಾಣಿಕರ ಸಾರಿಗೆ ಮತ್ತು ಮೋಟಾರು ವಾಹನಗಳ ಬಾಡಿಗೆ: ವಿದ್ಯುತ್ ಚಾಲಿತ ವಾಹನವನ್ನು ಬಳಸಿ ಸೇವೆಯನ್ನು ಒದಗಿಸುವ ಮತ್ತು ಬ್ಯಾಟರಿ ಚಾರ್ಜಿಂಗ್ ವೆಚ್ಚವನ್ನು ಒಟ್ಟು ಮೊತ್ತದಲ್ಲಿ ಸೇರಿಸಿರುವ ಆಪರೇಟರ್ಗಳೊಂದಿಗಿನ ಪ್ರಯಾಣಿಕರ ಸಾರಿಗೆ ಸೇವೆಗಳು ಮತ್ತು ಮೋಟಾರು ವಾಹನಗಳ ಬಾಡಿಗೆ ಸೇವೆಗಳ ಮೇಲೆ ನಿರ್ಬಂಧಿತ ಇನ್ಪುಟ್ ಟ್ಯಾಕ್ಸ್ ಕ್ರೆಡಿಟ್ನೊಂದಿಗೆ 5% ದರದಲ್ಲಿ ಜಿಎಸ್ಟಿ ಪಾವತಿಸಲು ಆಯ್ಕೆಯನ್ನು ಒದಗಿಸುವುದು.
2. ಇ-ಕಾಮರ್ಸ್ ಆಪರೇಟರ್ಗಳ ಮೂಲಕ ಒದಗಿಸಲಾಗುವ ಸಾರಿಗೆ ಮತ್ತು ವಿತರಣಾ ಸೇವೆಗಳು
- ಕೊರಿಯರ್ ಮತ್ತು ಅಂಚೆ ಸೇವೆಗಳನ್ನು ಹೊರತುಪಡಿಸಿ, ಇ-ಕಾಮರ್ಸ್ ಆಪರೇಟರ್ ಮೂಲಕ ಒದಗಿಸಲಾಗುವ ವಿತರಣಾ ಸೇವೆಗಳನ್ನು ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆ, 2017ರ ಸೆಕ್ಷನ್ 9(5)ರ ಅಡಿಯಲ್ಲಿ ತರಲು, ಅಲ್ಲಿ ಸೇವೆ ಒದಗಿಸುವ ವ್ಯಕ್ತಿಯು ಸೆಕ್ಷನ್ 22(1)ರ ಅಡಿಯಲ್ಲಿ ನೋಂದಣಿ ಪಡೆಯುವ ಹೊಣೆ ಹೊಂದಿರುವುದಿಲ್ಲ; ಇಂತಹ ವಿತರಣಾ ಸೇವೆಗಳಿಗೆ ITC ಇಲ್ಲದೆ ಶೇ.5ರ ಜಿಎಸ್ಟಿ ದರವನ್ನು ನಿಗದಿಪಡಿಸುವುದು.
- ಇ-ಕಾಮರ್ಸ್ ಆಪರೇಟರ್ ಮೂಲಕ ಸರಕುಗಳನ್ನು ಪೂರೈಸುವ/ಆರ್ಡರ್ ಮಾಡುವ ಸಂದರ್ಭದಲ್ಲಿ ಅಂತಹ ಸರಕುಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ ವಿತರಣಾ ಸೇವೆಗಳಿಗೆ ITC ಇಲ್ಲದೆ ಶೇ.5ರ ಜಿಎಸ್ಟಿ ದರವನ್ನು ನಿಗದಿಪಡಿಸುವುದು.
- ಇ-ಕಾಮರ್ಸ್ ಆಪರೇಟರ್ ಮೂಲಕ ಪೂರೈಸಲಾದ/ಆರ್ಡರ್ ಮಾಡಲಾದ ಸರಕುಗಳಿಗೆ ಸಂಬಂಧಿಸಿದಂತೆ, GTA ಮೂಲಕ ನೋಂದಣಿಯಾಗದ ವ್ಯಕ್ತಿಗಳಿಗೆ ಸರಕುಗಳ ಸಾಗಣಾ ಸೇವೆಗಳಿಗೆ ಅಧಿಸೂಚನೆ ಸಂಖ್ಯೆ 12/2017- ಸೆಂಟ್ರಲ್ ಟ್ಯಾಕ್ಸ್ (ರೇಟ್) ನ ಎಂಟ್ರಿ 21A ರ ಅಡಿಯಲ್ಲಿ ನೀಡಲಾಗಿರುವ ಜಿಎಸ್ಟಿ ವಿನಾಯಿತಿಯನ್ನು ತೆಗೆದುಹಾಕುವುದು.
3. ಮೋಟಾರು ವಾಹನಗಳ ಲೀಸಿಂಗ್ ವಹಿವಾಟುಗಳು
ಮೋಟಾರು ವಾಹನಗಳ ಲೀಸಿಂಗ್ಗೆ ಸಂಬಂಧಿಸಿದಂತೆ, ಲೀಸ್ದಾರರು ಭರಿಸಿ ನಂತರ ಲೀಸ್ ಗ್ರಾಹಕರಿಂದ ವಸೂಲಿ ಮಾಡುವ ನೋಂದಣಿ ಶುಲ್ಕ, ರಸ್ತೆ ತೆರಿಗೆ, ವಿಮೆ ಮತ್ತು ಫಾಸ್ಟ್ಟ್ಯಾಗ್ ಶುಲ್ಕಗಳಂತಹ ಕೆಲವು ಶಾಸನಬದ್ಧ ಮತ್ತು ಪೂರಕ ವಸೂಲುಗಳ ಜಿಎಸ್ಟಿ ಪರಿಗಣನೆ ಕುರಿತು ಸ್ಪಷ್ಟಪಡಿಸುವುದು.
4. ಒಂದೇ ಮಾದರಿಯ ವ್ಯವಹಾರ ಕ್ಷೇತ್ರದಲ್ಲಿ ಇನ್ಪುಟ್ ಟ್ಯಾಕ್ಸ್ ಕ್ರೆಡಿಟ್: ಪ್ರಯಾಣಿಕರ ಸಾರಿಗೆ ಸೇವೆಗಳು, ಟೂರ್ ಆಪರೇಟರ್ ಸೇವೆಗಳು ಮತ್ತು ಮೋಟಾರು ವಾಹನಗಳ ಬಾಡಿಗೆ ಸೇವೆಗಳಿಗೆ ಪ್ರಸ್ತುತ ಲಭ್ಯವಿರುವ ರೀತಿಯಲ್ಲಿಯೇ ರೆಸ್ಟೋರೆಂಟ್/ಔಟ್ಡೋರ್ ಕ್ಯಾಟರಿಂಗ್ ಸೇವೆಗಳು, ಪ್ರತಿ ಯೂನಿಟ್ಗೆ ದಿನಕ್ಕೆ ₹7500 ರವರೆಗಿನ ಮೌಲ್ಯದ ಹೋಟೆಲ್ ವಸತಿ ಸೇವೆಗಳು ಮತ್ತು ಜಿಮ್/ಫಿಟ್ನೆಸ್ ಸೇವೆಗಳ ಪೂರೈಕೆಗೆ ಒಂದೇ ಮಾದರಿಯ ವ್ಯವಹಾರದಲ್ಲಿ ಸೀಮಿತ ಇನ್ಪುಟ್ ಟ್ಯಾಕ್ಸ್ ಕ್ರೆಡಿಟ್ಗೆ ಅವಕಾಶ ನೀಡುವುದು.
5. ನಿರ್ದಿಷ್ಟ ರಾಜ್ಯಗಳಿಂದ/ರಾಜ್ಯಗಳಿಗೆ ಹೆಲಿಕಾಪ್ಟರ್ ಮೂಲಕ ಪ್ರಯಾಣಿಕರ ಸಾರಿಗೆ: ಈಶಾನ್ಯ ರಾಜ್ಯಗಳು, ಸಿಕ್ಕಿಂ ಮತ್ತು ಪಶ್ಚಿಮ ಬಂಗಾಳದ ಬಾಗ್ಡೋಗ್ರಾದಲ್ಲಿರುವ ವಿಮಾನ ನಿಲ್ದಾಣಗಳು/ಹೆಲಿಪ್ಯಾಡ್ಗಳಿಂದ/ಹೆಲಿಪ್ಯಾಡ್ಗಳಿಗೆ ಸೀಟ್-ಹಂಚಿಕೆ ಆಧಾರದ ಮೇಲೆ ಹೆಲಿಕಾಪ್ಟರ್ ಮೂಲಕ ಪ್ರಯಾಣಿಕರ ಸಾರಿಗೆ ಸೇವೆಗಳಿಗೆ ಜಿಎಸ್ಟಿಯಿಂದ ವಿನಾಯಿತಿ ನೀಡುವುದು.
6. ಬಿತ್ತನೆಗೆ ಬಳಸುವ ಬೀಜಗಳ ಸಂಗ್ರಹಣೆ ಅಥವಾ ಗೋದಾಮು ವ್ಯವಸ್ಥೆ: ಬಿತ್ತನೆಗೆ ಬಳಸುವ ಬೀಜಗಳ ಸಂಗ್ರಹಣೆ ಅಥವಾ ಗೋದಾಮು ವ್ಯವಸ್ಥೆಯ ಸೇವೆಗಳಿಗೆ ಜಿಎಸ್ಟಿಯಿಂದ ವಿನಾಯಿತಿ ನೀಡುವುದು.
7. ಕಾಫಿ ಸಂಸ್ಕರಣೆ: ಕಾಫಿ ಬೆಳೆಗಾರರಿಗೆ ಕಾಫಿ ಕ್ಯೂರಿಂಗ್ ಸೇವೆಗಳನ್ನು ಒದಗಿಸುವ ಕಾಫಿ ಕ್ಯೂರರ್ಗಳ ಕೃಷಿ ಬೆಂಬಲ ಸೇವೆಗಳಿಗೆ ಜಿಎಸ್ಟಿಯಿಂದ ವಿನಾಯಿತಿ ನೀಡುವುದು.
8. ಸಿಮನ್ಸ್ ಪ್ರಾವಿಡೆಂಟ್ ಫಂಡ್ ಸಂಸ್ಥೆಯ ಸೇವೆಗಳ ತೆರಿಗೆ ಅರ್ಹತೆ: ಸೀಮನ್ಸ್ ಪ್ರಾವಿಡೆಂಟ್ ಫಂಡ್ ಕಾಯಿದೆ, 1966 ರ ವ್ಯಾಪ್ತಿಗೆ ಒಳಪಡುವ ವ್ಯಕ್ತಿಗಳಿಗೆ ಸಿಮನ್ಸ್ ಪ್ರಾವಿಡೆಂಟ್ ಫಂಡ್ ಸಂಸ್ಥೆ (SPFO) ಒದಗಿಸುವ ಸೇವೆಗಳಿಗೆ ಜಿಎಸ್ಟಿಯಿಂದ ವಿನಾಯಿತಿ ನೀಡುವುದು.
9. ಸಂಶೋಧನೆ ಮತ್ತು ಅಭಿವೃದ್ಧಿ ಸೇವೆಗಳು
- ಅಧಿಸೂಚನೆ 12/2017 – ಸೆಂಟ್ರಲ್ ಟ್ಯಾಕ್ಸ್ (ರೇಟ್) ನ ಎಂಟ್ರಿ 44A ಅಡಿಯಲ್ಲಿ ವಿನಾಯಿತಿಗೆ ಅರ್ಹತೆಯನ್ನು ನಿರ್ಧರಿಸುವ ಉದ್ದೇಶಕ್ಕಾಗಿ, ಕೈಗೊಂಡ ಚಟುವಟಿಕೆಯು ಸಂಶೋಧನೆ ಮತ್ತು ಅಭಿವೃದ್ಧಿಯ ಸ್ವರೂಪದಲ್ಲಿದೆ ಹಾಗೂ ಸಮಾಲೋಚನೆ (consultancy) ಅಲ್ಲ ಎಂದು ಸಂಶೋಧನೆ ಮತ್ತು ಅಭಿವೃದ್ಧಿ ಸೇವೆಗಳನ್ನು ಕೈಗೊಳ್ಳುವ ಸಂಸ್ಥೆ/ಸಂಸ್ಥೆಯ ಮುಖ್ಯಸ್ಥರಿಂದ ಸ್ವಯಂ-ಪ್ರಮಾಣೀಕರಣದ ಸರಳ ವ್ಯವಸ್ಥೆಯನ್ನು ಒದಗಿಸುವುದು.
10. ವಿದೇಶಿ ಶಿಪ್ಪಿಂಗ್ ಮಾರ್ಗಗಳ ಭಾರತೀಯ ಸಂಸ್ಥೆಗಳು ಸೇವೆಗಳನ್ನು ಆಮದು ಮಾಡಿಕೊಳ್ಳುವುದು
- ವಿದೇಶಿ ಶಿಪ್ಪಿಂಗ್ ಕಂಪನಿಯ ಭಾರತದಲ್ಲಿರುವ ಸಂಸ್ಥೆಯು, ಯಾವುದೇ ಪ್ರತಿಫಲವಿಲ್ಲದೆ, ಸಂಬಂಧಿತ ವ್ಯಕ್ತಿ ಅಥವಾ ಭಾರತದ ಹೊರಗಿನ ಅದರ ಯಾವುದೇ ಸಂಸ್ಥೆಯಿಂದ ಸೇವೆಗಳನ್ನು ಆಮದು ಮಾಡಿಕೊಳ್ಳುವ ಸಂದರ್ಭದಲ್ಲಿ ಅಂತಹ ಸೇವೆಗಳಿಗೆ ಜಿಎಸ್ಟಿಯಿಂದ ವಿನಾಯಿತಿ ನೀಡುವುದು;
- ಹಿಂದಿನ ಅವಧಿಯನ್ನು “ಇದ್ದ ಸ್ಥಿತಿಯಲ್ಲೇ, ಇದ್ದ ಸ್ಥಳದಲ್ಲೇ” (“as is where is”) ಆಧಾರದ ಮೇಲೆ ನಿಯಮಿತಗೊಳಿಸುವುದು.
11. ಹೆದ್ದಾರಿ ಯೋಜನೆಗಳಿಗಾಗಿ ಟೋಲ್ ಆಪರೇಟ್ ಟ್ರಾನ್ಸ್ಫರ್ (TOT) ಮಾದರಿಯಡಿಯಲ್ಲಿ ಎನ್ಎಚ್ಎಐಗೆ ಪಾವತಿಸಿದ ಮುಂಗಡ/ಸೌಲಭ್ಯದ ಮೊತ್ತ
- ಹೆದ್ದಾರಿ ಯೋಜನೆಗಳಿಗೆ ಸಂಬಂಧಿಸಿದಂತೆ, ಟೋಲ್ ಶುಲ್ಕವನ್ನು ಕೋರಲು, ವಸೂಲಿ ಮಾಡಲು ಮತ್ತು ಬಳಸಿಕೊಳ್ಳಲು ಸರ್ಕಾರ, ಸ್ಥಳೀಯ ಪ್ರಾಧಿಕಾರ, ಸರ್ಕಾರಿ ಪ್ರಾಧಿಕಾರ ಮತ್ತು ಸರ್ಕಾರಿ ಸಂಸ್ಥೆ ಸೇರಿದಂತೆ ಸಂಬಂಧಿತ ಪ್ರಾಧಿಕಾರವು ರಿಯಾಯಿತಿದಾರರಿಗೆ ನೀಡುವ ವಿಶೇಷ ಹಕ್ಕು, ಪರವಾನಗಿ ಮತ್ತು ಅಧಿಕಾರಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ಸೇವೆಗಳಿಗೆ ಜಿಎಸ್ಟಿಯಿಂದ ವಿನಾಯಿತಿ ನೀಡುವುದು.
12. ಟಿಒಟಿ ಮಾದರಿಯಡಿ ಹೆದ್ದಾರಿ ಯೋಜನೆಗಳ ಕಾರ್ಯಾಚರಣೆ ಮತ್ತು ನಿರ್ವಹಣಾ ಸೇವೆಗಳು
- ಟಿಒಟಿ ಮಾದರಿಯ ಹೆದ್ದಾರಿ ಯೋಜನೆಗಳಿಗೆ ಸಂಬಂಧಿಸಿದಂತೆ ರಿಯಾಯಿತಿದಾರರು ರಿಯಾಯಿತಿ ನೀಡುವ ಪ್ರಾಧಿಕಾರಕ್ಕೆ ಒದಗಿಸುವ ಕಾರ್ಯಾಚರಣೆ ಮತ್ತು ನಿರ್ವಹಣಾ ಸೇವೆಗಳ ಮೌಲ್ಯ ನಿರ್ಧಾರ ಮತ್ತು ಜಿಎಸ್ಟಿ ಪಾವತಿಯ ಸಮಯಕ್ಕೆ ಸಂಬಂಧಿಸಿದಂತೆ ವಿಶೇಷ ಪ್ರಕ್ರಿಯೆಯನ್ನು ಒದಗಿಸುವುದು.
13. ಬ್ಯಾಂಕುಗಳಲ್ಲಿ ನಿಧಿ ವರ್ಗಾವಣೆ ಬೆಲೆ ನಿಗದಿ ವ್ಯವಸ್ಥೆ
- ಬ್ಯಾಂಕುಗಳ ಮುಖ್ಯ ಕಚೇರಿಯು ನಿಧಿ ವರ್ಗಾವಣೆ ಬೆಲೆ ನಿಗದಿ ವಹಿವಾಟುಗಳ ಭಾಗವಾಗಿ ಬ್ಯಾಂಕ್ನ ಶಾಖೆಗಳ ನಡುವೆ ನಿಧಿಗಳನ್ನು ಕಲ್ಪಿತವಾಗಿ ವರ್ಗಾಯಿಸುವ ಚಟುವಟಿಕೆಗೆ ಸಂಬಂಧಿಸಿದಂತೆ ಲೆಕ್ಕಪತ್ರ ಪುಸ್ತಕಗಳಲ್ಲಿ “ಬಡ್ಡಿ” ಎಂದು ಪರಿಗಣಿಸಲಾದ ಕಲ್ಪಿತ ಮೊತ್ತವನ್ನು ಅಧಿಸೂಚನೆ ಸಂಖ್ಯೆ 12/2017-ಸೆಂಟ್ರಲ್ ಟ್ಯಾಕ್ಸ್ (ರೇಟ್) ನಲ್ಲಿ ನೀಡಿರುವ "ಬಡ್ಡಿ"ಯ ವ್ಯಾಖ್ಯಾನವು ಒಳಗೊಳ್ಳುತ್ತದೆ ಎಂದು ಸ್ಪಷ್ಟಪಡಿಸುವುದು.
ಸೂಚನೆ: ಜಿಎಸ್ಟಿ ಮಂಡಳಿಯ ಶಿಫಾರಸುಗಳನ್ನು ಹಿತಾಸಕ್ತಿದಾರರ ಮಾಹಿತಿಗಾಗಿ ಈ ಪ್ರಕಟಣೆಯಲ್ಲಿ ಪ್ರಮುಖ ನಿರ್ಧಾರಗಳ ಸರಳ ಭಾಷೆಯಲ್ಲಿನ ವಿವರಣೆಯಾಗಿ ನೀಡಲಾಗಿದೆ. ಸಂಬಂಧಿತ ಸುತ್ತೋಲೆಗಳು/ಅಧಿಸೂಚನೆಗಳು/ಕಾನೂನು ತಿದ್ದುಪಡಿಗಳ ಮೂಲಕವೇ ಇವುಗಳನ್ನು ಜಾರಿ ಮಾಡಲಾಗುತ್ತದೆ ಮತ್ತು ಅವುಗಳಿಗೆ ಮಾತ್ರ ಕಾನೂನುಬದ್ಧ ಬಲವಿರುತ್ತದೆ.
*****
(ಪ್ರಕಟಣೆ ಐ.ಡಿ.: 2321113)
ವಿಸಿಟರ್ ಕೌಂಟರ್ : 5