નાણા મંત્રાલય
જીએસટી કાઉન્સિલની 57મી બેઠકની ભલામણો
જીએસટી કાઉન્સિલે જીએસટી હેઠળ ધરપકડની જોગવાઈઓ નાબૂદ કરવાની ભલામણ કરી
જીએસટી કાઉન્સિલે પ્રોસિક્યુશનની મર્યાદા ₹1 કરોડથી વધારીને ₹5 કરોડ કરવાની ભલામણ કરી
જીએસટી કાઉન્સિલે સામાન્ય દંડ ₹25,000 થી ઘટાડીને ₹10,000 કરવાની ભલામણ કરી
જીએસટી કાઉન્સિલે ઈનપુટ ટેક્સ ક્રેડિટ અને રિફંડ માટે વ્યાપક પાત્રતાની ભલામણ કરી
જીએસટી કાઉન્સિલે નોંધણી અને અનુ પાલન પ્રક્રિયાઓના વધુ સરળીકરણની ભલામણ કરી
જીએસટી કાઉન્સિલે વ્યવસાયો માટે વર્કિંગ કેપિટલમાં સુધારો કરવા ઝડપી રિફંડની ભલામણ કરી
જીએસટી કાઉન્સિલે જીએસટી નોટિસો અને કાર્યવાહી માટે સામાન્ય ધોરણોની ભલામણ કરી
જીએસટી કાઉન્સિલે રાજ્યો વચ્ચે માલસામાનની વધુ સરળ અવરજવર માટેના ઉપાયોની ભલામણ કરી
જીએસટી કાઉન્સિલે ઇન્ટેલિજન્સ-આધારિત અને અધિકૃત માલસામાનના રોકાણની ભલામણ કરી
જીએસટી કાઉન્સિલે ઈ-કોમર્સ પ્લેટફોર્મ પરના નાના વિક્રેતાઓ માટે સરળ જીએસટી નોંધણીની ભલામણ કરી
જીએસટી કાઉન્સિલે સેવાઓની નિકાસને સુગમ બનાવવા માટેના ઉપાયોની ભલામણ કરી
જીએસટી કાઉન્સિલે ₹5 કરોડ સુધીનું ટર્નઓવર ધરાવતા અને સીધા ગ્રાહકો સાથે વ્યવહાર કરતા નાના વ્યવસાયો માટે વૈકલ્પિક યોજનાને સૈદ્ધાંતિક મંજૂરી આપી
પોસ્ટેડ ઓન:
08 OCT 2026 7:03PM by PIB Ahmedabad
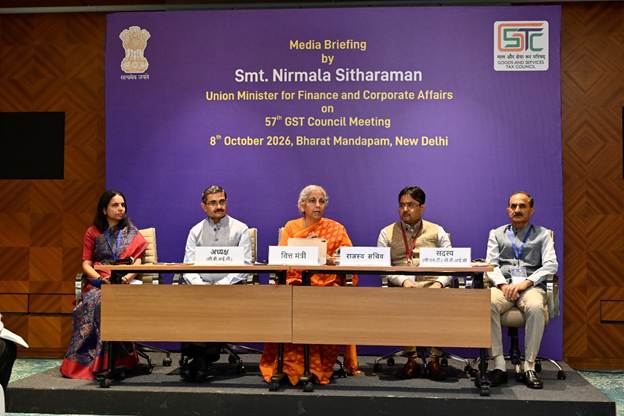
જીએસટી કાઉન્સિલની 57મી બેઠક આજે નવી દિલ્હીમાં કેન્દ્રીય નાણાં અને કોર્પોરેટ બાબતોના મંત્રી શ્રીમતી નિર્મલા સીતારમનની અધ્યક્ષતામાં યોજાઈ હતી.
સહભાગીઓમાં દિલ્હી, ગોવા, હરિયાણા, જમ્મુ અને કાશ્મીર, કર્ણાટક, કેરળ, મહારાષ્ટ્ર અને મેઘાલયના મુખ્યમંત્રીઓ; મણિપુર અને તેલંગાણાના નાયબ મુખ્યમંત્રીઓ; વિધાનસભા ધરાવતા રાજ્યો/કેન્દ્રશાસિત પ્રદેશોના નાણા મંત્રીઓ અને વરિષ્ઠ સભ્યો, મહેસૂલ વિભાગના સચિવ; સેન્ટ્રલ બોર્ડ ઓફ ઈનડાયરેક્ટ ટેક્સિસ એન્ડ કસ્ટમ્સના ચેરમેન અને સભ્યો અને નાણા મંત્રાલયના વરિષ્ઠ અધિકારીઓનો સમાવેશ થાય છે.
ગયા વર્ષે જીએસટી કાઉન્સિલની 56મી બેઠકની ભલામણો મુજબ કરવામાં આવેલા નેક્સ્ટ-જેન સુધારાઓમાં દરના તર્કસંગતકરણ અને દરોમાં ઘટાડા પર ધ્યાન કેન્દ્રિત કરવામાં આવ્યું હતું. આજે 57મી બેઠકમાં, જીએસટી કાઉન્સિલે મુખ્યત્વે નોંધણી, રિટર્ન, રિફંડ અને નિર્ણાયકતાને આવરી લેતા પ્રક્રિયા સુધારાઓ; ચોક્કસ માલ અને સેવાઓના પુરવઠા પર જીએસટીની લાગુ પડવાની ક્ષમતા અંગે સ્પષ્ટતાઓ અને વેપાર સુવિધા તેમજ જીએસટીમાં અનુપાલનને સુવ્યવસ્થિત કરવા માટેના અન્ય ઉપાયો સંબંધિત ભલામણો કરી હતી. શંકાઓની સ્પષ્ટતા માટે FAQs જારી કરવામાં આવી રહ્યા છે. 57મી જીએસટી કાઉન્સિલની બેઠકમાં કરવામાં આવેલી મુખ્ય ભલામણો નીચે મુજબ છે:
એ. પ્રક્રિયા સુધારાઓ
એ1. નોંધણી સંબંધિત સુધારાઓ
- દાખલ કરવા અને પ્રક્રિયા અંગેની સ્પષ્ટ માર્ગદર્શિકા સાથે નોંધણી પ્રક્રિયાને સુવ્યવસ્થિત કરવી
1.1 56મી બેઠકમાં કરવામાં આવેલી જીએસટી કાઉન્સિલની ભલામણો મુજબ, સીજીએસટી નિયમો, 2017 ના નિયમ 14A હેઠળ પોર્ટલ દ્વારા અધિકારીના હસ્તક્ષેપ વિના આપમેળે નોંધણી મંજૂર કરવામાં આવી રહી છે, જ્યાં અરજદાર પ્રતિ માસ ₹2.5 લાખથી વધુ આઈટીસી (ITC) ટ્રાન્સફર કરવાનો ઈરાદો ધરાવતો નથી. બાકીના કિસ્સાઓમાં નોંધણી અરજીઓની પ્રક્રિયાને સુવ્યવસ્થિત કરવા માટે, જીએસટી કાઉન્સિલે 57મી બેઠકમાં નીચેની ભલામણો કરી છે:
· નોંધણી અરજીઓ દાખલ કરવા અને પ્રક્રિયા કરવાનું સરળ બનાવવા માટે વારંવાર પૂછાતા પ્રશ્નો (FAQs) સાથે જીએસટી નોંધણી માટે જરૂરી દસ્તાવેજો અને માહિતી દર્શાવતો એક વ્યાપક પરિપત્ર જારી કરવો.
· ફોર્મ GST REG-01 માં નોંધણી અરજીમાં સુધારો કરવો, જેથી નિર્ધારિત દસ્તાવેજો/માહિતીની પસંદગી માટે ડ્રોપ બોક્સ પૂરા પાડી શકાય, જેથી કરદાતા અને કર અધિકારી બંનેને રજૂ કરવાના દસ્તાવેજો/માહિતી અંગે સ્પષ્ટતા રહે.
· આવી અરજીઓ સાચી રીતે દાખલ કરવાની સુવિધા માટે સ્પષ્ટ નેવિગેશનલ પાથ, ડ્રોપ-ડાઉન યાદીઓ, ટૂલ-ટિપ્સ અને સંદર્ભિત માર્ગદર્શન સાથે નોંધણી અરજી દાખલ કરવા માટે જીએસટી પોર્ટલ વપરાશકર્તા-અનુકૂળ ઈન્ટરફેસ પ્રદાન કરશે.
1.2 આનાથી યોગ્ય માહિતી/વિગતોના અભાવને કારણે નોંધણી અરજીઓ પર ઉઠાવવામાં આવતા પ્રશ્નો અને અસ્વીકારોમાં ઘટાડો થશે અને કર અધિકારીઓ દ્વારા નોંધણી અરજીઓની પ્રક્રિયા ઝડપી બનશે.
- જીએસટી નોંધણીમાં સુધારાની પ્રક્રિયાનું તર્કસંગતકરણ:
2.1 જીએસટી કાઉન્સિલે સીજીએસટી નિયમો, 2017 ના નિયમ 19 માં સુધારાની ભલામણ કરી છે, જેથી મુખ્ય વ્યવસાય સ્થળ (PPoB) સંબંધિત વિગતો સિવાય પોર્ટલ પરની તમામ નોંધણી વિગતોના સુધારાઓનો આપમેળે સ્વીકાર કરી શકાય. વધુમાં, સીજીએસટી નિયમો, 2017 ના નિયમ 14A હેઠળ નોંધાયેલા કરદાતાઓ માટે, PPoB સંબંધિત વિગતો સહિતની તમામ નોંધણી વિગતોના સુધારા પોર્ટલ પર આપમેળે સ્વીકારવામાં આવશે.
2.2 આનાથી કર અધિકારીઓ સાથેના સંપર્ક વિના, આવા કિસ્સાઓમાં પોર્ટલ પર નોંધણી વિગતોનું સરળ અને લગભગ રીયલ ટાઇમ અપડેટ સુગમ બનશે.
- જીએસટી હેઠળ નોંધણી રદ્દીકરણ પ્રક્રિયાનું તર્કસંગતકરણ:
3.1 જીએસટી કાઉન્સિલે નોંધણી રદ્દીકરણ પ્રક્રિયાને સરળ બનાવવા માટે સીજીએસટી એક્ટ, 2017 અને સીજીએસટી નિયમો, 2017 માં નીચે મુજબના સુધારાઓની ભલામણ કરી છે:
3.1.1 કરદાતાની અરજી પર નોંધણીનું આપમેળે રદ્દીકરણ તબક્કો 1: તમામ બાકી રિટર્ન ફાઇલ કરવામાં આવે અને તમામ બાકી લેણાં ચૂકવવામાં આવે તે પછી, નીચેના કિસ્સાઓમાં સિસ્ટમ દ્વારા ફોર્મ GST REG-16 માં નોંધણી રદ્દીકરણ માટેની અરજીઓ આપમેળે સ્વીકારવામાં આવશે:
· જ્યાં કરદાતાએ નોંધણી પછીના કોઈપણ મહિનામાં ₹2.5 લાખથી વધુ આઈટીસી પાસ કરી નથી;
· જ્યાં કરદાતાએ મહિનામાં ₹2.5 લાખથી વધુ આઈટીસી પાસ કરી છે, પરંતુ ચોક્કસ સમયગાળામાં ફોર્મ GSTR-10 માં અંતિમ રિટર્ન ફાઇલ કર્યું છે.
તબક્કો 2: તમામ બાકી રિટર્ન ફાઇલ કરવામાં આવે અને તમામ બાકી લેણાં ચૂકવવામાં આવે તે પછી, નોંધણી રદ્દીકરણ માટેની તમામ અરજીઓ સિસ્ટમ દ્વારા આપમેળે સ્વીકારવામાં આવશે. ફોર્મ GST REG-16 માં સુધારો કરવામાં આવશે જેથી ફોર્મ GSTR-10 ની વિગતો આ અરજીમાં જ દર્શાવી શકાય.
3.1.2 સ્વતઃ (Suo-moto) નોંધણી રદ્દીકરણ કર અધિકારીઓ દ્વારા નોંધણી રદ્દીકરણના અમુક આધારને નાબૂદ કરવા માટે સીજીએસટી નિયમો, 2017 ના નિયમ 21 માં સુધારો. નિયત સમયગાળામાં રિટર્ન ફાઇલ ન કરવા અથવા બેંક ખાતાની વિગતો ન આપવાની ખામીઓનું બિન-અનુપાલન અને ત્યારબાદના અનુપાલનના આધારે સિસ્ટમ-આધારિત રદ્દીકરણ અને નોંધણીના પુનઃસ્થાપનની પ્રણાલી પૂરી પાડવા માટે સીજીએસટી નિયમો, 2017 ના નિયમ 21A અને નિયમ 22 માં સુધારો અને સીજીએસટી નિયમો, 2017 માં નિયમ 23A નો સમાવેશ.
3.2 આ ઉપાયો નોંધણી રદ્દીકરણની પ્રક્રિયાને સરળ અને ઝડપી બનાવશે અને અધિકારીઓના હસ્તક્ષેપને ઘટાડશે તેમજ રદ્દીકરણ પ્રક્રિયામાં વધુ પારદર્શિતા લાવશે.
- ઈલેક્ટ્રોનિક કોમર્સ ઓપરેટર્સ (ECO) પ્લેટફોર્મ પર નાના વિક્રેતાઓ માટે સરળીકૃત જીએસટી નોંધણી પ્રણાલી:
4.1 જીએસટી કાઉન્સિલે તેની 56મી બેઠકમાં ઈલેક્ટ્રોનિક કોમર્સ ઓપરેટર્સ (ECO) પ્લેટફોર્મ પર નાના વિક્રેતાઓ માટે સરળીકૃત જીએસટી નોંધણી પ્રણાલી પૂરી પાડવા માટે સૈદ્ધાંતિક મંજૂરી આપી હતી. તેના સતત ભાગરૂપે, કાઉન્સિલે 57મી બેઠકમાં સીજીએસટી નિયમો, 2017 માં નિયમ 14B ના સમાવેશની ભલામણ કરી છે, જેથી રાજ્યો/કેન્દ્રશાસિત પ્રદેશોમાં ECOs દ્વારા માલનો પુરવઠો પૂરો પાડતા નાના સપ્લાયર્સ માટે નોંધણીની સરળ પ્રણાલી પૂરી પાડી શકાય, જ્યાં તેઓ ભૌતિક ઉપસ્થિતિ ધરાવતા નથી, અને જ્યાં તેઓ અલગ વ્યક્તિઓ વચ્ચે સ્ટોક ટ્રાન્સફર સિવાય પ્રતિ માસ ₹2.5 લાખથી વધુ આઈટીસી પાસ કરવાનો ઈરાદો ધરાવતા નથી, તે રાજ્ય/કેન્દ્રશાસિત પ્રદેશમાં ECO ના વેરહાઉસને તેમના મુખ્ય વ્યવસાય સ્થળ (PPoB) તરીકે જાહેર કરીને, આવા કિસ્સાઓમાં અમુક શરતોને આધીન સિસ્ટમ દ્વારા આપમેળે નોંધણી મંજૂર કરવામાં આવશે.
4.2 આનાથી નાના વિક્રેતાઓને દરેક રાજ્યમાં વ્યવસાય સ્થળ સ્થાપિત કર્યા વિના ઈ-કોમર્સ પ્લેટફોર્મ્સ દ્વારા અન્ય રાજ્યોમાં તેમના વ્યવસાયનો વિસ્તાર કરવા માટે સક્ષમ બનાવશે અને ઈઝ ઓફ ડુઈંગ બિઝનેસને નોંધપાત્ર પ્રોત્સાહન મળશે.
એ2. રિટર્ન સંબંધિત સુધારાઓ
- અસમાનતા ઘટાડવા અને તેના કારણે થતી નોટિસો/સૂચનાઓમાં ઘટાડો કરવા માટે રિટર્નમાં જવાબદારીઓ અને ઈનપુટ ટેક્સ ક્રેડિટમાં સુધારો કરવા માટેની વૈકલ્પિક પ્રણાલી:
5.1 જીએસટી કાઉન્સિલે રિટર્ન ફાઇલિંગ પ્રક્રિયાને સુવ્યવસ્થિત કરવા માટે અન્ય બાબતોની સાથે નીચેના ઉપાયોની ભલામણ કરી છે, જેથી રિટર્નમાં જવાબદારી (liability) અને ઈનપુટ ટેક્સ ક્રેડિટ (ITC) ના અસમાનતાને ઘટાડી શકાય:
· ફોર્મ GSTR-3B માં દર્શાવેલ વિગતો સાથે આ ફોર્મ્સમાં દર્શાવેલ વિગતોનું વધુ સક્ષમ પુનઃમિલન (reconciliation) કરવા માટે ફોર્મ GSTR-1/1A/IFF માં સુધારાઓ.
· કરદાતાઓને રિટર્નમાં RCM હેઠળના પુરવઠા પર ટેક્સ જવાબદારી અને આઈટીસીનું સાચું રિપોર્ટિંગ કરવામાં સુવિધા આપવા માટે પોર્ટલ પર “રિવર્સ ચાર્જ ધોરણે ચૂકવેલ ટેક્સ અને દાવો કરેલ ઈનપુટ ટેક્સ ક્રેડિટનું ઈલેક્ટ્રોનિક સ્ટેટમેન્ટ” નામની સુવિધા પૂરી પાડવા સીજીએસટી નિયમો, 2017 માં નિયમ 86D નો સમાવેશ.
· રિટર્નમાં જવાબદારીનું સાચું રિપોર્ટિંગ અને સુધારો/સુધારણા કરવાની પ્રણાલી પૂરી પાડવા માટે સીજીએસટી નિયમો, 2017 ના નિયમ 61 માં ઉપ-નિયમ (1A) નો સમાવેશ, જેથી ફોર્મ GSTR-3B માં રિટર્નમાં જવાબદારી ફોર્મ GSTR-1/1A/IFF માં દર્શાવેલ જવાબદારીની વિગતો સાથે સુસંગત રહે.
· જે મૂળ ઇનવોઇસ માટે ચુકવણી કરવામાં આવી છે તેની વિગતો જાહેર કરવા માટે ફોર્મ GST DRC-03 માં સુધારો.
· ફોર્મ GSTR-2B માં આઈટીસીનું સ્ટેટમેન્ટ જનરેટ કરવાના હેતુથી, પોર્ટલ પર મેળવેલ ઇનવર્ડ સપ્લાય સંબંધિત દસ્તાવેજને સ્વીકારવા, અસ્વીકાર કરવા કે પેન્ડિંગ રાખવા માટે પ્રાપ્તકર્તાને મંજૂરી આપવા માટે ઇનવોઇસ મેનેજમેન્ટ સિસ્ટમ (IMS) ની સુવિધા સંબંધિત સીજીએસટી નિયમો, 2017 ના નિયમ 60 માં ઉપ-નિયમ (6A) નો સમાવેશ, અમુક શરતોને આધીન, જેમાં IMS પર ક્રેડિટ નોટ પેન્ડિંગ રાખી શકાય તે સમયગાળાનો સમાવેશ થાય છે.
· ફોર્મ GSTR-3B માં રિવર્સ અને પુનઃ દાવો કરાયેલ આઈટીસીનું સાચું રિપોર્ટિંગ કરવામાં કરદાતાઓને સુવિધા આપવા માટે પોર્ટલ પર “ઈલેક્ટ્રોનિક ક્રેડિટ રિવર્સલ એન્ડ રિક્લેમ સ્ટેટમેન્ટ” નામની સુવિધા પૂરી પાડવા સીજીએસટી નિયમો, 2017 માં નિયમ 86C નો સમાવેશ.
· રિટર્નમાં આઈટીસીનું સાચું રિપોર્ટિંગ અને સુધારો/સુધારણા કરવાની પ્રણાલી પૂરી પાડવા માટે સીજીએસટી નિયમો, 2017 ના નિયમ 61 માં ઉપ-નિયમ (1B) નો સમાવેશ, જેથી ફોર્મ GSTR-3B માં મેળવેલ આઈટીસી ફોર્મ GSTR-2B માં ઉપલબ્ધ કરાવેલ આઈટીસીની વિગતો સાથે સુસંગત રહે.
· IMS, ઈલેક્ટ્રોનિક ક્રેડિટ રિવર્સલ એન્ડ રિક્લેમ સ્ટેટમેન્ટ અને રિવર્સ ચાર્જ ધોરણે ચૂકવેલ ટેક્સ અને ઈનપુટ ટેક્સ ક્રેડિટના ઈલેક્ટ્રોનિક સ્ટેટમેન્ટના સંદર્ભમાં ફોર્મ GSTR-3B માં રિટર્નમાં આઈટીસી અને તેના રિવર્સલની સાચી અને યોગ્ય માહિતી દર્શાવવાની પદ્ધતિને સ્પષ્ટ કરવા પરિપત્ર જારી કરવો.
5.2 કાઉન્સિલે ભલામણ કરી છે કે જીએસટી રિટર્નમાં જવાબદારી અને આઈટીસીમાં સુધારા માટેની વૈકલ્પિક પ્રણાલી અંગેની જોગવાઈઓ એપ્રિલ, 2027 ના રિટર્નથી અમલમાં મૂકી શકાય છે. આ ઉપાયોથી રિટર્નમાં જવાબદારી અને આઈટીસીમાં અસમાનતામાં નોંધપાત્ર ઘટાડો થશે, જેનાથી આવા અસમાનતાને કારણે થતી ડિમાન્ડ નોટિસો અને સિસ્ટમ જનરેટેડ સૂચનાઓમાં ઘટાડો થશે એટલું જ નહીં પરંતુ સપ્લાય ચેઈનમાં આઈટીસીની સત્યનિષ્ઠામાં પણ સુધારો થશે, જેથી કરદાતાઓને સુવિધા મળશે.
5.3 વધુમાં, કાઉન્સિલે સૂચિત સુધારેલી પ્રણાલીને સમયબદ્ધ મસલત માટે જાહેર ક્ષેત્રમાં મૂકવાની ભલામણ કરી છે. હિતધારકો પાસેથી મળેલા પ્રતિસાદના આધારે જરૂરિયાત મુજબ જરૂરી ફેરફારો/સુધારા મંજૂર કરવા માટે કેન્દ્રીય નાણાં મંત્રીને અધિકૃત કરવામાં આવ્યા હતા.
એ3. રિફંડ સંબંધિત સુધારાઓ
- ઝડપી, સિસ્ટમ-આધારિત સ્વચાલિત રિફંડ પ્રક્રિયા
6.1 જીએસટી કાઉન્સિલે ઈલેક્ટ્રોનિક કેશ લેજરમાં વધારાની બેલેન્સ, ઝીરો-રેટેડ સપ્લાય અને ઇન્વર્ટેડ ડ્યુટી સ્ટ્રક્ચર સંબંધિત રિફંડ દાવાઓની સિસ્ટમ-આધારિત પ્રક્રિયા અને મંજૂરી પૂરી પાડવા માટે સીજીએસટી એક્ટ, 2017 ની કલમ 54 અને સંબંધિત સીજીએસટી નિયમો, 2017 માં નીચેના બે તબક્કામાં સુધારાની ભલામણ કરી છે.
તબક્કો 1:
· ઈલેક્ટ્રોનિક કેશ લેજરમાં વધારાની બેલેન્સનો સંપૂર્ણ રિફંડ દાવો અધિકારીના હસ્તક્ષેપ વિના સિસ્ટમ દ્વારા આપમેળે મંજૂર કરવામાં આવશે.
· પહોંચ અથવા ખામી મેમો જારી કરવાની સમય મર્યાદા 15 દિવસથી ઘટાડીને 10 દિવસ કરવી. જ્યાં યોગ્ય અધિકારી દ્વારા અરજીના 10 દિવસની અંદર આ પહોંચ અથવા ખામી મેમો જારી કરવામાં ન આવે ત્યાં સિસ્ટમ દ્વારા માની લેવાયેલી પહોંચ.
· ઝીરો-રેટેડ સપ્લાય અને ઇન્વર્ટેડ ડ્યુટી સ્ટ્રક્ચરના કારણે રિફંડ દાવાઓ માટે, સિસ્ટમ દ્વારા જોખમની ઓળખ અને મૂલ્યાંકનના આધારે, અધિકારીના હસ્તક્ષેપ વિના સિસ્ટમ દ્વારા આપમેળે કામચલાઉ ધોરણે દાવો કરેલી રકમના 90% મંજૂર કરવામાં આવશે.
તબક્કો 2:
· સિસ્ટમ દ્વારા રિફંડ અરજીની યોગ્ય ચકાસણી પર સિસ્ટમ-આધારિત સ્વચાલિત પહોંચ(અધિકારીના હસ્તક્ષેપ વિના).
· આવી સ્વીકારેલી બાબતોમાં, ઝીરો-રેટેડ સપ્લાય સંબંધિત દાવાઓ માટે, સિસ્ટમ દ્વારા જોખમની ઓળખ અને મૂલ્યાંકનના આધારે, જો કોઈ હોય તો પેન્ડિંગ લેણાં સરભર કર્યા પછી, સિસ્ટમ દ્વારા સંપૂર્ણ રિફંડ દાવાની સ્વચાલિત મંજૂરી (અધિકારીના હસ્તક્ષેપ વિના).
6.2 રિફંડ પ્રક્રિયાને ઝડપી અને સુવ્યવસ્થિત કરવા માટે, કાઉન્સિલે સીજીએસટી એક્ટ, 2017 અને સીજીએસટી નિયમો, 2017 માં અન્ય બાબતોની સાથે નીચે મુજબની જોગવાઈઓ કરવા માટે વધુ સુધારાની ભલામણ કરી છે:
· ઝીરો-રેટેડ સપ્લાય અને ઇન્વર્ટેડ ડ્યુટી સ્ટ્રક્ચર સંબંધિત રિફંડ દાવાઓના કિસ્સામાં સિસ્ટમ-રીડેબલ ફોર્મેટમાં વિગતો મેળવવા અને સ્કેન કરેલા દસ્તાવેજો અપલોડ કરવાની જરૂરિયાતને નાબૂદ કરવા માટે ફોર્મ GST RFD-01 માં રિફંડ અરજીમાં સુધારો.
· સ્થાનિક રીતે સપ્લાય કરાયેલા સમાન માલના મૂલ્યના 1.5 ગણા તરીકે માલના ઝીરો-રેટેડ સપ્લાયના ટર્નઓવરની મહત્તમ રકમ માટેના નિયંત્રણને દૂર કરવા માટે સીજીએસટી નિયમો, 2017 ના નિયમ 89(4)(C) માં સુધારો.
· કલમ 54(14) માં એક સ્પષ્ટતા ઉમેરવા સીજીએસટી એક્ટ, 2017 માં સુધારો કે રૂ. 1000 ની મર્યાદા કુલ રિફંડ રકમ માટે લાગુ પડશે, એટલે કે CGST, SGST/UTGST અને IGST હેઠળની રકમ એકત્રિત કરીને.
6.3 અપીલ દાખલ કરવા માટે ચૂકવેલ પ્રી-ડિપોઝિટના રિફંડ પર ચૂકવવાપાત્ર વ્યાજ અંગે વધુ સ્પષ્ટતા અને નિશ્ચિતતા સુનિશ્ચિત કરવાના હેતુથી, કાઉન્સિલે ભલામણ કરી છે, -
· આવી પ્રી-ડિપોઝિટ રકમના રિફંડ માટે લાગુ વ્યાજના દર સંબંધિત સીજીએસટી એક્ટ, 2017 ની કલમ 115 ને એક સ્વતંત્ર જોગવાઈ બનાવવા માટે તેમાં સુધારો, અને
· પ્રી-ડિપોઝિટના રિફંડ પર વ્યાજના દર અંગેના મુદ્દાઓને સ્પષ્ટ કરવા માટે એક પરિપત્ર જારી કરવો.
6.4 આ ઉપાયો વધુ સ્વચાલન અને ઘટાડેલા માનવ હસ્તક્ષેપ દ્વારા રિફંડ પ્રક્રિયાને સુવ્યવસ્થિત અને ઝડપી બનાવશે, જેથી પાત્ર રિફંડની સમયસર મંજૂરી સુગમ બનશે અને કરદાતાઓ માટે અનુ પાલનનો બોજ તેમજ વિભાગ સાથેનો સંપર્ક ઘટશે. ઓટોમેશન રજૂ કરવાથી પારદર્શિતા, નિશ્ચિતતા અને એકરૂપતા સુનિશ્ચિત થશે અને કરદાતાઓ માટે રોકડ પ્રવાહ (cash flow) માં પણ સુધારો થશે.
એ4. વિવાદ નિવારણ સંબંધિત સુધારાઓ
7.1 જીએસટી કાઉન્સિલે ડિમાન્ડ નોટિસો, એડજ્યુડિકેશન ઓર્ડર્સ અને અપીલ ઓર્ડર્સ જારી કરવાની પ્રક્રિયાને સુવ્યવસ્થિત કરવા માટે કર અધિકારીઓને વ્યાપક માર્ગદર્શિકા પ્રદાન કરવા પરિપત્ર જારી કરવાની ભલામણ કરી છે, જેમાં અન્ય બાબતોની સાથે ડિમાન્ડ નોટિસો અને એડજ્યુડિકેશન/અપીલ ઓર્ડર્સની ગુણવત્તા, આવી નોટિસો/ઓર્ડર્સ સમયસર જારી કરવા, દરેક કેસમાં માત્ર ગુણવત્તાના આધારે કપટ, ઈરાદાપૂર્વક ખોટું નિવેદન અથવા તથ્યો છુપાવવાના આધારનો યોગ્ય ઉપયોગ, વ્યક્તિગત સુનાવણી હાથ ધરવા સહિત કુદરતી ન્યાયના સિદ્ધાંતોનું પાલન જેવા મુદ્દાઓને આવરી લેવામાં આવ્યા છે.
7.2 વધુમાં, અનુ પાલનનો બોજ અને મુકદ્દમા ઘટાડવા માટે, કાઉન્સિલે સીજીએસટી એક્ટ, 2017 ની કલમ 73, કલમ 74 અને કલમ 74A માં અન્ય બાબતોની સાથે નીચે મુજબની જોગવાઈ કરવા માટે સુધારાની ભલામણ કરી છે:
· શો કોઝ નોટિસ જારી કરવા માટે રૂ. 10,000/- (CGST + SGST + IGST + Cess) ની ન્યૂનતમ મર્યાદા. આમ, જો સંકળાયેલ ટેક્સની રકમ રૂ. 10,000/- થી ઓછી હોય તો કોઈ નોટિસ જારી કરવામાં આવશે નહીં. કાઉન્સિલે એક વૈધાનિક જોગવાઈ માટે પણ ભલામણ કરી છે જેમાં એવી જોગવાઈ કરવામાં આવે કે રૂ. 10,000 થી ઓછી રકમ ધરાવતી અને કાયદાકીય મર્યાદા અમલમાં આવ્યાની તારીખે પેન્ડિંગ હોય તેવી કોઈપણ નોટિસ અને અપીલનો નિર્ણય એવી રીતે લેવામાં આવશે કે જાણે નોટિસ જારી કરવામાં આવી ત્યારે રૂ. 10,000/- ની મર્યાદા અમલમાં હતી.
· જ્યાં ચોક્કસ સમયમર્યાદામાં વ્યાજ અને દંડ સાથે ટેક્સની પૂરેપૂરી રકમ સ્વેચ્છાએ ચૂકવવામાં આવે ત્યાં દંડની રકમને 'ચાર્જ' તરીકે ગણવા માટે.
· બિન-કપટના કિસ્સાઓમાં 5% ના ઘટાડેલા દંડ માટે, જ્યાં એડજ્યુડિકેશન ઓર્ડરના 30 દિવસ (કલમ 73 હેઠળ) અથવા 60 દિવસ (કલમ 74A હેઠળ) ની અંદર વ્યાજ સાથે ટેક્સ ચૂકવવામાં આવે છે.
· બિન-કપટના કિસ્સાઓમાં રૂ. 10,000/- ના લઘુત્તમ દંડની શરત દૂર કરવી.
7.3 જીએસટી કાઉન્સિલે સીજીએસટી એક્ટ, 2017 ની કલમ 125 હેઠળ મહત્તમ સામાન્ય દંડ રૂ. 25,000/- થી ઘટાડીને રૂ. 10,000/- કરવાની ભલામણ કરી છે.
7.4 કાઉન્સિલે સીજીએસટી એક્ટ, 2017 ની કલમ 107(6) અને કલમ 112(8) ના પ્રોવિઝનમાં સુધારાની ભલામણ કરી છે જેથી અપીલેટ ઓથોરિટી અથવા અપીલેટ ટ્રિબ્યુનલ સમક્ષ અપીલ દાખલ કરવા માટે ચૂકવવાપાત્ર પ્રી-ડિપોઝિટ પર ₹40 કરોડ (CGST હેઠળ રૂ. 20 કરોડ અને SGST/UTGST હેઠળ રૂ. 20 કરોડ) ની મહત્તમ મર્યાદા પૂરી પાડી શકાય, જે કિસ્સાઓમાં ઓર્ડરમાં માત્ર દંડનો સમાવેશ થાય છે અને ટેક્સની કોઈ માંગ નથી. આનાથી કરદાતાઓ પરનો નાણાકીય બોજ હળવો થશે અને આવા કિસ્સાઓમાં તેમના માટે અપીલના ઉપાયો મેળવવાનું સરળ બનશે.
બી. જીએસટી હેઠળ અન્ય મુખ્ય સુધારાઓ
બી1. ઈનપુટ ટેક્સ ક્રેડિટ (ITC) ના અવિરત પ્રવાહમાં સુધારો કરવા માટેના સુધારાઓ
- કેપિટલ ગુડ્સ અને ઈનપુટ સર્વિસિસના કારણે એકત્રિત આઈટીસીનું રિફંડ:
8.1 કાઉન્સિલે સીજીએસટી એક્ટ, 2017 ની કલમ 54(3) ના પ્રોવિઝનની કલમ (ii) માં અને સીજીએસટી નિયમો, 2017 માં સુધારાની ભલામણ કરી છે જેથી ઝીરો-રેટેડ સપ્લાય સંબંધિત રિફંડના કિસ્સામાં કેપિટલ ગુડ્સના કારણે એકત્રિત આઈટીસીનું રિફંડ અને ઇન્વર્ટેડ ડ્યુટી સ્ટ્રક્ચર સંબંધિત રિફંડના કિસ્સામાં ઈનપુટ સર્વિસિસ અને કેપિટલ ગુડ્સના કારણે એકત્રિત આઈટીસીનું રિફંડ પૂરું પાડી શકાય.
8.2 કાઉન્સિલે ભલામણ કરી છે કે ઇન્વર્ટેડ ડ્યુટી સ્ટ્રક્ચર સંબંધિત રિફંડ માટે ઈનપુટ સર્વિસિસ પર એકત્રિત આઈટીસીનું રિફંડ 1 લી નવેમ્બર, 2026 ના રોજ કે ત્યારબાદ ઈનપુટ સર્વિસિસ પર મેળવેલ આઈટીસી સંબંધમાં ઉપલબ્ધ થશે.
8.3 ઝીરો-રેટેડ સપ્લાય અને ઇન્વર્ટેડ ડ્યુટી સ્ટ્રક્ચર સંબંધિત રિફંડમાં કેપિટલ ગુડ્સ પર આઈટીસીના રિફંડ સંબંધમાં, કાઉન્સિલે ભલામણ કરી છે કે કેપિટલ ગુડ્સ પર આઈટીસીનું રિફંડ 60 મહિનામાં વિતરિત કરવામાં આવશે, અને તે 1 લી એપ્રિલ, 2027 ના રોજ કે ત્યારબાદ કેપિટલ ગુડ્સ પર મેળવેલ આઈટીસી સંબંધમાં ઉપલબ્ધ થશે.
8.4 આનાથી કરદાતાઓ માટે વર્કિંગ કેપિટલની મર્યાદાઓ હળવી થશે અને આવા કિસ્સાઓમાં ઈનપુટ સર્વિસિસ અને કેપિટલ ગુડ્સના કારણે આઈટીસીનો અટકાવ દૂર થશે.
- સીજીએસટી એક્ટ, 2017 ની કલમ 17(5) માં સુધારો કરીને બ્લોક કરેલ આઈટીસીનું તર્કસંગતકરણ: કાઉન્સિલે સીજીએસટી એક્ટ, 2017 ની કલમ 17(5) માં સુધારાની ભલામણ કરી છે જેથી આઉટડોર કેટરિંગ, હેલ્થ અને લાઇફ ઇન્સ્યોરન્સ, ટેલિકોમ્યુનિકેશન ટાવર્સ, ફેક્ટરી પરિસરની બહાર નાખવામાં આવેલી પાઇપલાઇન્સ, મફત સેમ્પલ્સ, કાયદા દ્વારા જરૂરી હોય તે મુજબ શેલ્ફ લાઇફ સમાપ્ત થવા પર નાશ પામેલા અથવા રાઇટ ઓફ કરેલા માલના પુરવઠા પર આઈટીસી મેળવવા પરના નિયંત્રણો દૂર કરી શકાય. આનાથી ટેક્સનું કેસ્કેડીંગ (ટેક્સ પર ટેક્સ) ઘટશે અને સપ્લાય ચેઈનમાં આઈટીસીનો વધુ સક્ષમ પ્રવાહ સુનિશ્ચિત થશે.
બી2. માલ અને સેવાઓની નિકાસ/ઝીરો રેટિંગ પુરવઠા સંબંધિત સુધારાઓ
10. જીએસટી કાઉન્સિલે ભલામણ કરી છે:
· આઈજીએસટી એક્ટ, 2017 ની કલમ 8 ના એક્સપ્લેનેશન 1 હેઠળ સેવાઓના પુરવઠાને “સેવાઓની નિકાસ” તરીકે પાત્ર બનાવવા માટે સેવાઓના સપ્લાયર અને પ્રાપ્તકર્તા અલગ વ્યક્તિના સ્થાપનો ન હોવાની શરતને દૂર કરવા માટે આઈજીએસટી એક્ટ, 2017 ની કલમ 2 ની કલમ (6) ના ઉપ-કલમ (v) ની નાબૂદી. આનાથી ભારતીય સેવા પ્રદાતાઓને તેમની વિદેશી ઓફિસો/શાખાઓને/દ્વારા પૂરી પાડવામાં આવતી સેવાઓ સંબંધિત રિફંડ સુગમ બનશે અને આમ ભારતમાંથી સેવાઓની નિકાસને પ્રોત્સાહન મળશે.
· માલ અને સેવાઓની નિકાસ માટે પરવાનગી મુજબ વિદેશી હૂંડિયામણ અથવા ભારતીય રૂપિયામાં ચુકવણી મેળવવા સંબંધિત વિવિધ મુદ્દાઓને સ્પષ્ટ કરવા માટે એક પરિપત્ર જારી કરવો.
· આઈજીએસટી એક્ટ, 2017 ની કલમ 13(3) ની કલમ (a) ની નાબૂદી, જેથી સેવાઓના પ્રાપ્તકર્તા દ્વારા સપ્લાયરને માલ ભૌતિક રીતે ઉપલબ્ધ કરાવવામાં આવે તેવા કિસ્સાઓમાં સેવાઓ માટેના પુરવઠાનું સ્થળ આઈજીએસટી એક્ટ, 2017 ની કલમ 13(2) હેઠળની ડિફોલ્ટ જોગવાઈ મુજબ નક્કી કરવામાં આવશે એટલે કે આવી સેવાઓના પ્રાપ્તકર્તાનું સ્થળ. આનાથી વિદેશી પ્રાપ્તકર્તાઓને આવી સેવાઓ પૂરી પાડતા ભારતીય સેવા પ્રદાતાઓ માટે જીએસટી હેઠળ નિકાસ-સંબંધિત લાભો સુધી પહોંચવામાં સુવિધા મળશે.
· આઈજીએસટી એક્ટ, 2017 ની કલમ 16(1) માં એક સ્પષ્ટતા ઉમેરવી જેથી એવી જોગવાઈ કરી શકાય કે જે કિસ્સાઓમાં માલ વિદેશી ખરીદદારને સપ્લાય કરવામાં આવે છે, પરંતુ માલની ડિલિવરી તે ખરીદદારને SEZ/FTWZ માં કરવામાં આવે છે, અને આવા પુરવઠા માટેની ચુકવણી કન્વર્ટિબલ ફોરેન એક્સચેન્જમાં અથવા RBI દ્વારા જ્યા પણ પરવાનગી હોય ત્યાં ભારતીય રૂપિયામાં મેળવવામાં આવે છે, તો આવા પુરવઠાને SEZ/FTWZ ને માલનો પુરવઠો માનવામાં આવશે. આનાથી વેરહાઉસિંગ અથવા આગળના પ્રોસેસિંગ માટે SEZ/FTWZ માં ડિલિવરી કરીને વિદેશી ખરીદદારો માટે માલનો પુરવઠો પૂરો પાડતા ભારતીય ઉત્પાદકોને ઝીરો રેટિંગ લાભ અંગે નિશ્ચિતતા મળશે.
બી3. ઈઝ ઓફ લિવિંગ અને ડુઈંગ બિઝનેસ
11. ધરપકડ અને પ્રોસિક્યુશન સંબંધિત જોગવાઈઓનું તર્કસંગતકરણ
11.1 કાઉન્સિલે સીજીએસટી એક્ટ, 2017 ની કલમ 69 નાબૂદ કરીને જીએસટી હેઠળ ધરપકડની સત્તાઓ સંપૂર્ણપણે પાછી ખેંચવાની ભલામણ કરી છે.
11.2 કપટ અને કર ચોરી સામે અસરકારક અવરોધ જાળવી રાખીને, પ્રગતિશીલ અને વિશ્વાસ-આધારિત કર પ્રણાલીને વધુ મજબૂત કરવાના હેતુથી, કાઉન્સિલે નીચેના ઉપાયોની ભલામણ કરી છે:
· પ્રોસિક્યુશન માટે નાણાકીય મર્યાદા ₹1 કરોડથી વધારીને ₹5 કરોડ કરવી.
· સીજીએસટી એક્ટ, 2017 ની કલમ 132(1) ની કલમ (i) ની નાબૂદી, કલમ 132(1) ની કલમ (e) માં "evades tax" (કર ચોરી કરે છે) શબ્દો કાઢી નાખવા અને સીજીએસટી એક્ટ, 2017 ની કલમ 132(1) ની કલમ (h) માં "or in any other manner deals with" (અથવા બીજી કોઈપણ રીતે વ્યવહાર કરે છે) શબ્દો કાઢી નાખવા.
· માત્ર માલ કે સેવાઓની રસીદ વિના અથવા ઇનવોઇસ કે બિલ વિના આઈટીસી મેળવવાના કપટપૂર્ણ ગુનાને આવરી લેવા માટે સીજીએસટી એક્ટ, 2017 ની કલમ 132(1) ની કલમ (c) માં સુધારો.
· સીજીએસટી એક્ટ, 2017 ની કલમ 132 હેઠળના વિવિધ ગુનાઓ માટે શિક્ષાની રકમનું તર્કસંગતકરણ.
12. ઈ-વે બિલ સંબંધિત જોગવાઈઓનું તર્કસંગતકરણ
12.1 જીએસટી કાઉન્સિલે સીજીએસટી એક્ટ, 2017 ની કલમ 68, કલમ 129 અને કલમ 130 માં સુધારાની ભલામણ કરી છે જેથી અન્ય બાબતોની સાથે એવી જોગવાઈ કરી શકાય કે, -
· માલ લઈ જતા વાહનને માત્ર ચોક્કસ બાતમી (intelligence) પર અને જોઈન્ટ કમિશનરથી નીચેના કેડરના અધિકારીની મંજૂરીથી જ રોકી શકાય છે.
· અટકાયત કે જપ્તી માટે તપાસ અને આગળની કાર્યવાહી ત્યારે જ કરી શકાશે જ્યારે સપ્લાયર અથવા પ્રાપ્તકર્તા તે રાજ્યમાં સ્થિત હોય કે નોંધાયેલા હોય જ્યાં વાહન રોકવામાં આવી રહ્યું છે. ટ્રાન્ઝિટ રાજ્યોમાં કોઈ વાહન અટકાવી શકાશે નહીં.
· જ્યાં કોઈ ઈ-વે બિલ જનરેટ કરવામાં આવ્યું નથી, અથવા વાહનમાં માલનું ઉદ્ગમ કે ગંતવ્ય સ્થાન દર્શાવતો કોઈ દસ્તાવેજ નથી, તેવા કિસ્સામાં અધિકારક્ષેત્ર ધ્યાને લીધા વિના માલની તપાસ, અટકાયત કે જપ્તી કરી શકાશે.
· ટ્રાન્ઝિટમાં રહેલા માલ/વાહનો સંબંધમાં સીજીએસટી એક્ટની કલમ 130 હેઠળ માલ/વાહનો જપ્ત કરવાની જોગવાઈ લાગુ થશે નહીં.
12.2 આનાથી માલ અને વાહનોની અવિરત અવરજવર સક્ષમ બનશે અને વ્યવસાયોના પુરવઠા તેમજ પરિવહન ક્ષમતામાં સુધારો થશે.
13. બૌદ્ધિક સંપદા અધિકારો (IPR) માં માલિકી હક્કના ટ્રાન્સફર (તબદીલી)ની પ્રક્રિયા: કાઉન્સિલે સીજીએસટી એક્ટ, 2017 ના શેડ્યૂલ-II માં સુધારાની ભલામણ કરી છે જેથી એવી જોગવાઈ કરી શકાય કે IPRs માં ટાઇટલનું ટ્રાન્સફર, ભલે તે કામચલાઉ હોય કે કાયમી, તેને સમાન રીતે સેવાઓનો પુરવઠો ગણવામાં આવશે. આનાથી જીએસટી અનુ પાલન સરળ બનશે અને IPR સંકળાયેલા સરહદ પારના વ્યવહારો વધુ સુગમ બનશે.
14. કરદાતાને સુનાવણીની તક આપવા માટે સીજીએસટી નિયમો, 2017 ના નિયમ 86A માં સુધારો: જીએસટી કાઉન્સિલે સીજીએસટી નિયમો, 2017 ના નિયમ 86A માં સુધારાની ભલામણ કરી છે જેથી કરદાતાને ઈલેક્ટ્રોનિક ક્રેડિટ લેજરમાં કોઈપણ રકમ બ્લોક કરવા સામે વાંધો દાખલ કરવા માટે એક પ્રણાલી પૂરી પાડી શકાય અને યોગ્ય અધિકારી આવા વાંધા પર નિર્ણય લે તે પહેલાં વ્યક્તિગત સુનાવણીનો લાભ લઈ શકાય.
15. લેટ ફી પર નાના કરદાતાઓને રાહત લંબાવવી: જીએસટી કાઉન્સિલે પાછલા નાણાકીય વર્ષમાં રૂ. 5 કરોડ સુધીનું વાર્ષિક ટર્નઓવર ધરાવતા કરદાતાઓ માટે સીજીએસટી એક્ટ, 2017 ની કલમ 39(1) હેઠળ રિટર્ન મોડું ફાઇલ કરવા પર લેટ ફી માફ કરવાની ભલામણ કરી છે, જો તે વિલંબિત રિટર્ન જે મહિનામાં નિયત હતું તે મહિનાના અંત સુધીમાં ફાઇલ કરવામાં આવે.
16. પરિપત્રો દ્વારા વિવિધ મુદ્દાઓ સંબંધિત સ્પષ્ટતા: જીએસટી કાઉન્સિલે ફિલ્ડ ફોર્મેશન્સ દ્વારા વિવિધ અર્થઘટનોને કારણે ઊભી થતી અસ્પષ્ટતાઓને દૂર કરવા અને સ્પષ્ટતા પ્રદાન કરવા માટે નીચેના મુદ્દાઓ સંબંધિત પરિપત્રો જારી કરવાની ભલામણ કરી છે:
· ઈનપુટ સર્વિસ ક્રેડિટના વિતરણ માટે ઈનપુટ સર્વિસ ડિસ્ટ્રીબ્યુટર (ISD) પ્રણાલી સંબંધિત મુદ્દાઓ.
· બેંકિંગ કંપનીઓ અને નાણાકીય સંસ્થાઓ જેમાં NBFCs નો સમાવેશ થાય છે જેઓ સીજીએસટી એક્ટ, 2017 ની કલમ 17(4) પસંદ કરે છે તેમના દ્વારા ઈનપુટ ટેક્સ ક્રેડિટ મેળવવી.
· પ્રી-ડિપોઝિટની ચુકવણી સંબંધિત વિવિધ મુદ્દાઓ.
· અમુક પરિસ્થિતિઓમાં ડેમોન્સ્ટ્રેશન વાહનો સંબંધમાં ઈનપુટ ટેક્સ ક્રેડિટની સ્વીકાર્યતા.
· માનનીય સર્વોચ્ચ અદાલતના નિર્ણય અનુસાર સીજીએસટી નિયમો, 2017 ના નિયમ 96 (10) ની નાબૂદી 23.10.2017 થી અસરકારક ગણાશે.
17. એન્યુઅલ રિટર્ન ક્વોર્ટરલી પેમેન્ટ (ARQP) માટેની વૈકલ્પિક યોજના માટે ખ્યાલ પત્ર (કોન્સેપ્ટ નોટ): જીએસટી કાઉન્સિલે પાછલા નાણાકીય વર્ષમાં રૂ. 5 કરોડ કે તેથી ઓછું એકંદર ટર્નઓવર ધરાવતા અને માત્ર અણનોંધાયેલ વ્યક્તિઓને પુરવઠો (B2C સપ્લાય) પૂરો પાડવામાં સંકળાયેલા કરદાતાઓ માટે વૈકલ્પિક એન્યુઅલ રિટર્ન ક્વોર્ટરલી પેમેન્ટ (ARQP) યોજના માટેના ખ્યાલ પત્રને સૈદ્ધાંતિક મંજૂરી આપી છે.
18. જીએસટીમાં અનુપાલનને સુવ્યવસ્થિત કરવા માટે કાઉન્સિલે નીચેની ભલામણો પણ કરી છે:
· સીજીએસટી એક્ટ, 2017 ની કલમ 16(4) હેઠળ ઈનપુટ ટેક્સ ક્રેડિટ મેળવવાની સમય મર્યાદા સંબંધિત જોગવાઈઓ સાથે કલમ 37 હેઠળ આઉટવર્ડ સપ્લાયનું સ્ટેટમેન્ટ અને કલમ 39 હેઠળ રિટર્ન રજૂ કરવા સંબંધિત જોગવાઈઓને સાંકળવા માટે સીજીએસટી એક્ટ, 2017 ની કલમ 16, કલમ 37 અને કલમ 39 માં સુધારો.
· ECO દ્વારા અનુસરવામાં આવતા વ્યવસાય મોડલ્સને ધ્યાનમાં લીધા વિના, સૂચિત સેવાઓ માટે ટેક્સ ચૂકવવાની ECO ની જવાબદારી અંગે સ્પષ્ટતા પ્રદાન કરવા માટે સીજીએસટી એક્ટ, 2017 ની કલમ 9(5) માં સુધારો.
· વિવિધ અદાલતો દ્વારા મલ્ટિપલ નાણાકીય વર્ષો માટે જારી કરવામાં આવી હોવાના આધારે અમાન્ય ઠેરવવામાં આવેલી નોટિસોની માન્યતા માટે સીજીએસટી એક્ટ, 2017 માં વેલિડેશન ક્લોઝનો સમાવેશ.
· રૂ. 5 કરોડ અને તેથી વધુનું એકંદર વાર્ષિક ટર્નઓવર ધરાવતા કરદાતાઓ માટે રિવર્સ ચાર્જ મિકેનિઝમ હેઠળ ટેક્સ ચૂકવવાપાત્ર હોય તેવા અણનોંધાયેલ વ્યક્તિ પાસેથી મળેલા સ્થાનિક પુરવઠા તેમજ સેવાઓની આયાત માટે ઈ-ઈનવોઈસિંગ લંબાવવું.
19. કાઉન્સિલે જીએસટી અપીલેટ ટ્રિબ્યુનલ સંબંધિત જોગવાઈઓને ટ્રિબ્યુનલ્સ રિફોર્મ્સ એક્ટ, 2026 અને નેશનલ ટ્રિબ્યુનલ્સ કમિશન એન્ડ ક્વોલિફિકેશન, સિલેક્શન એન્ડ કંડિશન્સ ઓફ સર્વિસ ઓફ ચેરપર્સન્સ એન્ડ મેમ્બર્સ ઓફ ટ્રિબ્યુનલ્સ રૂલ્સ, 2026 ની સંબંધિત જોગવાઈઓ સાથે સાંકળવા માટે સીજીએસટી એક્ટ, 2017 અને જીએસટીએટી (પ્રેસિડેન્ટ અને સભ્યોની નિમણૂક અને સેવાની શરતો) નિયમો, 2023 માં વિવિધ સુધારાઓને મંજૂરી આપી છે.
સી. માલ અને સેવાઓ પરના જીએસટી દરો સંબંધિત ફેરફારો/સ્પષ્ટતાઓ:
સી1. માલ સંબંધિત ભલામણો
- એ સ્પષ્ટ કરવા માટે કે સબ્લિમેશન પેપર હેડિંગ 4809 હેઠળ વર્ગીકૃત થયેલ છે. ભૂતકાળના કિસ્સાઓને "જેમ છે જ્યાં છે" (as is where is) ના ધોરણે નિયમિત કરવાનો નિર્ણય પણ લેવામાં આવ્યો છે.
- એ સ્પષ્ટ કરવા માટે કે જીએસટી રેટ શિડ્યુલમાં રમકડાં સંબંધિત નોટિફિકેશન એન્ટ્રીઓ કસ્ટમ્સ ટેરિફ એક્ટ, 1975 માં હેડિંગ 9503 માં ઉલ્લેખિત રમકડાંની અન્ય તમામ શ્રેણીઓને (જેમ કે ઢીંગલીઓ, પઝલ્સ અને અન્ય રમકડાં) પણ આવરી લે છે અને તે માત્ર ટ્રાઇસિકલ, સ્કૂટર, પેડલ કાર સુધી મર્યાદિત નથી (નોટિફિકેશન નં. 09/2025-CTR તારીખ 17.09.2025 ના શિડ્યુલ I ની ક્રમ સંખ્યા 497 અને શિડ્યુલ II ની ક્રમ સંખ્યા 616).
- એ સ્પષ્ટતા પ્રદાન કરવા માટે કે સી-વીડ એક્સટ્રેક્ટ આધારિત બાયો-સ્ટિમ્યુલન્ટ્સ, જે ફર્ટિલાઇઝર (ઈનઓર્ગેનિક, ઓર્ગેનિક અથવા મિક્સ્ડ) (કંટ્રોલ) ઓર્ડર, 1985 ના શિડ્યુલ VI હેઠળ નોંધાયેલા છે, તેને ખાતર તરીકે હેડિંગ 3101 હેઠળ વર્ગીકૃત કરી શકાય છે. વધુમાં, ભૂતકાળના કિસ્સાઓને "જેમ છે જ્યાં છે" ના ધોરણે નિયમિત કરવાનો નિર્ણય લેવામાં આવ્યો છે (નોટિફિકેશન નં. 09/2025-CTR ના શિડ્યુલ I ની ક્રમ સંખ્યા 237 માં સ્પષ્ટતા ઉમેરવી).
- એ સ્પષ્ટ કરવા માટે કે સેકન્ડ-હેન્ડ વાહનોના સપ્લાયર્સ, જીએસટી માર્જિન સ્કીમ હેઠળ, વિવિધ ઈનપુટ્સ (સેકન્ડ-હેન્ડ વાહનો સિવાય) અથવા ઈનપુટ સર્વિસિસ જેમ કે સ્પેરપાર્ટ્સ, રિપેર અને મેન્ટેનન્સ સેવાઓ, ટેકનોલોજી સેવાઓ, ભાડું, માર્કેટિંગ અને જાહેરાત સેવાઓ વગેરે પર ઈનપુટ ટેક્સ ક્રેડિટ (ITC) મેળવવા માટે પાત્ર છે. આ યોજના હેઠળ આઈટીસી મેળવવા પરનું નિયંત્રણ માત્ર ખરીદેલા સેકન્ડ-હેન્ડ વાહનો પર ચૂકવવામાં આવેલા ટેક્સ પર જ લાગુ થાય છે. [નોટિફિકેશન નં. 8/2018-સેન્ટ્રલ ટેક્સ (રેટ), નોટિફિકેશન નં. 9/2018-ઈન્ટિગ્રેટેડ ટેક્સ (રેટ) અને નોટિફિકેશન નં. 1/2018-કોમ્પેન્સેશન સેસ (રેટ)].
- જ્યારે નિર્દિષ્ટ વેસ્ટ અને સ્ક્રેપ અણનોંધાયેલ વ્યક્તિ દ્વારા નોંધાયેલ વ્યક્તિને પૂરો પાડવામાં આવે ત્યારે પ્લાસ્ટિકનો વેસ્ટ અને સ્ક્રેપ, ઈલેક્ટ્રિકલ અને ઈલેક્ટ્રોનિક્સ વેસ્ટ અને સ્ક્રેપ, ટાયરનો વેસ્ટ અને સ્ક્રેપ, અને વપરાયેલ કુકિંગ ઓઈલને રિવર્સ ચાર્જ મિકેનિઝમ (RCM) હેઠળ લાવવું, શરતે કે સપ્લાયર જ્યારે થ્રેશોલ્ડ મર્યાદા વટાવે ત્યારે નોંધણી લેશે અને જે પ્રાપ્તકર્તા RCM હેઠળ ચૂકવણી કરવા માટે જવાબદાર છે તે સપ્લાયર થ્રેશોલ્ડ મર્યાદા હેઠળ હોય તો પણ ટેક્સ ચૂકવશે. વધુમાં જ્યારે આ નિર્દિષ્ટ વેસ્ટ અને સ્ક્રેપ નોંધાયેલ વ્યક્તિ દ્વારા નોંધાયેલ વ્યક્તિને (B to B) પૂરો પાડવામાં આવે ત્યારે 2% દરોડ ટેક્સ ડિડક્ટેડ એટ સોર્સ (TDS) રજૂ કરવામાં આવ્યો છે.
- સાયલિયમ સીડ્સ (ઈસબગુલ/ઈસબગોલ) ના પુરવઠા પર ટેક્સ પ્રક્રિયા અંગે સ્પષ્ટતા પૂરી પાડવા માટે તેના પર શૂન્ય (NIL) જીએસટી દર નિર્ધારિત કરવો, ભલે બીજ તાજા, ચિલ્ડ, ફ્રોઝન કે સૂકા હોય.
- રી-ટ્રેડેડ ટ્રેક્ટર ટાયર પર જીએસટી દરને નવા ટ્રેક્ટર ટાયર પર લાગુ પડતા દર સાથે સાંકળીને તેના પરના જીએસટી દરની વિસંગતતાને સુધારવી.
- કેન્ટીન સ્ટોર્સ ડિપાર્ટમેન્ટ (CSDs) દ્વારા ટુ અને ફોર વ્હીલર્સ પર 01.07.2017 થી 30.09.2022 ના સમયગાળા માટે, અને CSDs અને યુનિટ રન કેન્ટીન દ્વારા પીણાં (aerated drinks) પર 01.07.2017 થી 31.03.2022 ના સમયગાળા માટે ન વસૂલવામાં આવેલા કોમ્પેન્સેશન સેસને મુક્તિ આપવી.
સી2. સેવાઓ સંબંધિત ભલામણો
- ઈલેક્ટ્રિક વાહનોનો ઉપયોગ કરીને મુસાફર પરિવહન અને મોટર વાહનોનું ભાડું ઓપરેટરો સાથેના મોટર વાહનોની પેસેન્જર ટ્રાન્સપોર્ટ સેવાઓ અને રેન્ટલ સેવાઓ પર, જ્યાં ઈલેક્ટ્રિક વાહનનો ઉપયોગ કરીને સેવા પૂરી પાડવામાં આવે છે, અને બેટરી ચાર્જિંગનો ખર્ચ અવેજ (consideration) માં સામેલ હોય ત્યાં પ્રતિબંધિત ઈનપુટ ટેક્સ ક્રેડિટ સાથે 5% ના દરે જીએસટી ચૂકવવાનો વિકલ્પ પૂરો પાડવો.
- ઈલેક્ટ્રોનિક કોમર્સ ઓપરેટર્સ દ્વારા પૂરી પાડવામાં આવતી પરિવહન અને ડિલિવરી સેવાઓ કુરીયર અને ટપાલ સિવાયની, ECO દ્વારા પૂરી પાડવામાં આવતી ડિલિવરી સેવાઓને સીજીએસટી એક્ટ, 2017 ની કલમ 9 (5) હેઠળ લાવવી, જ્યાં આવી સેવાઓ પૂરી પાડનાર વ્યક્તિ સીજીએસટી એક્ટ, 2017 ની કલમ 22 (1) હેઠળ નોંધણી માટે જવાબદાર નથી અને આવી ડિલિવરી સેવાઓ માટે આઈટીસી વિના 5% નો જીએસટી દર નિર્ધારિત કરવો; માલ સંબંધિત ડિલિવરી સેવાઓ માટે આઈટીસી વિના 5% નો જીએસટી દર નિર્ધારિત કરવો જ્યાં આવા માલનો પુરવઠો/ઓર્ડર ECO દ્વારા કરવામાં આવે છે; નોટિફિકેશન નં. 12/2017-સેન્ટ્રલ ટેક્સ (રેટ) ની એન્ટ્રી 21A હેઠળ GTA દ્વારા અણનોંધાયેલ વ્યક્તિઓને માલ પરિવહનની સેવાઓ પરની જીએસટી મુક્તિને બાદ કરવી, જ્યાં આવી સેવાઓ તે માલ સંબંધિત હોય જેનો પુરવઠો/ઓર્ડર ECO દ્વારા કરવામાં આવે છે.
- મોટર વાહનોના લીઝિંગ (ભાડાપટ્ટા) સંબંધમાં લીઝર (વાહન આપનાર) દ્વારા કરવામાં આવેલા અને ત્યારબાદ લીઝી (વાહન ભાડે રાખનાર) પાસેથી વસૂલવામાં આવેલા અમુક વૈધાનિક અને આનુષંગિક ખર્ચાઓ જેવા કે નોંધણી શુલ્ક (રજિસ્ટ્રેશન ચાર્જિસ), રોડ ટેક્સ, વીમો અને ફાસ્ટેગ ચાર્જિસ પર જીએસટી લાગુ કરવા અંગેની પ્રક્રિયા સ્પષ્ટ કરવી.
- વ્યવસાયના સમાન ક્ષેત્રમાં ઈનપુટ ટેક્સ ક્રેડિટ રેસ્ટોરન્ટ/આઉટડોર કેટરિંગ સેવાઓ, પ્રતિ યુનિટ પ્રતિ દિન રૂ. 7500 સુધીના મૂલ્ય માટે હોટેલ રહેઠાણ સેવાઓ, અને જીમ/ફિટનેસ સેવાઓના પુરવઠા માટે વ્યવસાયના સમાન ક્ષેત્રમાં મર્યાદિત ઈનપુટ ટેક્સ ક્રેડિટની મંજૂરી આપવી, જે રીતે હાલમાં પેસેન્જર ટ્રાન્સપોર્ટેશન સેવાઓ, ટુર ઓપરેટર સેવાઓ અને મોટર વાહનો ભાડે આપવાની સેવાઓ માટે ઉપલબ્ધ છે.
- નિર્દિષ્ટ રાજ્યોમાંથી/રાજ્યો તરફ હેલિકોપ્ટર દ્વારા મુસાફરોનું પરિવહન ઉત્તર-પૂર્વીય રાજ્યો, સિક્કિમ અને પશ્ચિમ બંગાળના બાગડોગરામાં આવેલા એરપોર્ટ/હેલિપેડ પરથી/તરફ સીટ-શેરિંગ ધોરણે હેલિકોપ્ટર દ્વારા મુસાફર પરિવહનની સેવાઓને જીએસટીમાંથી મુક્તિ આપવી.
- વાવણી માટેના બીજનો સંગ્રહ અથવા વેરહાઉસિંગ: વાવણી માટેના બીજના સંગ્રહ અથવા વેરહાઉસિંગની સેવાઓને જીએસટીમાંથી મુક્તિ આપવી.
- કોફીનું ક્યોરિંગ (Curing) કોફી ક્યોરર્સ દ્વારા ખેડૂતોને પૂરી પાડવામાં આવતી કોફી ક્યોરિંગની કૃષિ સહાયક સેવાઓને જીએસટીમાંથી મુક્તિ આપવી.
- સીમેન્સ પ્રોવિડન્ટ ફંડ ઓર્ગેનાઈઝેશનની સેવાઓની કરપાત્રતા સીમેન્સ પ્રોવિડન્ટ ફંડ એક્ટ, 1966 દ્વારા શાસિત વ્યક્તિઓને સીમેન્સ પ્રોવિડન્ટ ફંડ ઓર્ગેનાઈઝેશન (SPFO) દ્વારા પૂરી પાડવામાં આવતી સેવાઓને જીએસટીમાંથી મુક્તિ આપવી.
- સંશોધન અને વિકાસ (R&D) સેવાઓ
· નોટિફિકેશન 12/2017 – સેન્ટ્રલ ટેક્સ (રેટ) ની એન્ટ્રી 44A હેઠળ મુક્તિ માટેની પાત્રતા નક્કી કરવાના હેતુથી, સંશોધન અને વિકાસ સેવાઓ હાથ ધરતી સંસ્થા/સંસ્થાના વડા દ્વારા સ્વ-પ્રમાણપત્રની એક સરળ પ્રક્રિયા પૂરી પાડવી, જે પ્રમાણિત કરે છે કે આ પ્રવૃત્તિ સંશોધન અને વિકાસના સ્વરૂપની છે અને કન્સલ્ટન્સી (સલાહકાર) નથી.
10. વિદેશી શિપિંગ લાઇન્સના ભારતીય પ્રતિષ્ઠાનો દ્વારા સેવાઓની આયાત
· ભારત બહારના સંબંધિત વ્યક્તિ અથવા તેના કોઈપણ પ્રતિષ્ઠાન પાસેથી ભારતમાં વિદેશી શિપિંગ કંપનીના પ્રતિષ્ઠાન દ્વારા અવેજ વિના કરવામાં આવતી સેવાઓની આયાતને GST માંથી મુક્તિ આપવી.
· ભૂતકાળના સમયગાળાને "જેમ છે જ્યાં છે"ના ધોરણે નિયમિત કરવો.
11. હાઇવે પ્રોજેક્ટ્સ માટે ટોલ ઓપરેટ ટ્રાન્સફર (TOT) મોડલ હેઠળ NHAI ને ચૂકવવામાં આવતી અપફ્રન્ટ/કન્સેશન રકમ
· હાઇવે પ્રોજેક્ટ્સ માટે કન્સેશનાઇરને ટોલ ફી માંગવા, એકત્રિત કરવા અને વિનિયોગ કરવા માટે સરકાર દ્વારા સ્થાનિક પ્રાધિકરણ, સરકારી પ્રાધિકરણ અને સરકારી સંસ્થા સહિતના વિશિષ્ટ અધિકાર, લાયસન્સ અને સત્તા આપવાની સેવાઓને GST માંથી મુક્તિ આપવી.
12. TOT મોડલ હેઠળ હાઇવે પ્રોજેક્ટ્સ માટે ઓપરેશન અને મેન્ટેનન્સ (O&M) સેવાઓ
· TOT મોડલમાં હાઇવે પ્રોજેક્ટ્સ માટે કન્સેશનીંગ ઓથોરિટીને કન્સેશનાઇર્સ દ્વારા પૂરી પાડવામાં આવતી ઓપરેશન અને મેન્ટેનન્સ (O&M) સેવાઓ પર GST ના મૂલ્યાંકન અને ચુકવણીના સમય સંબંધિત એક વિશેષ પ્રક્રિયા પૂરી પાડવી.
13. બેંકોમાં ફંડ ટ્રાન્સફર પ્રાઇસિંગ (FTP) પ્રક્રિયા
· સ્પષ્ટતા કરવી કે ફંડ્સ ટ્રાન્સફર પ્રાઇસિંગ વ્યવહારોના ભાગરૂપે હેડ ઓફિસ દ્વારા બેંકોની શાખાઓ વચ્ચે ભંડોળના કાલ્પનિક (notional) ટ્રાન્સફરની પ્રવૃત્તિ માટે હિસાબી ચોપડામાં "વ્યાજ" તરીકે ગણવામાં આવતી કાલ્પનિક રકમ નોટિફિકેશન નંબર 12/2017-સેન્ટ્રલ ટેક્સ (રેટ) માં આપવામાં આવેલી "વ્યાજ" ની વ્યાખ્યા દ્વારા આવરી લેવામાં આવે છે.
નોંધ: હિતધારકોની જાણકારી માટે આ પ્રેસ વિજ્ઞપ્તિમાં જીએસટી કાઉન્સિલની ભલામણો મુખ્ય નિર્ણયોના સ્વરૂપમાં સરળ ભાષામાં રજૂ કરવામાં આવી છે. આ ભલામણોને સંબંધિત પરિપત્રો/અધિસૂચનાઓ/કાયદાકીય સુધારાઓ દ્વારા અમલમાં મૂકવામાં આવશે, અને માત્ર તે જ કાયદાકીય સત્તા (force of law) ધરાવશે.
SM/IJ/JD
(રીલીઝ આઈડી: 2320991)
મુલાકાતી સંખ્યા : 81