Posted On:
18 NOV 2026 4:43PM by PIB Chandigarh
ਢੁਕਵੀਂ ਪੂੰਜੀ, ਕਾਰੋਬਾਰ ਵਿੱਚ ਵਾਧਾ, ਲੋਅ ਸਲਿੱਪੇਜ ਦੇ ਐੱਨਪੀਏ ਵਿੱਚ ਬਦਲਣ ਦੀ ਘੱਟ ਦਰ, ਬਿਹਤਰ ਸੰਪਤੀ ਗੁਣਵੱਤਾ ਅਤੇ ਮਹੱਤਵਪੂਰਨ ਤੌਰ ‘ਤੇ ਵਧੇ ਲਾਭ ਸਮੇਤ ਵੱਖ-ਵੱਖ ਵਿੱਤੀ ਮਾਪਦੰਡਾਂ ਵਿੱਚ ਲਗਾਤਾਰ ਹੋ ਰਿਹਾ ਸੁਧਾਰ ਜਨਤਕ ਖੇਤਰ ਦੇ ਬੈਂਕਾਂ (ਪੀਐੱਸਬੀ) ਦੇ ਸਮੁੱਚੇ ਕੰਮਕਾਜ ਵਿੱਚ ਆਏ ਵਿਆਪਕ ਬਦਲਾਅ ਨੂੰ ਦਰਸਾਉਂਦਾ ਹੈ। ਇਸ ਨਾਲ ਸਪਸ਼ਟ ਹੁੰਦਾ ਹੈ ਕਿ ਜਨਤਕ ਖੇਤਰ ਦੇ ਬੈਂਕ ਨਾ ਸਿਰਫ਼ ਲਾਭ ਅਰਜਿਤ ਕਰ ਰਹੇ ਹਨ, ਸਗੋਂ ਬਿਹਤਰ ਕ੍ਰੈਡਿਟ ਮੁਲਾਂਕਣ ਸਮਰੱਥਾ, ਤਕਨਾਲੋਜੀ ਦੀ ਵਰਤੋਂ ਅਤੇ ਉੱਚ ਪ੍ਰਸ਼ਾਸਨਿਕ ਮਿਆਰਾਂ ਦੇ ਬਲ ‘ਤੇ ਕ੍ਰੈਡਿਟ ਦੀਆਂ ਜ਼ਰੂਰਤਾਂ ਨੂੰ ਵੀ ਪੂਰਾ ਕਰ ਰਹੇ ਹਨ।
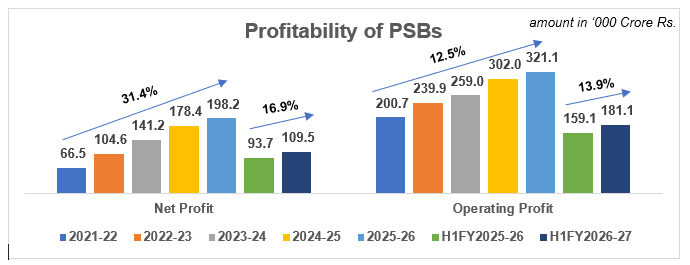
ਜਨਤਕ ਖੇਤਰ ਦੇ ਬੈਂਕਾਂ ਦਾ ਕੁੱਲ ਸ਼ੁੱਧ ਲਾਭ 16.9 ਪ੍ਰਤੀਸ਼ਤ ਦੇ ਸਲਾਨਾ ਵਾਧੇ ਦੇ ਨਾਲ 1.10 ਲੱਖ ਕਰੋੜ ਰੁਪਏ ਤੱਕ ਪਹੁੰਚ ਗਿਆ, ਜਦਕਿ ਕੁੱਲ ਸੰਚਾਲਨ ਲਾਭ 13.9 ਪ੍ਰਤੀਸ਼ਤ ਦੇ ਸਲਾਨਾ ਵਾਧੇ ਦੇ ਨਾਲ 1.81 ਲੱਖ ਕਰੋੜ ਰੁਪਏ ਰਿਹਾ। ਬੈਂਕਾਂ ਦੀਆਂ ਸੰਪਤੀਆਂ ‘ਤੇ ਪ੍ਰਤੀ ਲਾਭ (ਆਰਓਏ) ਵਿੱਚ ਵੀ ਲਗਾਤਾਰ ਸੁਧਾਰ ਹੋਇਆ ਹੈ ਅਤੇ ਇਹ 3 ਅਧਾਰ ਅੰਕਾਂ ਦੇ ਸਲਾਨਾ ਵਾਧੇ ਦੇ ਨਾਲ 1.11 ਪ੍ਰਤੀਸ਼ਤ ‘ਤੇ ਪਹੁੰਚ ਗਿਆ ਹੈ। ਲਗਾਤਾਰ ਪੰਜਵੇਂ ਸ਼ੁੱਧ ਲਾਭ ਅਤੇ ਸੰਚਾਲਨ ਲਾਭ ਦੋਵਾਂ ਵਿੱਚ ਵਾਧਾ ਸਰਕਾਰ ਦੁਆਰਾ ਕੀਤੇ ਗਏ ਵਿਆਪਕ ਸੁਧਾਰਾਂ ਅਤੇ ਬਿਹਤਰ ਪ੍ਰਸ਼ਾਸਨਿਕ ਮਿਆਰਾਂ ਦੀ ਸਥਾਪਨਾ ਦੇ ਸਕਾਰਾਤਮਕ ਨਤੀਜਿਆਂ ਨੂੰ ਦਰਸਾਉਂਦਾ ਹੈ।
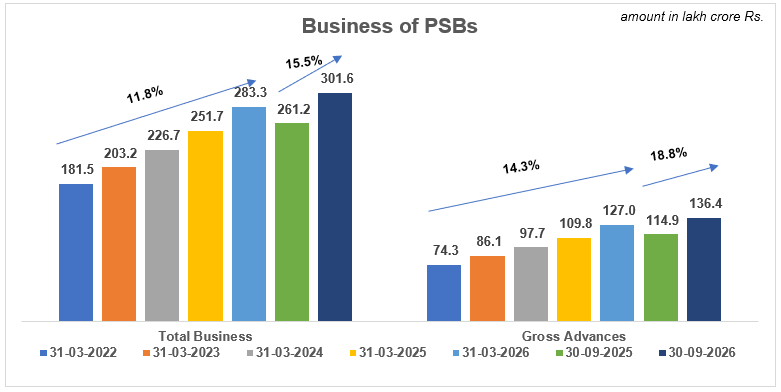
ਜਨਤਕ ਖੇਤਰ ਦੇ ਬੈਂਕਾਂ ਦਾ ਕੁੱਲ ਕਾਰੋਬਾਰ 15.5 ਪ੍ਰਤੀਸ਼ਤ ਦੇ ਸਲਾਨਾ ਵਾਧੇ ਦੇ ਨਾਲ 30 ਸਤੰਬਰ, 2026 ਤੱਕ 301.6 ਲੱਖ ਕਰੋੜ ਰੁਪਏ ‘ਤੇ ਪਹੁੰਚ ਗਿਆ। ਇਸ ਤਰ੍ਹਾਂ ਪਹਿਲੀ ਵਾਰ ਕੁੱਲ ਕਾਰੋਬਾਰ 300 ਲੱਖ ਕਰੋੜ ਰੁਪਏ ਦੇ ਅੰਕੜੇ ਨੂੰ ਪਾਰ ਕਰ ਗਿਆ। ਕੁੱਲ ਜਮ੍ਹਾਂ ਰਾਸ਼ੀ 13.1 ਪ੍ਰਤੀਸ਼ਤ ਦੇ ਸਲਾਨਾ ਵਾਧੇ ਦੇ ਨਾਲ 275 ਲੱਖ ਕਰੋੜ ਰੁਪਏ ਤੱਕ ਪਹੁੰਚ ਗਈ, ਜਦਕਿ ਕੁੱਲ ਅਗਲਾ (ਕ੍ਰੈਡਿਟ) 18.8 ਪ੍ਰਤੀਸ਼ਤ ਦੇ ਸਲਾਨਾ ਵਾਧੇ ਦੇ ਨਾਲ 136.4 ਲੱਖ ਕਰੋੜ ਰੁਪਏ ਹੋ ਗਿਆ। ਪ੍ਰਚੂਨ, ਖੇਤੀਬਾੜੀ ਅਤੇ ਸੂਖਮ, ਲਘੂ ਅਤੇ ਦਰਮਿਆਨੇ ਉੱਦਮ (ਐੱਮਐੱਸਐੱਮਈ) ਸਮੇਤ ਵੱਖ-ਵੱਖ ਖੇਤਰਾਂ ਵਿੱਚ ਲੋਨ ਵੰਡ ਵਿੱਚ ਬਰਾਬਰ ਤੌਰ ‘ਤੇ ਮਜ਼ਬੂਤ ਵਾਧਾ ਜਨਤਕ ਖੇਤਰ ਦੇ ਬੈਂਕਾਂ ਦੀ ਜ਼ਮੀਨੀ ਪੱਧਰ ‘ਤੇ ਆਰਥਿਕ ਵਿਕਾਸ, ਉੱਦਮਤਾ ਨੂੰ ਹੁਲਾਰਾ ਦੇਣ ਅਤੇ ਵਿੱਤੀ ਸਮਾਵੇਸ਼ ਨੂੰ ਵਿਆਪਕ ਬਣਾਉਣ ਵਿੱਚ ਨਿਰੰਤਰ ਭੂਮਿਕਾ ਨੂੰ ਦਰਸਾਉਂਦਾ ਹੈ। ਪ੍ਰਚੂਨ, ਖੇਤੀਬਾੜੀ ਅਤੇ ਐੱਮਐੱਸਐੱਮਈ ਕ੍ਰੈਡਿਟ ਵਿੱਚ ਕ੍ਰਮਵਾਰ 17 ਪ੍ਰਤੀਸ਼ਤ, 19.5 ਪ੍ਰਤੀਸ਼ਤ ਅਤੇ 20.4 ਪ੍ਰਤੀਸ਼ਤ ਦਾ ਵਾਧਾ ਦਰਜ ਕੀਤਾ ਗਿਆ।
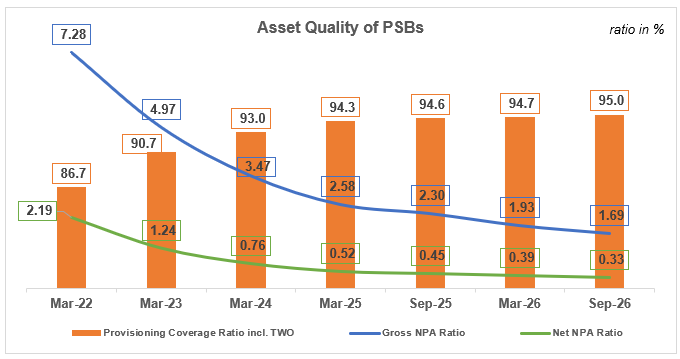
ਜਨਤਕ ਖੇਤਰ ਦੇ ਬੈਂਕਾਂ ਦੀ ਸੰਪਤੀ ਗੁਣਵੱਤਾ ਵਿੱਚ ਲਗਾਤਾਰ ਸੁਧਾਰ ਹੋ ਰਿਹਾ ਹੈ ਅਤੇ ਇਹ ਹੁਣ ਤੱਕ ਦੇ ਸਭ ਤੋਂ ਹੇਠਲੇ ਪੱਧਰ ‘ਤੇ ਪਹੁੰਚ ਗਿਆ ਹੈ। ਕੁੱਲ ਐੱਨਪੀਏ ਅਨੁਪਾਤ ਘਟ ਕੇ 1.69 ਪ੍ਰਤੀਸ਼ਤ ਅਤੇ ਨੈੱਟ ਐੱਨਪੀਏ ਅਨੁਪਾਤ ਘਟ ਕੇ 0.33 ਪ੍ਰਤੀਸ਼ਤ ਰਹਿ ਗਿਆ ਹੈ। ਐੱਨਪੀਏ ਦੇ ਹੇਠਲੇ ਪੱਧਰ ਦਾ ਸ਼੍ਰੇਅ ਬਿਹਤਰ ਲੋਨ ਮੁਲਾਂਕਣ ਮਿਆਰਾਂ ਨੂੰ ਜਾਂਦਾ ਹੈ, ਜੋ 0.62 ਪ੍ਰਤੀਸ਼ਤ ਦੀ ਘੱਟ ਸਲਿੱਪੇਜ ਦਰ ਵਿੱਚ ਦਿਖਾਈ ਦਿੰਦਾ ਹੈ। ਇਸ ਦੇ ਨਾਲ ਹੀ, ਕ੍ਰੈਡਿਟ ਵਸੂਲੀ ਅਤੇ ਐੱਨਪੀਏ ਖਾਤਿਆਂ ਨੂੰ ਮੁੜ ਮਿਆਰ ਸ਼੍ਰੇਣੀ ਵਿੱਚ ਲਿਆਉਣ ਦੇ ਯਤਨਾਂ ਵਿੱਚ ਲਗਾਤਾਰ ਸੁਧਾਰ ਹੋਇਆ ਹੈ, ਜੋ 21.1 ਪ੍ਰਤੀਸ਼ਤ ਦੇ ਵਾਧੇ ਵਿੱਚ ਪਰਿਲਕਸ਼ਿਤ ਹੁੰਦਾ ਹੈ। ਜਨਤਕ ਖੇਤਰ ਦੇ ਸਾਰੇ ਬੈਂਕਾਂ ਦਾ ਪ੍ਰਾਵਧਾਨ ਕਵਰੇਜ ਅਨੁਪਾਤ (ਪੀਸੀਆਰ) ਹੁਣ 90 ਪ੍ਰਤੀਸ਼ਤ ਤੋਂ ਵੱਧ ਹੈ, ਜੋ ਸਮਝਦਾਰੀ ਨਾਲ ਬੈਂਕਿੰਗ ਕਾਰਜਪ੍ਰਣਾਲੀ ਅਤੇ ਮਜ਼ਬੂਤ ਵਿੱਤੀ ਪ੍ਰਦਰਸ਼ਨ ਨੂੰ ਦਰਸਾਉਂਦਾ ਹੈ।
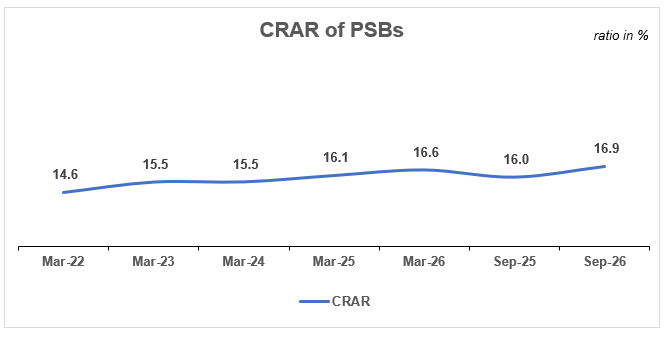
ਜਨਤਕ ਖੇਤਰ ਦੇ ਬੈਂਕਾਂ ਦੇ ਕੈਪੀਟਲ ਬਫਰ ਰੈਗੂਲੇਟਰੀ ਘੱਟੋਂ-ਘੱਟ ਮਿਆਰਾਂ ਤੋਂ ਬਹੁਤ ਉੱਪਰ ਬਣੇ ਹੋਏ ਹਨ। ਇਸ ਦੇ ਪਿੱਛੇ ਪ੍ਰਤੀ ਧਾਰਿਤ ਆਮਦਨ ਵਿੱਚ ਵਾਧਾ ਅਤੇ ਪੂੰਜੀ ਜੁਟਾਉਣ ਦੇ ਮਜ਼ਬੂਤ ਯਤਨ ਪ੍ਰਮੁੱਖ ਕਾਰਨ ਹਨ। ਇਸ ਨਾਲ ਬੈਂਕਾਂ ਦੇ ਕੋਲ ਕ੍ਰੈਡਿਟ ਵਾਧੇ ਨੂੰ ਸਮਰਥਨ ਦੇਣ ਦੇ ਨਾਲ-ਨਾਲ ਪ੍ਰਣਾਲੀਗਤ ਜੋਖਮਾਂ ਦੇ ਪ੍ਰਭਾਵ ਨੂੰ ਸਹਿਣ ਕਰਨ ਲਈ ਲੋੜੀਂਦੀ ਪੂੰਜੀ ਉਪਲਬਧ ਹੈ। 30 ਸਤੰਬਰ, 2026 ਤੱਕ ਬੈਂਕਾਂ ਦਾ ਪੂੰਜੀ ਢੁਕਵੀਂਤਾ ਅਨੁਪਾਤ (ਸੀਆਰਏਆ) 16.89 ਪ੍ਰਤੀਸ਼ਤ ਰਿਹਾ, ਜੋ ਸਲਾਨਾ ਅਧਾਰ ‘ਤੇ 93 ਆਧਾਰ ਅੰਕਾਂ ਦਾ ਸੁਧਾਰ ਦਰਸਾਉਂਦਾ ਹੈ। ਜੋਖਮ-ਅਧਾਰਿਤ ਸੰਪਤੀਆਂ (ਆਰਡਬਲਿਊਏ) ਦੇ ਅਨੁਪਾਤ ਵਿੱਚ 94 ਆਧਾਰ ਅੰਕਾਂ ਦੀ ਸਲਾਨਾ ਕਮੀ ਆਉਣ ਨਾਲ ਵੀ ਇਸ ਸੁਧਾਰ ਨੂੰ ਬਲ ਮਿਲਿਆ ਅਤੇ ਇਹ ਘਟ ਕੇ 47.9 ਪ੍ਰਤੀਸ਼ਤ ਰਹਿ ਗਿਆ।
ਵਿੱਤੀ ਵਰ੍ਹੇ 2026-27 ਦੀ ਪਹਿਲੀ ਛਿਮਾਹੀ ਵਿੱਚ ਜਨਤਕ ਖੇਤਰ ਦੇ ਬੈਂਕਾਂ ਦਾ ਲਾਗਤ-ਆਮਦਨ ਅਨੁਪਾਤ ਵੀ ਸਲਾਨਾ ਅਧਾਰ ‘ਤੇ 191 ਆਧਾਰ ਅੰਕਾਂ ਦੇ ਸੁਧਾਰ ਦੇ ਨਾਲ 47.38 ਪ੍ਰਤੀਸ਼ਤ ਤੱਕ ਪਹੁੰਚ ਗਿਆ। ਇਸ ਦੇ ਨਾਲ ਹੀ, ਪ੍ਰਤੀ ਸੰਪਤੀ ਲਾਗਤ ਵਿੱਚ 14 ਆਧਾਰ ਅੰਕਾਂ ਦੀ ਸਲਾਨਾ ਕਮੀ ਆਈ ਅਤੇ ਇਹ ਘਟ ਕੇ 1.60 ਪ੍ਰਤੀਸ਼ਤ ਰਹਿ ਗਈ। ਸੰਚਾਲਨ ਕੁਸ਼ਲਤਾ ਵਿੱਚ ਇਹ ਸੁਧਾਰ ਤਕਨਾਲੋਜੀ ਵਿੱਚ ਨਿਵੇਸ਼ ਅਤੇ ਡਿਜੀਟਲ ਪਰਿਵਰਤਨ ਤੋਂ ਪ੍ਰਾਪਤ ਲਾਭ ਅਤੇ ਪ੍ਰਭਾਵਸ਼ਾਲੀ ਲਾਗਤ ਪ੍ਰਬੰਧਨ ਨੂੰ ਦਰਸਾਉਂਦਾ ਹੈ।
ਜਨਤਕ ਖੇਤਰ ਦੇ ਬੈਂਕਾਂ ਦਾ ਇਹ ਪ੍ਰਦਰਸ਼ਨ ਸਰਕਾਰ ਦੁਆਰਾ ਇਨ੍ਹਾਂ ਬੈਂਕਾਂ ਵਿੱਚ ਕੀਤੇ ਗਏ ਸੰਸਥਾਗਤ ਸੁਧਾਰਾਂ ਦੇ ਸਕਾਰਾਤਮਕ ਨਤੀਜਿਆਂ ਦਾ ਪ੍ਰਮਾਣ ਹੈ। ਇਨ੍ਹਾਂ ਸੁਧਾਰਾਂ ਦਾ ਮੁੱਖ ਉਦੇਸ਼ ਬਿਹਤਰ ਪ੍ਰਸ਼ਾਸਨਿਕ ਮਿਆਰ ਸਥਾਪਿਤ ਕਰਨਾ, ਸੰਚਾਲਨ ਕੁਸ਼ਲਤਾ ਵਧਾਉਣਾ, ਵਿਵੇਕਪੂਰਨ ਬੈਂਕਿੰਗ ਪ੍ਰਕਿਰਿਆਵਾਂ ਨੂੰ ਉਤਸ਼ਾਹਿਤ ਕਰਨਾ, ਜੋਖਮ ਪ੍ਰਬੰਧਨ ਨੂੰ ਮਜ਼ਬੂਤ ਬਣਾਉਣਾ ਅਤੇ ਤਕਨਾਲੋਜੀ ਦੇ ਅਨੁਸਾਰ ਨਿਰੰਤਰ ਬਦਲਾਅ ਨੂੰ ਯਕੀਨੀ ਬਣਾਉਣਾ ਰਿਹਾ ਹੈ। ਜਨਤਕ ਖੇਤਰ ਦੇ ਬੈਂਕਾਂ ਦੇ ਸੰਚਾਲਨ ਮਿਆਰਾਂ ਵਿੱਚ ਸੁਧਾਰ ਲਈ ਸਰਕਾਰ ਦੁਆਰਾ ਚੁੱਕੇ ਗਏ ਕਦਮ ਹੁਣ ਉਨ੍ਹਾਂ ਦੇ ਵਿੱਤੀ ਪ੍ਰਦਰਸ਼ਨ ਵਿੱਚ ਸਪਸ਼ਟ ਤੌਰ ‘ਤੇ ਦਿਖਾਈ ਦੇ ਰਹੇ ਹਨ। ਇਹ ਯਤਨ ਵਿਕਸਿਤ ਭਾਰਤ 2047 ਦੇ ਭਾਰਤ ਦੇ ਵਿਕਾਸ ਸਬੰਧੀ ਟੀਚਿਆਂ ਨੂੰ ਪੂਰਾ ਕਰਨ ਵਿੱਚ ਮਹੱਤਵਪੂਰਨ ਭੂਮਿਕਾ ਨਿਭਾਉਣਗੇ।
********
ਕੇਟੀ/ਕੇਐੱਮਐੱਨ/ਬਲਜੀਤ