Economy
2026-27 ആദ്യ പാദത്തിലെ GDP കണക്കുകൾ
പതിവായി ചോദിക്കുന്ന ചോദ്യങ്ങൾ (FAQ)
Posted On:
02 SEP 2026 8:41PM
പുതുക്കിയ ജി.ഡി.പി പരമ്പര
2026 ഓഗസ്റ്റ് 31-ന് 2022-23 അടിസ്ഥാന വർഷമാക്കി വാർഷിക, പാദവാർഷിക ജി.ഡി.പി കണക്കുകളുടെ പുതുക്കിയ പരമ്പര പുറത്തിറക്കി. പരിഷ്കരിച്ച ഭരണനിർവ്വഹണ വിവരങ്ങൾക്കൊപ്പം 2022-23 വർഷത്തെ അടിസ്ഥാനമാക്കിയ പുതിയ ഔട്ട്പുട്ട് പ്രൊഡ്യൂസർ പ്രൈസ് ഇൻഡക്സ്, ബാങ്കിംഗ് സർവീസസ് പ്രൈസ് ഇൻഡക്സ് എന്നിവയും ഈ കണക്കുകളിൽ ഉൾപ്പെടുത്തിയിട്ടുണ്ട്.
ഏറ്റവും പുതിയ ജി.ഡി.പി പരമ്പരയിൽ രണ്ട് ആശയങ്ങൾ പ്രധാനമാണ്: അടിസ്ഥാന വർഷത്തിന്റെ പുനരവലോകനവും ഉൽപ്പാദന മേഖലയ്ക്ക് ഡബിൾ ഡിഫ്ലേഷൻ നടപ്പിലാക്കലും.
- ദേശീയ അക്കൗണ്ട്സ് സ്റ്റാറ്റിസ്റ്റിക്സിൽ അടിസ്ഥാന വർഷം യഥാർത്ഥ സാമ്പത്തിക വളർച്ച കണക്കാക്കാൻ ഉപയോഗിക്കുന്ന റഫറൻസ് വിലകൾ നൽകുന്നു. സാമ്പത്തിക മേഖലയിലുണ്ടാകുന്ന ഘടനാപരമായ മാറ്റങ്ങളെ പ്രതിഫലിപ്പിക്കുന്നതിനും അന്നത്തെ വിലനിലവാരം നിലവിലെ സാമ്പത്തിക സ്ഥിതിക്ക് അനുയോജ്യമാണെന്ന് ഉറപ്പുവരുത്തുന്നതിനുമായി ഇത് കൃത്യമായ ഇടവേളകളിൽ പുതുക്കാറുണ്ട്.
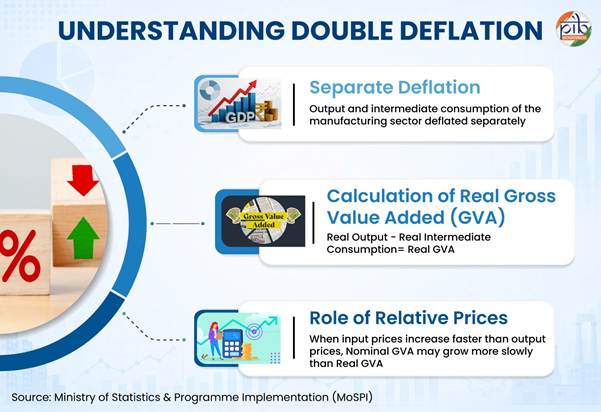
- പുതുക്കിയ ജി.ഡി.പി പരമ്പര മെച്ചപ്പെട്ടതും കൂടുതൽ ശക്തവുമായ ഒരു കണക്കുകൂട്ടൽ രീതിയെയാണ് പ്രതിഫലിപ്പിക്കുന്നത്. ഉൽപ്പാദന മേഖലയിലെ വിവിധ വ്യവസായങ്ങൾക്കായി ഡബിൾ ഡിഫ്ലേഷൻ രീതി നടപ്പിലാക്കിയിട്ടുണ്ട്. ഇതുപ്രകാരം സ്ഥിരവിലയിലുള്ള GVA കണ്ടെത്താനായി ഉൽപ്പാദനത്തെയും ഇടനില ഉപഭോഗത്തെയും വെവ്വേറെയാണ് ഡിഫ്ലേഷൻ സൂചിക ഉപയോഗിച്ച് ക്രമീകരിക്കുന്നത്.
രണ്ട് കാലയളവുകൾക്കിടയിലെ വില വ്യതിയാനങ്ങളുടെ സ്വാധീനം ഒഴിവാക്കിക്കൊണ്ട് നിലവിലെ വിലയിലുള്ള (നോമിനൽ) മൂല്യത്തിൽ നിന്ന് സ്ഥിരവിലയിലുള്ള (റിയൽ) മൂല്യം കണ്ടത്താൻ ഡിഫ്ലേഷൻ സഹായിക്കുന്നു.
IMF ഡബിൾ ഡിഫ്ലേഷൻ രീതിയെ ജിഡിപി വ്യാപ്തി കണക്കാക്കുന്നതിനുള്ള ഏറ്റവും അനുയോജ്യമായ മാർഗ്ഗമായി വിശേഷിപ്പിക്കുന്നു.
2026-27 ലെ ഒന്നാം പാദത്തിലെ ഇന്ത്യയുടെ ജിഡിപി പ്രകടനത്തെക്കുറിച്ച് കൂടുതലറിയാൻ: https://www.pib.gov.in/PressReleaseDetail.aspx?PRID=2305422®=48&lang=1
ഇന്ത്യയുടെ നാഷണൽ അക്കൗണ്ട്സ് സ്റ്റാറ്റിസ്റ്റിക്സ് പരിഷ്കരണങ്ങളെക്കുറിച്ച് കൂടുതലറിയാൻ: https://www.pib.gov.in/PressReleasePage.aspx?PRID=2219549®=48&lang=2
ഡിഫ്ലേഷൻ മെത്തഡോളജി
- 2026–27 സാമ്പത്തിക വർഷത്തിലെ ഒന്നാം പാദത്തിൽ (Q1) ഉൽപ്പാദനച്ചെലവും ഉൽപ്പന്നവിലയും ഉയർന്നുവന്നിട്ടും ഉൽപ്പാദന മേഖലയുടെ GVA ഇംപ്ലിസിറ്റ് ഡിഫ്ലേറ്ററിൽ -1.5% എന്ന നെഗറ്റീവ് പണപ്പെരുപ്പം രേഖപ്പെടുത്തുകയും അതേസമയം കാർഷിക മേഖലയിൽ 3.9% എന്ന പോസിറ്റീവ് പണപ്പെരുപ്പ നിരക്ക് രേഖപ്പെടുത്തുകയും ചെയ്തത് എങ്ങനെയാണ്?
ഡബിൾ ഡിഫ്ലേഷൻ മനസ്സിലാക്കാം: ഡബിൾ ഡിഫ്ലേഷൻ സമീപനത്തിന് കീഴിൽ, ഉൽപ്പാദന മേഖലയുടെ മൊത്ത ഉൽപ്പാദനത്തെയും ഇടനില ഉപഭോഗത്തെയും വെവ്വേറെ ഡിഫ്ലേറ്റ് ചെയ്യുന്നു. യഥാർത്ഥ മൊത്ത ഉൽപ്പാദനത്തിൽ നിന്ന് യഥാർത്ഥ ഇടനില ഉപഭോഗം കുറച്ചാണ് യഥാർത്ഥ ജിവിഎ (real GVA) കണ്ടെത്തുന്നത്. അതുകൊണ്ട് ഉൽപ്പാദന വിലയേക്കാൾ കൂടുതൽ വേഗത്തിൽ അസംസ്കൃത വസ്തുക്കളുടെ വില വർധിക്കുമ്പോൾ ഈ ആപേക്ഷിക വില മാറ്റം നാമമാത്ര ജിവിഎ (nominal GVA) യഥാർത്ഥ ജിവിഎയേക്കാൾ മന്ദഗതിയിൽ വളരുന്നതിന് കാരണമാകും.
തൽഫലമായി നാമമാത്ര ജിവിഎയും യഥാർത്ഥ ജിവിഎയും തമ്മിൽ താരതമ്യം ചെയ്ത് കണ്ടെത്തുന്ന ഇംപ്ലിസിറ്റ് ജിവിഎ ഡിഫ്ലേറ്റർ ഉൽപ്പാദന-ഉപഭോഗ വിലകൾ രണ്ടും ഉയരുമ്പോഴും നെഗറ്റീവ് പണപ്പെരുപ്പത്തെ കാണിച്ചേക്കാം.
പ്രധാനമായും ഒരു നെഗറ്റീവ് ജിവിഎ ഡിഫ്ലേറ്റർ എന്നത് യാന്ത്രികമായി കുറഞ്ഞ യഥാർത്ഥ വളർച്ചയെ അർത്ഥമാക്കുന്നില്ല. യഥാർത്ഥ ജിവിഎ വളർച്ച എന്നത് യഥാർത്ഥ ഉൽപ്പാദനത്തിലും യഥാർത്ഥ ഇടനില ഉപഭോഗത്തിലുമുള്ള ആപേക്ഷികമായ മാറ്റങ്ങളെ ആശ്രയിച്ചിരിക്കുന്നു
ഉൽപ്പാദന മേഖലയിലെ ഇംപ്ലിസിറ്റ് ഡിഫ്ലേറ്ററിലെ നെഗറ്റീവ് പണപ്പെരുപ്പം കൊണ്ട് നിർമ്മാണ മേഖലയിലെ ഉൽപ്പന്നവില കുറഞ്ഞുവെന്ന് അർത്ഥമാക്കുന്നില്ല. ഉൽപ്പാദനത്തിന്റെയും ഇടനില വസ്തുക്കളുടെയും പ്രൈസ് ഡിഫ്ലേറ്ററുകളും ഇംപ്ലിസിറ്റ് ഗ്രോസ് വാല്യൂ ആഡഡ് (GVA) ഡിഫ്ലേറ്ററും തമ്മിൽ വേർതിരിച്ചറിയേണ്ടത് പ്രധാനമാണ്.
മുകളിൽ പറഞ്ഞ സാഹചര്യം മനസ്സിലാക്കുന്നതിനുള്ള ഒരു ഉദാഹരണം താഴെ നൽകിയിരിക്കുന്നു:
|
|
വർഷം 1
|
വർഷം 2
|
വളർച്ചാ നിരക്ക്
|
|
ഔട്ട്പുട്ടിന്റെ മൊത്ത മൂല്യം
|
1,000 കോടി
|
1,200 കോടി
|
20.0%
|
|
ഇടത്തരം ഉപഭോഗം
|
800 കോടി
|
976 കോടി
|
22.0%
|
|
നാമമാത്ര മൊത്ത മൂല്യവർധന (നിലവിൽ)
|
200 കോടി
|
224 കോടി
|
12.0%
|
|
പിപിഐ ഔട്ട്പുട്ട് സൂചിക
|
100
|
110
|
10.0%
|
|
പിപിഐ ഇൻപുട്ട് സൂചിക
|
100
|
114
|
14.0%
|
|
ഡിഫ്ലേറ്റഡ് ഔട്ട്പുട്ട് (സ്ഥിരം)
|
1,000 കോടി
|
1,091 കോടി
|
9.1%
|
|
ഡിഫ്ലേറ്റഡ് ഇൻപുട്ടുകൾ (സ്ഥിരം)
|
800 കോടി
|
856 കോടി
|
7.0%
|
|
യഥാർത്ഥ മൂല്യവർധന (സ്ഥിരം)
|
200 കോടി
|
235 കോടി
|
17.5%
|
|
നിലവിലെ വില വളർച്ചാ നിരക്ക് (%)
|
12.0%
|
|
സ്ഥിര വില വളർച്ചാ നിരക്ക് (%)
|
17.5%
|
ഉദാഹരണത്തിൽ നൽകിയിരിക്കുന്നത് പോലെ, നാമമാത്ര ജിവിഎ (Nominal GVA) 12% വളരുമ്പോൾ യഥാർത്ഥ ജിവിഎ (Real GVA) 17.5% വളരുകയും, ഇത് ഒരു നെഗറ്റീവ് ഇംപ്ലിസിറ്റ് ജിവിഎ ഡിഫ്ലേറ്ററിന് കാരണമാവുകയും ചെയ്യുന്നു. ഇത് ഡബിൾ ഡിഫ്ലേഷൻ രീതിക്ക് കീഴിലുള്ള ഉൽപ്പാദന-ഉപഭോഗ വിലകളുടെ ആപേക്ഷികമായ ചലനത്തെ പ്രതിഫലിപ്പിക്കുന്നു.
2026-27 സാമ്പത്തിക വർഷത്തിലെ ഒന്നാം പാദത്തിൽ (Q1) ഉൽപ്പാദനത്തെയും ഇടനില ഉപഭോഗത്തെയും വെവ്വേറെ ഡിഫ്ലേറ്റ് ചെയ്യുന്ന ഡബിൾ ഡിഫ്ലേഷൻ സമീപനം ഉപയോഗിച്ചാണ് ഉൽപ്പാദന മേഖലയിലെ ജിവിഎ തയ്യാറാക്കിയത്. ഈ കാലയളവിൽ ഉൽപ്പാദന വിലകളെ അപേക്ഷിച്ച് അസംസ്കൃത വസ്തുക്കളുടെ വില അതിവേഗം വർധിച്ചു. തൽഫലമായി ഈ മേഖലയിലെ നാമമാത്ര ജിവിഎ വളർച്ച 7.7% എന്ന കുറഞ്ഞ നിരക്കിലായപ്പോൾ യഥാർത്ഥ ജിവിഎ വളർച്ച 9.2% ആയിരുന്നു. നാമമാത്ര ജിവിഎ വളർച്ചയും യഥാർത്ഥ ജിവിഎ വളർച്ചയും തമ്മിലുണ്ടായ ഈ വ്യത്യാസം, 1.5% എന്ന നെഗറ്റീവ് ഇംപ്ലിസിറ്റ് ജിവിഎ ഡിഫ്ലേറ്റർ സൃഷ്ടിച്ചു.
ഉദാഹരണത്തിന് ഉൽപ്പാദന വിലയേക്കാൾ കൂടുതൽ അസംസ്കൃത വസ്തുക്കളുടെ വിലവർധനവ് കണ്ട ചില പ്രവർത്തന മേഖലകളാണ് വസ്ത്രനിർമ്മാണവും പരുത്തി സംസ്കരണവും, അടിസ്ഥാന ലോഹങ്ങളുടെ നിർമ്മാണം, റബ്ബർ-പ്ലാസ്റ്റിക് ഉൽപ്പന്നങ്ങളുടെ നിർമ്മാണം തുടങ്ങിയവ.
ആഗോള ഊർജ്ജ-അസംസ്കൃത വസ്തുക്കളുടെ വിലയിലുണ്ടാകുന്ന ആഘാതങ്ങൾ കാരണം ഡബിൾ ഡിഫ്ലേഷൻ ഉപയോഗിക്കുന്ന രാജ്യങ്ങളിൽ ഉൽപ്പാദന മേഖലയിൽ ഇംപ്ലിസിറ്റ് ഡിഫ്ലേറ്ററുകളിൽ പെട്ടെന്നുള്ള വ്യതിയാനങ്ങളോ നെഗറ്റീവ് നിരക്കുകളോ പതിവായി ഉണ്ടാകാറുണ്ടെന്ന് OECD ഗവേഷണ പ്രബന്ധങ്ങൾ ചൂണ്ടിക്കാണിക്കുന്നു. ഇറക്കുമതി ചെയ്യുന്ന അസംസ്കൃത വസ്തുക്കളെ വൻതോതിൽ ആശ്രയിക്കുന്ന വികസിത സമ്പദ്വ്യവസ്ഥകളിൽ അന്താരാഷ്ട്ര വിതരണ ശൃംഖലകളിൽ വ്യതിയാനങ്ങൾ ഉണ്ടാകുമ്പോൾ ഉൽപ്പാദന മേഖലയിലെ ഡിഫ്ലേറ്ററുകൾ നെഗറ്റീവ് ആകുന്നത് സാധാരണമാണ്.
പാദ വാർഷികാടിസ്ഥാനത്തിൽ കൃഷി മേഖലയിലെ ജിവിഎ ആദ്യം ഉൽപ്പാദന കണക്കുകൾ ഉപയോഗിച്ച് സ്ഥിരമായ വിലയിലാണ് (constant price) തയ്യാറാക്കുന്നത്. കൃഷി മേഖലയിലെ നിലവിലെ വിലയിലുള്ള (Current Price) ജിവിഎ കണക്കുകൾ പിന്നീട്, അനുയോജ്യമായ പ്രൊഡ്യൂസർ പ്രൈസ് ഇൻഡക്സ് (Producer Price Index) ഉപയോഗിച്ച് സ്ഥിരവിലയിലുള്ള കണക്കുകളെ വീർപ്പിച്ചാണ് (inflating) കണ്ടെത്തുന്നത്.
2026-27 സാമ്പത്തിക വർഷത്തിലെ ഒന്നാം പാദത്തിൽ കൃഷി, വനം, മത്സ്യബന്ധനം എന്നീ വിഭാഗങ്ങളുടെ പ്രൊഡ്യൂസർ പ്രൈസ് ഇൻഡക്സ് ഏകദേശം 5% വർധിച്ചു. ഉൽപ്പാദന വിലകൾ വർധിച്ചതിനാലും, കൃഷി മേഖലയിലെ നാമമാത്ര ജിവിഎ പ്രധാനമായും ഈ ഉൽപ്പാദന വിലകളെ അടിസ്ഥാനമാക്കിയുള്ളതിനാലും ഇതിന്റെ ഇംപ്ലൈഡ് പണപ്പെരുപ്പം 3.9% എന്ന പോസിറ്റീവ് നിരക്കിൽ തുടർന്നു.
2. ഡബിൾ ഡിഫ്ലേഷൻ രീതി സ്വകാര്യ അന്തിമ ഉപഭോഗ ചെലവിന് (PFCE) എങ്ങനെ ബാധകമാകുന്നു, ഇത് PFCE കണക്കുകൂട്ടലുകളിൽ നേരിട്ട് ഉൾപ്പെടുന്നുണ്ടോ?
ഡബിൾ ഡിഫ്ലേഷൻ രീതി PFCE കണക്കുകൂട്ടലിൽ നേരിട്ട് ഉൾപ്പെടുന്നില്ല.
ഗ്രോസ് ഔട്ട്പുട്ടിനെയും ഇടനില ഉപഭോഗത്തെയും (intermediate consumption) വെവ്വേറെ ഡിഫ്ലേറ്റ് ചെയ്ത്, സ്ഥിരമായ വിലകളിൽ (constant prices) ഒരു വ്യവസായത്തിന്റെ ജിവിഎ (GVA) കണക്കാക്കാൻ ഉപയോഗിക്കുന്ന ഉൽപ്പാദന-പക്ഷ (production-side) സാങ്കേതികവിദ്യയാണ് ഡബിൾ ഡിഫ്ലേഷൻ.
PFCE എന്നത് അന്തിമ ആവശ്യത്തിന്റെ (അന്തിമ ഉപയോഗത്തിനായുള്ള ചരക്കുകളുടെയും സേവനങ്ങളുടെയും ചെലവ്) അളവുകോലായതിനാൽ ഇതിൽ കുറയ്ക്കാൻ ഇടനില ഉപഭോഗമെന്ന ഒന്നില്ല.
പാദ വാർഷികാടിസ്ഥാനത്തിൽ PFCE കണക്കാക്കുന്നത് വിശദമായ ഉൽപ്പന്ന/ഉൽപ്പന്ന-ഗ്രൂപ്പ് തലത്തിലാണ്. ഭക്ഷണം, നിർമ്മിത ഉൽപ്പന്നങ്ങൾ തുടങ്ങിയ വിവിധ ചരക്കുകൾക്ക്, അനുയോജ്യമായ വ്യാപ്ത സൂചകങ്ങൾ (volume indicators) ഉപയോഗിച്ച് ആദ്യം സ്ഥിര-വില കണക്കുകൾ (constant-price estimates) തയ്യാറാക്കുകയും തുടർന്ന് അനുയോജ്യമായ ഉപഭോക്തൃ വില സൂചികകൾ (CPI) ഉപയോഗിച്ച് നിലവിലെ-വില കണക്കുകൾ (current-price estimates) കണ്ടെത്തുകയും ചെയ്യുന്നു.
വിദ്യാഭ്യാസം, ആരോഗ്യം, റസ്റ്റോറന്റുകൾ, താമസ സേവനങ്ങൾ തുടങ്ങിയ PFCE-ക്ക് കീഴിലുള്ള പല സേവനനങ്ങൾക്കും അനുയോജ്യമായ ഉൽപ്പാദന സൂചകങ്ങൾ ഉപയോഗിച്ച് നിലവിലെ-വില കണക്കുകൾ തയ്യാറാക്കുകയും അതിനുശേഷം ഉചിതമായ വില സൂചികകൾ ഉപയോഗിച്ച് സ്ഥിര-വില കണക്കുകൾ കണ്ടെത്തുകയും ചെയ്യുന്നു.
അതിനാൽ ഉൽപ്പാദന-പക്ഷ ജിവിഎ കണക്കാക്കുന്നതിനാണ് ഡബിൾ ഡിഫ്ലേഷൻ പ്രസക്തമാകുന്നത്, അല്ലാതെ PFCE കണക്കാക്കാൻ നേരിട്ട് ഉപയോഗിക്കുന്ന രീതി അല്ല ഇത്.
നാമമാത്രവും (Nominal) യഥാർത്ഥവുമായ (Real) കണക്കുകൾ മനസ്സിലാക്കൽ
- ഉപഭോക്തൃ പണപ്പെരുപ്പം (CPI) 3.9% ഉം മൊത്തവ്യാപാര പണപ്പെരുപ്പം (WPI) 9%-ൽ കൂടുതലും ആയിരുന്നപ്പോൾ, 2.5% എന്ന ഇംപ്ലൈഡ് ജിഡിപി പണപ്പെരുപ്പ നിരക്കിനെ (implied GDP inflation rate) നമ്മൾ എങ്ങനെ യോജിപ്പിച്ചു കാണും?
ജിഡിപി ഡിഫ്ലേറ്റർ എന്നത് ഇടപാടുകളുടെ വിലകളുടെ നേരിട്ടുള്ള അളവുകോലല്ല, മറിച്ച് അറ്റ മൂല്യവർധനവിന്റെ (net value added) ഇംപ്ലൈഡ് വിലയാണെന്ന് മനസ്സിലാക്കുന്നതിലൂടെ ഈ വില വ്യതിയാനത്തെ പരസ്പരം യോജിപ്പിക്കാൻ സാധിക്കും.
ജിഡിപി ഡിഫ്ലേറ്റർ, സാപിഐ (CPI), ഡബ്ല്യുപിഐ (WPI) എന്നിവ സമ്പദ്വ്യവസ്ഥയുടെ വ്യത്യസ്ത വശങ്ങളാണ് അളക്കുന്നതെന്നും അവയ്ക്ക് വ്യത്യസ്ത വ്യാപ്തിയും ഭാരവുമാണ് (weights) ഉള്ളതെന്നും ഉള്ളതിനാൽ ഇവിടെ പരസ്പരവിരുദ്ധത ഒന്നുമില്ല.
ഈ സാമ്പത്തിക സൂചകങ്ങൾ അളക്കാൻ ഉപയോഗിക്കുന്ന ചരക്കുകളുടെ ശേഖരം (baskets of goods) അവയുടെ ലക്ഷ്യങ്ങൾക്കനുസരിച്ച് വ്യത്യാസപ്പെടുന്നു:
CPI (Consumer Price Index - ഉപഭോക്തൃ വില സൂചിക): അന്തിമ ഉപഭോക്താവിന്റെ തലത്തിലുള്ള ഗാർഹിക ഉപഭോഗത്തിനായുള്ള ചരക്കുകളുടെയും സേവനങ്ങളുടെയും ഒരു നിശ്ചിത ശേഖരത്തിന്റെ വിലമാറ്റങ്ങളെ മാത്രം പ്രതിഫലിപ്പിക്കുന്നു.
WPI (Wholesale Price Index - മൊത്തവ്യാപാര വില സൂചിക): മൊത്തവ്യാപാരിയുടെ തലത്തിൽ സേവനങ്ങളെ ഒഴിവാക്കിക്കൊണ്ടുള്ള മൊത്ത ചരക്കുകൾ, അസംസ്കൃത വസ്തുക്കൾ, നിർമ്മിത ഉൽപ്പന്നങ്ങൾ എന്നിവയുടെ വിലമാറ്റങ്ങളെ പ്രതിഫലിപ്പിക്കുന്നു.
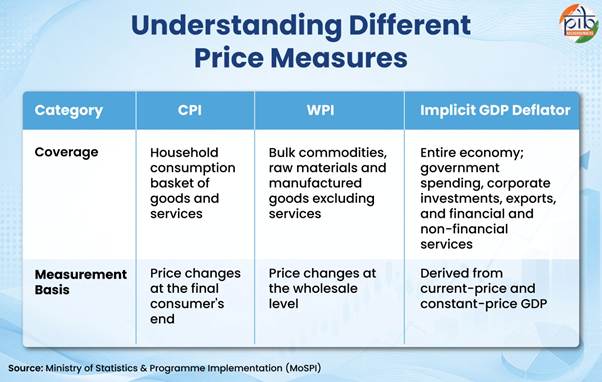
ഇംപ്ലിസിറ്റ് ജിഡിപി ഡിഫ്ലേറ്റർ (Implicit GDP Deflator): നിലവിലെ വിലയിലുള്ള ജിഡിപിയും (GDP at current prices) സ്ഥിരമായ വിലയിലുള്ള ജിഡിപിയും (GDP at constant prices) തമ്മിലുള്ള അനുപാതമാണിത്. കൂടാതെ ഗവൺമെന്റ് ചെലവഴിക്കൽ, കോർപ്പറേറ്റ് നിക്ഷേപങ്ങൾ, കയറ്റുമതികൾ, സാമ്പത്തിക-ഇതര സാമ്പത്തിക സേവനങ്ങൾ (ബാങ്കിംഗ്, ഐടി, റിയൽ എസ്റ്റേറ്റ് പോലുള്ളവ) ഉൾപ്പെടെ മുഴുവൻ സമ്പദ്വ്യവസ്ഥയെയും ഇത് ഉൾക്കൊള്ളുന്നു. അസംസ്കൃത വസ്തുക്കളുടെ വില വളരെ കൂടുതലായിരുന്നതിനാലും ചില സേവന മേഖലകളിലെ പണപ്പെരുപ്പം വളരെ കുറവായിരുന്നതിനാലും ഉപഭോക്തൃ അല്ലെങ്കിൽ മൊത്തവ്യാപാര ചരക്ക് മേഖലകളിൽ കണ്ട ഉയർന്ന പണപ്പെരുപ്പത്തിന്റെ സ്വാധീനത്തെ ഇത് ലഘൂകരിച്ചു.
ഇംപ്ലിസിറ്റ് ജിഡിപി ഡിഫ്ലേറ്റർ സിപിഐയ്ക്കോ (CPI) ഡബ്ല്യുപിഐയ്ക്കോ (WPI) ഒപ്പത്തിനൊപ്പം നീങ്ങണമെന്നില്ല. വ്യാപ്തി, ഭാരം, വില സങ്കൽപ്പങ്ങൾ, സമ്പദ്വ്യവസ്ഥയിലെ വിവിധ മേഖലകളുടെ ആപേക്ഷിക പ്രകടനം എന്നിവയിലുള്ള വ്യത്യാസങ്ങൾ കാരണം ജിഡിപി ഡിഫ്ലേറ്റർ ഉപഭോക്തൃ അല്ലെങ്കിൽ മൊത്തവ്യാപാര പണപ്പെരുപ്പത്തിൽ നിന്ന് കാര്യമായി വ്യത്യാസപ്പെടാം.
കുറിപ്പ്: വ്യക്തിഗത ഉൽപ്പന്നങ്ങളുടെ/ഉൽപ്പന്ന ഗ്രൂപ്പുകളുടെ ഡിഫ്ലേഷൻ നടപ്പിലാക്കുന്നത് ആ ഉൽപ്പന്നത്തിന്/ഉൽപ്പന്ന ഗ്രൂപ്പിന് അനുയോജ്യമായ വില സൂചികകൾ ഉപയോഗിച്ചാണ്. ഉൽപ്പന്ന/ഉൽപ്പന്ന-ഗ്രൂപ്പ് തലത്തിൽ ഉപയോഗിക്കുന്ന 300-ലധികം വ്യക്തിഗത പ്രൈസ് ഡിഫ്ലേറ്ററുകളുടെ വില ആഘാതത്തെ പ്രതിഫലിപ്പിക്കുന്ന ഒരു നിർണ്ണയിച്ച സംഖ്യ (derived number) മാത്രമാണ് ഇംപ്ലിസിറ്റ് ജിഡിപി ഡിഫ്ലേറ്റർ.
2. ഖനന മേഖലയിലെ നാമമാത്ര ജിവിഎ (Nominal GVA), യഥാർത്ഥ ജിവിഎ (Real GVA) കണക്കുകൾ തമ്മിൽ വലിയ വിടവ് ഉണ്ടാകാൻ കാരണമെന്താണ്?
പാദ വാർഷികാടിസ്ഥാനത്തിലുള്ള ജിഡിപി സമാഹരണത്തിൽ ഖനന-ഖനനാനുബന്ധ മേഖലയുടെ സ്ഥിര-വില കണക്കുകൾ തയ്യാറാക്കുന്നത് അനുയോജ്യമായ വ്യാവസായിക ഉൽപ്പാദന സൂചിക (Index of Industrial Production - IIP) വ്യാപ്ത സൂചകമായി (volume indicator) ഉപയോഗിച്ചാണ്. 2026-27 സാമ്പത്തിക വർഷത്തിലെ ഒന്നാം പാദത്തിൽ (ഏപ്രിൽ-ജൂൺ), ഖനന-ഖനന അനുബന്ധ മേഖലയിലെ IIP വളർച്ച ഏപ്രിലിൽ -3.8%, മേയിൽ -1.4%, ജൂണിൽ 1.6% എന്നിങ്ങനെയായിരുന്നു.
|
പട്ടിക-1: IIP-യിലെ വളർച്ചാ നിരക്ക്
|
|
വിവരണം
|
ഏപ്രിൽ-26
|
മേയ്-26
|
ജൂൺ-26
|
|
ഖനനവും ഖനന അനുബന്ധ മേഖലയും
|
-3.8
|
-1.4
|
1.6
|
|
(a) ഇന്ധന ധാതുക്കൾ
|
-5.6
|
-6.1
|
-1.8
|
|
(b) അപൂർവ മൺ ധാതുക്കൾ ഉൾപ്പെടെയുള്ള ലോഹ ധാതുക്കൾ
|
12.4
|
18.3
|
39.4
|
|
(c) ഉപധാതുക്കൾ ഉൾപ്പെടെയുള്ള അലോഹ ധാതുക്കൾ
|
-10.3
|
-6.1
|
-11.7
|
2026-27 സാമ്പത്തിക വർഷത്തിലെ ഒന്നാം പാദത്തിൽ (Q1) ഖനന-ഖനനാനുബന്ധ മേഖലയിലെ യഥാർത്ഥ ജിവിഎയിൽ (real GVA) ഉണ്ടായ -2.4% വളർച്ചയുമായി ഇത് പൊതുവിൽ ഒത്തുപോകുന്നുണ്ട്.
വ്യത്യസ്ത ധാതു ഗ്രൂപ്പുകളുടെ അനുയോജ്യമായ യഥാർത്ഥ കണക്കുകളിൽ (real estimates) പ്രസക്തമായ പ്രൊഡ്യൂസർ പ്രൈസ് ഇൻഡക്സ് (PPI) പ്രയോഗിച്ചാണ് നാമമാത്ര കണക്കുകൾ (nominal estimates) കണ്ടെത്തുന്നത്.
2026-27 സാമ്പത്തിക വർഷത്തിലെ ഒന്നാം പാദത്തിലെ (Q1) പ്രൊഡ്യൂസർ പ്രൈസ് ഇൻഡക്സ് (PPI) വിവരങ്ങൾ ഖനന-ഖനന അനുബന്ധ മേഖലയിലെ കാര്യമായ വിലവർധനവിനെ കാണിക്കുന്നു. പ്രത്യേകിച്ച്, ക്രൂഡ് പെട്രോളിയം, സ്വാഭാവിക വാതകം എന്നിവയുടെ വില ഏപ്രിലിൽ 69.5%, മേയിൽ 72.2%, ജൂണിൽ 33.7% എന്നിങ്ങനെ വർധിച്ചപ്പോൾ ലോഹ അയിര് ഖനനം യഥാക്രമം 27.6%, 25.2%, 23.5% എന്നിങ്ങനെ പണപ്പെരുപ്പം രേഖപ്പെടുത്തി.
|
പട്ടിക-2: PPI അടിസ്ഥാനമാക്കിയുള്ള പണപ്പെരുപ്പം
|
|
ഉൽപ്പന്നത്തിന്റെ പേര്
|
ഏപ്രിൽ-26
|
മേയ്-26
|
ജൂൺ-26
|
|
ഖനനവും ഖനന അനുബന്ധ മേഖലയും
|
22.0
|
21.2
|
15.5
|
|
(A) ലോഹ അയിര് ഖനനം
|
27.6
|
25.2
|
23.5
|
|
(B) കൽക്കരി, ലിഗ്നൈറ്റ് ഖനനം
|
-1.6
|
-2.3
|
-1.6
|
|
(C) മറ്റ് ഖനന-ഖനന അനുബന്ധ പ്രവർത്തനങ്ങൾ
|
6.9
|
6.5
|
8.7
|
|
(D) ക്രൂഡ് പെട്രോളിയം, സ്വാഭാവിക വാതകം എന്നിവയുടെ വേർതിരിച്ചെടുക്കൽ
|
69.5
|
72.2
|
33.7
|
ഇതനുസരിച്ച്, 2026-27 സാമ്പത്തിക വർഷത്തിലെ ഒന്നാം പാദത്തിൽ (Q1) ഖനന-ഖനന അനുബന്ധ മേഖലയിലെ നാമമാത്ര ജിവിഎ വളർച്ച (nominal GVA growth) 22.3% ആയി രേഖപ്പെടുത്തി.
യഥാർത്ഥ ജിവിഎ വളർച്ചയും നാമമാത്ര ജിവിഎ വളർച്ചയും തമ്മിലുള്ള വലിയ വ്യത്യാസം യഥാർത്ഥ, നാമമാത്ര കണക്കുകൾ തമ്മിലുള്ള പൊരുത്തക്കേടെയല്ല കാണിക്കുന്നത്. പ്രധാനമായും ധാതുക്കളുടെ, പ്രത്യേകിച്ച് ക്രൂഡ് പെട്രോളിയം, സ്വാഭാവിക വാതകം, ലോഹ അയിരുകൾ എന്നിവയുടെ വിലയിലുണ്ടായ ശക്തമായ വർധനവിന്റെ ഫലമാണിത്.
പുനഃപരിശോധനകളും സ്ഥിതിവിവരക്കണക്കുകളുടെ യോജിപ്പും
- നടപ്പ് വർഷത്തെ ജിഡിപി മികച്ചതായി തോന്നിപ്പിക്കുന്നതിനായി കഴിഞ്ഞ വർഷത്തെ നിലവിലെ വിലയിലുള്ള ജിഡിപി (Current GDP) 86 ലക്ഷം കോടി രൂപയിൽ നിന്ന് 80 ലക്ഷം കോടി രൂപയായി താഴേക്ക് പുതുക്കി നിശ്ചയിച്ചു. കഴിഞ്ഞ വർഷത്തെ സംഖ്യ പുതുക്കി നിശ്ചയിച്ചിരുന്നില്ല എങ്കിൽ, നിലവിലെ വിലയിലെ വളർച്ച 2.6% മാത്രമായിരുന്നേനെ.
ഒന്നാം പാദത്തിലെ (Q1) ജിഡിപി കണക്കുകളുടെ താരതമ്യം മനസ്സിലാക്കേണ്ടത് ജിഡിപി പരമ്പരയിൽ വരുത്തിയ പുനഃപരിശോധനകളുടെ പശ്ചാത്തലത്തിലാണ്. 2025-26-ലെ ഒന്നാം പാദ കണക്കിലുണ്ടായ മാറ്റം, നടപ്പുവർഷത്തെ വളർച്ച ഉയർന്നതായി കാണിക്കാൻ വേണ്ടിയുള്ള ഒരു കീഴ്മേൽ പുതുക്കലല്ല. ഇത് ജിഡിപി പരമ്പരയിൽ ഘട്ടങ്ങളായി വരുത്തിയ രീതിശാസ്ത്രപരവും ഡാറ്റാപരവുമായ പുതുക്കലുകളെയാണ് പ്രതിഫലിപ്പിക്കുന്നത്.
ബെഞ്ച്മാർക്ക്-ഇൻഡിക്കേറ്റർ സമീപനം: പാദ വാർഷികാടിസ്ഥാനത്തിലുള്ള ജിഡിപി കണക്കുകൾ സമാഹരിക്കുന്നത് ബെഞ്ച്മാർക്ക്-ഇൻഡിക്കേറ്റർ സമീപനം ഉപയോഗിച്ചാണ്. ഇതിന് കീഴിൽ പാദ വാർഷികാടിസ്ഥാനത്തിലുള്ള കണക്കുകളിലെ ചലനം നിയന്ത്രിക്കുന്നത് പ്രസക്തമായ ഉന്നത-ആവൃത്തി സൂചകങ്ങളിലെ (high-frequency indicators) ചലനങ്ങളാണ്.
മുൻവർഷത്തെ ബെഞ്ച്മാർക്കിലെ ഒരു പുനഃപരിശോധന, നടപ്പ് വർഷത്തെ അടിസ്ഥാന സാമ്പത്തിക പ്രവർത്തനങ്ങളിലോ കണക്കുകൂട്ടലിനായി ഉപയോഗിക്കുന്ന സൂചകങ്ങളിലോ സ്വയം ഒരു കൃത്രിമ വർധനവ് ഉണ്ടാക്കുന്നില്ല.
പാദ വാർഷികാടിസ്ഥാനത്തിലുള്ള പരമ്പരയിൽ നൂറിലധികം വ്യാപ്ത (volume) അല്ലെങ്കിൽ മൂല്യ സൂചകങ്ങൾ ഉപയോഗിക്കുന്നുണ്ട്. ചിലത് എടുത്തുപറഞ്ഞാൽ വിള ഉൽപ്പാദനത്തിലെ വളർച്ച, സിമന്റ് ഉൽപ്പാദന സൂചികയിലെ വളർച്ച, സംസ്കരിച്ച സ്റ്റീൽ ഉപഭോഗത്തിലെ വളർച്ച, വാണിജ്യ വാഹനങ്ങളുടെ വിൽപ്പനയിലെ വളർച്ച തുടങ്ങിയവ ഉപയോഗിക്കുന്ന ചില വ്യാപ്ത സൂചകങ്ങളാണ്.
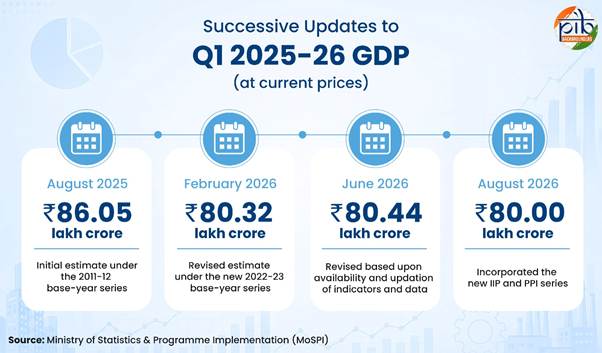
- 2025 ഓഗസ്റ്റ് 29: അന്നത്തെ 2011-12 അടിസ്ഥാന വർഷ പരമ്പര പ്രകാരം 2025-26 ഒന്നാം പാദത്തിലെ (Q1) നിലവിലെ വിലയിലുള്ള ജിഡിപി 86.05 ലക്ഷം കോടി രൂപയായി കണക്കാക്കിയിരുന്നു.
- 2026 ഫെബ്രുവരി: 2022-23 അടിസ്ഥാന വർഷ പരമ്പര അവതരിപ്പിച്ചതോടെ, പുതുക്കിയ വിവര സ്രോതസ്സുകൾ, മെച്ചപ്പെടുത്തിയ രീതിശാസ്ത്രങ്ങൾ, പുതുക്കിയ വ്യാപ്തി, മറ്റ് പ്രസക്തമായ വിവരങ്ങൾ എന്നിവ പ്രതിഫലിപ്പിച്ചുകൊണ്ട് ഈ കണക്ക് 80.32 ലക്ഷം കോടി രൂപയായി പുതുക്കി നിശ്ചയിച്ചു.
- 2026 ജൂൺ 5: 2025-26 ലെ താൽക്കാലിക കണക്കുകൾ പുറത്തുവിട്ടതോടെ 2025-26 ഒന്നാം പാദത്തിലെ കണക്ക് 80.44 ലക്ഷം കോടി രൂപയായി വീണ്ടും പുതുക്കി. ഇത് സൂചകങ്ങളുടെയും വിവരങ്ങളുടെയും ലഭ്യതയെയും വിവരങ്ങൾ പുതുക്കുന്നതിനെയും പ്രതിഫലിപ്പിക്കുന്നു.
- തുടർന്ന്: IIP, PPI എന്നിവയുടെ പുതിയ പരമ്പരകൾ ഉൾപ്പെടുത്തിയത് കൂടുതൽ പുനഃപരിശോധനയ്ക്ക് കാരണമാവുകയും 2025-26 ഒന്നാം പാദത്തിലെ നിലവിലെ വിലയിലുള്ള ജിഡിപിയെ 80.00 ലക്ഷം കോടി രൂപയിലേക്ക് എത്തിക്കുകയും ചെയ്തു.
നടപ്പ് വർഷത്തെ വളർച്ചാ നിരക്ക് യാന്ത്രികമായി ഉയർത്തിക്കാണിക്കുന്നതിനായി കഴിഞ്ഞ വർഷത്തെ ജിഡിപി മനഃപൂർവ്വം താഴേക്ക് പുതുക്കി നിശ്ചയിച്ചതാണ് ഈ വ്യത്യാസമെന്ന് വ്യാഖ്യാനിക്കുന്നത് തെറ്റാണ്.
86.05 ലക്ഷം കോടി രൂപയിൽ നിന്ന് 80.00 ലക്ഷം കോടി രൂപയിലേക്കുള്ള ഈ മാറ്റം, അടിസ്ഥാന വർഷത്തിലുണ്ടായ മാറ്റം, മെച്ചപ്പെട്ട വിവര സ്രോതസ്സുകളും രീതിശാസ്ത്രങ്ങളും ഉൾപ്പെടുത്തിയത് ലഭ്യമായ സൂചകങ്ങൾ പുതുക്കിയത് എന്നിവ കാരണം ജിഡിപി പരമ്പരയിൽ ഘട്ടങ്ങളായി വരുത്തിയ പുനഃപരിശോധനകളുടെ ഫലമാണ്.
ഏറ്റവും പ്രധാനമായി പഴയ 2011-12 പരമ്പരയിൽ നിന്നുള്ള 86.05 ലക്ഷം കോടി രൂപയുടെ കണക്ക്, പുതുക്കിയ 2022-23 പരമ്പരയ്ക്ക് കീഴിലുള്ള നിലവിലെ 2026-27 ഒന്നാം പാദ കണക്കുമായി നേരിട്ട് താരതമ്യം ചെയ്യാൻ കഴിയില്ല. പകരം, ഒരേപോലെയുള്ളതും ഏറ്റവും പുതിയതുമായ താരതമ്യയോഗ്യമായ ജിഡിപി പരമ്പരയിൽ നിന്നുള്ള (അതായത് 2022-23 അടിസ്ഥാന വർഷമായുള്ള) കണക്കുകൾ ഉപയോഗിച്ചാണ് വളർച്ചാ നിരക്കുകൾ കണക്കാക്കുന്നത്.
അതുകൊണ്ട് 2026-27 ഒന്നാം പാദത്തിലെ 88.27 ലക്ഷം കോടി രൂപയുടെ പ്രസക്തമായ താരതമ്യം മുൻപ് റദ്ദാക്കപ്പെട്ട പരമ്പരയിലെ പഴയ 86.05 ലക്ഷം കോടി രൂപയുടെ കണക്കുമായല്ല, മറിച്ച് 2025-26 ഒന്നാം പാദത്തിലെ മുൻപത്തെ 80.32 ലക്ഷം കോടി രൂപയുടെ കണക്കുമായാണ് നടത്തേണ്ടിയിരുന്നത്.
- 2026-27 സാമ്പത്തിക വർഷത്തിലെ ഒന്നാം പാദത്തിൽ (Q1) നിലവിലെ വിലയിലുള്ള കണക്കുകളിലും സ്ഥിരമായ വിലയിലുള്ള കണക്കുകളിലും അപാകതകൾ കൂടുതലായതിനാൽ അടുത്ത പുനഃപരിശോധനാ വേളയിൽ അപാകതകൾ പരിഹരിക്കപ്പെടുമ്പോൾ ജിഡിപി കണക്കുകൾ കാര്യമായി പുതുക്കപ്പെടും എന്ന് ഇതിനർത്ഥമുണ്ടോ?
2026-27 ഒന്നാം പാദത്തിലെ കണക്കുകൾ നിലവിലെ ഘട്ടത്തിൽ ലഭ്യമായ വിവരങ്ങളെ അടിസ്ഥാനമാക്കിയുള്ളതാണ്, കൂടാതെ കൂടുതൽ സമഗ്രവും പുതുക്കിയതുമായ വിവരങ്ങൾ ലഭ്യമാകുന്നതിനനുസരിച്ച് ഇവ പുനഃപരിശോധനയ്ക്ക് വിധേയവുമാണ്. കൂടുതൽ വിവരങ്ങൾ ഉൾപ്പെടുത്തുന്നതിനനുസരിച്ച്, വ്യത്യസ്ത രീതികൾക്ക് കീഴിലുള്ള കണക്കുകളിൽ മാറ്റം വന്നേക്കാം, തൽഫലമായി സ്ഥിതിവിവരക്കണക്കുകളിലെ അപാകതകളിലും മാറ്റം ഉണ്ടായേക്കാം.
ഉൽപ്പാദന (production), ചെലവ് (expenditure) രീതികളിലൂടെ തയ്യാറാക്കിയ ജിഡിപി കണക്കുകൾ തമ്മിലുള്ള വ്യത്യാസത്തിൽ നിന്ന് രൂപപ്പെടുന്ന ഒരു സ്റ്റാറ്റിസ്റ്റിക്കൽ ബാലൻസിംഗ് ഘടകമാണ് ഈ അപാകത എന്നത്. അതുകൊണ്ട് റിപ്പോർട്ട് ചെയ്ത ജിഡിപി കുറച്ചുകാണിച്ചിരിക്കുകയാണ് എന്നോ കൂടുതൽ കാണിച്ചിരിക്കുകയാണ് എന്നോ ഉള്ളതിന്റെ തെളിവായി ഈ മാറ്റത്തെ സ്വയം വ്യാഖ്യാനിക്കാൻ പാടില്ല.
അതുകൊണ്ട് നിലവിലെ അപാകത വരാനിരിക്കുന്ന പുനഃപരിശോധനാ വേളകളിൽ മാറിയേക്കാമെങ്കിലും ജിഡിപി തീർച്ചയായും മുകളിലേക്ക് പരിഷ്കരിക്കപ്പെടുമെന്നോ അല്ലെങ്കിൽ ഒരു നിശ്ചിത അളവിൽ മാറ്റമുണ്ടാകുമെന്നോ മുൻകൂട്ടി നിഗമനത്തിലെത്താൻ കഴിയില്ല.
ഏതൊരു പുനഃപരിശോധനയുടെയും ദിശയും വ്യാപ്തിയും അപാകതകളുടെ യാന്ത്രിക ക്രമീകരണത്തെ മാത്രം ആശ്രയിക്കുന്നതിന് പകരം അതിന്റെ അടിസ്ഥാനപരമായ ഉൽപ്പാദന-ചെലവുകളിലെ കണക്കുകളിലുണ്ടാകുന്ന പുനഃപരിശോധനകളെയാണ് ആശ്രയിച്ചിരിക്കുന്നത്.
നിലവിലെ വിലകളിലെ അന്തിമ കണക്കുകൾ പുറത്തുവിടുന്ന സമയത്ത്, 2022-23, 2023-24 സാമ്പത്തിക വർഷങ്ങളിൽ കണ്ടതുപോലെ അപാകതകൾ വളരെ നിസ്സാരമായ അളവിലോ അല്ലെങ്കിൽ പൂജ്യത്തിലോ ആയിരിക്കും.
അവലംബം
Click here to see pdf
***
SK
(Explainer ID: 159974)
आगंतुक पटल : 3
Provide suggestions / comments