Economy
తర్వాతి-తరం జీఎస్టీ ప్రక్రియా సంస్కరణలు
మరింత సరళమైన, వేగవంతమైన, ముందస్తుగా అంచనా వేయగల ప్రక్రియల దిశగా మార్పులు
Posted On:
09 OCT 2026 10:02PM
పరిచయం
2017 జూలై 1న ప్రవేశపెట్టిన జీఎస్టీ అనేక కేంద్ర, రాష్ట్ర పన్నులను ఒకే వ్యవస్థ పరిధిలోకి తీసుకొచ్చింది. భారత సంస్కరణల ప్రయాణంలో ఇది కీలక మైలురాయిగా నిలిచింది. ‘ఒకే దేశం-ఒకే పన్ను’ సూత్రాన్ని ఆచరణలోకి తీసుకొచ్చి, సమగ్ర పన్ను వ్యవస్థ దిశగా భారత్ ముందుకు సాగేందుకు తోడ్పడింది.
గత తొమ్మిదేళ్లలో ప్రామాణిక ప్రక్రియలు, హేతుబద్ధమైన పన్ను రేట్లు మరింత పారదర్శకత, జవాబుదారీతనం, ఆర్థిక వృద్ధికి సహకరించాయి. ‘ఏక్ భారత్-శ్రేష్ఠ భారత్’ దార్శనికతను కూడా బలోపేతం చేశాయి.
ఈ పురోగతిని మరింత ముందుకు తీసుకెళ్తూ, నాలుగు అంచెల జీఎస్టీ రేట్ల నిర్మాణాన్ని సరళీకరించేందుకు 56వ జీఎస్టీ కౌన్సిల్ నెక్స్ట్-జెనరేషన్ సంస్కరణలను సిఫార్సు చేసింది. కొత్త నిర్మాణంలో 5 శాతం, 18 శాతం ప్రధాన రేట్లుగా ఉండగా, ఎంపిక చేసిన వస్తువులు, సేవలకు ప్రత్యేకంగా 40 శాతం రేటు ఉంది.
2026 అక్టోబర్లో జరిగిన 57వ సమావేశంలోనూ ఈ సంస్కరణ ప్రక్రియ కొనసాగింది. మరిన్ని ప్రక్రియాపరమైన సంస్కరణలు, ఎంపిక చేసిన వస్తువులు, సేవలపై స్పష్టత, వాణిజ్య సౌలభ్యం, నిబంధనల అనుసరణను క్రమబద్ధం చేసే చర్యలను కౌన్సిల్ సిఫార్సు చేసింది.
గణాంకాల్లో జీఎస్టీ: విస్తృత పరిధి, భారీ స్థాయి, పెరుగుతున్న వసూళ్లు
విస్తరించిన పన్ను చెల్లింపుదారుల వ్యవస్థ: నమోదిత పన్ను చెల్లింపుదారుల సంఖ్య 2017లో దాదాపు 60 లక్షలు ఉండగా, 2026 సెప్టెంబర్ నాటికి సుమారు 1.70 కోట్లకు పెరిగింది.
భారీ డిజిటల్ పన్ను వ్యవస్థ: 2026 సెప్టెంబర్ 30 నాటికి జీఎస్టీ వ్యవస్థ మొత్తం 3,053 కోట్ల ఇన్వాయిస్ అప్లోడ్లు, 833.82 కోట్ల ఈ-వే బిల్లులను ప్రాసెస్ చేసింది.
బలమైన ఆదాయ వృద్ధి: 2026 ఏప్రిల్–సెప్టెంబర్ మధ్య స్థూల జీఎస్టీ వసూళ్లు దాదాపు ₹12.46 లక్షల కోట్లకు చేరాయి. గత ఏడాది ఇదే కాలంతో పోలిస్తే 11.6 శాతం వృద్ధి నమోదైంది.
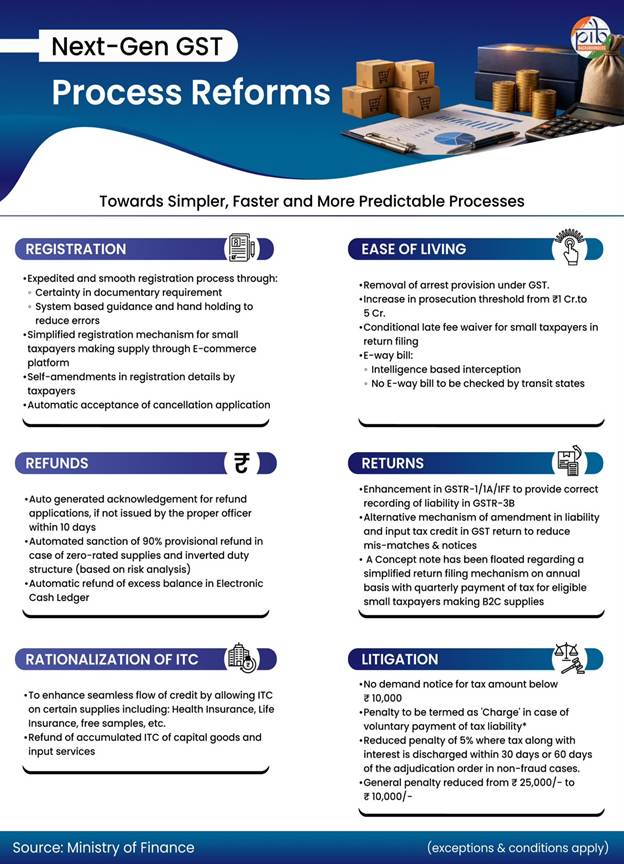
మరింత సరళంగా, వేగంగా, ముందస్తు అంచనాకు అనువుగా జీఎస్టీ రిజిస్ట్రేషన్
పన్ను చెల్లింపుదారులకు అనుకూలమైన, ముందస్తుగా అంచనా వేయగల జీఎస్టీ రిజిస్ట్రేషన్ వ్యవస్థను రూపొందించడం జీఎస్టీ కౌన్సిల్ ప్రతిపాదనల లక్ష్యం. వ్యాపార కార్యకలాపాలు సజావుగా సాగేందుకు, అధికారిక ఆర్థిక వ్యవస్థలో మరింత విస్తృత భాగస్వామ్యాన్ని ప్రోత్సహించేందుకు వీటిని ఉద్దేశించారు.
రిజిస్ట్రేషన్ ప్రక్రియలో సంస్కరణలు
జీఎస్టీ కౌన్సిల్ చేసిన సిఫార్సులు:
ఎ. రిజిస్ట్రేషన్ దరఖాస్తుల ప్రాసెసింగ్ కోసం సమగ్ర, వివరణాత్మక పత్రాలతో పాటు తరచూ అడిగే ప్రశ్నలను జారీ చేస్తారు.
బి. దాఖలు ప్రక్రియను సరళీకరించి, పన్ను చెల్లింపుదారులు, పన్ను అధికారులకు మరింత స్పష్టత కల్పించేలా రిజిస్ట్రేషన్ దరఖాస్తును సవరిస్తారు.
సి. స్పష్టమైన నావిగేషన్ మార్గాలు, డ్రాప్డౌన్ జాబితాలు, టూల్టిప్స్, సందర్భానుసార మార్గదర్శకత్వంతో రిజిస్ట్రేషన్ దరఖాస్తుల దాఖలుకు జీఎస్టీ పోర్టల్ వినియోగదారులకు అనుకూలమైన ఇంటర్ఫేస్ను అందిస్తుంది.
ఈ చర్యలు రిజిస్ట్రేషన్ దరఖాస్తులను సరిగ్గా దాఖలు చేయడానికి సహకరించడంతో పాటు తిరస్కరణలు, అదనపు సమాచార అభ్యర్థనలను తగ్గిస్తాయి.
ఈ చర్యలు రిజిస్ట్రేషన్ దరఖాస్తులను సరిగ్గా దాఖలు చేయడానికి సహకరించడంతో పాటు తిరస్కరణలు, అదనపు సమాచార అభ్యర్థనలను తగ్గిస్తాయి.
ఇన్పుట్ ట్యాక్స్ క్రెడిట్ అంటే ఏమిటి?
రిజిస్టర్డ్ వ్యక్తి స్వీకరించిన వస్తువులు లేదా సేవలపై చెల్లించిన పన్నుకు క్లెయిమ్ చేసుకోగల క్రెడిట్ను ఇన్పుట్ ట్యాక్స్ క్రెడిట్ (ఐటీసీ) అంటారు.
ఉదాహరణకు, ఒక తయారీదారు ముడి పదార్థాల కొనుగోలుపై ₹10,000 పన్ను చెల్లించి, ఉత్పత్తుల విక్రయంపై ₹25,000 పన్ను వసూలు చేస్తే నికర పన్ను చెల్లింపు ₹15,000 అవుతుంది. ముడి పదార్థాలపై చెల్లించిన పన్నును తయారీదారు ఐటీసీగా క్లెయిమ్ చేసుకోవచ్చు.
ఆటోమేటిక్గా ఆమోదం
సులభంగా, దాదాపు తక్షణమే వివరాలను నవీకరించేందుకు రిజిస్ట్రేషన్ వివరాల సవరణలను ఆటోమేటిక్గా ఆమోదించాలని కౌన్సిల్ సూచించింది. ప్రిన్సిపల్ ప్లేస్ ఆఫ్ బిజినెస్ (పీపీఓబీ)లో మార్పులు మినహా ఇతర సవరణలకు పోర్టల్లో ఈ సదుపాయం కల్పిస్తారు.
ప్రిన్సిపల్ ప్లేస్ ఆఫ్ బిజినెస్ అంటే ఏమిటి?
సీజీఎస్టీ యాక్ట్–2017లోని సెక్షన్ 2(89) ప్రకారం, ‘‘రిజిస్ట్రేషన్ సర్టిఫికెట్లో ప్రధాన వ్యాపార ప్రదేశంగా పేర్కొన్న వ్యాపార స్థలమే ప్రిన్సిపల్ ప్లేస్ ఆఫ్ బిజినెస్.’’
ఆటోమేటిక్ విధానంలో రిజిస్ట్రేషన్ పొందిన పన్ను చెల్లింపుదారులకు పీపీఓబీతో సహా అన్ని రిజిస్ట్రేషన్ వివరాల సవరణలను ఆటోమేటిక్గా ఆమోదిస్తారు.
రిజిస్ట్రేషన్ రద్దు ప్రక్రియ
రిజిస్ట్రేషన్ రద్దు ప్రక్రియను సరళీకరించేందుకు సీజీఎస్టీ యాక్ట్–2017, సీజీఎస్టీ రూల్స్–2017లో సవరణలను కౌన్సిల్ సిఫార్సు చేసింది. ప్రతిపాదనలో ఈ అంశాలు ఉన్నాయి:
ఎ. ఆటోమేటిక్ రద్దు: అధికారులతో ప్రత్యక్ష సంప్రదింపులను తగ్గించేందుకు సంస్కరణలను దశలవారీగా అమలు చేయాలని కౌన్సిల్ ప్రతిపాదించింది.
మొదటి దశ
పెండింగ్ రిటర్నులన్నీ దాఖలు చేసి, చెల్లించాల్సిన బకాయిలన్నీ చెల్లించిన తర్వాత రద్దు దరఖాస్తులను ఆటోమేటిక్గా ఆమోదిస్తారు.
- ఏ నెలలోనూ ₹2.5 లక్షలకు మించిన ఐటీసీని బదిలీ చేయని పన్ను చెల్లింపుదారులకు ఇది వర్తిస్తుంది.
- ఏదైనా నెలలో ఐటీసీ ₹2.5 లక్షలు దాటినప్పటికీ, నిర్ణీత గడువులోగా తుది రిటర్ను దాఖలు చేస్తే ఈ సదుపాయం వర్తిస్తుంది.
రెండో దశ
పెండింగ్ రిటర్నులన్నీ దాఖలు చేసి, బకాయిలన్నీ చెల్లించిన తర్వాత రిజిస్ట్రేషన్ రద్దుకు సంబంధించిన అన్ని దరఖాస్తులను వ్యవస్థ ఆటోమేటిక్గా ఆమోదిస్తుంది. ఫారమ్ జీఎస్టీఆర్-10 వివరాలను అదే దరఖాస్తులో సమర్పించేలా ఫారమ్ జీఎస్టీ ఆర్ఈజీ-16ను సవరిస్తారు.
బి. సుమోటో రద్దు: రద్దు ప్రక్రియను వేగవంతం చేసేందుకు పన్ను అధికారులు రిజిస్ట్రేషన్ను రద్దు చేయగల కొన్ని కారణాలను తొలగించాలని ప్రతిపాదించారు. దీంతో అధికారుల జోక్యం తగ్గుతుంది.
రిటర్నులు దాఖలు చేయకపోవడం లేదా నిర్ణీత గడువులోగా బ్యాంకు ఖాతా వివరాలను సమర్పించకపోవడం వంటి నిబంధనల ఉల్లంఘన, అనంతరం వాటిని సరిచేసిన పరిస్థితుల ఆధారంగా రద్దు, పునరుద్ధరణను వ్యవస్థ ఆధారిత యంత్రాంగం నిర్వహిస్తుంది.
ఈ-కామర్స్ విక్రేతలకు సంస్కరణలు
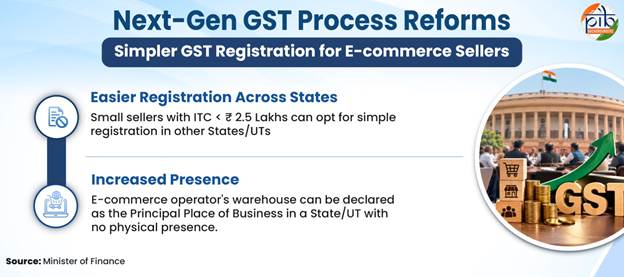
ఈ-కామర్స్ ప్లాట్ఫామ్ల ద్వారా సరఫరాలు చేసే చిన్న పన్ను చెల్లింపుదారులకు సరళమైన రిజిస్ట్రేషన్ విధానాన్ని జీఎస్టీ కౌన్సిల్ సూచించిన సంస్కరణలు అందిస్తాయి.
నెలకు ₹2.5 లక్షలకు మించని ఐటీసీని బదిలీ చేసే చిన్న విక్రేతలు స్టాక్ బదిలీ మినహా తమ సొంత రాష్ట్రం లేదా కేంద్రపాలిత ప్రాంతం కాకుండా ఇతర రాష్ట్రాలు, కేంద్రపాలిత ప్రాంతాల్లో పాన్ ఆధారిత సరళ రిజిస్ట్రేషన్ను ఎంచుకోవచ్చు.
భౌతిక కార్యాలయం లేని రాష్ట్రం లేదా కేంద్రపాలిత ప్రాంతంలో ఎలక్ట్రానిక్ కామర్స్ ఆపరేటర్ (ఈసీఓ) గోదామును పీపీఓబీగా ప్రకటించవచ్చు.
ఇతర రాష్ట్రాల్లో వ్యాపారాలను ఏర్పాటు చేసుకునే అవకాశం కల్పించడం ద్వారా చిన్న ఈ-కామర్స్ విక్రేతలకు వ్యాపార నిర్వహణ సౌలభ్యం పెరుగుతుంది.
మెరుగైన కచ్చితత్వం, నిబంధనల అనుసరణకు జీఎస్టీ రిటర్ను సంస్కరణలు
వ్యత్యాసాలను తగ్గించి, సరఫరా గొలుసు అంతటా ఐటీసీ సమగ్రతను మెరుగుపరచేందుకు రిటర్నుల దాఖలు ప్రక్రియను క్రమబద్ధం చేయాలని కౌన్సిల్ సిఫార్సు చేసింది. నిబంధనల అనుసరణ భారాన్ని తగ్గిస్తూ పన్ను బాధ్యత, ఐటీసీని మరింత కచ్చితంగా నివేదించేందుకు ఇది వీలు కల్పిస్తుంది. కౌన్సిల్ ప్రతిపాదనలు ఇవీ:
- జీఎస్టీఆర్-3బీతో మెరుగైన సరిపోలికకు వీలుగా జీఎస్టీఆర్-1/1ఏ/ఐఎఫ్ఎఫ్ను మెరుగుపరుస్తారు.
- ‘రివర్స్ చార్జ్ ప్రాతిపదికన చెల్లించిన పన్ను, క్లెయిమ్ చేసిన ఇన్పుట్ ట్యాక్స్ క్రెడిట్ ఎలక్ట్రానిక్ స్టేట్మెంట్’ ద్వారా రివర్స్ చార్జ్ పరిధిలోని సరఫరాలకు సంబంధించిన పన్ను బాధ్యత, ఐటీసీని సరిగ్గా నివేదించవచ్చు.
- జీఎస్టీఆర్-1/1ఏ/ఐఎఫ్ఎఫ్లో నివేదించిన వివరాలకు అనుగుణంగా జీఎస్టీఆర్-3బీలో పన్ను బాధ్యతను నివేదించేందుకు లేదా సరిదిద్దేందుకు యంత్రాంగం అందుబాటులోకి వస్తుంది.
- చెల్లింపు చేసిన ఇన్వాయిస్ వివరాలను ప్రకటించేందుకు జీఎస్టీ డీఆర్సీ-03ను సవరిస్తారు.
- ఇన్వాయిస్ మేనేజ్మెంట్ సిస్టమ్ (ఐఎంఎస్) ద్వారా ఐటీసీ నివేదిక కోసం పత్రాలను గ్రహీతలు ఆమోదించవచ్చు, తిరస్కరించవచ్చు లేదా పెండింగ్లో ఉంచవచ్చు.
- రద్దు చేసిన, తిరిగి క్లెయిమ్ చేసిన ఐటీసీని సరిగ్గా నివేదించేందుకు ఎలక్ట్రానిక్ క్రెడిట్ రివర్సల్ అండ్ రీక్లెయిమ్ స్టేట్మెంట్ సహకరిస్తుంది.
- జీఎస్టీఆర్-2బీలో అందుబాటులో ఉన్న ఐటీసీకి అనుగుణంగా జీఎస్టీఆర్-3బీలో నమోదైన ఐటీసీని నివేదించేందుకు లేదా సరిదిద్దేందుకు యంత్రాంగం అందుబాటులోకి వస్తుంది.
- జీఎస్టీఆర్-3బీలో ఐటీసీ నమోదు, దాని రివర్సల్పై సర్క్యులర్ రూపంలో వివరణలు జారీ చేస్తారు.
పన్ను బాధ్యత, ఐటీసీ సవరణకు ప్రతిపాదించిన ప్రత్యామ్నాయ విధానం 2027 ఏప్రిల్ రిటర్ను కాలం నుంచి అమల్లోకి రానుంది.
జీఎస్టీఆర్-1: వస్తువులు, సేవలు లేదా రెండింటి అవుట్వర్డ్ సరఫరాలు చేసే రిజిస్టర్డ్ పన్ను చెల్లింపుదారులు నెలవారీ లేదా త్రైమాసికంగా సమర్పించే అవుట్వర్డ్ సప్లైస్ స్టేట్మెంట్. ఇందులో వస్తువులు, సేవల అవుట్వర్డ్ సరఫరా వివరాలు ఉంటాయి.
జీఎస్టీఆర్-1ఏ: జీఎస్టీఆర్-1లో సమర్పించిన ఏదైనా సరఫరా రికార్డును సవరించాల్సి వచ్చినా, కొత్త సరఫరా రికార్డును చేర్చాల్సి వచ్చినా జీఎస్టీఆర్-1ఏ ద్వారా చేయవచ్చు.
ఐఎఫ్ఎఫ్: క్వార్టర్లీ రిటర్న్ అండ్ మంత్లీ పేమెంట్ (క్యూఆర్ఎంపీ) పథకంలోని పన్ను చెల్లింపుదారులకు ఇన్వాయిస్ ఫర్నిషింగ్ ఫెసిలిటీ (ఐఎఫ్ఎఫ్) ఒక ఐచ్ఛిక సదుపాయం. గ్రహీతలకు క్రెడిట్ బదిలీ చేసేందుకు త్రైమాసికంలోని తొలి రెండు నెలల్లో(ఎం1, ఎం2) అవుట్వర్డ్ సరఫరా వివరాలను దాఖలు చేయవచ్చు.
జీఎస్టీఆర్-3బీ: ఇది సరళీకృత సంక్షిప్త రిటర్ను. నిర్దిష్ట పన్ను కాలానికి సంబంధించిన జీఎస్టీ బాధ్యతలు, పొందిన ఐటీసీ తదితర వివరాలను ప్రకటించి, ఆ బాధ్యతలను చెల్లించేందుకు పన్ను చెల్లింపుదారులు దీన్ని ఉపయోగిస్తారు.
జీఎస్టీ డీఆర్సీ-03: ఇది చెల్లింపు ఫారమ్. జీఎస్టీ చట్టం కింద చెల్లించాల్సిన పన్ను, వడ్డీ, జరిమానా, రుసుము లేదా ఇతర మొత్తాలను చెల్లించేందుకు దీన్ని ఉపయోగిస్తారు.
జీఎస్టీఆర్-2బీ: సరఫరాదారులు తమ సంబంధిత ఫారమ్లలో సమర్పించిన సమాచారం ఆధారంగా ప్రతి సాధారణ పన్ను చెల్లింపుదారుడి కోసం వ్యవస్థ రూపొందించే ఐటీసీ స్టేట్మెంట్. సరఫరాదారులు దాఖలు చేసిన ప్రతి పత్రానికి సంబంధించి పన్ను చెల్లింపుదారుడికి ఇన్పుట్ ట్యాక్స్ క్రెడిట్ అందుబాటులో ఉందా లేదా అన్నది ఈ స్టేట్మెంట్ తెలియజేస్తుంది.
వేగవంతమైన ప్రాసెసింగ్తో జీఎస్టీ రీఫండ్ల క్రమబద్ధీకరణ
రీఫండ్ క్లెయిమ్లను వ్యవస్థ ఆధారంగా ప్రాసెస్ చేసి మంజూరు చేసే విధానాన్ని జీఎస్టీ కౌన్సిల్ ప్రతిపాదించింది. దీని ద్వారా వేగవంతమైన ప్రాసెసింగ్, అధిక పారదర్శకత సాధ్యమవడంతో పాటు మానవ జోక్యం తగ్గుతుంది.
మొదటి దశ
అధిక క్యాష్ లెడ్జర్ నిల్వలకు సంబంధించిన రీఫండ్లు ఆటోమేటిక్గా అందుతాయి. దీంతో వ్యాపారాలకు నిధులు వేగంగా అందుబాటులోకి వస్తాయి.
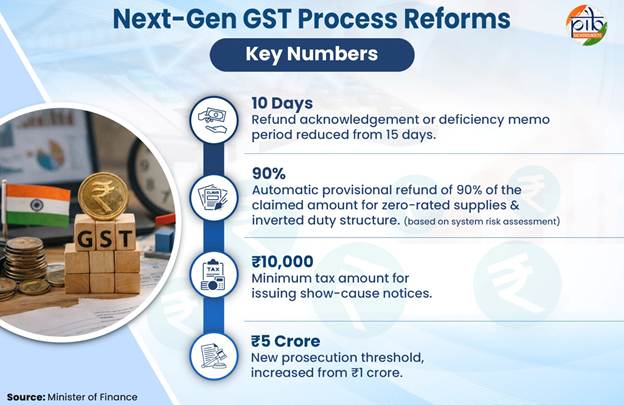
దరఖాస్తు స్వీకరణ ధ్రువీకరణ కాలాన్ని 15 రోజుల నుంచి 10 రోజులకు తగ్గిస్తారు. నిర్ణీత కాలంలో స్పందన రాకపోతే ధ్రువీకరణ లభించినట్లుగా పరిగణిస్తారు.
రిస్క్ అసెస్మెంట్ ఆధారంగా జీరో-రేటెడ్ సరఫరాలు, ఇన్వర్టెడ్ డ్యూటీ స్ట్రక్చర్ కారణంగా వచ్చే రీఫండ్ క్లెయిమ్లలో క్లెయిమ్ చేసిన మొత్తంలో 90 శాతాన్ని మంజూరు చేసే అవకాశం ఉంది.
రెండో దశ
జీరో-రేటెడ్ సరఫరాలు, ఇన్వర్టెడ్ డ్యూటీ స్ట్రక్చర్కు సంబంధించిన రీఫండ్ దరఖాస్తులను వ్యవస్థ తగిన విధంగా ధ్రువీకరించిన తర్వాత అధికారుల జోక్యం లేకుండా ఆటోమేటిక్ అక్నాలెడ్జ్మెంట్ అందిస్తుంది.
ఇలా ధ్రువీకరణ పొందిన జీరో-రేటెడ్ సరఫరాల క్లెయిమ్లలో వ్యవస్థ గుర్తించిన, అంచనా వేసిన రిస్క్ ఆధారంగా పెండింగ్ బకాయిలను సర్దుబాటు చేసిన తర్వాత మొత్తం రీఫండ్ క్లెయిమ్ను అధికారుల జోక్యం లేకుండా ఆటోమేటిక్గా మంజూరు చేస్తుంది.
రీఫండ్లను వేగవంతం చేసి క్రమబద్ధం చేసే చర్యలు
- ఫారమ్ జీఎస్టీ ఆర్ఎఫ్డీ-01లోని రీఫండ్ దరఖాస్తును సవరిస్తారు. జీరో-రేటెడ్ సరఫరాలు, ఇన్వర్టెడ్ డ్యూటీ స్ట్రక్చర్కు సంబంధించిన క్లెయిమ్ వివరాలను వ్యవస్థ చదవగలిగే రూపంలో ఇది నమోదు చేస్తుంది.
- సీజీఎస్టీ రూల్స్–2017లోని రూల్ 89(4)(సీ)ని సవరిస్తారు. దేశీయంగా సరఫరా చేసే సమాన వస్తువుల విలువకు 1.5 రెట్ల వరకు మాత్రమే జీరో-రేటెడ్ వస్తు సరఫరా టర్నోవర్ను పరిమితం చేసే గరిష్ఠ పరిమితిని ఇది తొలగిస్తుంది.
- సీజీఎస్టీ యాక్ట్–2017లోని సెక్షన్ 54(14)ను సవరిస్తారు. ₹1,000 రీఫండ్ పరిమితి సీజీఎస్టీ, ఎస్జీఎస్టీ/యూటీజీఎస్టీ, ఐజీఎస్టీతో కూడిన మొత్తం రీఫండ్ మొత్తానికి వర్తిస్తుంది.
జీఎస్టీ కింద జీరో-రేటెడ్ సరఫరా అంటే ఏమిటి?
వస్తువులు లేదా సేవల ఎగుమతులు, స్పెషల్ ఎకనామిక్ జోన్ (ఎస్ఈజెడ్) డెవలపర్ లేదా ఎస్ఈజెడ్ యూనిట్కు చేసే సరఫరాలు ఇందులోకి వస్తాయి.
ప్రీ-డిపాజిట్ రీఫండ్పై వడ్డీకి స్పష్టత
ఎ. సీజీఎస్టీ యాక్ట్–2017లోని సెక్షన్ 115ను సవరిస్తారు. అప్పీళ్ల దాఖలుకు చెల్లించిన ప్రీ-డిపాజిట్ మొత్తాల రీఫండ్కు వర్తించే వడ్డీ రేటును ప్రత్యేకంగా పేర్కొనే స్వతంత్ర నిబంధనగా దీన్ని మారుస్తారు.
బి. ఇలాంటి రీఫండ్లకు వర్తించే వడ్డీ రేటుకు సంబంధించిన సందేహాలను నివృత్తి చేసేందుకు సర్క్యులర్ను కూడా జారీ చేస్తారు.
వివాద పరిష్కారాన్ని సరళీకరించి న్యాయవివాదాలను తగ్గించే సంస్కరణలు
పన్ను అధికారుల కోసం సమగ్ర మార్గదర్శకాలతో సర్క్యులర్ జారీ చేయాలని కౌన్సిల్ సిఫార్సు చేసింది. డిమాండ్ నోటీసులు, అడ్జుడికేషన్ ఉత్తర్వులు, అప్పీల్ ఉత్తర్వులకు సంబంధించిన క్రమబద్ధమైన ప్రక్రియను ఇందులో పొందుపరుస్తారు. వివాద పరిష్కారాన్ని సరళీకరించడం, నిబంధనల అనుసరణ భారాన్ని తగ్గించడం, న్యాయవివాదాలను కుదించడం ఇతర ప్రతిపాదనల లక్ష్యం. వీటిలో ఇవి ఉన్నాయి:
- పన్ను మొత్తం ₹10,000 కంటే తక్కువగా ఉంటే షోకాజ్ నోటీసులు జారీ చేయరు. నిబంధన అమల్లోకి వచ్చిన తేదీ నాటికి పెండింగ్లో ఉన్న నోటీసులు, ₹10,000లోపు మొత్తాలకు సంబంధించిన అప్పీళ్లను కూడా కనీస పరిమితి ₹10,000 అప్పటినుంచే అమల్లో ఉన్నట్లుగా పరిగణించి పరిష్కరిస్తారు.
- పూర్తి పన్ను మొత్తాన్ని వడ్డీ, జరిమానాతో సహా నిర్ణీత గడువులో స్వచ్ఛందంగా చెల్లించిన కేసుల్లో జరిమానాను ‘చార్జ్’గా పేర్కొంటారు.
- అడ్జుడికేషన్ ఉత్తర్వు వెలువడిన 30 రోజుల్లో(సెక్షన్ 73 కింద) లేదా 60 రోజుల్లో(సెక్షన్ 74ఏ కింద) పన్ను, వడ్డీ చెల్లిస్తే 5 శాతం తగ్గించిన జరిమానా వర్తిస్తుంది.
- మోసం లేని కేసుల్లో కనీస జరిమానా ₹10,000ను తొలగిస్తారు.
- సాధారణ గరిష్ఠ జరిమానాను ₹25,000 నుంచి ₹10,000కు తగ్గిస్తారు.
ఉత్తర్వులో పన్ను డిమాండ్ లేకుండా జరిమానా మాత్రమే ఉన్న కేసుల్లో అప్పీలేట్ అథారిటీ లేదా అప్పీలేట్ ట్రైబ్యునల్ ముందు అప్పీల్ కోసం చెల్లించే ప్రీ-డిపాజిట్కు ₹40 కోట్ల గరిష్ఠ పరిమితి విధిస్తారు.
జీఎస్టీ కింద ఇతర ప్రధాన సంస్కరణలు
ఐటీసీ రీఫండ్లు, క్లెయిమ్లకు విస్తృత ప్రాప్యత
విస్తృత రీఫండ్ అర్హత
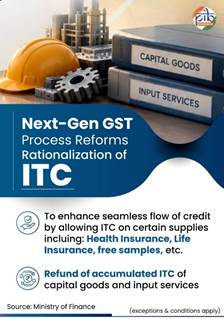
పేర్కొన్న సందర్భాల్లో పేరుకుపోయిన ఐటీసీకి రీఫండ్ అనుమతించేలా సీజీఎస్టీ యాక్ట్, రూల్స్లో మార్పులను జీఎస్టీ కౌన్సిల్ సిఫార్సు చేసింది.
పట్టిక-1: విస్తరించిన ఐటీసీ రీఫండ్ అర్హత
|
ఐటీసీ రకం
|
అర్హత కలిగిన సందర్భాలు
|
అమలు
|
|
మూలధన వస్తువులు
|
జీరో-రేటెడ్ సరఫరాలు, ఇన్వర్టెడ్ డ్యూటీ స్ట్రక్చర్
|
2027 ఏప్రిల్ 1 లేదా ఆ తర్వాత; మూలధన వస్తువులపై పొందిన ఐటీసీకి సంబంధించిన రీఫండ్లను 60 నెలల వ్యవధిలో అందిస్తారు
|
|
ఇన్పుట్ సేవలు
|
ఇన్వర్టెడ్ డ్యూటీ స్ట్రక్చర్
|
2026 నవంబర్ 1 లేదా ఆ తర్వాత
|
ఈ చర్యలు పన్ను చెల్లింపుదారుల వర్కింగ్ క్యాపిటల్పై ఒత్తిడిని తగ్గిస్తాయి. ఆయా సందర్భాల్లో ఇన్పుట్ సేవలు, మూలధన వస్తువులకు సంబంధించిన ఐటీసీ నిలిచిపోవడాన్ని కూడా తగ్గిస్తాయి.
బ్లాక్ చేసిన ఐటీసీపై పరిమితుల సడలింపు
కొన్ని సరఫరాలకు ఐటీసీ క్లెయిమ్ చేయడంపై ఉన్న పరిమితులను తొలగించేందుకు సవరణలు చేయాలని కౌన్సిల్ సిఫార్సు చేసింది.
అవుట్డోర్ క్యాటరింగ్, ఆరోగ్య, జీవిత బీమా, టెలికమ్యూనికేషన్ టవర్లు, ఫ్యాక్టరీ ప్రాంగణం బయట ఉన్న పైప్లైన్లు, ఉచిత నమూనాలు, నిల్వ గడువు ముగిసిన తర్వాత చట్ట నిబంధనల ప్రకారం ధ్వంసం చేసిన లేదా ఖాతాల నుంచి తొలగించిన వస్తువులు ఇందులో ఉన్నాయి.
ఈ మార్పు పన్నుపై పన్ను ప్రభావాన్ని తగ్గించి, సరఫరా గొలుసు అంతటా ఐటీసీ సజావుగా ప్రవహించేందుకు తోడ్పడుతుంది.
వస్తువులు, సేవల ఎగుమతులు లేదా జీరో-రేటింగ్కు సంబంధించిన సంస్కరణలు
ఎగుమతి హోదా, ప్లేస్ ఆఫ్ సప్లై నిబంధనలు, చెల్లింపులపై స్పష్టతతో పాటు నిర్దిష్ట ఎస్ఈజెడ్/ఎఫ్టీడబ్ల్యూజెడ్ డెలివరీలకు జీరో-రేటింగ్ మార్గదర్శకాల్లో మార్పులను కౌన్సిల్ సిఫార్సు చేసింది.
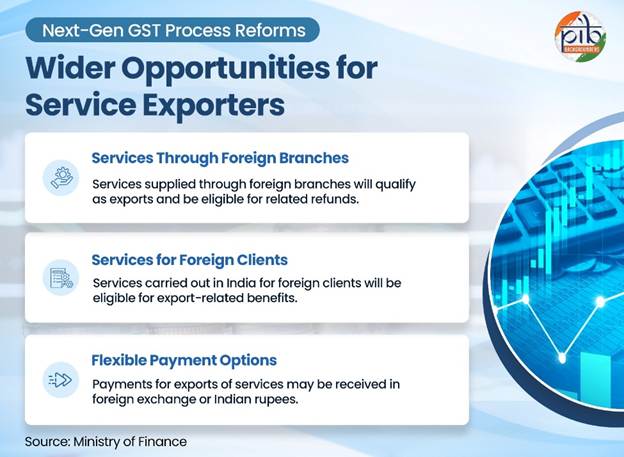
ఎ. విదేశీ కార్యాలయాలు లేదా శాఖల ద్వారా అందించే సేవలు: ఒక సేవను ‘సేవల ఎగుమతి’గా పరిగణించేందుకు సరఫరాదారు, గ్రహీత ఒకే వ్యక్తికి చెందిన సంస్థలు కాకూడదనే షరతును తొలగించాలని కౌన్సిల్ సిఫార్సు చేసింది.
ఈ మార్పుతో విదేశీ కార్యాలయాలు లేదా శాఖలకు, వాటి ద్వారా సేవలు అందించే భారత సేవా సంస్థలకు రీఫండ్లు సులభంగా లభిస్తాయి. భారత్ నుంచి సేవల ఎగుమతులకు కూడా ఇది సహకరిస్తుంది.
బి. ఎగుమతులకు చెల్లింపు: అనుమతించిన సందర్భాల్లో వస్తువులు, సేవల ఎగుమతులకు చెల్లింపును విదేశీ మారకద్రవ్యంలో లేదా భారత రూపాయల్లో స్వీకరించవచ్చని స్పష్టం చేస్తూ సర్క్యులర్ జారీ చేస్తారు.
సి. కొన్ని సేవలకు ప్లేస్ ఆఫ్ సప్లై: గ్రహీత వస్తువులను భౌతికంగా సరఫరాదారుకు అందించే సేవల్లో, సెక్షన్ 13(2)లోని సాధారణ నిబంధన ప్రకారం గ్రహీత ఉన్న ప్రాంతం ఆధారంగా ప్లేస్ ఆఫ్ సప్లైని నిర్ణయించాలని కౌన్సిల్ సిఫార్సు చేసింది.
విదేశీ గ్రహీతలకు ఇలాంటి సేవలను అందించే భారత సేవా సంస్థలు జీఎస్టీ కింద ఎగుమతి సంబంధిత ప్రయోజనాలను పొందేందుకు ఇది సహకరిస్తుంది.
డి. ఎస్ఈజెడ్ లేదా ఎఫ్టీడబ్ల్యూజెడ్లో విదేశీ కొనుగోలుదారులకు అందించే వస్తువులు: విదేశీ కొనుగోలుదారులకు సరఫరా చేస్తూ, ఎస్ఈజెడ్ లేదా ఫ్రీ ట్రేడ్ అండ్ వేర్హౌసింగ్ జోన్లో అందించే వస్తువులను జీరో-రేటెడ్ సరఫరాలుగా పరిగణించాలని కౌన్సిల్ సిఫార్సు చేసింది. ఆర్బీఐ అనుమతించిన సందర్భాల్లో కన్వర్టిబుల్ విదేశీ మారకద్రవ్యం లేదా భారత రూపాయల్లో చెల్లింపు స్వీకరిస్తే ఇది వర్తిస్తుంది.
విదేశీ వినియోగదారుల సూచనల మేరకు ఎస్ఈజెడ్ యూనిట్లో నిల్వ లేదా అదనపు ప్రాసెసింగ్ కోసం ఇలాంటి డెలివరీలు చేసే భారత తయారీదారులకు జీరో-రేటింగ్ ప్రయోజనాల లభ్యతపై ఈ నిబంధన స్పష్టత ఇస్తుంది.
జీవన సౌలభ్యం, వ్యాపార నిర్వహణ సౌలభ్యం
సమర్థవంతమైన అమలు, పన్ను చెల్లింపుదారుల రక్షణ, వస్తువుల సజావు రవాణా మధ్య సమతుల్యత సాధించడం ఈ సిఫార్సుల లక్ష్యం.
అరెస్టు, ప్రాసిక్యూషన్ నిబంధనల హేతుబద్ధీకరణ
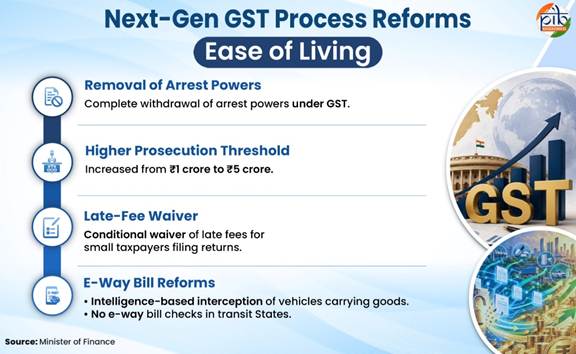
జీఎస్టీ కింద కొన్ని అరెస్టు అధికారాలను ఉపసంహరించాలని కౌన్సిల్ సిఫార్సు చేసింది. మోసం, పన్ను ఎగవేతపై నిరోధక చర్యలను కొనసాగిస్తూనే ప్రగతిశీల, విశ్వాస ఆధారిత పన్ను వ్యవస్థను బలోపేతం చేసేందుకు కౌన్సిల్ చేసిన ఇతర సిఫార్సులు:
ఎ. ప్రాసిక్యూషన్ పరిమితిని ₹1 కోటి నుంచి ₹5 కోట్లకు పెంచడం.
బి. సీజీఎస్టీ యాక్ట్–2017లోని సెక్షన్ 132(1) నుంచి పేర్కొన్న నేర నిబంధనలు, పదాలను తొలగించడం:
- క్లాజ్ (ఐ)ని తొలగించడం. చట్టాన్ని ఉల్లంఘిస్తున్నట్లు తెలిసి లేదా అలా భావించేందుకు కారణం ఉన్న సేవలను స్వీకరించడం, సరఫరాకు సహకరించడం లేదా వాటితో లావాదేవీలు జరపడం అనే నేరాన్ని తొలగిస్తారు.
- క్లాజ్ (ఈ) నుంచి ‘పన్ను ఎగవేస్తాడు’ అనే పదాలను తొలగిస్తారు.
- క్లాజ్ (హెచ్) నుంచి ‘లేదా మరే ఇతర విధంగానైనా వాటితో లావాదేవీ జరుపుతాడు’ అనే పదాలను తొలగిస్తారు.
సి. వస్తువులు లేదా సేవలను స్వీకరించకుండా, ఇన్వాయిస్ లేదా బిల్లు లేకుండా మోసపూరితంగా ఐటీసీ పొందిన నేరానికే వర్తించేలా సీజీఎస్టీ యాక్ట్–2017లోని సెక్షన్ 132(1), క్లాజ్ (సీ)ని సవరిస్తారు.
ఈ-వే బిల్లులకు సంబంధించిన నిబంధనల హేతుబద్ధీకరణ
కౌన్సిల్ సిఫార్సు చేసిన సవరణలు:
ఎ. వాహనాన్ని ఆపే షరతులు: నిర్దిష్ట నిఘా సమాచారం, కనీసం జాయింట్ కమిషనర్ హోదా కలిగిన అధికారి అనుమతి ఉన్నప్పుడు మాత్రమే వస్తువులను తీసుకెళ్తున్న వాహనాన్ని ఆపవచ్చు.
బి. రాష్ట్ర పరిధి: సరఫరాదారు లేదా గ్రహీత వాహనాన్ని ఆపిన రాష్ట్రంలో ఉన్నా లేదా అక్కడ రిజిస్ట్రేషన్ కలిగి ఉన్నా మాత్రమే తనిఖీ, నిర్బంధం, స్వాధీనం వంటి తదుపరి చర్యలు చేపట్టవచ్చు. మధ్యలో దాటే రాష్ట్రాల్లో వస్తువులను ఆపరాదు.
సి. పత్రాలు లేని సందర్భానికి మినహాయింపు: ఈ-వే బిల్లు రూపొందించకపోయినా లేదా వస్తువుల మూలం, గమ్యస్థానం తెలిపే పత్రం వాహనంలో లేకపోయినా అధికార పరిధితో సంబంధం లేకుండా తనిఖీ, నిర్బంధం లేదా స్వాధీనం చేసుకోవచ్చు.
డి. రవాణా మధ్యలో జప్తు లేదు: రవాణాలో ఉన్న వస్తువులు లేదా వాహనాలను సీజీఎస్టీ యాక్ట్లోని సెక్షన్ 130 కింద జప్తు చేయరు.
ఈ చర్యలు వస్తువులు, వాహనాల సజావు రవాణాకు సహకరించి, వ్యాపారాల సరఫరా, రవాణా సామర్థ్యాన్ని మెరుగుపరుస్తాయి.
మేధో సంపత్తి హక్కుల (ఐపీఆర్) యాజమాన్య బదిలీ
మేధో సంపత్తి హక్కుల (ఐపీఆర్) యాజమాన్యాన్ని తాత్కాలికంగా లేదా శాశ్వతంగా బదిలీ చేసినా దాన్ని ఏకరీతిగా సేవల సరఫరాగా పరిగణించాలని కౌన్సిల్ సిఫార్సు చేసింది.
దీంతో జీఎస్టీ నిబంధనల అనుసరణ సులభమై, సరిహద్దులు దాటే ఐపీఆర్ లావాదేవీలు సజావుగా సాగుతాయి.
సీజీఎస్టీ రూల్స్–2017లోని రూల్ 86ఏ కింద ఐటీసీని బ్లాక్ చేసే ముందు వాదన వినిపించే అవకాశం
ఎలక్ట్రానిక్ క్రెడిట్ లెడ్జర్లో బ్లాక్ చేసిన మొత్తాలపై అభ్యంతరం దాఖలు చేసేందుకు పన్ను చెల్లింపుదారులకు అవకాశం కల్పించాలని కౌన్సిల్ సిఫార్సు చేసింది.
అభ్యంతరంపై సంబంధిత అధికారి నిర్ణయం తీసుకునే ముందు వ్యక్తిగత విచారణకు హాజరయ్యే అవకాశం కూడా పన్ను చెల్లింపుదారుడికి లభిస్తుంది.
చిన్న పన్ను చెల్లింపుదారులకు ఆలస్య రుసుము ఉపశమనం
గత ఆర్థిక సంవత్సరంలో ₹5 కోట్ల వరకు టర్నోవర్ ఉన్న పన్ను చెల్లింపుదారులు ఆలస్యంగా రిటర్నులు దాఖలు చేసినప్పుడు లేట్ ఫీజును మాఫీ చేయాలని కౌన్సిల్ సిఫార్సు చేసింది.
రిటర్ను దాఖలు చేయాల్సిన నెల ముగిసేలోగా ఆలస్య రిటర్నును సమర్పిస్తే ఈ మినహాయింపు వర్తిస్తుంది.
సర్క్యులర్ల ద్వారా వివిధ అంశాలపై స్పష్టత
క్షేత్రస్థాయి అధికారుల భిన్న వ్యాఖ్యానాల కారణంగా తలెత్తిన కింది అంశాలపై స్పష్టత ఇచ్చేందుకు సర్క్యులర్లు జారీ చేయాలని జీఎస్టీ కౌన్సిల్ సిఫార్సు చేసింది:
- ఇన్పుట్ సర్వీస్ డిస్ట్రిబ్యూటర్ (ఐఎస్డీ) ద్వారా ఇన్పుట్ సర్వీస్ క్రెడిట్ పంపిణీ
- సెక్షన్ 17(4)ను ఎంచుకున్న బ్యాంకులు, ఆర్థిక సంస్థలు, ఎన్బీఎఫ్సీల ఐటీసీ క్లెయిమ్లు
- ప్రీ-డిపాజిట్ల చెల్లింపు
- కొన్ని సందర్భాల్లో ప్రదర్శన వాహనాలపై ఐటీసీ
- సుప్రీంకోర్టు తీర్పుకు అనుగుణంగా రూల్ 96(10) తొలగింపు అమలు తేదీ: 2017 అక్టోబర్ 23
ఏఆర్క్యూపీ పథకానికి కాన్సెప్ట్ నోట్
తదుపరి పరిశీలన, చర్చల కోసం ఐచ్ఛిక యాన్యువల్ రిటర్న్ క్వార్టర్లీ పేమెంట్ (ఏఆర్క్యూపీ) పథకానికి సంబంధించిన కాన్సెప్ట్ నోట్ను జీఎస్టీ కౌన్సిల్ ప్రవేశపెట్టింది. గత ఆర్థిక సంవత్సరంలో మొత్తం ₹5 కోట్లు లేదా అంతకంటే తక్కువ టర్నోవర్ కలిగి, రిజిస్ట్రేషన్ లేని వ్యక్తులకు మాత్రమే సరఫరాలు చేసే(బీ2సీ సరఫరాలు)పన్ను చెల్లింపుదారుల కోసం దీన్ని ఉద్దేశించారు.
జీఎస్టీ నిబంధనల అనుసరణను క్రమబద్ధీకరించడం
కౌన్సిల్ చేసిన సిఫార్సులు:
ఎ. ఈ-కామర్స్ ఆపరేటర్ల పన్ను బాధ్యతపై స్పష్టత: వ్యాపార నమూనాతో సంబంధం లేకుండా నోటిఫై చేసిన సేవలపై పన్ను చెల్లించే బాధ్యత ఈ-కామర్స్ ఆపరేటర్లకు ఉండేలా సీజీఎస్టీ యాక్ట్–2017లోని సెక్షన్ 9(5)ను సవరించాలని కౌన్సిల్ సిఫార్సు చేసింది.
బి. ఈ-ఇన్వాయిసింగ్ అవసరాల విస్తరణ: రివర్స్ చార్జ్ మెకానిజం కింద పన్ను చెల్లించాల్సిన, రిజిస్ట్రేషన్ లేని వ్యక్తుల నుంచి స్వీకరించే దేశీయ సరఫరాలు, సేవల దిగుమతులకు ఈ-ఇన్వాయిసింగ్ను విస్తరిస్తారు. మొత్తం వార్షిక టర్నోవర్ ₹5 కోట్లు లేదా అంతకంటే ఎక్కువ ఉన్న పన్ను చెల్లింపుదారులకు ఇది వర్తిస్తుంది.
ట్రైబ్యునల్ సంస్కరణలకు అనుగుణంగా జీఎస్టీఏటీ నిబంధనలు
సీజీఎస్టీ యాక్ట్-2017, జీఎస్టీఏటీ (అపాయింట్మెంట్ అండ్ కండిషన్స్ ఆఫ్ సర్వీస్ ఆఫ్ ప్రెసిడెంట్ అండ్ మెంబర్స్) రూల్స్-2023లో సవరణలకు కౌన్సిల్ ఆమోదం తెలిపింది.
జీఎస్టీ అప్పీలేట్ ట్రైబ్యునల్కు సంబంధించిన నిబంధనలను ట్రైబ్యునల్స్ రిఫార్మ్స్ యాక్ట్–2026, నేషనల్ ట్రైబ్యునల్స్ కమిషన్ అండ్ క్వాలిఫికేషన్, సెలక్షన్ అండ్ కండిషన్స్ ఆఫ్ సర్వీస్ ఆఫ్ చైర్పర్సన్స్ అండ్ మెంబర్స్ ఆఫ్ ట్రైబ్యునల్స్ రూల్స్–2026కు అనుగుణంగా ఈ సవరణలు మారుస్తాయి.
వస్తువులు, సేవలపై జీఎస్టీ రేట్లకు సంబంధించిన మార్పులు, వివరణలు
వివిధ వస్తువులు, సేవలపై జీఎస్టీ విధానంలో మార్పులను కౌన్సిల్ సిఫార్సు చేసింది.
పట్టిక-2: వస్తువులపై సిఫార్సు చేసిన జీఎస్టీ విధానం
|
వస్తువులు
|
సిఫార్సు చేసిన సంస్కరణ
|
|
సబ్లిమేషన్ పేపర్
|
సబ్లిమేషన్ పేపర్ను హెడ్డింగ్ 4809 కింద వర్గీకరిస్తారని స్పష్టం చేసి, గత కేసులను ‘యథాతథ స్థితిలో’ క్రమబద్ధీకరిస్తారు.
|
|
బొమ్మలు
|
బొమ్మల రేటుకు సంబంధించిన నోటిఫికేషన్ ఎంట్రీలు కస్టమ్స్ టారిఫ్ యాక్ట్లోని హెడ్డింగ్ 9503 కింద ఉన్న అన్ని రకాల బొమ్మలకు వర్తిస్తాయని స్పష్టం చేస్తారు. ఇవి కేవలం ట్రైసైకిళ్లు, స్కూటర్లు, పెడల్ కార్లకు మాత్రమే పరిమితం కావు.
|
|
సముద్ర నాచు సారం ఆధారిత బయో-స్టిమ్యులెంట్లు
|
ఫెర్టిలైజర్ (ఇనార్గానిక్, ఆర్గానిక్ ఆర్ మిక్స్డ్) కంట్రోల్ ఆర్డర్–1985లోని షెడ్యూల్ VI కింద నమోదైన సముద్ర నాచు సారం ఆధారిత బయో-స్టిమ్యులెంట్లను హెడ్డింగ్ 3101 కింద ఎరువులుగా వర్గీకరిస్తారని స్పష్టం చేస్తారు.
|
|
సెకండ్హ్యాండ్ వాహనాలు
|
జీఎస్టీ మార్జిన్ స్కీమ్ కింద కొనుగోలు చేసిన సెకండ్హ్యాండ్ వాహనాలు మినహా ఇతర ఇన్పుట్లు, ఇన్పుట్ సేవలపై సరఫరాదారులు ఐటీసీ క్లెయిమ్ చేసుకోవచ్చు. కొనుగోలు చేసిన సెకండ్హ్యాండ్ వాహనాలపై చెల్లించిన పన్నుకే పరిమితి వర్తిస్తుంది.
|
|
పేర్కొన్న ప్లాస్టిక్ వ్యర్థాలు, స్క్రాప్; టైర్ల వ్యర్థాలు, స్క్రాప్; ఎలక్ట్రికల్, ఎలక్ట్రానిక్ వ్యర్థాలు, స్క్రాప్; ఉపయోగించిన వంటనూనె
|
రిజిస్ట్రేషన్ లేని వ్యక్తి ఇలాంటి వ్యర్థాలు లేదా స్క్రాప్ను రిజిస్టర్డ్ వ్యక్తికి సరఫరా చేస్తే రివర్స్ చార్జ్ మెకానిజం (ఆర్సీఎం) వర్తిస్తుంది. సరఫరాదారు నిర్ణీత టర్నోవర్ పరిమితిని దాటితే రిజిస్ట్రేషన్ చేసుకోవాలి. సరఫరాదారు ఆ పరిమితికి దిగువన ఉన్నప్పటికీ గ్రహీత పన్ను చెల్లించాలి. ఇలాంటి వ్యర్థాలు, స్క్రాప్ను ఒక రిజిస్టర్డ్ వ్యక్తి మరో రిజిస్టర్డ్ వ్యక్తికి సరఫరా చేస్తే 2 శాతం టీడీఎస్ వర్తింపజేస్తారు.
|
|
సైలియం విత్తనాలు—ఇసబ్గుల్/ఇసాబ్గోల్
|
తాజా, చల్లబరిచిన, ఘనీభవింపజేసిన లేదా ఎండబెట్టిన రూపంతో సంబంధం లేకుండా నిల్ జీఎస్టీ రేటు వర్తిస్తుంది.
|
|
రీట్రెడ్ చేసిన ట్రాక్టర్ టైర్లు
|
రీట్రెడ్ చేసిన ట్రాక్టర్ టైర్ల జీఎస్టీ రేటును కొత్త ట్రాక్టర్ టైర్ల రేటుతో సమానంగా నిర్ణయిస్తారు.
|
|
ద్విచక్ర, నాలుగు చక్రాల వాహనాలు
|
2017 జూలై 1 నుంచి 2022 సెప్టెంబర్ 30 వరకు క్యాంటీన్ స్టోర్స్ డిపార్ట్మెంట్ (సీఎస్డీ) విధించని కాంపెన్సేషన్ సెస్సుకు మినహాయింపు ఇస్తారు.
|
|
వాయువు కలిపిన పానీయాలు
|
2017 జూలై 1 నుంచి 2022 మార్చి 31 వరకు సీఎస్డీలు, యూనిట్ రన్ క్యాంటీన్లు విధించని కాంపెన్సేషన్ సెస్సుకు మినహాయింపు ఇస్తారు.
|
పట్టిక-3: సేవలపై సిఫార్సు చేసిన జీఎస్టీ విధానం
|
సేవలు
|
సిఫార్సు చేసిన సంస్కరణ
|
|
ఎలక్ట్రిక్ వాహనాలతో ప్రయాణికుల రవాణా, మోటారు వాహనాల అద్దె
|
ఎలక్ట్రిక్ వాహనంతో అందించే ప్రయాణికుల రవాణా, ఆపరేటర్తో కూడిన మోటారు వాహనాల అద్దె సేవల్లో బ్యాటరీ చార్జింగ్ వ్యయాన్ని ప్రతిఫలంలో చేర్చితే పరిమిత ఐటీసీతో 5 శాతం జీఎస్టీ చెల్లించే ఎంపిక కల్పిస్తారు.
|
|
ఎలక్ట్రానిక్ కామర్స్ ఆపరేటర్ ద్వారా అందించే డెలివరీ సేవలు
|
కొరియర్ లేదా పోస్టల్ సేవలు మినహా ఈసీఓ ద్వారా అందించే డెలివరీ సేవల్లో, సేవా ప్రదాత సీజీఎస్టీ యాక్ట్–2017లోని సెక్షన్ 22(1) కింద రిజిస్ట్రేషన్ పొందాల్సిన అవసరం లేకపోతే, వాటిని సెక్షన్ 9(5) పరిధిలోకి తీసుకొచ్చి ఐటీసీ లేకుండా 5 శాతం జీఎస్టీ విధిస్తారు.
|
|
ఈసీఓ ద్వారా సరఫరా చేసిన లేదా ఆర్డర్ చేసిన వస్తువుల డెలివరీ సేవలు
|
ఈసీఓ ద్వారా సరఫరా చేసిన లేదా ఆర్డర్ చేసిన వస్తువుల డెలివరీ సేవలపై ఐటీసీ లేకుండా 5 శాతం జీఎస్టీ రేటును నిర్ణయిస్తారు.
|
|
ఈసీఓ ద్వారా సరఫరా చేసిన లేదా ఆర్డర్ చేసిన వస్తువులకు సంబంధించి రిజిస్ట్రేషన్ లేని వ్యక్తులకు గూడ్స్ ట్రాన్స్పోర్ట్ ఏజెన్సీ అందించే రవాణా సేవలు
|
ఈసీఓ ద్వారా సరఫరా చేసిన లేదా ఆర్డర్ చేసిన వస్తువుల రవాణాకు జీటీఏ అందించే సేవలపై నోటిఫికేషన్ నంబర్ 12/2017–సీటీఆర్లోని ఎంట్రీ 21ఏ కింద ఉన్న మినహాయింపును అనుమతించరు.
|
|
మోటారు వాహనాల లీజింగ్
|
లీజర్ నుంచి లెస్సీ వసూలు చేసే రిజిస్ట్రేషన్, రోడ్ ట్యాక్స్, బీమా, ఫాస్టాగ్ ఛార్జీలు వంటి చట్టబద్ధ, అనుబంధ రుసుములు మోటారు వాహనాల లీజింగ్ ప్రధాన సరఫరాకు అనుబంధమని స్పష్టం చేస్తారు.
|
|
రెస్టారెంట్, అవుట్డోర్ క్యాటరింగ్, రోజుకు ఒక్కో యూనిట్కు ₹7,500 వరకు విలువ కలిగిన హోటల్ వసతి, జిమ్ లేదా ఫిట్నెస్ సేవలు
|
అదే వ్యాపార విభాగంలో రెస్టారెంట్/అవుట్డోర్ క్యాటరింగ్ సేవలు, రోజుకు ఒక్కో యూనిట్కు ₹7,500 వరకు విలువ కలిగిన హోటల్ వసతి సేవలు, జిమ్/ఫిట్నెస్ సేవల సరఫరాకు ఇన్పుట్ ట్యాక్స్ క్రెడిట్ను అనుమతిస్తారు.
|
|
సీటు పంచుకునే ప్రాతిపదికన హెలికాప్టర్ ప్రయాణికుల రవాణా
|
ఈశాన్య రాష్ట్రాలు, సిక్కిం, పశ్చిమ బెంగాల్లోని బాగ్డోగ్రాలో ఉన్న విమానాశ్రయాలు లేదా హెలిప్యాడ్లకు వెళ్లే, అక్కడి నుంచి బయలుదేరే సీటు పంచుకునే హెలికాప్టర్ ప్రయాణికుల రవాణా సేవలకు జీఎస్టీ మినహాయింపు ఇస్తారు.
|
|
విత్తనాల నిల్వ లేదా గోదాము సేవలు
|
విత్తనంగా ఉపయోగించేందుకు ఉద్దేశించిన విత్తనాల నిల్వ లేదా గోదాము సేవలకు జీఎస్టీ మినహాయింపు ఇస్తారు.
|
|
కాఫీ క్యూరింగ్
|
సాగుదారులకు కాఫీ క్యూరర్లు అందించే కాఫీ క్యూరింగ్ వ్యవసాయ సహాయక సేవలకు జీఎస్టీ మినహాయింపు ఇస్తారు.
|
|
సీమెన్స్ ప్రావిడెంట్ ఫండ్ ఆర్గనైజేషన్ సేవలు
|
సీమెన్స్ ప్రావిడెంట్ ఫండ్ యాక్ట్–1966 పరిధిలోని వ్యక్తులకు ఎస్పీఎఫ్ఓ అందించే సేవలకు జీఎస్టీ మినహాయింపు ఇస్తారు.
|
|
పరిశోధన, అభివృద్ధి సేవలు
|
పన్ను మినహాయింపు పొందేందుకు పరిశోధన, అభివృద్ధి సేవలు అందించే సంస్థ అధిపతి ఆ కార్యకలాపం కన్సల్టెన్సీ కాకుండా పరిశోధన, అభివృద్ధి స్వభావం కలిగినదని స్వీయ ధ్రువీకరణ ఇచ్చే సరళ విధానాన్ని ప్రవేశపెడతారు.
|
|
విదేశీ షిప్పింగ్ లైన్ల భారతీయ సంస్థలు విదేశాల్లోని తమ కార్యాలయాల నుంచి దిగుమతి చేసుకునే సేవలు
|
విదేశీ షిప్పింగ్ కంపెనీకి చెందిన భారతీయ సంస్థ, సంబంధిత వ్యక్తి లేదా భారత్ వెలుపల ఉన్న దాని సంస్థల నుంచి ఎలాంటి ప్రతిఫలం లేకుండా దిగుమతి చేసుకునే సేవలకు మినహాయింపు ఇస్తారు. గత కాలాన్ని ‘యథాతథ స్థితిలో’ క్రమబద్ధీకరిస్తారు.
|
|
టోల్ రుసుములను డిమాండ్ చేయడం, వసూలు చేయడం, వినియోగించుకునే ప్రత్యేక హక్కుల మంజూరు
|
హైవే ప్రాజెక్టుకు టోల్ రుసుములను డిమాండ్ చేయడం, వసూలు చేయడం, వినియోగించుకునేందుకు కన్సెషనర్కు ప్రత్యేక హక్కు, లైసెన్స్, అధికారాన్ని మంజూరు చేసే సేవకు జీఎస్టీ మినహాయింపు ఇస్తారు. స్థానిక సంస్థలు, ప్రభుత్వ అథారిటీలు లేదా ప్రభుత్వ సంస్థలతో సహా ప్రభుత్వం కన్సెషనర్కు ఇలాంటి హక్కులను మంజూరు చేసినప్పుడు ఇది వర్తిస్తుంది.
|
|
టీఓటీ నమూనాలో హైవే ప్రాజెక్టులకు ఆపరేషన్ అండ్ మెయింటెనెన్స్ సేవలు
|
టీఓటీ నమూనాలో హైవే ప్రాజెక్టులకు కన్సెషనర్లు కన్సెషనింగ్ అథారిటీకి అందించే ఓ అండ్ ఎం సేవల విలువ నిర్ధారణ, జీఎస్టీ చెల్లింపు సమయానికి సంబంధించి ప్రత్యేక ప్రక్రియను ప్రవేశపెడతారు.
|
|
బ్యాంకు శాఖల మధ్య ఫండ్ ట్రాన్స్ఫర్ ప్రైసింగ్ లావాదేవీలు
|
ఫండ్స్ ట్రాన్స్ఫర్ ప్రైసింగ్ లావాదేవీల్లో భాగంగా ప్రధాన కార్యాలయం బ్యాంకు శాఖల మధ్య నిధుల ఊహాత్మక బదిలీకి బ్యాంకు ఖాతా పుస్తకాల్లో ‘వడ్డీ’గా నమోదు చేసే ఊహాత్మక మొత్తాన్ని 2017 జూన్ 28 నాటి నోటిఫికేషన్ నంబర్ 12/2017–సీటీ (రేట్)లో ఇచ్చిన ‘వడ్డీ’ నిర్వచనం పరిధిలోకి తీసుకొస్తారని స్పష్టం చేస్తారు.
|
ముగింపు
57వ జీఎస్టీ కౌన్సిల్ సమావేశ సిఫార్సులు రిజిస్ట్రేషన్, రిటర్నులు, రీఫండ్లు, ఇన్పుట్ ట్యాక్స్ క్రెడిట్, వివాద పరిష్కారానికి సంబంధించిన సమస్యలను పరిష్కరించడంపై దృష్టి సారించాయి. వాణిజ్యాన్ని బలోపేతం చేయడం, పన్ను విధానంపై స్పష్టత కల్పించడం, చిన్న విక్రేతలు, సేవల ఎగుమతిదారులకు అవకాశాలను విస్తరించడం కూడా వీటి లక్ష్యం.
ఈ సిఫార్సులు జీఎస్టీ విజయంపై నిర్మితమై, దాని నిరంతర మెరుగుదలలో మరో ముందడుగుగా నిలుస్తాయి. ఈ చర్యలన్నీ వ్యాపార నిర్వహణ సౌలభ్యాన్ని మరింత పెంచుతూ, సమర్థవంతమైన, పన్ను చెల్లింపుదారులకు అనుకూలమైన జీఎస్టీ వ్యవస్థ నిర్మాణానికి దోహదం చేస్తాయి.
References
Ministry of Finance
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2320934®=48&lang=1
https://www.gstn.org.in/
https://tutorial.gst.gov.in/downloads/news/final_gst_revenue_report_for_publishing_monthly_sep_2026.pdf
https://www.gstcouncil.gov.in/sites/default/files/2024-02/final-gst-faq-edition.pdf
https://x.com/cbic_india/status/2108164737750245854/photo/1
https://x.com/cbic_india/status/2108168206401830918/photo/1
https://x.com/cbic_india/status/2108195783657111921?s=46
https://www.gstcouncil.gov.in/sites/default/files/2024-02/final-gst-faq-edition.pdf
https://cbic-gst.gov.in/hindi/CGST-bill-e.html
https://cbic-gst.gov.in/hindi/pdf/central-tax-rate/Notification11-CGST.pdf
https://tutorial.gst.gov.in/userguide/refund/Application_for_Refund.htm
https://tutorial.gst.gov.in/userguide/demandsandrecovery/Manual_GST_FORM_DRC-03.htm
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2163555&lang=2®=3
https://www.gstcouncil.gov.in/sites/default/files/2024-02/final-gst-faq-edition.pdf
https://cbic-gst.gov.in/pdf/CGST-Act-Updated-30092020.pdf page 16
https://tutorial.gst.gov.in/userguide/returns/GSTR_1.htm
https://tutorial.gst.gov.in/downloads/news/creative_faqs_on_gstr1a_fo_cr25785.pdf
https://tutorial.gst.gov.in/userguide/returns/FAQs_IFF.htm
https://tutorial.gst.gov.in/userguide/returns/GSTR3B.htm
https://tutorial.gst.gov.in/downloads/news/updated%20advisory_gstr_2b_12_10_2021.pdf
https://x.com/cbic_india/status/2108178638441206154?s=46
https://x.com/cbic_india/status/2108175960789209370?s=12
Ministry of Commerce & Industry
https://www.commerce.gov.in/ministryofcommerce/node/3350
https://www.pib.gov.in/newsite/PrintRelease.aspx?lang=2®=48&relid=191168
PIB Archives
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2279318&lang=1®=3
https://www.pib.gov.in/FactsheetDetails.aspx?ModuleId=16&id=150871&lang=1®=48
Click to see pdf
***
(Explainer ID: 160455)
आगंतुक पटल : 11
Provide suggestions / comments