Economy
ಮುಂದಿನ ಪೀಳಿಗೆಯ ಜಿಎಸ್ಟಿ ಪ್ರಕ್ರಿಯೆ ಸುಧಾರಣೆಗಳು
ಹೆಚ್ಚು ಸರಳವಾದ, ವೇಗವಾದ ಮತ್ತು ಹೆಚ್ಚು ನಿಖರವಾದ ಪ್ರಕ್ರಿಯೆಗಳ ಕಡೆಗೆ
Posted On:
09 OCT 2026 10:02PM
ಪರಿಚಯ
ಜುಲೈ 1, 2017 ರಂದು ಪರಿಚಯಿಸಲ್ಪಟ್ಟ ಜಿಎಸ್ಟಿ, ಅನೇಕ ಕೇಂದ್ರ ಮತ್ತು ರಾಜ್ಯ ತೆರಿಗೆಗಳನ್ನು ಸಾಮಾನ್ಯ ಚೌಕಟ್ಟಿನೊಳಗೆ ತಂದಿತು. ಇದು ಭಾರತದ ಸುಧಾರಣಾ ಪಯಣದಲ್ಲಿ ಒಂದು ಮೈಲುಗಲ್ಲನ್ನು ಗುರುತಿಸಿತು. ಇದು “ಒಂದು ರಾಷ್ಟ್ರ, ಒಂದು ತೆರಿಗೆ” ತತ್ವಕ್ಕೆ ಜೀವ ತುಂಬಿತು ಮತ್ತು ಭಾರತವನ್ನು ಸಮಗ್ರ ತೆರಿಗೆ ವ್ಯವಸ್ಥೆಯತ್ತ ಕೊಂಡೊಯ್ಯಲು ಸಹಾಯ ಮಾಡಿತು.
ಕಳೆದ ಒಂಬತ್ತು ವರ್ಷಗಳಲ್ಲಿ, ಪ್ರಮಾಣೀಕೃತ ಕಾರ್ಯವಿಧಾನಗಳು ಮತ್ತು ತಾರ್ಕಿಕಗೊಳಿಸಿದ ದರಗಳು ಹೆಚ್ಚಿನ ಪಾರದರ್ಶಕತೆ, ಜವಾಬ್ದಾರಿ ಮತ್ತು ಆರ್ಥಿಕ ಬೆಳವಣಿಗೆಯನ್ನು ಬೆಂಬಲಿಸಿವೆ. ಅವು 'ಏಕ್ ಭಾರತ್ - ಶ್ರೇಷ್ಠ ಭಾರತ್' ದೃಷ್ಟಿಕೋನವನ್ನೂ ಬಲಪಡಿಸಿವೆ.
ಈ ಪ್ರಗತಿಯ ಆಧಾರದ ಮೇಲೆ, 56ನೇ ಜಿಎಸ್ಟಿ ಕೌನ್ಸಿಲ್ ನಾಲ್ಕು-ಶ್ರೇಣಿಯ ಜಿಎಸ್ಟಿ ದರ ರಚನೆಯನ್ನು ಸರಳಗೊಳಿಸಲು ಮುಂದಿನ ಪೀಳಿಗೆಯ ಸುಧಾರಣೆಗಳನ್ನು ಶಿಫಾರಸು ಮಾಡಿತು. ಹೊಸ ರಚನೆಯು ಎರಡು ಮುಖ್ಯ ದರಗಳನ್ನು ಹೊಂದಿದೆ, ಅವುಗಳೆಂದರೆ 5% ಮತ್ತು 18%, ಹಾಗೂ ಆಯ್ದ ಸರಕುಗಳು ಮತ್ತು ಸೇವೆಗಳಿಗೆ ವಿಶೇಷ 40% ದರ.
ಅಕ್ಟೋಬರ್ 2026 ರಲ್ಲಿ ನಡೆದ 57ನೇ ಸಭೆಯಲ್ಲಿ ಈ ಸುಧಾರಣಾ ಪ್ರಕ್ರಿಯೆಯು ಮುಂದುವರೆದಿದೆ. ಕೌನ್ಸಿಲ್ ಮತ್ತಷ್ಟು ಪ್ರಕ್ರಿಯೆ ಸುಧಾರಣೆಗಳು, ಆಯ್ದ ಸರಕುಗಳು ಮತ್ತು ಸೇವೆಗಳ ಕುರಿತು ಸ್ಪಷ್ಟನೆಗಳು ಹಾಗೂ ವ್ಯಾಪಾರವನ್ನು ಸುಲಭಗೊಳಿಸಲು ಮತ್ತು ಅನುಸರಣೆಯನ್ನು ಸುಗಮಗೊಳಿಸಲು ಕ್ರಮಗಳನ್ನು ಶಿಫಾರಸು ಮಾಡಿದೆ.
|
ಸಂಖ್ಯೆಗಳಲ್ಲಿ ಜಿಎಸ್ಟಿ: ವಿಸ್ತೃತ ವ್ಯಾಪ್ತಿ, ಪ್ರಮಾಣ ಮತ್ತು ಸಂಗ್ರಹಣೆ
ವಿಸ್ತೃತ ತೆರಿಗೆದಾರರ ನೆಲೆ: ನೋಂದಾಯಿತ ತೆರಿಗೆದಾರರು 2017 ರಲ್ಲಿ ಸುಮಾರು 60 ಲಕ್ಷವಿದ್ದದ್ದು, ಸೆಪ್ಟೆಂಬರ್ 2026 ರ ವೇಳೆಗೆ ~1.70 ಕೋಟಿಗೆ ಹೆಚ್ಚಾಗಿದೆ.
ದೊಡ್ಡ ಪ್ರಮಾಣದ ಡಿಜಿಟಲ್ ತೆರಿಗೆ ವ್ಯವಸ್ಥೆ: ಸೆಪ್ಟೆಂಬರ್ 30, 2026 ರಂತೆ, ಜಿಎಸ್ಟಿ ವ್ಯವಸ್ಥೆಯು ಒಟ್ಟಾರೆಯಾಗಿ 3,053 ಕೋಟಿ ಇನ್ವಾಯ್ಸ್ ಅಪ್ಲೋಡ್ಗಳು ಮತ್ತು 833.82 ಕೋಟಿ ಇ-ವೇ ಬಿಲ್ಗಳನ್ನು ಪ್ರಕ್ರಿಯೆಗೊಳಿಸಿದೆ.
ಬಲವಾದ ರಾಜಸ್ವ ಬೆಳವಣಿಗೆ: ಏಪ್ರಿಲ್-ಸೆಪ್ಟೆಂಬರ್ 2026 ರ ಅವಧಿಯಲ್ಲಿ ಒಟ್ಟು ಜಿಎಸ್ಟಿ ಸಂಗ್ರಹವು ~₹12.46 ಲಕ್ಷ ಕೋಟಿಗಳನ್ನು ತಲುಪಿದೆ, ಇದು ಹಿಂದಿನ ವರ್ಷಕ್ಕೆ ಹೋಲಿಸಿದರೆ (Y-o-Y) 11.6% ರಷ್ಟು ಹೆಚ್ಚಳವನ್ನು ದಾಖಲಿಸಿದೆ.
|
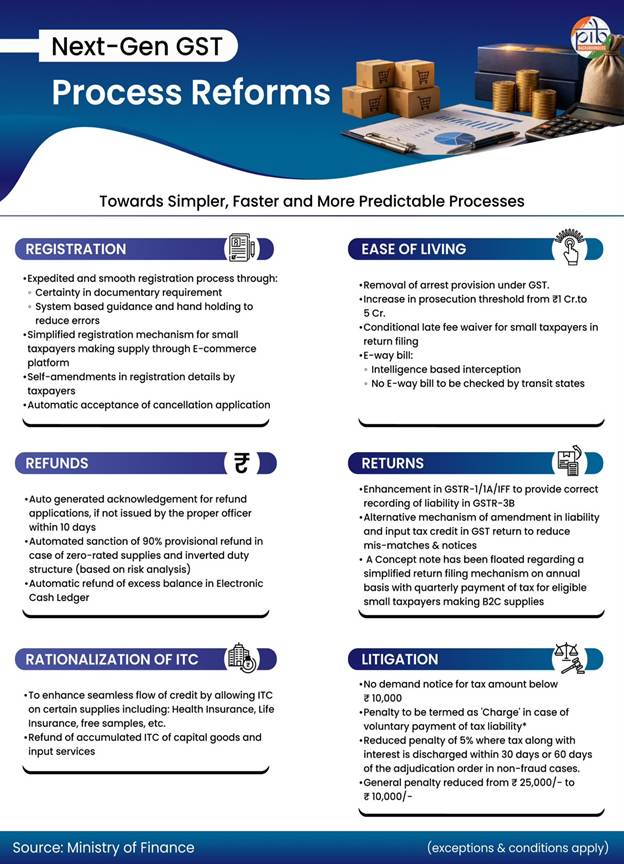
ಜಿಎಸ್ಟಿ ನೋಂದಣಿಯನ್ನು ಸರಳವಾದ, ವೇಗವಾದ ಮತ್ತು ಹೆಚ್ಚು ನಿಖರವಾಗಿಸುವುದು
ಜಿಎಸ್ಟಿ ಕೌನ್ಸಿಲ್ನ ಪ್ರಸ್ತಾವನೆಗಳು ಹೆಚ್ಚು ನಿಖರವಾದ ಮತ್ತು ತೆರಿಗೆದಾರರಿಗೆ ಅನುಕೂಲಕರವಾದ ಜಿಎಸ್ಟಿ ನೋಂದಣಿ ಚೌಕಟ್ಟನ್ನು ಸೃಷ್ಟಿಸಲು ಪ್ರಯತ್ನಿಸುತ್ತವೆ. ಇವು ಸುಗಮವಾದ ವ್ಯಾಪಾರ ಕಾರ್ಯಾಚರಣೆಗಳನ್ನು ಬೆಂಬಲಿಸಲು ಮತ್ತು ಔಪಚಾರಿಕ ಆರ್ಥಿಕತೆಯಲ್ಲಿ ಹೆಚ್ಚಿನ ಭಾಗವಹಿಸುವಿಕೆಯನ್ನು ಪ್ರೋತ್ಸಾಹಿಸಲು ಉದ್ದೇಶಿಸಲಾಗಿದೆ.
ನೋಂದಣಿ ಪ್ರಕ್ರಿಯೆಯಲ್ಲಿನ ಸುಧಾರಣೆಗಳು:
ಜಿಎಸ್ಟಿ ಕೌನ್ಸಿಲ್ ಈ ಕೆಳಗಿನವುಗಳನ್ನು ಶಿಫಾರಸು ಮಾಡಿದೆ:
- ನೋಂದಣಿ ಅರ್ಜಿಗಳನ್ನು ಪ್ರಕ್ರಿಯೆಗೊಳಿಸಲು ಎಫ್ಎಕ್ಯೂ ಗಳೊಂದಿಗೆ ಸಮಗ್ರ ಮತ್ತು ವಿವರವಾದ ದಾಖಲಾತಿಯನ್ನು ನೀಡಲಾಗುತ್ತದೆ.
- ಸಲ್ಲಿಕೆ ಪ್ರಕ್ರಿಯೆಯನ್ನು ಸರಳಗೊಳಿಸಲು ಮತ್ತು ತೆರಿಗೆದಾರರು ಹಾಗೂ ತೆರಿಗೆ ಅಧಿಕಾರಿಗಳಿಗೆ ಸ್ಪಷ್ಟತೆಯನ್ನು ಸುಧಾರಿಸಲು ನೋಂದಣಿ ಅರ್ಪಿಯನ್ನು ತಿದ್ದುಪಡಿ ಮಾಡಲಾಗುತ್ತದೆ.
- ಜಿಎಸ್ಟಿ ಪೋರ್ಟಲ್ ಸ್ಪಷ್ಟ ನ್ಯಾವಿಗೇಷನಲ್ ಮಾರ್ಗಗಳು, ಡ್ರಾಪ್-ಡೌನ್ ಪಟ್ಟಿಗಳು, ಟೂಲ್-ಟಿಪ್ಗಳು ಮತ್ತು ಸಾಂದರ್ಭಿಕ ಮಾರ್ಗದರ್ಶನದೊಂದಿಗೆ ನೋಂದಣಿ ಅರ್ಜಿಗಳನ್ನು ಸಲ್ಲಿಸಲು ಬಳಕೆದಾರ ಸ್ನೇಹಿ ಇಂಟರ್ಫೇಸ್ ಅನ್ನು ಒದಗಿಸುತ್ತದೆ.
|
ಇನ್ಪುಟ್ ಟಾಕ್ಸ್ ಕ್ರೆಡಿಟ್ ಎಂದರೇನು?
ಇದು ನೋಂದಾಯಿತ ವ್ಯಕ್ತಿಯು ತಾನು ಸ್ವೀಕರಿಸಿದ ಸರಕುಗಳು ಅಥವಾ ಸೇವೆಗಳ ಮೇಲಿನ ತೆರಿಗೆಗಾಗಿ ಕ್ಲೈಮ್ ಮಾಡಬಹುದಾದ ಕ್ರೆಡಿಟ್ (ಮರುಪಾವತಿ/ಹೊಂದಾಣಿಕೆ) ಆಗಿದೆ.
ಉದಾಹರಣೆಗೆ:
ಒಬ್ಬ ತಯಾರಕರು ಕಚ್ಚಾ ವಸ್ತುಗಳ ಖರೀದಿಯ ಮೇಲೆ ₹10,000 ತೆರಿಗೆಯನ್ನು ಪಾವತಿಸಿರುತ್ತಾರೆ ಮತ್ತು ಉತ್ಪನ್ನಗಳ ಮಾರಾಟದ ಮೇಲೆ ₹25,000 ತೆರಿಗೆಯನ್ನು ಸಂಗ್ರಹಿಸಿರುತ್ತಾರೆ ಎಂದು ಭಾವಿಸೋಣ. ಪರಿಣಾಮವಾಗಿ, ನಿವ್ವಳ ತೆರಿಗೆ ಪಾವತಿ ಮೊತ್ತವು ₹15,000 ಆಗುತ್ತದೆ ಮತ್ತು ತಯಾರಕರು ಕಚ್ಚಾ ವಸ್ತುಗಳ ಮೇಲೆ ಪಾವತಿಸಿದ ತೆರಿಗೆಯನ್ನು (₹10,000) ಐಟಿಸಿ ರೂಪದಲ್ಲಿ ಕ್ಲೈಮ್ ಮಾಡಿಕೊಳ್ಳಬಹುದು.
|
ಈ ಕ್ರಮಗಳು ನೋಂದಣಿ ಅರ್ಜಿಗಳನ್ನು ಸರಿಯಾಗಿ ಸಲ್ಲಿಸಲು ಅನುಕೂಲ ಮಾಡಿಕೊಡುತ್ತವೆ ಮತ್ತು ಅಂತಹ ಅರ್ಜಿಗಳಿಗೆ ಸಂಬಂಧಿಸಿದಂತೆ ತಿರಸ್ಕಾರಗಳನ್ನು ಹಾಗೂ ಎದ್ದುಬರುವ ಪ್ರಶ್ನೆಗಳನ್ನು ಕಡಿಮೆ ಮಾಡುತ್ತವೆ.
ಈ ಕ್ರಮಗಳು ನೋಂದಣಿ ಅರ್ಜಿಗಳನ್ನು ಸರಿಯಾಗಿ ಸಲ್ಲಿಸಲು ಅನುಕೂಲ ಮಾಡಿಕೊಡುತ್ತವೆ ಮತ್ತು ಅಂತಹ ಅರ್ಜಿಗಳಿಗೆ ಸಂಬಂಧಿಸಿದಂತೆ ತಿರಸ್ಕಾರಗಳನ್ನು ಹಾಗೂ ಎದ್ದುಬರುವ ಪ್ರಶ್ನೆಗಳನ್ನು ಕಡಿಮೆ ಮಾಡುತ್ತವೆ.
ಸ್ವಯಂ-ಸ್ವೀಕೃತಿ
ಸುಲಭವಾದ ಮತ್ತು ಬಹುತೇಕ ನೈಜ-ಸಮಯದ ನವೀಕರಣಕ್ಕಾಗಿ, ನೋಂದಣಿ ವಿವರಗಳಿಗೆ ಮಾಡುವ ತಿದ್ದುಪಡಿಗಳ ಸ್ವಯಂ-ಸ್ವೀಕೃತಿಯನ್ನು ಕೌನ್ಸಿಲ್ ಸೂಚಿಸುತ್ತದೆ. ಪ್ರಧಾನ ವ್ಯಾಪಾರ ಸ್ಥಳಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ಬದಲಾವಣೆಗಳನ್ನು ಹೊರತುಪಡಿಸಿ, ಇದನ್ನು ಪೋರ್ಟಲ್ನಲ್ಲಿ ಸಕ್ರಿಯಗೊಳಿಸಲಾಗುತ್ತದೆ.
|
ಪ್ರಧಾನ ವ್ಯಾಪಾರ ಸ್ಥಳ ಎಂದರೇನು?
2017 ರ ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆಯ ಸೆಕ್ಷನ್ 2(89) ಇದನ್ನು ಈ ಕೆಳಗಿನಂತೆ ವ್ಯಾಖ್ಯಾನಿಸುತ್ತದೆ: ""ಪ್ರಧಾನ ವ್ಯಾಪಾರ ಸ್ಥಳ" ಎಂದರೆ ನೋಂದಣಿ ಪ್ರಮಾಣಪತ್ರದಲ್ಲಿ ಪ್ರಧಾನ ವ್ಯಾಪಾರ ಸ್ಥಳವೆಂದು ನಿರ್ದಿಷ್ಟಪಡಿಸಲಾದ ವ್ಯಾಪಾರ ಸ್ಥಳ".
|
ಸ್ವಯಂಚಾಲಿತ ಮಾರ್ಗದ ಮೂಲಕ ನೋಂದಾಯಿಸಲ್ಪಟ್ಟ ತೆರಿಗೆದಾರರಿಗೆ, ಪಿಪಿಒಬಿ ಸೇರಿದಂತೆ ಎಲ್ಲಾ ನೋಂದಣಿ ವಿವರಗಳ ತಿದ್ದುಪಡಿಗಳನ್ನು ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಸ್ವೀಕರಿಸಲಾಗುತ್ತದೆ.
ನೋಂದಣಿ ರದ್ದತಿ ಪ್ರಕ್ರಿಯೆ
ನೋಂದಣಿ ರದ್ದತಿ ಪ್ರಕ್ರಿಯೆಯನ್ನು ಸರಳಗೊಳಿಸಲು, ಕೌನ್ಸಿಲ್ 2017 ರ ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆ ಮತ್ತು 2017 ರ ಸಿಜಿಎಸ್ಟಿ ನಿಯಮಗಳಲ್ಲಿ ತಿದ್ದುಪಡಿಗಳನ್ನು ಶಿಫಾರಸು ಮಾಡಿದೆ. ಈ ಪ್ರಸ್ತಾವನೆಯು ಈ ಕೆಳಗಿನವುಗಳನ್ನು ಒಳಗೊಂಡಿದೆ:
- ಸ್ವಯಂಚಾಲಿತ ರದ್ದತಿ: ಅಧಿಕಾರಿಯ ಹಸ್ತಕ್ಷೇಪವನ್ನು ಕಡಿಮೆ ಮಾಡಲು, ಕೌನ್ಸಿಲ್ ಹಂತ ಹಂತವಾಗಿ ಸುಧಾರಣೆಗಳನ್ನು ಪ್ರಸ್ತಾಪಿಸಿದೆ.
|
ಹಂತ 1
ಬಾಕಿ ಇರುವ ರಿಟರ್ನ್ಗಳನ್ನು ಸಲ್ಲಿಸಿದ ನಂತರ ಮತ್ತು ಎಲ್ಲಾ ಬಾಕಿಗಳನ್ನು ಪಾವತಿಸಿದ ನಂತರ ರದ್ದತಿ ಅರ್ಜಿಗಳನ್ನು ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಸ್ವೀಕರಿಸಲಾಗುತ್ತದೆ.
- ಇದು ಯಾವುದೇ ತಿಂಗಳಲ್ಲಿ ₹2.5 ಲಕ್ಷಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಐಟಿಸಿಯನ್ನು ವರ್ಗಾಯಿಸದ ತೆರಿಗೆದಾರರಿಗೆ ಅನ್ವಯಿಸುತ್ತದೆ.
- ನಿರ್ದಿಷ್ಟಪಡಿಸಿದ ಸಮಯದೊಳಗೆ ಅಂತಿಮ ರಿಟರ್ನ್ ಅನ್ನು ಸಲ್ಲಿಸಿದರೆ, ಒಂದು ತಿಂಗಳಲ್ಲಿ ಐಟಿಸಿ ₹2.5 ಲಕ್ಷವನ್ನು ಮೀರಿದ ಸಂದರ್ಭಗಳಿಗೂ ಇದು ಅನ್ವಯಿಸುತ್ತದೆ.
|
|
ಹಂತ 2
ಎಲ್ಲಾ ಬಾಕಿ ಇರುವ ರಿಟರ್ನ್ಗಳನ್ನು ಸಲ್ಲಿಸಿದ ನಂತರ ಮತ್ತು ಎಲ್ಲಾ ಬಾಕಿಗಳನ್ನು ಪಾವತಿಸಿದ ನಂತರ, ನೋಂದಣಿ ರದ್ದತಿಗಾಗಿ ಸಲ್ಲಿಸಲಾದ ಎಲ್ಲಾ ಅರ್ಜಿಗಳನ್ನು ಸಿಸ್ಟಮ್ ಮೂಲಕ ಸ್ವಯಂಚಾಲಿತವಾಗಿ ಸ್ವೀಕರಿಸಲಾಗುತ್ತದೆ. ಫಾರ್ಮ್ ಜಿಎಸ್ಟಿ ಆರ್ಇಜಿ-16 ಅನ್ನು ತಿದ್ದುಪಡಿ ಮಾಡಲಾಗುತ್ತದೆ, ಇದರಿಂದ ಫಾರ್ಮ್ ಜಿಎಸ್ಟಿಆರ್-10 ರ ವಿವರಗಳನ್ನು ಸದರಿ ಅರ್ಪಿಯಲ್ಲೇ ಒದಗಿಸಬಹುದಾಗಿದೆ.
|
- ಸ್ವಯಂಪ್ರೇರಿತ ರದ್ದತಿ: ರದ್ದತಿ ಪ್ರಕ್ರಿಯೆಯನ್ನುತ್ವರಿತಗೊಳಿಸಲು, ತೆರಿಗೆ ಅಧಿಕಾರಿಗಳು ನೋಂದಣಿಯನ್ನು ರದ್ದುಪಡಿಸಲು ಇರುವ ಕೆಲವು ಆಧಾರಗಳನ್ನು ತೆಗೆದುಹಾಕಲಾಗುತ್ತದೆ, ಇದರಿಂದ ಹಸ್ತಕ್ಷೇಪವು ಕಡಿಮೆಯಾಗುತ್ತದೆ.
ಅನುಸರಣೆಯಿಲ್ಲದಿರುವಿಕೆ ಮತ್ತು ತದನಂತರದ ಅನುಸರಣೆಯ ಆಧಾರದ ಮೇಲೆ ರದ್ದತಿ ಮತ್ತು ರದ್ದತಿಯ ಮರುಸ್ಥಾಪನೆಯನ್ನು ಸಿಸ್ಟಮ್-ಆಧಾರಿತ ಕಾರ್ಯವಿಧಾನವು ಸಕ್ರಿಯಗೊಳಿಸುತ್ತದೆ. ಈ ಕಾರ್ಯವಿಧಾನವು ನಿರ್ದಿಷ್ಟ ಸಮಯದೊಳಗೆ ರಿಟರ್ನ್ಗಳನ್ನು ಸಲ್ಲಿಸದಿರುವುದು ಅಥವಾ ಬ್ಯಾಂಕ್ ಖಾತೆ ವಿವರಗಳನ್ನು ಒದಗಿಸದಿರುವುದಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ಡೀಫಾಲ್ಟ್ಗಳನ್ನು (ಲೋಪಗಳನ್ನು) ಒಳಗೊಂಡಿದೆ.
|
ಇ-ಕಾಮರ್ಸ್ ಮಾರಾಟಗಾರರಿಗಾಗಿ ಸುಧಾರಣೆ
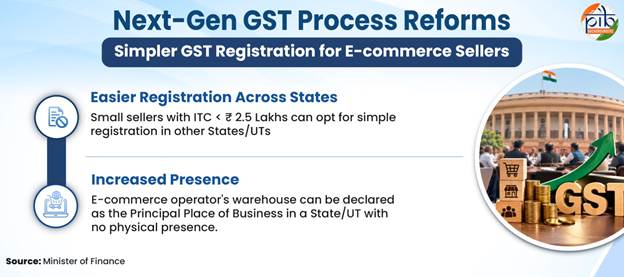
ಜಿಎಸ್ಟಿ ಕೌನ್ಸಿಲ್ ಸೂಚಿಸಿರುವ ಸುಧಾರಣೆಗಳು ಇ-ಕಾಮರ್ಸ್ ಪ್ಲಾಟ್ಫಾರ್ಮ್ಗಳ ಮೂಲಕ ಸರಕುಗಳನ್ನು ಪೂರೈಸುವ ಸಣ್ಣ ತೆರಿಗೆದಾರರಿಗೆ ಸರಳೀಕೃತ ನೋಂದಣಿ ಕಾರ್ಯವಿಧಾನವನ್ನು ಒದಗಿಸುತ್ತವೆ.
- ತಿಂಗಳಿಗೆ ₹2.5 ಲಕ್ಷಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ಐಟಿಸಿಯನ್ನು ವರ್ಗಾಯಿಸದ (ಸ್ಟಾಕ್ ವರ್ಗಾವಣೆಯನ್ನು ಹೊರತುಪಡಿಸಿ) ಸಣ್ಣ ಮಾರಾಟಗಾರರು ತಮ್ಮ ಸ್ವಂತ ರಾಜ್ಯವನ್ನು ಹೊರತುಪಡಿಸಿ ಇತರ ರಾಜ್ಯಗಳು/ಕೇಂದ್ರಾಡಳಿತ ಪ್ರದೇಶಗಳಲ್ಲಿ ಸರಳ ನೋಂದಣಿಯನ್ನು ಆಯ್ಕೆ ಮಾಡಿಕೊಳ್ಳಬಹುದು.
- ಭೌತಿಕ ಉಪಸ್ಥಿತಿಯಿಲ್ಲದ ರಾಜ್ಯ ಅಥವಾ ಕೇಂದ್ರಾಡಳಿತ ಪ್ರದೇಶದಲ್ಲಿ ಎಲೆಕ್ಟ್ರಾನಿಕ್ ಕಾಮರ್ಸ್ ಆಪರೇಟರ್ ವೇರ್ಹೌಸ್ ಅನ್ನು ಪ್ರಧಾನ ವ್ಯಾಪಾರ ಸ್ಥಳವೆಂದು ಘೋಷಿಸಬಹುದು.
- ಇದು ಸಣ್ಣ ಇ-ಕಾಮರ್ಸ್ ಮಾರಾಟಗಾರರು ಇತರ ರಾಜ್ಯಗಳಲ್ಲಿ ತಮ್ಮ ವ್ಯವಹಾರಗಳನ್ನು ಸ್ಥಾಪಿಸಲು ಅನುವು ಮಾಡಿಕೊಡುವ ಮೂಲಕ ವ್ಯಾಪಾರ ಮಾಡುವ ಸುಲಭತೆಯನ್ನು ಸುಗಮಗೊಳಿಸುತ್ತದೆ.
|
ನಿಖರತೆ ಮತ್ತು ಅನುಸರಣೆಯನ್ನು ಸುಧಾರಿಸಲು ಜಿಎಸ್ಟಿ ರಿಟರ್ನ್ ಸುಧಾರಣೆಗಳು
ಪೂರೈಕೆ ಸರಪಳಿಯಾದ್ಯಂತ ಹೊಂದಾಣಿಕೆಯಿಲ್ಲದಿರುವಿಕೆಗಳನ್ನು ಕಡಿಮೆ ಮಾಡಲು ಮತ್ತು ಐಟಿಸಿಯ ಸಮಗ್ರತೆಯನ್ನು ಸುಧಾರಿಸಲು, ಕೌನ್ಸಿಲ್ ರಿಟರ್ನ್ ಸಲ್ಲಿಕೆ ಪ್ರಕ್ರಿಯೆಯನ್ನು ಸುಗಮಗೊಳಿಸಲು ಶಿಫಾರಸು ಮಾಡಿದೆ. ಇದು ಅನುಸರಣಾ ಹೊರೆಯನ್ನು ಕಡಿಮೆ ಮಾಡುವ ಮೂಲಕ ತೆರಿಗೆ ಹೊಣೆಗಾರಿಕೆ ಮತ್ತು ಐಟಿಸಿ ಯ ಹೆಚ್ಚು ನಿಖರವಾದ ವರದಿಗೆ ಅನುವು ಮಾಡಿಕೊಡುತ್ತದೆ. ಕೌನ್ಸಿಲ್ನ ಪ್ರಸ್ತಾವನೆಗಳು ಈ ಕೆಳಗಿನಂತಿವೆ:
- ಜಿಎಸ್ಟಿಆರ್-3ಬಿ ನೊಂದಿಗೆ ಉತ್ತಮ ಹೊಂದಾಣಿಕೆಯನ್ನು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಲು ಜಿಎಸ್ಟಿಆರ್-1/1A/ಐಎಫ್ಎಫ್ ಅನ್ನು ಮೇಲ್ದರ್ಜೆಗೇರಿಸಲಾಗುತ್ತದೆ.
- “ರಿವರ್ಸ್ ಚಾರ್ಜ್ ಆಧಾರದ ಮೇಲೆ ಪಾವತಿಸಿದ ತೆರಿಗೆಯ ಎಲೆಕ್ಟ್ರಾನಿಕ್ ಸ್ಟೇಟ್ಮೆಂಟ್ ಮತ್ತು ಕ್ಲೈಮ್ ಮಾಡಿದ ಇನ್ಪುಟ್ ಟಾಕ್ಸ್ ಕ್ರೆಡಿಟ್” ಸೌಲಭ್ಯವು, ರಿವರ್ಸ್ ಚಾರ್ಜ್ಗೆ ಒಳಪಡುವ ಸರಬರಾಜುಗಳ ಮೇಲಿನ ತೆರಿಗೆ ಹೊಣೆಗಾರಿಕೆ ಮತ್ತು ಐಟಿಸಿಯ ಸರಿಯಾದ ವರದಿಯನ್ನು ಸುಲಭಗೊಳಿಸುತ್ತದೆ.
- ಜಿಎಸ್ಟಿಆರ್-1/1A/ಐಎಫ್ಎಫ್ನಲ್ಲಿ ವರದಿ ಮಾಡಲಾದ ವಿವರಗಳೊಂದಿಗೆ ಹೊಂದಿಕೊಳ್ಳಲು ಜಿಎಸ್ಟಿಆರ್-3B ನಲ್ಲಿ ಹೊಣೆಗಾರಿಕೆಯನ್ನು ವರದಿ ಮಾಡಲು ಅಥವಾ ತಿದ್ದುಪಡಿ ಮಾಡಲು ಒಂದು ಕಾರ್ಯವಿಧಾನವು ಅನುವು ಮಾಡಿಕೊಡುತ್ತದೆ.
- ಯಾವ ಪಾವತಿಯನ್ನು ಮಾಡಲಾಗಿದೆಯೋ ಆ ಮೂಲ ಇನ್ವಾಯ್ಸ್ ವಿವರಗಳನ್ನು ಘೋಷಿಸಲು ಅನುಮತಿಸಲು ಜಿಎಸ್ಟಿ ಡಿಆರ್ಸಿ-03 ಅನ್ನು ತಿದ್ದುಪಡಿ ಮಾಡಲಾಗುತ್ತದೆ.
- ಇನ್ವಾಯ್ಸ್ ಮ್ಯಾನೇಜ್ಮೆಂಟ್ ಸಿಸ್ಟಮ್ ಸ್ವೀಕರಿಸುವವರಿಗೆ ಐಟಿಸಿ ವರದಿಗಾಗಿ ದಾಖಲೆಗಳನ್ನು ಸ್ವೀಕರಿಸಲು, ತಿರಸ್ಕರಿಸಲು ಅಥವಾ ಬಾಕಿ ಇರಿಸಲು ಅನುಮತಿಸುತ್ತದೆ.
- ಎಲೆಕ್ಟ್ರಾನಿಕ್ ಕ್ರೆಡಿಟ್ ರಿವರ್ಸಲ್ ಮತ್ತು ರಿಕ್ಲೇಮ್ ಸ್ಟೇಟ್ಮೆಂಟ್ ಹಿಂಪಡೆದ ಮತ್ತು ಮರುಪಡೆದ ಐಟಿಸಿ ಯ ಸರಿಯಾದ ವರದಿಯನ್ನು ಸುಲಭಗೊಳಿಸುತ್ತದೆ.
- ಜಿಎಸ್ಟಿಆರ್-2B ನಲ್ಲಿ ಲಭ್ಯವಿರುವ ಐಟಿಸಿ ಯೊಂದಿಗೆ ಹೊಂದಿಕೊಳ್ಳಲು ಜಿಎಸ್ಟಿಆರ್-3B ನಲ್ಲಿ ವರದಿ ಮಾಡಲಾದ ಐಟಿಸಿ ಯನ್ನು ವರದಿ ಮಾಡಲು ಅಥವಾ ತಿದ್ದುಪಡಿ ಮಾಡಲು ಒಂದು ಕಾರ್ಯವಿಧಾನವು ಸಕ್ರಿಯಗೊಳಿಸುತ್ತದೆ.
- ಜಿಎಸ್ಟಿಆರ್-3B ನಲ್ಲಿ ಐಟಿಸಿ ಮತ್ತು ಅದರ ಹಿಂಪಡೆಯುವಿಕೆಯನ್ನು ವರದಿ ಮಾಡುವ ಕುರಿತು ಸುತ್ತೋಲೆಯ ರೂಪದಲ್ಲಿ ಸ್ಪಷ್ಟನೆಗಳನ್ನು ಹೊರಡಿಸಲಾಗುತ್ತದೆ.
ಹೊಣೆಗಾರಿಕೆ ಮತ್ತು ಐಟಿಸಿಯನ್ನು ತಿದ್ದುಪಡಿ ಮಾಡಲು ಪ್ರಸ್ತಾವಿಸಿರುವ ಪರ್ಯಾಯ ಕಾರ್ಯವಿಧಾನವು 2027 ರ ಏಪ್ರಿಲ್ ತಿಂಗಳ ರಿಟರ್ನ್ ಅವಧಿಯಿಂದ ಅನ್ವಯವಾಗಲಿದೆ.
|
ಜಿಎಸ್ಟಿಆರ್-1: ಫಾರ್ಮ್ ಜಿಎಸ್ಟಿಆರ್-1 ಎನ್ನುವುದು ಸರಕುಗಳು ಅಥವಾ ಸೇವೆಗಳು ಅಥವಾ ಎರಡನ್ನೂ ಹೊರಗೆ ಪೂರೈಸುವ ನೋಂದಾಯಿತ ತೆರಿಗೆದಾರರು ಸಲ್ಲಿಸಬೇಕಾದ ಮಾಸಿಕ ಅಥವಾ ತ್ರೈಮಾಸಿಕ ಹೊರಹೋಗುವ ಪೂರೈಕೆಗಳ ಹೇಳಿಕೆಯಾಗಿದೆ. ಇದು ಸರಕು ಮತ್ತು ಸೇವೆಗಳ ಹೊರಹೋಗುವ ಪೂರೈಕೆಯ ವಿವರಗಳನ್ನು ಒಳಗೊಂಡಿರುತ್ತದೆ.
ಜಿಎಸ್ಟಿಆರ್-1ಎ: ಜಿಎಸ್ಟಿಆರ್-1 ರಲ್ಲಿ ಸಲ್ಲಿಸಲಾದ ಯಾವುದೇ ಪೂರೈಕೆ ದಾಖಲೆಯನ್ನು ತಿದ್ದುಪಡಿ ಮಾಡಲು ಅಥವಾ ಹೊಸ ಪೂರೈಕೆ ದಾಖಲೆಯನ್ನು ಸೇರಿಸಲು ಬಯಸುವ ತೆರಿಗೆದಾರರು, ಅದನ್ನು ಜಿಎಸ್ಟಿಆರ್-1A ಮೂಲಕ ಮಾಡಬಹುದು.
ಐಎಫ್ಎಫ್ (ಇನ್ವಾಯ್ಸ್ ಫರ್ನಿಷಿಂಗ್ ಫೆಸಿಲಿಟಿ): ಐಎಫ್ಎಫ್ ಎನ್ನುವುದು ಕ್ಯೂಆರ್ಎಂಪಿ (ತ್ರೈಮಾಸಿಕ ರಿಟರ್ನ್ ಮತ್ತು ಮಾಸಿಕ ಪಾವತಿ) ಯೋಜನೆಯಲ್ಲಿರುವ ತೆರಿಗೆದಾರರಿಗೆ ಒದಗಿಸಲಾದ ಐಚ್ಛಿಕ ಸೌಲಭ್ಯವಾಗಿದೆ. ಇದು ತಮ್ಮ ಸ್ವೀಕರಿಸುವವರಿಗೆ ಕ್ರೆಡಿಟ್ ಅನ್ನು ವರ್ಗಾಯಿಸಲು, ತ್ರೈಮಾಸಿಕದ ಮೊದಲ ಎರಡು ತಿಂಗಳುಗಳಲ್ಲಿ (ಎಂ1 ಮತ್ತು ಎಂ2) ತಮ್ಮ ಹೊರಹೋಗುವ ಪೂರೈಕೆಗಳ ವಿವರಗಳನ್ನು ಸಲ್ಲಿಸಲು ಸಹಾಯ ಮಾಡುತ್ತದೆ.
ಜಿಎಸ್ಟಿಆರ್-3ಬಿ: ಇದು ಸರಳೀಕೃತ ಸಾರಾಂಶ ರಿಟರ್ನ್ ಆಗಿದೆ. ನಿರ್ದಿಷ್ಟ ತೆರಿಗೆ ಅವಧಿಗೆ ತೆರಿಗೆದಾರರು ತಮ್ಮ ಸಾರಾಂಶ ಜಿಎಸ್ಟಿ ಹೊಣೆಗಾರಿಕೆಗಳು, ಪಡೆದ ಐಟಿಸಿ ಇತ್ಯಾದಿಗಳನ್ನು ಘೋಷಿಸಲು ಮತ್ತು ಈ ಹೊಣೆಗಾರಿಕೆಗಳನ್ನು ಪಾವತಿಸಲು ಈ ರಿಟರ್ನ್ ಅನ್ನು ಬಳಸಲಾಗುತ್ತದೆ.
ಜಿಎಸ್ಟಿ ಡಿಆರ್ಸಿ-03: ಇದು ಪಾವತಿ ಫಾರ್ಮ್ ಆಗಿದೆ. ಜಿಎಸ್ಟಿ ಕಾಯ್ದೆಯಡಿಯಲ್ಲಿ ಬಾಕಿ ಇರುವ ತೆರಿಗೆ, ಬಡ್ಡಿ, ದಂಡ, ಶುಲ್ಕ ಅಥವಾ ಯಾವುದೇ ಇತರ ಮೊತ್ತವನ್ನು ಪಾವತಿಸಲು ತೆರಿಗೆದಾರರು ಇದನ್ನು ಬಳಸುತ್ತಾರೆ.
ಜಿಎಸ್ಟಿಆರ್-2ಬಿ: ಜಿಎಸ್ಟಿಆರ್-2ಬಿ ಎನ್ನುವುದು ಸ್ವಯಂ-ಡ್ರಾಫ್ಟ್ ಮಾಡಲಾದ ಐಟಿಸಿ ಹೇಳಿಕೆಯಾಗಿದೆ. ಇದನ್ನು ತಮ್ಮ ಆಯಾ ಫಾರ್ಮ್ಗಳಲ್ಲಿ ಸರಬರಾಜುದಾರರು ಒದಗಿಸಿದ ಮಾಹಿತಿಯ ಆಧಾರದ ಮೇಲೆ ಪ್ರತಿಯೊಬ್ಬ ಸಾಮಾನ್ಯ ತೆರಿಗೆದಾರರಿಗಾಗಿ ರಚಿಸಲಾಗುತ್ತದೆ. ಈ ಹೇಳಿಕೆಯು ಸರಬರಾಜುದಾರರು ಸಲ್ಲಿಸಿದ ಪ್ರತಿಯೊಂದು ದಾಖಲೆಯ ವಿರುದ್ಧ ತೆರಿಗೆದಾರರಿಗೆ ಇನ್ಪುಟ್ ಟಾಕ್ಸ್ ಕ್ರೆಡಿಟ್ ಲಭ್ಯವಿದೆಯೇ ಅಥವಾ ಇಲ್ಲವೇ ಎಂಬುದನ್ನು ಸೂಚಿಸುತ್ತದೆ.
|
ವೇಗದ ಮತ್ತು ಸಿಸ್ಟಮ್-ಆಧಾರಿತ ಪ್ರಕ್ರಿಯೆಯ ಮೂಲಕ ಜಿಎಸ್ಟಿ ಮರುಪಾವತಿಗಳ ಸುಗಮಗೊಳಿಸುವಿಕೆ
ಜಿಎಸ್ಟಿ ಕೌನ್ಸಿಲ್ ಪ್ರಸ್ತಾಪಿಸಿರುವ ಸುಧಾರಣೆಗಳು ಮರುಪಾವತಿ ಹಕ್ಕುಗಳ ಸಿಸ್ಟಮ್-ಆಧಾರಿತ ಪ್ರಕ್ರಿಯೆ ಮತ್ತು ಮಂಜೂರಾತಿಯನ್ನು ಒದಗಿಸುತ್ತವೆ. ಇದು ವೇಗವಾದ ಪ್ರಕ್ರಿಯೆ, ಹೆಚ್ಚಿನ ಪಾರದರ್ಶಕತೆ ಮತ್ತು ಕಡಿಮೆ ಮಾನವ ಹಸ್ತಕ್ಷೇಪಕ್ಕೆ ಅನುವು ಮಾಡಿಕೊಡುತ್ತದೆ.
|
ಹಂತ 1
ಹೆಚ್ಚುವರಿ ನಗದು ಲೆಡ್ಜರ್ ಬಾಕಿಗಳ ಮರುಪಾವತಿಯು ಸ್ವಯಂಚಾಲಿತವಾಗುತ್ತದೆ, ಇದು ವ್ಯಾಪಾರಗಳಿಗೆ ನಿಧಿಗಳ ತ್ವರಿತ ಲಭ್ಯತೆಗೆ ಅನುವು ಮಾಡಿಕೊಡುತ್ತದೆ.
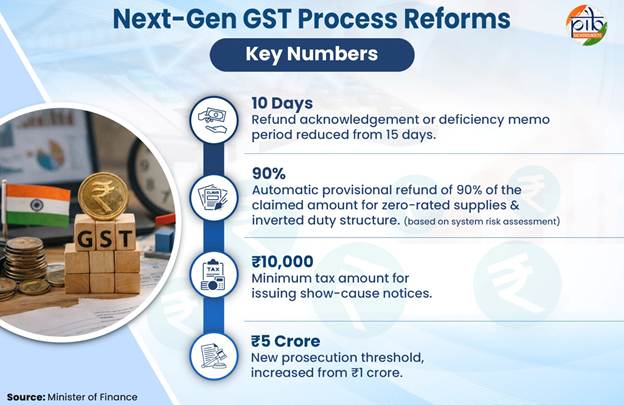
ಸ್ವೀಕೃತಿ ಅವಧಿಯನ್ನು 15 ದಿನಗಳಿಂದ 10 ದಿನಗಳಿಗೆ ಇಳಿಸಲಾಗುತ್ತದೆ. ಯಾವುದೇ ಪ್ರತಿಕ್ರಿಯೆ ನೀಡದಿದ್ದರೆ ಸ್ವಯಂಚಾಲಿತ ಸ್ವೀಕೃತಿಯು ಅನ್ವಯಿಸುತ್ತದೆ.
ಅಪಾಯದ ಮೌಲ್ಯಮಾಪನದ ಆಧಾರದ ಮೇಲೆ, ಶೂನ್ಯ-ದರದ ಸರಬರಾಜುಗಳು ಮತ್ತು ತಲೆಕೆಳಗಾದ ಸುಂಕದ ರಚನೆಗೆ ಸಂಬಂಧಿಸಿದ ಮರುಪಾವತಿ ಹಕ್ಕುಗಳಿಗಾಗಿ ಕ್ಲೈಮ್ ಮಾಡಿದ ಮೊತ್ತದ 90% ರಷ್ಟನ್ನು ಮಂಜೂರು ಮಾಡಲು ನಿರೀಕ್ಷಿಸಲಾಗಿದೆ.
|
|
ಹಂತ 2
- ಶೂನ್ಯ-ದರದ ಸರಬರಾಜುಗಳು ಮತ್ತು ತಲೆಕೆಳಗಾದ ಸುಂಕದ ರಚನೆಗೆ ಸಂಬಂಧಿಸಿದ ಮರುಪಾವತಿ ಅರ್ಜಿಗಳಿಗಾಗಿ, ಸಿಸ್ಟಮ್ ಮೂಲಕ ಮರುಪಾವತಿ ಅರ್ಜಿಯ ಸರಿಯಾದ ಪರಿಶೀಲನೆಯ ನಂತರ ಸಿಸ್ಟಮ್-ಆಧಾರಿತ ಸ್ವಯಂಚಾಲಿತ ಸ್ವೀಕೃತಿ (ಅಧಿಕಾರಿಯ ಹಸ್ತಕ್ಷೇಪವಿಲ್ಲದೆ).
- ಅಂತಹ ಸ್ವೀಕರಿಸಲ್ಪಟ್ಟ ಪ್ರಕರಣಗಳಲ್ಲಿ, ಸಿಸ್ಟಮ್ ಮೂಲಕ ಅಪಾಯದ ಗುರುತಿಸುವಿಕೆ ಮತ್ತು ಮೌಲ್ಯಮಾಪನದ ಆಧಾರದ ಮೇಲೆ, ಯಾವುದಾದರೂ ಬಾಕಿಗಳಿದ್ದರೆ ಅವುಗಳನ್ನು ಸರಿಹೊಂದಿಸಿದ ನಂತರ, ಕೇವಲ ಶೂನ್ಯ-ದರದ ಸರಬರಾಜುಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ ಕ್ಲೈಮ್ಗಳ ವಿಷಯದಲ್ಲಿ ಸಂಪೂರ್ಣ ಮರುಪಾವತಿ ಕ್ಲೈಮ್ನ ಸ್ವಯಂಚಾಲಿತ ಮಂಜೂರಾತಿ (ಅಧಿಕಾರಿಯ ಹಸ್ತಕ್ಷೇಪವಿಲ್ಲದೆ) ಸಿಸ್ಟಮ್ನಿಂದ ನೆರವೇರುತ್ತದೆ.
|
ಮರುಪಾವತಿಗಳನ್ನು ತ್ವರಿತಗೊಳಿಸಲು ಮತ್ತು ಸರಳಗೊಳಿಸಲು ಕ್ರಮಗಳು
- ಫಾರ್ಮ್ ಜಿಎಸ್ಟಿ ಆರ್ಎಫ್ಡಿ-01 ರಲ್ಲಿ ಮರುಪಾವತಿ ಅರ್ಜಿಯ ತಿದ್ದುಪಡಿ: ಶೂನ್ಯ-ದರದ ಸರಬರಾಜು ಮತ್ತು ತಲೆಕೆಳಗಾದ ಸುಂಕದ ರಚನೆಗೆ ಸಂಬಂಧಿಸಿದ ಮರುಪಾವತಿ ಕ್ಲೈಮ್ಗಳ ಸಂದರ್ಭದಲ್ಲಿ ಇದು ಸಿಸ್ಟಮ್-ಓದಬಹುದಾದ ಸ್ವರೂಪದಲ್ಲಿ ಮರುಪಾವತಿ ವಿವರಗಳನ್ನು ದಾಖಲಿಸುತ್ತದೆ.
- 2017 ರ ಸಿಜಿಎಸ್ಟಿ ನಿಯಮಗಳ ನಿಯಮ 89(4)(C) ನಲ್ಲಿ ತಿದ್ದುಪಡಿ: ಇದು ದೇಶೀಯವಾಗಿ ಸರಬರಾಜು ಮಾಡಲಾದ ಸಮಾನ ಸರಕುಗಳ ಮೌಲ್ಯದ 1.5 ಪಟ್ಟು ಮಿತಿಗೆ ಸರಕುಗಳ ಶೂನ್ಯ-ದರದ ಸರಬರಾಜಿನ ವಹಿವಾಟನ್ನು ಸೀಮಿತಗೊಳಿಸುತ್ತಿದ್ದ ಮಿತಿಯನ್ನು ತೆಗೆದುಹಾಕುತ್ತದೆ.
- 2017 ರ ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆಯ ಸೆಕ್ಷನ್ 54(14) ರಲ್ಲಿ ತಿದ್ದುಪಡಿ: ₹1,000 ಮರುಪಾವತಿ ಮಿತಿಯು ಸಿಜಿಎಸ್ಟಿ, ಎಸ್ಜಿಎಸ್ಟಿ/ಯುಟಿಜಿಎಸ್ಟಿ ಮತ್ತು ಐಜಿಎಸ್ಟಿ ಸೇರಿದಂತೆ ಒಟ್ಟು ಮರುಪಾವತಿ ಮೊತ್ತಕ್ಕೆ ಅನ್ವಯಿಸುತ್ತದೆ.
|
ಜಿಎಸ್ಟಿ ಅಡಿಯಲ್ಲಿ ಶೂನ್ಯ-ದರದ ಸರಬರಾಜು ಎಂದರೇನು?
ಇದು ಸರಕುಗಳು ಅಥವಾ ಸೇವೆಗಳ ರಫ್ತು ಮತ್ತು ವಿಶೇಷ ಆರ್ಥಿಕ ವಲಯದ ಡೆವಲಪರ್ ಅಥವಾ ಎಸ್ಇಝಡ್ ಘಟಕಕ್ಕೆ ಮಾಡಲಾದ ಸರಬರಾಜುಗಳನ್ನು ಒಳಗೊಂಡಿದೆ.
|
ಮುಂಗಡ-ಠೇವಣಿಯ ಮರುಪಾವತಿಯ ಮೇಲಿನ ಬಡ್ಡಿಯ ಕುರಿತು ಸ್ಪಷ್ಟತೆ
- 2017 ರ ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆಯ ಸೆಕ್ಷನ್ 115 ರಲ್ಲಿ ತಿದ್ದುಪಡಿ: ಇದು ಮೇಲ್ಮನವಿಗಳನ್ನು ಸಲ್ಲಿಸಲು ಪಾವತಿಸಿದ ಮುಂಗಡ-ಠೇವಣಿ ಮೊತ್ತಗಳ ಮರುಪಾವತಿಗೆ ಅನ್ವಯಿಸುವ ಬಡ್ಡಿಯ ದರವನ್ನು ನಿರ್ದಿಷ್ಟಪಡಿಸುವ ಒಂದು ಸ್ವತಂತ್ರ ನಿಬಂಧನೆಯನ್ನಾಗಿ ಮಾಡುತ್ತದೆ.
- ಅಂತಹ ಮರುಪಾವತಿಗಳಿಗೆ ಅನ್ವಯಿಸುವ ಬಡ್ಡಿಯ ದರಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ಅನುಮಾನಗಳನ್ನು ಸ್ಪಷ್ಟಪಡಿಸಲು ಒಂದು ಸುತ್ತೋಲೆಯನ್ನು ಸಹ ಹೊರಡಿಸಲಾಗುತ್ತದೆ.
ವಿವಾದಾತ್ಮಕ ಪರಿಹಾರವನ್ನು ಸರಳಗೊಳಿಸಲು ಮತ್ತು ಮೊಕದ್ದಮೆಗಳನ್ನು ಕಡಿಮೆ ಮಾಡಲು ಸುಧಾರಣೆಗಳು
ತೆರಿಗೆ ಅಧಿಕಾರಿಗಳಿಗಾಗಿ ಸಮಗ್ರ ಮಾರ್ಗಸೂಚಿಗಳೊಂದಿಗೆ ಒಂದು ಸುತ್ತೋಲೆಯನ್ನು ಕೌನ್ಸಿಲ್ ಶಿಫಾರಸು ಮಾಡಿದೆ. ಈ ಸುತ್ತೋಲೆಯು ಡಿಮ್ಯಾಂಡ್ ನೋಟಿಸ್ಗಳು, ನಿರ್ಣಯ ಆದೇಶಗಳು ಮತ್ತು ಮೇಲ್ಮನವಿ ಆದೇಶಗಳ ಸುಗಮಗೊಳಿಸಿದ ಪ್ರಕ್ರಿಯೆಯನ್ನು ಒಳಗೊಂಡಿರುತ್ತದೆ. ಜಿಎಸ್ಟಿ ಕೌನ್ಸಿಲ್ ಸೂಚಿಸಿರುವ ಇತರ ಸುಧಾರಣೆಗಳು ವಿವಾದಾತ್ಮಕ ಪರಿಹಾರವನ್ನು ಸುಗಮಗೊಳಿಸುವ, ಅನುಸರಣಾ ಹೊರೆಯನ್ನು ಮತ್ತು ಮೊಕದ್ದಮೆಗಳನ್ನು ಕಡಿಮೆ ಮಾಡುವ ಗುರಿಯನ್ನು ಹೊಂದಿವೆ. ಪ್ರಸ್ತಾವನೆಗಳು ಈ ಕೆಳಗಿನಂತಿವೆ:
- ಕಾರಣ ಕೇಳಿ ನೋಟಿಸ್ ಮಿತಿ: ಒಳಗೊಂಡಿರುವ ತೆರಿಗೆ ಮೊತ್ತವು ₹10,000 ಕ್ಕಿಂತ ಕಡಿಮೆಯಿದ್ದರೆ ಯಾವುದೇ ಕಾರಣ ಕೇಳಿ ನೋಟಿಸ್ ನೀಡಲಾಗುವುದಿಲ್ಲ. ನಿಬಂಧನೆಯ ದಿನಾಂಕದಂದು ಬಾಕಿ ಇರುವ ನೋಟಿಸ್ಗಳು ಮತ್ತು ₹10,000 ಗಿಂತ ಕಡಿಮೆ ಮೊತ್ತವನ್ನು ಒಳಗೊಂಡಿರುವ ಮೇಲ್ಮನವಿಗಳನ್ನು, ನೋಟಿಸ್ ನೀಡಿದಾಗ ಅದು ಅನ್ವಯಿಸುತ್ತದೆ ಎಂಬಂತೆ ₹10,000 ಕನಿಷ್ಠ ಮಿತಿಯ ಆಧಾರದ ಮೇಲೆ ನಿರ್ಧರಿಸಲಾಗುತ್ತದೆ.
- ದಂಡದ ಮರುನಾಮಕರಣ: ನಿರ್ದಿಷ್ಟಪಡಿಸಿದ ಸಮಯ ಮಿತಿಯೊಳಗೆ ಸಂಪೂರ್ಣ ತೆರಿಗೆ ಮೊತ್ತವನ್ನು ಬಡ್ಡಿ ಮತ್ತು ದಂಡದೊಂದಿಗೆ ಸ್ವಯಂಪ್ರೇರಿತವಾಗಿ ಪಾವತಿಸಿದ ಸಂದರ್ಭಗಳಲ್ಲಿ ದಂಡವನ್ನು 'ಚಾರ್ಜ್'ಎಂದು ಕರೆಯಲಾಗುತ್ತದೆ.
- ಕಡಿತಗೊಳಿಸಿದ ದಂಡ: ನಿರ್ಣಯ ಆದೇಶದ 30 ದಿನಗಳೊಳಗೆ (ಸೆಕ್ಷನ್ 73 ರ ಅಡಿಯಲ್ಲಿ) ಅಥವಾ 60 ದಿನಗಳೊಳಗೆ (ಸೆಕ್ಷನ್ 74A ರ ಅಡಿಯಲ್ಲಿ) ತೆರಿಗೆ ಮತ್ತು ಬಡ್ಡಿಯನ್ನು ಪಾವತಿಸಿದರೆ 5% ರಷ್ಟು ಕಡಿಮೆ ದಂಡವು ಅನ್ವಯಿಸುತ್ತದೆ.
- ಕನಿಷ್ಠ ದಂಡ ರದ್ದತಿ: ವಂಚನೆಯಲ್ಲದ ಪ್ರಕರಣಗಳಲ್ಲಿ ₹10,000 ಕನಿಷ್ಠ ದಂಡವನ್ನು ತೆಗೆದುಹಾಕಲಾಗುತ್ತದೆ.
- ಗರಿಷ್ಠ ದಂಡ ಕಡಿತ: ಗರಿಷ್ಠ ಸಾಮಾನ್ಯ ದಂಡವನ್ನು ₹25,000 ರಿಂದ ₹10,000 ಕ್ಕೆ ಇಳಿಸಲಾಗುತ್ತದೆ.
ಆದೇಶವು ಕೇವಲ ದಂಡವನ್ನು ಒಳಗೊಂಡಿದ್ದು ಮತ್ತು ಯಾವುದೇ ತೆರಿಗೆಯ ಬೇಡಿಕೆ ಇಲ್ಲದಿರುವ ಪ್ರಕರಣಗಳಲ್ಲಿ, ಮೇಲ್ಮನವಿ ಪ್ರಾಧಿಕಾರ ಅಥವಾ ಮೇಲ್ಮನವಿ ನ್ಯಾಯಮಂಡಳಿಯ ಮುಂದೆ ಮೇಲ್ಮನವಿಗಳನ್ನು ಸಲ್ಲಿಸಲು ಮುಂಗಡ-ಠೇವಣಿ ರೂಪದಲ್ಲಿ ₹40 ಕೋಟಿಯ ಗರಿಷ್ಠ ಮಿತಿಯನ್ನು ಒದಗಿಸಲಾಗುತ್ತದೆ.
ಜಿಎಸ್ಟಿ ಅಡಿಯಲ್ಲಿ ಇತರ ಪ್ರಮುಖ ಸುಧಾರಣೆಗಳು
ಐಟಿಸಿ ಮರುಪಾವತಿಗಳು ಮತ್ತು ಕ್ಲೈಮ್ಗಳಿಗೆ ಪ್ರವೇಶವನ್ನು ವಿಸ್ತರಿಸುವುದು
ವಿಸ್ತೃತ ಮರುಪಾವತಿ ಅರ್ಹತೆ
ನಿರ್ದಿಷ್ಟಪಡಿಸಿದ ಪ್ರಕರಣಗಳಲ್ಲಿ ಸಂಗ್ರಹವಾದ ಐಟಿಸಿಯ ಮರುಪಾವತಿಗೆ ಅವಕಾಶ ನೀಡಲು ಜಿಎಸ್ಟಿ ಕೌನ್ಸಿಲ್ ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆ ಮತ್ತು ನಿಯಮಗಳಿಗೆ ಬದಲಾವಣೆಗಳನ್ನು ಶಿಫಾರಸು ಮಾಡಿದೆ.
|
ಐಟಿಸಿ ವಿಧ
|
ಅರ್ಹ ಪ್ರಕರಣಗಳು
|
ಅನ್ವಯಿಸುವಿಕೆ
|
|
ಬಂಡವಾಳ ಸರಕುಗಳು
|
ಶೂನ್ಯ-ದರದ ಸರಬರಾಜುಗಳು ಮತ್ತು ತಲೆಕೆಳಗಾದ ಸುಂಕದ ರಚನೆ
|
2027 ರ ಏಪ್ರಿಲ್ 1 ರಂದು ಅಥವಾ ನಂತರ; ಬಂಡವಾಳ ಸರಕುಗಳ ಮೇಲೆ ಪಡೆದ ಐಟಿಸಿ ಮರುಪಾವತಿಗಳಿಗಾಗಿ 60 ತಿಂಗಳುಗಳವರೆಗೆ ಹಂಚಲಾಗುತ್ತದೆ.
|
|
ಇನ್ಪುಟ್ ಸೇವೆಗಳು
|
ತಲೆಕೆಳಗಾದ ಸುಂಕದ ರಚನೆ
|
2026 ರ ನವೆಂಬರ್ 1 ರಂದು ಅಥವಾ ನಂತರ
|
ಇದು ತೆರಿಗೆದಾರರ ಕಾರ್ಯನಿರತ ಬಂಡವಾಳದ ಅಡಚಣೆಗಳನ್ನು ಕಡಿಮೆ ಮಾಡುತ್ತದೆ ಮತ್ತು ಈ ಸಂದರ್ಭಗಳಲ್ಲಿ ಇನ್ಪುಟ್ ಸೇವೆಗಳು ಹಾಗೂ ಬಂಡವಾಳ ಸರಕುಗಳ ಮೇಲೆ ಐಟಿಸಿ ಬ್ಲಾಕ್ ಆಗುವುದನ್ನು (ತಡೆಹಿಡಿಯುವುದನ್ನು) ತಗ್ಗಿಸುತ್ತದೆ.
ನಿರ್ಬಂಧಿತ ಐಟಿಸಿ ಮೇಲಿನ ನಿರ್ಬಂಧಗಳನ್ನು ಸಡಿಲಿಸುವುದು
ಕೆಲವು ಸರಬರಾಜುಗಳಿಗೆ ಐಟಿಸಿ ಕ್ಲೈಮ್ ಮಾಡುವುದರ ಮೇಲಿನ ನಿರ್ಬಂಧಗಳನ್ನು ತೆಗೆದುಹಾಕಲು ಕೌನ್ಸಿಲ್ ಶಿಫಾರಸು ಮಾಡಿದೆ.
ಇದು ಹೊರಾಂಗಣ ಕ್ಯಾಟರಿಂಗ್, ಆರೋಗ್ಯ ಮತ್ತು ಜೀವ ವಿಮೆ, ದೂರಸಂಪರ್ಕ ಗೋಪುರಗಳು, ಕಾರ್ಖಾನೆ ಆವರಣದ ಹೊರಗಿನ ಪೈಪ್ಲೈನ್ಗಳು, ಉಚಿತ ಮಾದರಿಗಳು ಮತ್ತು (ನಿಯಮದ ಪ್ರಕಾರ ಅಗತ್ಯವಿರುವಂತೆ) ಶೆಲ್ಫ್ ಅವಧಿ ಮುಗಿದ ನಂತರ ನಾಶಪಡಿಸಲಾದ ಅಥವಾ ರೈಟ್-ಆಫ್ ಮಾಡಲಾದ ಸರಕುಗಳನ್ನು ಒಳಗೊಂಡಿದೆ.
ಈ ಬದಲಾವಣೆಯು ತೆರಿಗೆಯ ಮೇಲಿನ ತೆರಿಗೆಯನ್ನು ಕಡಿಮೆ ಮಾಡುತ್ತದೆ ಮತ್ತು ಪೂರೈಕೆ ಸರಪಳಿಯಾದ್ಯಂತ ಐಟಿಸಿ ಯ ಸುಗಮ ಹರಿವನ್ನು ಬೆಂಬಲಿಸುತ್ತದೆ.
ಸರಕು ಮತ್ತು ಸೇವೆಗಳ ರಫ್ತು / ಶೂನ್ಯ-ದರದ ಸರಬರಾಜುಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ ಸುಧಾರಣೆಗಳು
ನಿರ್ದಿಷ್ಟ ಎಸ್ಇಝಡ್ / ಎಫ್ಟಿಡಬ್ಲ್ಯೂಝಡ್ ವಿತರಣೆಗಳಿಗಾಗಿ ಶೂನ್ಯ-ದರದ ಮಾರ್ಗದರ್ಶನದೊಂದಿಗೆ, ರಫ್ತು ಸ್ಥಿತಿ, ಪೂರೈಕೆ ಸ್ಥಳದ ನಿಯಮಗಳು ಮತ್ತು ಪಾವತಿ ಸ್ಪಷ್ಟನೆಗಳಿಗೆ ಬದಲಾವಣೆಗಳನ್ನು ಮಾಡಲು ಕೌನ್ಸಿಲ್ ಶಿಫಾರಸು ಮಾಡಿದೆ.
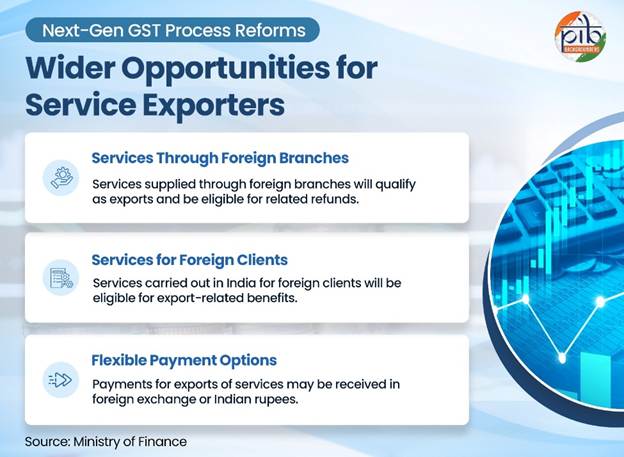
- ವಿದೇಶಿ ಕಚೇರಿಗಳು ಅಥವಾ ಶಾಖೆಗಳ ಮೂಲಕ ಒದಗಿಸಲಾದ ಸೇವೆಗಳು: ಒಂದು ಸೇವೆಯು “ಸೇವೆಗಳ ರಫ್ತು” ಎಂದು ಅರ್ಹತೆ ಪಡೆಯಲು, ಸರಬರಾಜುದಾರ ಮತ್ತು ಸ್ವೀಕರಿಸುವವರು ಒಂದೇ ವ್ಯಕ್ತಿಯ ಸ್ಥಾಪನೆಗಳಾಗಿರಬಾರದು ಎಂಬ ಷರತ್ತನ್ನು ತೆಗೆದುಹಾಕಲು ಕೌನ್ಸಿಲ್ ಶಿಫಾರಸು ಮಾಡಿದೆ.
ಈ ಬದಲಾವಣೆಯು ತಮ್ಮ ವಿದೇಶಿ ಕಚೇರಿಗಳು ಅಥವಾ ಶಾಖೆಗಳಿಗೆ ಅಥವಾ ಅವುಗಳ ಮೂಲಕ ಸೇವೆಗಳನ್ನು ಒದಗಿಸುವ ಭಾರತೀಯ ಸೇವಾ ಪೂರೈಕೆದಾರರಿಗೆ ಮರುಪಾವತಿಯನ್ನು ಸುಲಭಗೊಳಿಸುತ್ತದೆ. ಇದು ಭಾರತದಿಂದ ಸೇವೆಗಳ ರಫ್ತನ್ನು ಸಹ ಬೆಂಬಲಿಸುತ್ತದೆ.
- ರಫ್ತುಗಳಿಗಾಗಿ ಪಾವತಿ: ಸರಕು ಮತ್ತು ಸೇವೆಗಳ ರಫ್ತುಗಾಗಿ ಪಾವತಿಯನ್ನು ವಿದೇಶಿ ವಿನಿಮಯದಲ್ಲಿ ಅಥವಾ ಅನುಮತಿಸಲಾದಲ್ಲಿ ಭಾರತೀಯ ರೂಪಾಯಿಗಳಲ್ಲಿ ಸ್ವೀಕರಿಸಬಹುದು ಎಂದು ಸ್ಪಷ್ಟಪಡಿಸುವ ಸುತ್ತೋಲೆಯನ್ನು ಹೊರಡಿಸಲಾಗುತ್ತದೆ.
- ಕೆಲವು ಸೇವೆಗಳಿಗೆ ಪೂರೈಕೆಯ ಸ್ಥಳ: ಸ್ವೀಕರಿಸುವವರು ಸರಕುಗಳನ್ನು ಪೂರೈಕೆದಾರರಿಗೆ ಭೌತಿಕವಾಗಿ ಲಭ್ಯವಾಗುವಂತೆ ಮಾಡುವ ಸೇವೆಗಳಿಗಾಗಿ, ಸೆಕ್ಷನ್ 13(2) ರ ಅಡಿಯಲ್ಲಿರುವ ಡೀಫಾಲ್ಟ್ ನಿಯಮದ ಪ್ರಕಾರ ಸ್ವೀಕರಿಸುವವರ ಸ್ಥಳದ ಆಧಾರದ ಮೇಲೆ ಪೂರೈಕೆಯ ಸ್ಥಳವನ್ನು ನಿರ್ಧರಿಸಲು ಕೌನ್ಸಿಲ್ ಶಿಫಾರಸು ಮಾಡಿದೆ.
ಇದು ವಿದೇಶಿ ಸ್ವೀಕರಿಸುವವರಿಗೆ ಇಂತಹ ಸೇವೆಗಳನ್ನು ಒದಗಿಸುವ ಭಾರತೀಯ ಸೇವಾ ಪೂರೈಕೆದಾರರಿಗೆ ಜಿಎಸ್ಟಿ ಅಡಿಯಲ್ಲಿ ರಫ್ತು-ಸಂಬಂಧಿತ ಪ್ರಯೋಜನಗಳ ಪ್ರವೇಶವನ್ನು ಸುಲಭಗೊಳಿಸುತ್ತದೆ.
- ಎಸ್ಇಝಡ್ ಅಥವಾ ಎಫ್ಟಿಡಬ್ಲ್ಯೂಝಡ್ ನಲ್ಲಿರುವ ಸಾಗರೋತ್ತರ ಖರೀದಿದಾರರಿಗೆ ತಲುಪಿಸಲಾದ ಸರಕುಗಳು: ಸಾಗರೋತ್ತರ ಖರೀದಿದಾರರಿಗೆ ಸರಬರಾಜು ಮಾಡಲಾದ ಆದರೆ ಎಸ್ಇಝಡ್ ಅಥವಾ ಮುಕ್ತ ವ್ಯಾಪಾರ ಮತ್ತು ವೇರ್ಹೌಸಿಂಗ್ ವಲಯಕ್ಕೆ ತಲುಪಿಸಲಾದ ಸರಕುಗಳನ್ನು ಶೂನ್ಯ-ದರದ ಸರಬರಾಜುಗಳೆಂದು ಪರಿಗಣಿಸಲು ಕೌನ್ಸಿಲ್ ಶಿಫಾರಸು ಮಾಡಿದೆ. ಆರ್ಬಿಐ ಅನುಮತಿಸಿದಲ್ಲಿ ಪರಿವರ್ತಿಸಬಹುದಾದ ವಿದೇಶಿ ವಿನಿಮಯದಲ್ಲಿ ಅಥವಾ ಭಾರತೀಯ ರೂಪಾಯಿಗಳಲ್ಲಿ ಪಾವತಿಯನ್ನು ಸ್ವೀಕರಿಸಿದಾಗ ಇದು ಅನ್ವಯಿಸುತ್ತದೆ.
ಎಸ್ಇಝಡ್ ಘಟಕದೊಳಗೆ ವೇರ್ಹೌಸಿಂಗ್ ಅಥವಾ ಹೆಚ್ಚಿನ ಪ್ರಕ್ರಿಯೆಗಾಗಿ, ತಮ್ಮ ಸಾಗರೋತ್ತರ ಗ್ರಾಹಕರ ನಿರ್ದೇಶನದ ಮೇರೆಗೆ ಅಂತಹ ವಿತರಣೆಗಳನ್ನು ಮಾಡುವ ಭಾರತೀಯ ತಯಾರಕರಿಗೆ ಶೂನ್ಯ-ದರ ಪ್ರಯೋಜನಗಳ ಲಭ್ಯತೆಯನ್ನು ಈ ನಿಬಂಧನೆಯು ಸ್ಪಷ್ಟಪಡಿಸುತ್ತದೆ.
ಜೀವನದ ಸುಲಭತೆ ಮತ್ತು ವ್ಯಾಪಾರ ಮಾಡುವ ಸುಲಭತೆ
ಪರಿಣಾಮಕಾರಿ ಜಾರಿಯನ್ನು ತೆರಿಗೆದಾರರ ರಕ್ಷಣೆ ಮತ್ತು ಸರಕುಗಳ ಸುಗಮ ಚಲನೆಯೊಂದಿಗೆ ಸಮತೋಲನಗೊಳಿಸಲು ಈ ಶಿಫಾರಸುಗಳು ಪ್ರಯತ್ನಿಸುತ್ತವೆ.
ಬಂಧನ ಮತ್ತು ಮೊಕದ್ದಮೆಗೆ ಸಂಬಂಧಿಸಿದ ನಿಬಂಧನೆಗಳ ತಾರ್ಕಿಕರಣ
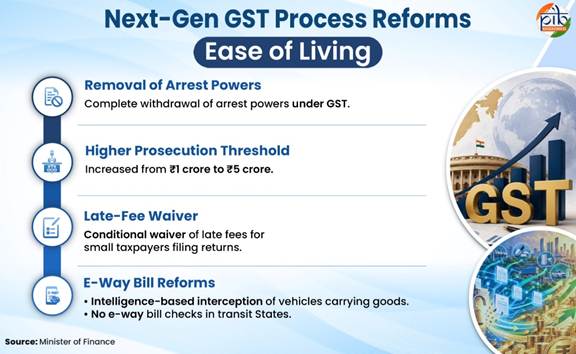
ಜಿಎಸ್ಟಿ ಅಡಿಯಲ್ಲಿ ಕೆಲವು ಬಂಧನ ಅಧಿಕಾರಗಳನ್ನು ಹಿಂತೆಗೆದುಕೊಳ್ಳಲು ಕೌನ್ಸಿಲ್ ಶಿಫಾರಸು ಮಾಡಿದೆ. ವಂಚನೆ ಮತ್ತು ತೆರಿಗೆ ತಪ್ಪಿಸುವುದರ ವಿರುದ್ಧ ತಡೆಗಟ್ಟುವಿಕೆಯನ್ನು ಕಾಪಾಡಿಕೊಳ್ಳುವಾಗ, ಪ್ರಗತಿಪರ, ನಂಬಿಕೆ ಆಧಾರಿತ ತೆರಿಗೆ ಪದ್ಧತಿಯನ್ನು ಬಲಪಡಿಸಲು, ಕೌನ್ಸಿಲ್ ಈ ಕೆಳಗಿನವುಗಳನ್ನು ಸಹ ಶಿಫಾರಸು ಮಾಡಿದೆ:
- ಮೊಕದ್ದಮೆ ಹೂಡುವ ಮಿತಿಯನ್ನು ₹1 ಕೋಟಿಯಿಂದ ₹5 ಕೋಟಿಗೆ ಹೆಚ್ಚಿಸುವುದು.
- 2017 ರ ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆಯ ಸೆಕ್ಷನ್ 132(1) ರಿಂದ ನಿರ್ದಿಷ್ಟ ಅಪರಾಧ ನಿಬಂಧನೆಗಳು ಮತ್ತು ಪದಗಳನ್ನು ತೆಗೆದುಹಾಕುವುದು:
- ಖಂಡ (i) ಅನ್ನು ತೆಗೆದುಹಾಕುವುದು, ಅಂದರೆ, ಕಾಯ್ದೆಯನ್ನು ಉಲ್ಲಂಘಿಸುತ್ತದೆ ಎಂದು ತಿಳಿದಿರುವ ಅಥವಾ ನಂಬಲು ಕಾರಣವಿರುವ ವ್ಯಕ್ತಿಗೆ ಸೇವೆಗಳನ್ನು ಸ್ವೀಕರಿಸುವುದು, ಪೂರೈಸಲು ಸಹಾಯ ಮಾಡುವುದು ಅಥವಾ ವ್ಯವಹರಿಸುವ ಅಪರಾಧವನ್ನು ತೆಗೆದುಹಾಕುವುದು.
- ಖಂಡ (e) ನಿಂದ “ತೆರಿಗೆ ತಪ್ಪಿಸುವುದು” ಎಂಬುದನ್ನು ಅಳಿಸುವುದು; ಮತ್ತು
- ಖಂಡ (h) ನಿಂದ “ಅಥವಾ ಯಾವುದೇ ಇತರ ರೀತಿಯಲ್ಲಿ ವ್ಯವಹರಿಸುತ್ತದೆ” ಎಂಬುದನ್ನು ಅಳಿಸುವುದು.
- ಸರಕುಗಳು ಅಥವಾ ಸೇವೆಗಳನ್ನು ಸ್ವೀಕರಿಸದೆ, ಅಥವಾ ಇನ್ವಾಯ್ಸ್ ಅಥವಾ ಬಿಲ್ ಇಲ್ಲದೆ ಐಟಿಸಿಯನ್ನು ಮೋಸದಿಂದ ಪಡೆದುಕೊಳ್ಳುವ ಅಪರಾಧವನ್ನು ಮಾತ್ರ ಒಳಗೊಳ್ಳಲು 2017 ರ ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆಯ ಸೆಕ್ಷನ್ 132(1) ರ ಖಂಡ (c) ಅನ್ನು ತಿದ್ದುಪಡಿ ಮಾಡುವುದು.
ಇ-ವೇ ಬಿಲ್ಸ್ಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ ನಿಬಂಧನೆಗಳ ತಾರ್ಕಿಕರಣ
ಕೌನ್ಸಿಲ್ ಈ ಕೆಳಗಿನ ತಿದ್ದುಪಡಿಗಳನ್ನು ಶಿಫಾರಸು ಮಾಡಿದೆ:
- ತಡೆಹಿಡಿಯುವ ಷರತ್ತುಗಳು: ಸರಕುಗಳನ್ನು ಸಾಗಿಸುವ ವಾಹನವನ್ನು ನಿರ್ದಿಷ್ಟ ಗುಪ್ತಚರ ಮಾಹಿತಿಯ ಮೇರೆಗೆ ಮತ್ತು ಕನಿಷ್ಠ ಜಾಯಿಂಟ್ ಕಮಿಷನರ್ ಶ್ರೇಣಿಯ ಅಧಿಕಾರಿಯ ಅಧಿಕಾರದೊಂದಿಗೆ ಮಾತ್ರ ತಡೆಹಿಡಿಯಬಹುದು.
- ರಾಜ್ಯ ಅಧಿಕಾರ ವ್ಯಾಪ್ತಿ: ತಡೆಹಿಡಿಯುವಿಕೆ ನಡೆಯುವ ರಾಜ್ಯದಲ್ಲಿ ಸರಬರಾಜುದಾರ ಅಥವಾ ಸ್ವೀಕರಿಸುವವರು ನೆಲೆಗೊಂಡಿದ್ದರೆ ಅಥವಾ ನೋಂದಾಯಿಸಲ್ಪಟ್ಟಿದ್ದರೆ ಮಾತ್ರ ತಪಾಸಣೆ ಮತ್ತು ಬಂಧನ ಅಥವಾ ಮುಟ್ಟುಗೋಲು ಮುಂತಾದ ಮುಂದಿನ ಕ್ರಮಗಳನ್ನು ತೆಗೆದುಕೊಳ್ಳಬಹುದು. ಸಾಗಣೆ ರಾಜ್ಯಗಳಲ್ಲಿ ಸರಕುಗಳನ್ನು ತಡೆಹಿಡಿಯಲಾಗುವುದಿಲ್ಲ.
- ತಪ್ಪಿದ ದಾಖಲೆಗಳ ವಿನಾಯಿತಿ: ಯಾವುದೇ ಇ-ವೇ ಬಿಲ್ ರಚಿಸಲ್ಪಡದಿದ್ದರೆ, ಅಥವಾ ವಾಹನವು ಸರಕುಗಳ ಮೂಲ ಅಥವಾ ಗಮ್ಯಸ್ಥಾನವನ್ನು ತೋರಿಸುವ ಯಾವುದೇ ದಾಖಲೆಯನ್ನು ಹೊಂದಿಲ್ಲದಿದ್ದರೆ, ಅಧಿಕಾರ ವ್ಯಾಪ್ತಿಯನ್ನು ಲೆಕ್ಕಿಸದೆ ಸರಕುಗಳನ್ನು ತಪಾಸಣೆ ಮಾಡಬಹುದು, ಬಂಧಿಸಬಹುದು ಅಥವಾ ಮುಟ್ಟುಗೋಲು ಹಾಕಿಕೊಳ್ಳಬಹುದು.
- ಸಾಗಣೆಯಲ್ಲಿ ಯಾವುದೇ ಮುಟ್ಟುಗೋಲು ಇಲ್ಲ: ಸಾಗಣೆಯಲ್ಲಿರುವ ಸರಕುಗಳು/ವಾಹನಗಳು ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆಯ ಸೆಕ್ಷನ್ 130 ರ ಅಡಿಯಲ್ಲಿ ಮುಟ್ಟುಗೋಲು ಹಾಕಿಕೊಳ್ಳಲು ಒಳಪಡುವುದಿಲ್ಲ.
ಇದು ಸರಕುಗಳು ಮತ್ತು ವಾಹನಗಳ ಸುಗಮ ಚಲನೆಯನ್ನು ಬೆಂಬಲಿಸುತ್ತದೆ ಮತ್ತು ವ್ಯಾಪಾರಗಳಿಗೆ ಪೂರೈಕೆ ಹಾಗೂ ಸಾರಿಗೆ ದಕ್ಷತೆಯನ್ನು ಸುಧಾರಿಸುತ್ತದೆ.
ಬೌದ್ಧಿಕ ಆಸ್ತಿ ಹಕ್ಕುಗಳಲ್ಲಿ ಸ್ವಾಮ್ಯದ ಹಕ್ಕಿನ ವರ್ಗಾವಣೆಯ ಪರಿಗಣನೆ
ಐಪಿಆರ್ ಸ್ವಾಮ್ಯದ ಹಕ್ಕಿನ ವರ್ಗಾವಣೆಯನ್ನು, ಅದು ತಾತ್ಕಾಲಿಕವಾಗಿರಲಿ ಅಥವಾ ಶಾಶ್ವತವಾಗಿರಲಿ, ಏಕರೂಪವಾಗಿ 'ಸೇವೆಗಳ ಪೂರೈಕೆ' ಎಂದು ಪರಿಗಣಿಸಲು ಕೌನ್ಸಿಲ್ ಶಿಫಾರಸು ಮಾಡಿದೆ.
ಇದು ಜಿಎಸ್ಟಿ ಅನುಸರಣೆಯನ್ನು ಸುಲಭಗೊಳಿಸುತ್ತದೆ ಮತ್ತು ಗಡಿಯಾಚೆಗಿನ ಐಪಿಆರ್ ವಹಿವಾಟುಗಳನ್ನು ಸುಗಮಗೊಳಿಸಲು ಬೆಂಬಲಿಸುತ್ತದೆ.
2017 ರ ಸಿಜಿಎಸ್ಟಿ ನಿಯಮಗಳ ನಿಯಮ 86ಎ ಅಡಿಯಲ್ಲಿ ಐಟಿಸಿ ಬ್ಲಾಕ್ ಮಾಡುವ ಮೊದಲು ವಿಚಾರಣೆಯ ಅವಕಾಶ
ತೆರಿಗೆದಾರರು ತಮ್ಮ ಎಲೆಕ್ಟ್ರಾನಿಕ್ ಕ್ರೆಡಿಟ್ ಲೆಡ್ಜರ್ನಲ್ಲಿ ಬ್ಲಾಕ್ ಮಾಡಲಾದ ಮೊತ್ತದ ವಿರುದ್ಧ ಆಕ್ಷೇಪಣೆಯನ್ನು ಸಲ್ಲಿಸಲು ಅವಕಾಶ ನೀಡಲು ಕೌನ್ಸಿಲ್ ಶಿಫಾರಸು ಮಾಡಿದೆ.
ಆಕ್ಷೇಪಣೆಯ ಕುರಿತು ಸರಿಯಾದ ಅಧಿಕಾರಿ ನಿರ್ಧಾರ ತೆಗೆದುಕೊಳ್ಳುವ ಮೊದಲು ತೆರಿಗೆದಾರರು ವೈಯಕ್ತಿಕ ವಿಚಾರಣೆಗೂ ಹಾಜರಾಗಲು ಸಾಧ್ಯವಾಗುತ್ತದೆ.
ಸಣ್ಣ ತೆರಿಗೆದಾರರಿಗೆ ತಡವಾದ ಶುಲ್ಕ ವಿನಾಯಿತಿ
ಹಿಂದಿನ ಹಣಕಾಸು ವರ್ಷದಲ್ಲಿ ₹5 ಕೋಟಿವರೆಗೆ ವಹಿವಾಟು ಹೊಂದಿರುವ ತೆರಿಗೆದಾರರಿಗೆ ವಿಳಂಬವಾದ ರಿಟರ್ನ್ಗಳಿಗೆ ತಡವಾದ ಶುಲ್ಕವನ್ನು ಮನ್ನಾ ಮಾಡಲು ಕೌನ್ಸಿಲ್ ಶಿಫಾರಸು ಮಾಡಿದೆ.
ವಿಳಂಬವಾದ ರಿಟರ್ನ್ ಅನ್ನು ಅದು ಪಾವತಿಸಬೇಕಾದ ತಿಂಗಳ ಕೊನೆಯ ದಿನದೊಳಗೆ ಸಲ್ಲಿಸಿದರೆ ಈ ವಿನಾಯಿತಿಯು ಅನ್ವಯಿಸುತ್ತದೆ.
ಸುತ್ತೋಲೆಗಳ ಮೂಲಕ ವಿವಿಧ ಸಮಸ್ಯೆಗಳ ಸ್ಪಷ್ಟನೆ
ಕ್ಷೇತ್ರ ರಚನೆಗಳ ಭಿನ್ನ ವ್ಯಾಖ್ಯಾನಗಳಿಂದ ಉದ್ಭವಿಸುವ ಈ ಕೆಳಗಿನ ಸಮಸ್ಯೆಗಳನ್ನು ಸ್ಪಷ್ಟಪಡಿಸಲು ಸುತ್ತೋಲೆಗಳನ್ನು ಹೊರಡಿಸಲು ಜಿಎಸ್ಟಿ ಕೌನ್ಸಿಲ್ ಶಿಫಾರಸು ಮಾಡಿದೆ:
- ಇನ್ಪುಟ್ ಸರ್ವೀಸ್ ಡಿಸ್ಟ್ರಿಬ್ಯೂಟರ್ ಮೂಲಕ ಇನ್ಪುಟ್ ಸೇವಾ ಕ್ರೆಡಿಟ್ ವಿತರಣೆ: ಐಎಸ್ಡಿಯಿಂದ ಇನ್ಪುಟ್ ಸೇವಾ ಕ್ರೆಡಿಟ್ ಅನ್ನು ವಿತರಿಸುವ ವಿಧಾನದ ಕುರಿತು ಸ್ಪಷ್ಟನೆ.
- ಸೆಕ್ಷನ್ 17(4) ಅನ್ನು ಆಯ್ಕೆಮಾಡುವ ಬ್ಯಾಂಕುಗಳು, ಹಣಕಾಸು ಸಂಸ್ಥೆಗಳು ಮತ್ತು ಎನ್ಬಿಎಫ್ಸಿ ಗಳ ಮೂಲಕ ಐಟಿಸಿ ಕ್ಲೈಮ್ಗಳು: ಬ್ಯಾಂಕುಗಳು ಮತ್ತು ಹಣಕಾಸು ಸಂಸ್ಥೆಗಳು ಐಟಿಸಿ ಕ್ಲೈಮ್ ಮಾಡುವಾಗ ಅನುಸರಿಸಬೇಕಾದ ನಿಯಮಗಳ ಸ್ಪಷ್ಟನೆ.
- ಮುಂಗಡ-ಠೇವಣಿಗಳ ಪಾವತಿ: ಮೇಲ್ಮನವಿಗಳು ಅಥವಾ ಇತರ ಕಾನೂನು ಪ್ರಕ್ರಿಯೆಗಳಿಗಾಗಿ ಮುಂಗಡ-ಠೇವಣಿಗಳನ್ನು ಪಾವತಿಸುವ ವಿಧಾನ ಮತ್ತು ನಿಯಮಗಳು.
- ಕೆಲವು ಸಂದರ್ಭಗಳಲ್ಲಿ ಪ್ರದರ್ಶನ ವಾಹನಗಳ ಮೇಲಿನ ಐಟಿಸಿ: ಕಾರು ಡೀಲರ್ಗಳು ಅಥವಾ ತಯಾರಕರು ಬಳಸುವ ಡೆಮಾನ್ಟ್ರೇಷನ್ ವಾಹನಗಳ ಮೇಲೆ ಐಟಿಸಿ ಲಭ್ಯವಿರುವ ಬಗ್ಗೆ ಸ್ಪಷ್ಟನೆ.
- ನಿಯಮ 96(10) ರ ವಿಸರ್ಜನೆಯ ಪರಿಣಾಮಕಾರಿ ದಿನಾಂಕ: ಸುಪ್ರೀಂ ಕೋರ್ಟ್ನ ತೀರ್ಪಿಗೆ ಅನುಗುಣವಾಗಿ ನಿಯಮ 96(10) ಅನ್ನು ಕೈಬಿಟ್ಟ ಪರಿಣಾಮಕಾರಿ ದಿನಾಂಕ ಅಕ್ಟೋಬರ್ 23, 2017 ಎಂದು ನಿಗದಿಪಡಿಸಲಾಗಿದೆ.
ಜಿಎಸ್ಟಿ ಅನುಸರಣೆಯನ್ನು ಸುಗಮಗೊಳಿಸುವುದು
ಕೌನ್ಸಿಲ್ ಈ ಕೆಳಗಿನ ಶಿಫಾರಸುಗಳನ್ನು ಮಾಡಿದೆ:
- ಇ-ಕಾಮರ್ಸ್ ಆಪರೇಟರ್ಗಳ ತೆರಿಗೆ ಹೊಣೆಗಾರಿಕೆಯ ಸ್ಪಷ್ಟನೆ: ಇ-ಕಾಮರ್ಸ್ ಆಪರೇಟರ್ಗಳು ತಮ್ಮ ವ್ಯಾಪಾರ ಮಾದರಿಯನ್ನು ಲೆಕ್ಕಿಸದೆ, ಸೂಚಿಸಲಾದ ಸೇವೆಗಳ ಮೇಲೆ ತೆರಿಗೆಯನ್ನು ಪಾವತಿಸಲು ಹೊಣೆಗಾರರಾಗಿರುತ್ತಾರೆ ಎಂದು ಖಚಿತಪಡಿಸಿಕೊಳ್ಳಲು 2017 ರ ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆಯ ಸೆಕ್ಷನ್ 9(5) ಅನ್ನು ತಿದ್ದುಪಡಿ ಮಾಡಲು ಕೌನ್ಸಿಲ್ ಶಿಫಾರಸು ಮಾಡಿದೆ.
- ಇ-ಇನ್ವಾಯ್ಸಿಂಗ್ ಅವಶ್ಯಕತೆಗಳ ವಿಸ್ತರಣೆ: ರಿವರ್ಸ್ ಚಾರ್ಜ್ ಮೆಕ್ಯಾನಿಸಮ್ ಅಡಿಯಲ್ಲಿ ತೆರಿಗೆ ಪಾವತಿಸಬೇಕಾದ ನೋಂದಾಯಿತರಲ್ಲದ ವ್ಯಕ್ತಿಗಳಿಂದ ಸ್ವೀಕರಿಸಿದ ದೇಶೀಯ ಸರಬರಾಜುಗಳಿಗೆ ಮತ್ತು ಸೇವೆಗಳ ಆಮದುಗಳಿಗೆ ಇ-ಇನ್ವಾಯ್ಸಿಂಗ್ ಅನ್ನು ವಿಸ್ತರಿಸುವುದು. ಇದು ವಾರ್ಷಿಕ ಒಟ್ಟು ₹5 ಕೋಟಿ ಅಥವಾ ಅದಕ್ಕಿಂತ ಹೆಚ್ಚಿನ ವಹಿವಾಟು ಹೊಂದಿರುವ ತೆರಿಗೆದಾರರಿಗೆ ಅನ್ವಯಿಸುತ್ತದೆ.
ಟ್ರಿಬ್ಯೂನಲ್ ಸುಧಾರಣೆಗಳಿಗೆ ಜಿಎಸ್ಟಿಎಟಿ ನಿಬಂಧನೆಗಳ ಜೋಡಣೆ
ಜಿಎಸ್ಟಿ ಕೌನ್ಸಿಲ್ 2017 ರ ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆ ಮತ್ತು ಜಿಎಸ್ಟಿಎಟಿ (ಅಧ್ಯಕ್ಷರು ಮತ್ತು ಸದಸ್ಯರ ನೇಮಕಾತಿ ಮತ್ತು ಸೇವಾ ಶರತ್ತುಗಳು) ನಿಯಮಗಳು, 2023 ಕ್ಕೆ ತಿದ್ದುಪಡಿಗಳನ್ನು ಅನುಮೋದಿಸಿದೆ.
ಈ ತಿದ್ದುಪಡಿಗಳು ಜಿಎಸ್ಟಿ ಮೇಲ್ಮನವಿ ನ್ಯಾಯಮಂಡಳಿಗೆ ಸಂಬಂಧಿಸಿದ ನಿಬಂಧನೆಗಳನ್ನು ಟ್ರಿಬ್ಯೂನಲ್ಸ್ ರಿಫಾರ್ಮ್ಸ್ ಆಕ್ಟ್, 2026 ಮತ್ತು ನ್ಯಾಷನಲ್ ಟ್ರಿಬ್ಯೂನಲ್ಸ್ ಕಮಿಷನ್ ಹಾಗೂ ಟ್ರಿಬ್ಯೂನಲ್ಗಳ ಅಧ್ಯಕ್ಷರು ಮತ್ತು ಸದಸ್ಯರ ಅರ್ಹತೆ, ಆಯ್ಕೆ ಮತ್ತು ಸೇವಾ ಶರತ್ತುಗಳ ನಿಯಮಗಳು, 2026 ರೊಂದಿಗೆ ಹೊಂದಾಣಿಕೆ ಮಾಡುತ್ತವೆ.
ಸರಕು ಮತ್ತು ಸೇವೆಗಳ ಮೇಲಿನ ಜಿಎಸ್ಟಿ ದರಗಳಿಗೆ ಸಂಬಂಧಿಸಿದ ಬದಲಾವಣೆಗಳು / ಸ್ಪಷ್ಟನೆಗಳು
ವಿವಿಧ ಸರಕುಗಳು ಮತ್ತು ಸೇವೆಗಳ ಮೇಲಿನ ಜಿಎಸ್ಟಿ ಪರಿಗಣನೆಗೆ ಬದಲಾವಣೆಗಳನ್ನು ಮಾಡಲು ಜಿಎಸ್ಟಿ ಕೌನ್ಸಿಲ್ ಶಿಫಾರಸು ಮಾಡಿದೆ.
|
ಒಳಗೊಂಡಿರುವ ಐಟಮ್ಗಳು
|
ಶಿಫಾರಸು ಮಾಡಲಾದ ಸುಧಾರಣೆ
|
|
ಸಬ್ಲಿಮೇಷನ್ ಕಾಗದ
|
ಸಬ್ಲಿಮೇಷನ್ ಕಾಗದವನ್ನು ಶೀರ್ಷಿಕೆ 4809 ರ ಅಡಿಯಲ್ಲಿ ವರ್ಗೀಕರಿಸಲಾಗಿದೆ ಎಂದು ಸ್ಪಷ್ಟಪಡಿಸುವುದು ಮತ್ತು ಹಿಂದಿನ ಪ್ರಕರಣಗಳನ್ನು "ಇರುವಂತೆಯೇ" ಆಧಾರದ ಮೇಲೆ ನಿಯಮಬದ್ಧಗೊಳಿಸುವುದು.
|
|
ಆಟಿಕೆಗಳು
|
ಕಸ್ಟಮ್ಸ್ ಟೆರಿಫ್ ಕಾಯ್ದೆಯ ಶೀರ್ಷಿಕೆ 9503 ರ ಅಡಿಯಲ್ಲಿ ಆಟಿಕೆಗಳ ದರಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ಅಧಿಸೂಚನೆಯ ನಮೂದುಗಳು ಎಲ್ಲಾ ವರ್ಗದ ಆಟಿಕೆಗಳನ್ನು ಒಳಗೊಂಡಿವೆ ಮತ್ತು ಅವು ಸೈಕಲ್ಗಳು, ಸ್ಕೂಟರ್ಗಳು, ಪೆಡಲ್ ಕಾರ್ಗಳಿಗೆ ಮಾತ್ರ ಸೀಮಿತವಾಗಿಲ್ಲ ಎಂದು ಸ್ಪಷ್ಟಪಡಿಸುವುದು.
|
|
ಕಳೆ-ಸಾರ ಆಧಾರಿತ ಜೈವಿಕ-ಉತ್ತೇಜಕಗಳು
|
ರಸಗೊಬ್ಬರ (ಅಜೈವಿಕ, ಜೈವಿಕ ಅಥವಾ ಮಿಶ್ರಿತ) (ನಿಯಂತ್ರಣ) ಆದೇಶ, 1985 ರ ಅನುಸೂಚಿ VI ರ ಅಡಿಯಲ್ಲಿ ನೋಂದಾಯಿಸಲ್ಪಟ್ಟ ಕಳೆ-ಸಾರ ಆಧಾರಿತ ಜೈವಿಕ-ಉತ್ತೇಜಕಗಳನ್ನು ಶೀರ್ಷಿಕೆ 3101 ರ ಅಡಿಯಲ್ಲಿ ರಸಗೊಬ್ಬರಗಳೆಂದು ವರ್ಗೀಕರಿಸಬಹುದು ಎಂದು ಸ್ಪಷ್ಟಪಡಿಸುವುದು.
|
|
ಸೆಕೆಂಡ್ ಹ್ಯಾಂಡ್ ವಾಹನಗಳು
|
ಜಿಎಸ್ಟಿ ಮಾರ್ಜಿನ್ ಸ್ಕೀಮ್ ಅಡಿಯಲ್ಲಿ, ಸರಬರಾಜುದಾರರು ಖರೀದಿಸಿದ ಸೆಕೆಂಡ್ ಹ್ಯಾಂಡ್ ವಾಹನಗಳನ್ನು ಹೊರತುಪಡಿಸಿ ಇತರೆ ಇನ್ಪುಟ್ಗಳ ಮೇಲೆ ಮತ್ತು ಇನ್ಪುಟ್ ಸೇವೆಗಳ ಮೇಲೆ ಐಟಿಸಿ ಕ್ಲೈಮ್ ಮಾಡಬಹುದು. ಈ ನಿರ್ಬಂಧವು ಖರೀದಿಸಿದ ಸೆಕೆಂಡ್ ಹ್ಯಾಂಡ್ ವಾಹನಗಳ ಮೇಲೆ ಪಾವತಿಸಿದ ತೆರಿಗೆಗೆ ಮಾತ್ರ ಅನ್ವಯಿಸುತ್ತದೆ.
|
|
ನಿರ್ದಿಷ್ಟ ತ್ಯಾಜ್ಯ ಮತ್ತು ಪ್ಲಾಸ್ಟಿಕ್ ಸ್ಕ್ರ್ಯಾಪ್, ಟೈರ್ಗಳ ತ್ಯಾಜ್ಯ ಮತ್ತು ಸ್ಕ್ರ್ಯಾಪ್, ವಿದ್ಯುತ್ ಮತ್ತು ಎಲೆಕ್ಟ್ರಾನಿಕ್ಸ್ ತ್ಯಾಜ್ಯ ಹಾಗೂ ಸ್ಕ್ರ್ಯಾಪ್, ಮತ್ತು ಬಳಸಿದ ಅಡುಗೆ ಎಣ್ಣೆ
|
ನೋಂದಾಯಿತರಲ್ಲದ ವ್ಯಕ್ತಿಯು ಇಂತಹ ನಿರ್ದಿಷ್ಟ ತ್ಯಾಜ್ಯ ಮತ್ತು ಸ್ಕ್ರ್ಯಾಪ್ ಅನ್ನು ನೋಂದಾಯಿತ ವ್ಯಕ್ತಿಗೆ ಪೂರೈಸಿದಾಗ ರಿವರ್ಸ್ ಚಾರ್ಜ್ ಮೆಕ್ಯಾನಿಸಮ್ ಅನ್ವಯಿಸುತ್ತದೆ. ಸರಬರಾಜುದಾರರು ಮಿತಿಯನ್ನು ದಾಟಿದಾಗ ನೋಂದಾಯಿಸಿಕೊಳ್ಳಬೇಕು, ಆದರೆ ಸರಬರಾಜುದಾರರು ಮಿತಿಗಿಂತ ಕೆಳಗಿದ್ದರೂ ಸಹ ಸ್ವೀಕರಿಸುವವರು ತೆರಿಗೆಯನ್ನು ಪಾವತಿಸಬೇಕು. ಅಂತಹ ನಿರ್ದಿಷ್ಟ ತ್ಯಾಜ್ಯ ಮತ್ತು ಸ್ಕ್ರ್ಯಾಪ್ನ ನೋಂದಾಯಿತ-ದಿಂದ-ನೋಂದಾಯಿತ ಸರಬರಾಜುಗಳಿಗೆ 2% ಟಿಡಿಎಸ್ ಅನ್ವಯಿಸುವುದು.
|
|
ಇಸ್ಬುಲ್ ಬೀಜಗಳು
|
ತಾಜಾವಾಗಿರಲಿ, ತಂಪಾಗಿಸಿರಲಿ, ಹೆಪ್ಪುಗಟ್ಟಿರಲಿ ಅಥವಾ ಒಣಗಿಸಿರಲಿ, ಶೂನ್ಯ ಜಿಎಸ್ಟಿ ದರವನ್ನು ನಿಗದಿಪಡಿಸಲಾಗಿದೆ.
|
|
ಮರು-ಟ್ರೆಡ್ ಮಾಡಿದ ಟ್ರ್ಯಾಕ್ಟರ್ ಟೈರ್ಗಳು
|
ಮರು-ಟ್ರೆಡ್ ಮಾಡಿದ ಟ್ರ್ಯಾಕ್ಟರ್ ಟೈರ್ಗಳ ಮೇಲಿನ ಜಿಎಸ್ಟಿ ದರವನ್ನು ಹೊಸ ಟ್ರ್ಯಾಕ್ಟರ್ ಟೈರ್ಗಳ ದರದೊಂದಿಗೆ ಜೋಡಿಸಲಾಗಿದೆ.
|
|
ಎರಡು ಮತ್ತು ನಾಲ್ಕು ಚಕ್ರಗಳ ವಾಹನಗಳು
|
ಕ್ಯಾಂಟೀನ್ ಸ್ಟೋರ್ಸ್ ಡಿಪಾರ್ಟ್ಮೆಂಟ್ಗಳು (ಸಿಎಸ್ಡಿ ಗಳು) 01.07.2017 ರಿಂದ 30.09.2022 ರವರೆಗೆ ವಿಧಿಸದ ಕಾಂಪೆನ್ಸೇಷನ್ ಸೆಸ್ ಅನ್ನು ವಿನಾಯಿತಿ ನೀಡುವುದು.
|
|
ಏರೇಟೆಡ್ ಪಾನೀಯಗಳು
|
ಸಿಎಸ್ಡಿ ಗಳು ಮತ್ತು ಯುನಿಟ್ ರನ್ ಕ್ಯಾಂಟೀನ್ಗಳು 01.07.2017 ರಿಂದ 31.03.2022 ರವರೆಗೆ ವಿಧಿಸದ ಕಾಂಪೆನ್ಸೇಷನ್ ಸೆಸ್ ಅನ್ನು ವಿನಾಯಿತಿ ನೀಡುವುದು.
|
|
ಒಳಗೊಂಡಿರುವ ಸೇವೆಗಳು (Services covered)
|
ಶಿಫಾರಸು ಮಾಡಲಾದ ಸುಧಾರಣೆ (Recommended reform)
|
|
ಎಲೆಕ್ಟ್ರಿಕ್ ವಾಹನಗಳನ್ನು ಬಳಸಿ ಪ್ರಯಾಣಿಕರ ಸಾರಿಗೆ ಮತ್ತು ಮೋಟಾರು ವಾಹನಗಳ ಬಾಡಿಗೆ
|
ಬ್ಯಾಟರಿ ಚಾರ್ಜಿಂಗ್ ವೆಚ್ಚವನ್ನು ಪರಿಗಣನೆಯಲ್ಲಿ ಸೇರಿಸಿಕೊಂಡಿರುವಲ್ಲಿ, ಎಲೆಕ್ಟ್ರಿಕ್ ವಾಹನಗಳನ್ನು ಬಳಸಿ ಒದಗಿಸಲಾದ ಪ್ರಯಾಣಿಕರ ಸಾರಿಗೆ ಮತ್ತು ಮೋಟಾರು ವಾಹನಗಳ ಬಾಡಿಗೆ (ಆಪರೇಟರ್ನೊಂದಿಗೆ) ಸೇವೆಗಳಿಗೆ ನಿರ್ಬಂಧಿತ ಐಟಿಸಿ ಯೊಂದಿಗೆ 5% ಜಿಎಸ್ಟಿ ಪಾವತಿಸುವ ಆಯ್ಕೆಯನ್ನು ಒದಗಿಸುವುದು.
|
|
ಎಲೆಕ್ಟ್ರಾನಿಕ್ ಕಾಮರ್ಸ್ ಆಪರೇಟರ್ ಮೂಲಕ ಒದಗಿಸಲಾದ ಡೆಲಿವರಿ ಸೇವೆಗಳು
|
ಕೊರಿಯರ್ ಅಥವಾ ಪೋಸ್ಟಲ್ ಅಲ್ಲದ ಡೆಲಿವರಿ ಸೇವೆಗಳನ್ನು, 2017 ರ ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆಯ ಸೆಕ್ಷನ್ 22(1) ರ ಅಡಿಯಲ್ಲಿ ಸೇವಾ ಪೂರೈಕೆದಾರರು ನೋಂದಾಯಿಸಿಕೊಳ್ಳುವ ಅವಶ್ಯಕತೆಯಿಲ್ಲದಿದ್ದಾಗ, ಸಿಜಿಎಸ್ಟಿ ಕಾಯ್ದೆಯ ಸೆಕ್ಷನ್ 9(5) ರ ಅಡಿಯಲ್ಲಿ ಐಟಿಸಿ ಇಲ್ಲದೆ 5% ಜಿಎಸ್ಟಿ ದರದಲ್ಲಿ ತರುವುದು.
|
|
ಇಸಿಒ ಮೂಲಕ ಸರಬರಾಜು ಮಾಡಿದ ಅಥವಾ ಆರ್ಡರ್ ಮಾಡಿದ ಸರಕುಗಳಿಗೆ ಡೆಲಿವರಿ ಸೇವೆಗಳು
|
ಇಸಿಒ ಮೂಲಕ ಸರಕುಗಳನ್ನು ಸರಬರಾಜು ಮಾಡಿದಾಗ ಅಥವಾ ಆರ್ಡರ್ ಮಾಡಿದಾಗ, ಅಂತಹ ಸರಕುಗಳ ಡೆಲಿವರಿ ಸೇವೆಗಳ ಮೇಲೆ ಐಟಿಸಿ ಇಲ್ಲದೆ 5% ಜಿಎಸ್ಟಿ ದರವನ್ನು ವಿಧಿಸುವುದು.
|
|
ಇಸಿಒ ಮೂಲಕ ಸರಬರಾಜು ಮಾಡಿದ ಅಥವಾ ಆರ್ಡರ್ ಮಾಡಿದ ಸರಕುಗಳಿಗೆ ಸಂಬಂಧಿಸಿದಂತೆ ಗೂಡ್ಸ್ ಟ್ರಾನ್ಸ್ಪೋರ್ಟ್ ಏಜೆನ್ಸಿ ಮೂಲಕ ಸರಕುಗಳ ಸಾರಿಗೆ ಸೇವೆಗಳು
|
ಇಸಿಒ ಮೂಲಕ ಸರಕುಗಳನ್ನು ಸರಬರಾಜು ಮಾಡಿದ ಅಥವಾ ಆರ್ಡರ್ ಮಾಡಿದ ಸಂದರ್ಭದಲ್ಲಿ ಜಿಟಿಎ ಮೂಲಕ ಸರಕುಗಳ ಸಾರಿಗೆ ಸೇವೆಗಳಿಗೆ ಅಧಿಸೂಚನೆ ಸಂಖ್ಯೆ 12/2017 - CTR ನ ಪ್ರವೇಶ 21ಎ ಅಡಿಯಲ್ಲಿ ಲಭ್ಯವಿರುವ ವಿನಾಯಿತಿಯನ್ನು ನಿರಾಕರಿಸುವುದು.
|
|
ಮೋಟಾರು ವಾಹನ ಲೀಸಿಂಗ್
|
ಮೋಟಾರು ವಾಹನಗಳ ಲೀಸಿಂಗ್ನ ಪ್ರಮುಖ ಸರಬರಾಜಿಗೆ ಸಾಂದರ್ಭಿಕವಾಗಿರುವ, ನೋಂದಣಿ, ರಸ್ತೆ ತೆರಿಗೆ, ವಿಮೆ ಮತ್ತು ಫಾಸ್ಟ್ರ್ಯಾಗ್ ಶುಲ್ಕಗಳಂತಹ ಶಾಸಬ್ದಾದಿ ಮತ್ತು ಆನುಷಂಗಿಕ ಶುಲ್ಕಗಳ ಜಿಎಸ್ಟಿ ಪರಿಗಣನೆಯನ್ನು ಲೀಸರ್ಗಳು ಲೀಸೀಗಳಿಂದ ಮರುಪಡೆಯುತ್ತಾರೆ ಎಂದು ಸ್ಪಷ್ಟಪಡಿಸುವುದು.
|
|
ರೆಸ್ಟೋರೆಂಟ್, ಹೊರಾಂಗಣ ಕ್ಯಾಟರಿಂಗ್, ಪ್ರತಿ ಯೂನಿಟ್ಗೆ ದಿನಕ್ಕೆ ರೂ. 7,500 ವರೆಗಿನ ಮೌಲ್ಯದ ಹೋಟೆಲ್ ವಸತಿ ಮತ್ತು ಜಿಮ್ ಅಥವಾ ಫಿಟ್ನೆಸ್ ಸೇವೆಗಳು
|
ರೆಸ್ಟೋರೆಂಟ್/ಹೊರಾಂಗಣ ಕ್ಯಾಟರಿಂಗ್ ಸೇವೆಗಳು, ಪ್ರತಿ ಯೂನಿಟ್ಗೆ ದಿನಕ್ಕೆ ರೂ. 7,500 ವರೆಗಿನ ಮೌಲ್ಯದ ಹೋಟೆಲ್ ವಸತಿ ಸೇವೆಗಳು ಮತ್ತು ಜಿಮ್/ಫಿಟ್ನೆಸ್ ಸೇವೆಗಳ ಸರಬರಾಜಿಗಾಗಿ, ಅದೇ ವ್ಯಾಪಾರ ಶ್ರೇಣಿಯಲ್ಲಿ ಇನ್ಪುಟ್ ಟ್ಯಾಕ್ಸ್ ಕ್ರೆಡಿಟ್ ಅನ್ನು ಅನುಮತಿಸುವುದು.
|
|
ಹೆಲಿಕಾಪ್ಟರ್ ಮೂಲಕ ಸೀಟ್-ಹಂಚಿಕೆ ಆಧಾರದ ಮೇಲೆ ಪ್ರಯಾಣಿಕರ ಸಾರಿಗೆ
|
ಈಶಾನ್ಯ ರಾಜ್ಯಗಳು, ಸಿಕ್ಕಿಂ ಮತ್ತು ಪಶ್ಚಿಮ ಬಂಗಾಳದ ಬಾಗ್ಡೋಗ್ರಾದಲ್ಲಿರುವ ವಿಮಾನ ನಿಲ್ದಾಣಗಳು ಅಥವಾ ಹೆಲಿಪ್ಯಾಡ್ಗಳಿಗೆ ಅಥವಾ ಅಲ್ಲಿಂದ ಹೆಲಿಕಾಪ್ಟರ್ನಲ್ಲಿ ಸೀಟ್-ಹಂಚಿಕೆ ಆಧಾರದ ಮೇಲೆ ವಾಯು ಮೂಲಕ ಪ್ರಯಾಣಿಕರ ಸಾರಿಗೆ ಸೇವೆಗಳಿಗೆ ವಿನಾಯಿತಿ ನೀಡುವುದು.
|
|
ಬಿತ್ತನೆಗೆ ಉದ್ದೇಶಿಸಲಾದ ಬೀಜಗಳ ಸಂಗ್ರಹಣೆ ಅಥವಾ ವೇರ್ಹೌಸಿಂಗ್
|
ಬಿತ್ತನೆಗೆ ಉದ್ದೇಶಿಸಲಾದ ಬೀಜಗಳ ಸಂಗ್ರಹಣೆ/ವೇರ್ಹೌಸಿಂಗ್ ಸೇವೆಗಳಿಗೆ ಜಿಎಸ್ಟಿಯಿಂದ ವಿನಾಯಿತಿ ನೀಡುವುದು.
|
|
ಕಾಫಿ ಕ್ಯೂರಿಂಗ್
|
ಕಾಫಿ ಕ್ಯೂರಿiಗಳ ಮೂಲಕ ಕೃಷಿಕರಿಗೆ ಒದಗಿಸಲಾದ ಕಾಫಿ ಕ್ಯೂರಿಂಗ್ನ ಕೃಷಿ ಬೆಂಬಲ ಸೇವೆಗಳಿಗೆ ಜಿಎಸ್ಟಿಯಿಂದ ವಿನಾಯಿತಿ ನೀಡುವುದು.
|
|
ಸೀಮೆನ್ಸ್ ಪ್ರಾವಿಡೆಂಟ್ ಫಂಡ್ ಆರ್ಗನೈಸೇಶನ್ (ಎಸ್ಪಿಎಫ್ಒ) ಸೇವೆಗಳು
|
ಸೀಮೆನ್ಸ್ ಪ್ರಾವಿಡೆಂಟ್ ಫಂಡ್ ಕಾಯ್ದೆ, 1966 ರಡಿಯಲ್ಲಿ ನಿಯಂತ್ರಿಸಲ್ಪಡುವ ವ್ಯಕ್ತಿಗಳಿಗೆ ಎಸ್ಪಿಎಫ್ಒ ಒದಗಿಸುವ ಸೇವೆಗಳಿಗೆ ಜಿಎಸ್ಟಿಯಿಂದ ವಿನಾಯಿತಿ ನೀಡುವುದು.
|
|
ಸಂಶೋಧನೆ ಮತ್ತು ಅಭಿವೃದ್ಧಿ ಸೇವೆಗಳು
|
ಆರ್&ಡಿ ಸೇವೆಗಳಿಗೆ ಲಭ್ಯವಿರುವ ವಿನಾಯಿತಿಯನ್ನು ಕ್ಲೈಮ್ ಮಾಡುವ ಉದ್ದೇಶಕ್ಕಾಗಿ, ಸದರಿ ಚಟುವಟಿಕೆಯು ಸಲಹೆಯಲ್ಲದೆ ಸಂಶೋಧನೆ ಮತ್ತು ಅಭಿವೃದ್ಧಿ ಸ್ವಭಾವದ್ದಾಗಿದೆ ಎಂದು ಪ್ರಮಾಣೀಕರಿಸಲು ಸಂಶೋಧನೆ ಮತ್ತು ಅಭಿವೃದ್ಧಿ ಸೇವೆಗಳನ್ನು ಕೈಗೊಳ್ಳುವ ಸಂಸ್ಥೆಯ ಮುಖ್ಯಸ್ಥರಿಂದ ಸ್ವಯಂ-ಪ್ರಮಾಣೀಕರಣದ ಸರಳ ವಿಧಾನವನ್ನು ಒದಗಿಸುವುದು.
|
|
ವಿದೇಶಿ ಶಿಪ್ಪಿಂಗ್ ಲೈನ್ಗಳ ಭಾರತೀಯ ಸಂಸ್ಥೆಗಳು ವಿದೇಶದಲ್ಲಿರುವ ತಮ್ಮ ಕಚೇರಿಗಳಿಂದ ಆಮದು ಮಾಡಿಕೊಂಡ ಸೇವೆಗಳು
|
ಸಂಬಂಧಿತ ವ್ಯಕ್ತಿಯಿಂದ ಅಥವಾ ಭಾರತದ ಹೊರಗೆ ಇರುವ ಅದರ ಯಾವುದೇ ಸಂಸ್ಥೆಗಳಿಂದ ವಿದೇಶಿ ಶಿಪ್ಪಿಂಗ್ ಕಂಪನಿಯ ಭಾರತೀಯ ಸಂಸ್ಥೆಯು ಪರಿಗಣನೆಯಿಲ್ಲದೆ ಮಾಡಿದ ಸೇವೆಗಳ ಆಮದಿಗೆ ವಿನಾಯಿತಿ ನೀಡುವುದು. ಹಿಂದಿನ ಅವಧಿಯನ್ನು "ಇರುವಂತೆಯೇ"ಆಧಾರದ ಮೇಲೆ ನಿಯಮಬದ್ಧಗೊಳಿಸುವುದು.
|
|
ಟೋಲ್ ಶುಲ್ಕಗಳನ್ನು ಬೇಡಿಕೆ ಮಾಡಲು, ಸಂಗ್ರಹಿಸಲು ಮತ್ತು ವಿನಿಯೋಗಿಸಲು ವಿಶೇಷ ಹಕ್ಕುಗಳ ಅನುದಾನ
|
ಹೆದ್ದಾರಿ ಯೋಜನೆಗಾಗಿ ಟೋಲ್ ಶುಲ್ಕಗಳನ್ನು ಬೇಡಿಕೆ ಮಾಡಲು, ಸಂಗ್ರಹಿಸಲು ಮತ್ತು ವಿನಿಯೋಗಿಸಲು ಕನ್ಸೆಷನರ್ಗೆ ವಿಶೇಷ ಹಕ್ಕು, ಪರವಾನಗಿ ಮತ್ತು ಅಧಿಕಾರವನ್ನು ನೀಡುವ ಸೇವೆಗೆ ಜಿಎಸ್ಟಿಯಿಂದ ವಿನಾಯಿತಿ ನೀಡುವುದು. ಸ್ಥಳೀಯ ಪ್ರಾಧಿಕಾರಗಳು, ಸರ್ಕಾರಿ ಪ್ರಾಧಿಕಾರ ಅಥವಾ ಸರ್ಕಾರಿ ಘಟಕಗಳು ಸೇರಿದಂತೆ ಸರ್ಕಾರವು ಕನ್ಸೆಷನರ್ಗೆ ಅಂತಹ ಹಕ್ಕುಗಳನ್ನು ನೀಡಿದಾಗ ಇದು ಅನ್ವಯಿಸುತ್ತದೆ.
|
|
ಟಿಒಟಿ ಮಾದರಿಯ ಅಡಿಯಲ್ಲಿ ಹೆದ್ದಾರಿ ಯೋಜನೆಗಳಿಗಾಗಿ ಕಾರ್ಯಾಚರಣೆ ಮತ್ತು ನಿರ್ವಹಣೆ ಸೇವೆಗಳು
|
ಟಿಒಟಿ ಮಾದರಿಯಲ್ಲಿ ಹೆದ್ದಾರಿ ಯೋಜನೆಗಳಿಗಾಗಿ ಕನ್ಸೆಷನರ್ಗಳು ಕನ್ಸೆಷನಿಂಗ್ ಪ್ರಾಧಿಕಾರಕ್ಕೆ ಒದಗಿಸುವ ಒ&ಎಂ ಸೇವೆಗಳ ಮೇಲಿನ ಜಿಎಸ್ಟಿಯ ಮೌಲ್ಯಮಾಪನ ಮತ್ತು ಪಾವತಿಯ ಸಮಯಕ್ಕೆ ಸಂಬಂಧಿಸಿದಂತೆ ವಿಶೇಷ ವಿಧಾನವನ್ನು ಒದಗಿಸುವುದು.
|
|
ಬ್ಯಾಂಕ್ ಶಾಖೆಗಳ ನಡುವಿನ ಫಂಡ್ಸ್ ಟ್ರಾನ್ಸ್ಫರ್ ಪ್ರೈಸಿಂಗ್ ವಹಿವಾಟುಗಳು
|
ಫಂಡ್ಸ್ ಟ್ರಾನ್ಸ್ಫರ್ ಪ್ರೈಸಿಂಗ್ ವಹಿವಾಟುಗಳ ಭಾಗವಾಗಿ ಹೆಡ್ ಆಫೀಸ್ ಮೂಲಕ ಬ್ಯಾಂಕ್ ಶಾಖೆಗಳ ನಡುವಿನ ನಿಧಿಯ ಕಾಲ್ಪನಿಕ ವರ್ಗಾವಣೆಯ ಚಟುವಟಿಕೆಗಾಗಿ ಬ್ಯಾಂಕ್ಗಳ ಖಾತೆಗಳ ಪುಸ್ತಕಗಳಲ್ಲಿ "ಬಡ್ಡಿ" ಎಂದು ದಾಖಲಿಸಲಾದ ಕಾಲ್ಪನಿಕ ಮೊತ್ತವು 28.06.2017 ರ ಅಧಿಸೂಚನೆ ಸಂಖ್ಯೆ 12/2017- ಸಿಟಿ ನೀಡಲಾದ "ಬಡ್ಡಿ"ಯ ವ್ಯಾಖ್ಯಾನದ ವ್ಯಾಪ್ತಿಗೆ ಬರುತ್ತದೆ ಎಂದು ಸ್ಪಷ್ಟಪಡಿಸುವುದು.
|
ತೀರ್ಮಾನ
57ನೇ ಜಿಎಸ್ಟಿ ಕೌನ್ಸಿಲ್ ಸಭೆಯ ಶಿಫಾರಸುಗಳು ನೋಂದಣಿ, ರಿಟರ್ನ್ಗಳು, ಮರುಪಾವತಿಗಳು, ಇನ್ಪುಟ್ ಟ್ಯಾಕ್ಸ್ ಕ್ರೆಡಿಟ್ ಮತ್ತು ವಿವಾದ ಪರಿಹಾರಕ್ಕೆ ಸಂಬಂಧಿಸಿದ ಕಳಕಳಿಯನ್ನು ಪರಿಹರಿಸುತ್ತವೆ. ಅವು ವ್ಯಾಪಾರವನ್ನು ಬಲಪಡಿಸಲು, ತೆರಿಗೆ ಪರಿಗಣನೆಯನ್ನು ಸ್ಪಷ್ಟಪಡಿಸಲು ಮತ್ತು ಸಣ್ಣ ಮಾರಾಟಗಾರರು ಹಾಗೂ ಸೇವಾ ರಫ್ತುದಾರರಿಗೆ ಅವಕಾಶಗಳನ್ನು ವಿಸ್ತರಿಸಲು ಪ್ರಯತ್ನಿಸುತ್ತವೆ. ಈ ಶಿಫಾರಸುಗಳು ಜಿಎಸ್ಟಿಯ ಯಶಸ್ಸಿನ ಮೇಲೆ ರೂಪುಗೊಂಡಿವೆ ಮತ್ತು ಅದರ ನಿರಂತರ ಸುಧಾರಣೆಯಲ್ಲಿ ಮತ್ತೊಂದು ಹೆಜ್ಜೆಯನ್ನು ಗುರುತಿಸುತ್ತವೆ. ಒಟ್ಟಾಗಿ, ಈ ಕ್ರಮಗಳು ವ್ಯಾಪಾರ ಮಾಡುವ ಸುಲಭತೆಯನ್ನು ಮತ್ತಷ್ಟು ಉತ್ತೇಜಿಸುತ್ತವೆ ಮತ್ತು ಹೆಚ್ಚು ಪರಿಣಾಮಕಾರಿ ಹಾಗೂ ತೆರಿಗೆದಾರರ ಸ್ನೇಹಿ ಜಿಎಸ್ಟಿ ವ್ಯವಸ್ಥೆಗೆ ಕೊಡುಗೆ ನೀಡುತ್ತವೆ.
References
Ministry of Finance
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2320934®=48&lang=1
https://www.gstn.org.in/
https://tutorial.gst.gov.in/downloads/news/final_gst_revenue_report_for_publishing_monthly_sep_2026.pdf
https://www.gstcouncil.gov.in/sites/default/files/2024-02/final-gst-faq-edition.pdf
https://x.com/cbic_india/status/2108164737750245854/photo/1
https://x.com/cbic_india/status/2108168206401830918/photo/1
https://x.com/cbic_india/status/2108195783657111921?s=46
https://www.gstcouncil.gov.in/sites/default/files/2024-02/final-gst-faq-edition.pdf
https://cbic-gst.gov.in/hindi/CGST-bill-e.html
https://cbic-gst.gov.in/hindi/pdf/central-tax-rate/Notification11-CGST.pdf
https://tutorial.gst.gov.in/userguide/refund/Application_for_Refund.htm
https://tutorial.gst.gov.in/userguide/demandsandrecovery/Manual_GST_FORM_DRC-03.htm
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2163555&lang=2®=3
https://www.gstcouncil.gov.in/sites/default/files/2024-02/final-gst-faq-edition.pdf
https://cbic-gst.gov.in/pdf/CGST-Act-Updated-30092020.pdf page 16
https://tutorial.gst.gov.in/userguide/returns/GSTR_1.htm
https://tutorial.gst.gov.in/downloads/news/creative_faqs_on_gstr1a_fo_cr25785.pdf
https://tutorial.gst.gov.in/userguide/returns/FAQs_IFF.htm
https://tutorial.gst.gov.in/userguide/returns/GSTR3B.htm
https://tutorial.gst.gov.in/downloads/news/updated%20advisory_gstr_2b_12_10_2021.pdf
https://x.com/cbic_india/status/2108178638441206154?s=46
https://x.com/cbic_india/status/2108175960789209370?s=12
Ministry of Commerce & Industry
https://www.commerce.gov.in/ministryofcommerce/node/3350
https://www.pib.gov.in/newsite/PrintRelease.aspx?lang=2®=48&relid=191168
PIB Archives
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2279318&lang=1®=3
https://www.pib.gov.in/FactsheetDetails.aspx?ModuleId=16&id=150871&lang=1®=48
Click to see pdf
*****
(Explainer ID: 160430)
आगंतुक पटल : 14
Provide suggestions / comments