Economy
പുതു തലമുറ ജിഎസ്ടി നടപടിക്രമ പരിഷ്കാരങ്ങൾ
Posted On:
09 OCT 2026 10:02PM
ആമുഖം
2017 ജൂലൈ 1-ന് അവതരിപ്പിച്ച ജിഎസ്ടി (ചരക്ക് സേവന നികുതി), കേന്ദ്ര-സംസ്ഥാന ഗവൺമെന്റുകളുടെ നിരവധി നികുതികളെ ഒരു പൊതു ചട്ടക്കൂടിന് കീഴിൽ കൊണ്ടുവന്നു. ഇന്ത്യയുടെ പരിഷ്കരണ യാത്രയിലെ ഒരു നാഴികക്കല്ലായിരുന്നു ഇത്. “ഒരു രാജ്യം, ഒരു നികുതി” എന്ന തത്വത്തിന് ഇത് പ്രാബല്യം നൽകി. കൂടാതെ, സംയോജിത നികുതി സംവിധാനത്തിലേക്ക് ഇന്ത്യയെ മുന്നോട്ട് നയിക്കാനും സഹായിച്ചു.
കഴിഞ്ഞ ഒൻപത് വർഷങ്ങളിലായി, ഏകീകൃത നടപടിക്രമങ്ങളും യുക്തിസഹമാക്കിയ നികുതി നിരക്കുകളും കൂടുതൽ സുതാര്യതയ്ക്കും ഉത്തരവാദിത്വത്തിനും സാമ്പത്തിക വളർച്ചയ്ക്കും പിന്തുണ നൽകിയിട്ടുണ്ട്. ‘ഏക് ഭാരത് - ശ്രേഷ്ഠ ഭാരത്’ എന്ന കാഴ്ചപ്പാടിനും ഇവ കൂടുതൽ കരുത്തേകി.
ഈ പുരോഗതിയുടെ തുടർച്ചയായി, 56-ാമത് ജിഎസ്ടി കൗൺസിൽ യോഗം നാല് തലത്തിലുള്ള ജിഎസ്ടി നികുതി ഘടന ലളിതമാക്കുന്നതിനുള്ള അടുത്ത തലമുറ പരിഷ്കാരങ്ങൾ ശുപാർശ ചെയ്തു. പുതിയ ഘടനയിൽ 5%, 18% എന്നീ രണ്ട് പ്രധാന നികുതി നിരക്കുകളും തിരഞ്ഞെടുത്ത ചില ചരക്കുകൾക്കും സേവനങ്ങൾക്കുമായി പ്രത്യേകമായി 40% നികുതി നിരക്കും ഉൾപ്പെടുന്നു.
2026 ഒക്ടോബറിൽ നടന്ന 57-ാമത് യോഗത്തിലും ഈ പരിഷ്കരണ പ്രക്രിയ തുടർന്നു. കൂടുതൽ നടപടിക്രമ പരിഷ്കാരങ്ങൾ, തിരഞ്ഞെടുത്ത ചില ചരക്കുകളെയും സേവനങ്ങളെയും സംബന്ധിച്ച വ്യക്തതകൾ, വ്യാപാരം സുഗമമാക്കുന്നതിനും നികുതി പാലന നടപടികൾ കാര്യക്ഷമമാക്കുന്നതിനുമുള്ള നടപടികൾ എന്നിവ സമിതി ശുപാർശ ചെയ്തു.
കണക്കുകളിലെ ജിഎസ്ടി: വിശാലമായ വ്യാപ്തി, ഗണ്യമായ നികുതി വരുമാനം
വിപുലമായ നികുതിദായക അടിത്തറ: രജിസ്റ്റർ ചെയ്ത നികുതിദായകരുടെ എണ്ണം 2017-ൽ ഏകദേശം 60 ലക്ഷമായിരുന്നത് 2026 സെപ്റ്റംബർ വരെ ഏകദേശം 1.70 കോടിയായി വർദ്ധിച്ചു.
വൻതോതിലുള്ള ഡിജിറ്റൽ നികുതി സംവിധാനം: 2026 സെപ്റ്റംബർ 30-ലെ കണക്കനുസരിച്ച്, ജിഎസ്ടി സംവിധാനം ആകെ 3,053 കോടി ഇൻവോയ്സ് അപ്ലോഡുകളും 833.82 കോടി ഇ-വേ ബില്ലുകളും തയ്യാറാക്കിയിട്ടുണ്ട്
ശക്തമായ വരുമാന വളർച്ച: 2026 ഏപ്രിൽ മുതൽ സെപ്റ്റംബർ വരെയുള്ള കാലയളവിൽ മൊത്തം ജിഎസ്ടി വരുമാനം ഏകദേശം ₹12.46 ലക്ഷം കോടി രൂപയിലെത്തി. മുൻവർഷത്തെ ഇതേ കാലയളവിനെ അപേക്ഷിച്ച് 11.6% വർദ്ധനയാണ് രേഖപ്പെടുത്തിയത്.
ജിഎസ്ടി രജിസ്ട്രേഷൻ ലളിതവും വേഗത്തിലുള്ളതും കൂടുതൽ കൃത്യവുമാക്കൽ
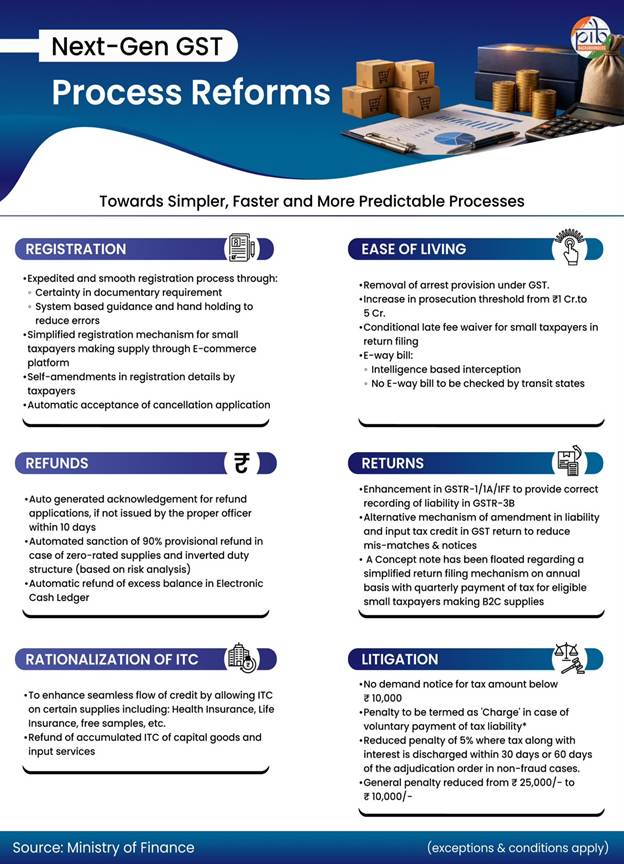
കൂടുതൽ കൃത്യതയുള്ളതും നികുതിദായക സൗഹൃദവുമായ ജിഎസ്ടി രജിസ്ട്രേഷൻ ചട്ടക്കൂട് സൃഷ്ടിക്കുകയാണ് ജിഎസ്ടി കൗൺസിലിന്റെ നിർദേശങ്ങളുടെ ലക്ഷ്യം. സുഗമമായ ബിസിനസ് പ്രവർത്തനങ്ങളെ പിന്തുണയ്ക്കാനും ഔപചാരിക സമ്പദ്വ്യവസ്ഥയിൽ കൂടുതൽ പേർ പങ്കാളികളാകുന്നത് പ്രോത്സാഹിപ്പിക്കാനും ഇവ ലക്ഷ്യമിടുന്നു.
രജിസ്ട്രേഷൻ നടപടിക്രമത്തിലെ പരിഷ്കാരങ്ങൾ:
ജിഎസ്ടി കൗൺസിൽ താഴെപ്പറയുന്ന കാര്യങ്ങൾ ശുപാർശ ചെയ്തു:-
a. രജിസ്ട്രേഷൻ അപേക്ഷകളിലെ നടപടികൾ പൂർത്തിയാക്കുന്നതിനായി പതിവായി ഉന്നയിക്കുന്ന ചോദ്യങ്ങൾക്കുള്ള ഉത്തരങ്ങൾ (FAQs) ഉൾപ്പെടുന്ന സമഗ്രവും വിശദവുമായ രേഖകൾ പുറത്തിറക്കും.
b. നികുതിദായകർക്കും നികുതി ഉദ്യോഗസ്ഥർക്കും കൂടുതൽ വ്യക്തത ലഭിക്കുന്നതിനും അപേക്ഷ സമർപ്പിക്കുന്ന നടപടിക്രമം ലളിതമാക്കുന്നതിനുമായി രജിസ്ട്രേഷൻ അപേക്ഷാ ഫോമിൽ ഭേദഗതി വരുത്തും.
c. രജിസ്ട്രേഷൻ അപേക്ഷകൾ സമർപ്പിക്കുന്നതിനായി ജിഎസ്ടി പോർട്ടലിൽ ഉപയോക്തൃ സൗഹൃദമായ ഇന്റർഫേസ് ഒരുക്കും. വ്യക്തമായ നാവിഗേഷൻ മാർഗങ്ങൾ, ഡ്രോപ്പ്-ഡൗൺ ലിസ്റ്റുകൾ, ടൂൾ- ടിപ്പുകൾ, സന്ദർഭാനുസൃത മാർഗനിർദേശങ്ങൾ എന്നിവ ഇതിൽ ഉൾപ്പെടും.
എന്താണ് ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റ് ?
രജിസ്റ്റർ ചെയ്ത വ്യക്തിക്ക്, സ്വീകരിച്ച ചരക്കുകൾക്കോ സേവനങ്ങൾക്കോ നൽകിയ നികുതിയുടെ ക്രെഡിറ്റ് അവകാശപ്പെടാൻ കഴിയുന്നതാണ് ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റ് (Input Tax Credit).
ഉദാഹരണത്തിന്: ഒരു നിർമ്മാതാവ് അസംസ്കൃത വസ്തുക്കൾ വാങ്ങിയപ്പോൾ ₹10,000 നികുതിയായി അടയ്ക്കുകയും ഉൽപ്പന്നങ്ങളുടെ വിൽപ്പനയിലൂടെ ₹25,000 നികുതിയായി ഈടാക്കുകയും ചെയ്തുവെന്ന് കരുതുക. അപ്പോൾ ഫലത്തിൽ മൊത്തം നികുതി അടയ്ക്കേണ്ട തുക ₹15,000 ആയിരിക്കും. കൂടാതെ നിർമ്മാതാവിന് അസംസ്കൃത വസ്തുവിന്മേൽ നൽകിയ നികുതി ക്ലെയിം ചെയ്യാവുന്നതുമാണ്.
ഈ നടപടികൾ രജിസ്ട്രേഷൻ അപേക്ഷകൾ ശരിയായ രീതിയിൽ സമർപ്പിക്കാൻ സഹായിക്കുകയും അത്തരം അപേക്ഷകളുടെ നിരസിക്കലുകളും അതിന്മേൽ കൂടുതൽ വിവരങ്ങൾ ആവശ്യപ്പെട്ടുകൊണ്ടുള്ള അന്വേഷണങ്ങളും കുറയ്ക്കുകയും ചെയ്യും.
സ്വയമേവയുള്ള അംഗീകാരം
രജിസ്ട്രേഷൻ വിവരങ്ങൾ എളുപ്പത്തിലും തത്സമയത്തോട് അടുത്ത രീതിയിലും പുതുക്കുന്നതിനായി, രജിസ്ട്രേഷൻ വിവരങ്ങളിലെ ഭേദഗതികൾക്ക് സ്വയമേവയുള്ള അംഗീകാരം നൽകാൻ കൗൺസിൽ നിർദ്ദേശിക്കുന്നു. പ്രധാന ബിസിനസ്സ് സ്ഥലവുമായി ബന്ധപ്പെട്ട മാറ്റങ്ങൾ ഒഴികെയുള്ളവ പോർട്ടലിൽ ഇത് വഴി ലഭ്യമാക്കും.
എന്താണ് പ്രധാന ബിസിനസ്സ് സ്ഥലം ?
2017-ലെ സി.ജി.എസ്.ടി (CGST) നിയമത്തിലെ സെക്ഷൻ 2(89) ഇത് താഴെ പറയുന്ന രീതിയിൽ നിർവ്വചിക്കുന്നു: "'പ്രധാന ബിസിനസ്സ് സ്ഥലം' എന്നാൽ രജിസ്ട്രേഷൻ സർട്ടിഫിക്കറ്റിൽ പ്രധാന ബിസിനസ്സ് സ്ഥലമായി വ്യക്തമാക്കിയിട്ടുള്ള സ്ഥലമാണ്".
സ്വയമേവ രജിസ്റ്റർ ചെയ്ത നികുതിദായകർക്ക്, PPoB ഉൾപ്പെടെയുള്ള എല്ലാ രജിസ്ട്രേഷൻ വിവരങ്ങളിലെയും ഭേദഗതികൾ സ്വയമേവ തന്നെ അംഗീകരിക്കപ്പെടും.
രജിസ്ട്രേഷൻ റദ്ദാക്കൽ പ്രക്രിയ:
രജിസ്ട്രേഷൻ റദ്ദാക്കൽ പ്രക്രിയ ലളിതമാക്കുന്നതിനായി, 2017-ലെ സി.ജി.എസ്.ടി നിയമത്തിലും 2017-ലെ സി.ജി.എസ്.ടി ചട്ടങ്ങളിലും ഭേദഗതികൾ വരുത്താൻ കൗൺസിൽ ശുപാർശ ചെയ്തു. നിർദ്ദേശത്തിൽ താഴെ പറയുന്നവ ഉൾപ്പെടുന്നു:
a. സ്വമേധയാ ഉള്ള റദ്ദാക്കൽ: ഉദ്യോഗസ്ഥ ഇടപെടൽ കുറയ്ക്കുന്നതിനായി ഘട്ടങ്ങളായുള്ള പരിഷ്കാരങ്ങൾ കൗൺസിൽ നിർദ്ദേശിച്ചു.
* ഘട്ടം 1:
കുടിശ്ശികയുള്ള റിട്ടേണുകൾ സമർപ്പിക്കുകയും എല്ലാ കുടിശ്ശികകളും അടയ്ക്കുകയും ചെയ്ത ശേഷം റദ്ദാക്കൽ അപേക്ഷകൾ സ്വയമേവ അംഗീകരിക്കപ്പെടും.
* ഏതെങ്കിലും ഒരു മാസത്തിൽ ₹2.5 ലക്ഷത്തിൽ കൂടുതൽ ഐ.ടി.സി (ITC) കൈമാറ്റം ചെയ്യാത്ത നികുതിദായകർക്ക് ഇത് ബാധകമായിരിക്കും.
* നിർദ്ദിഷ്ട സമയത്തിനുള്ളിൽ അന്തിമ റിട്ടേൺ സമർപ്പിക്കുകയാണെങ്കിൽ ഒരു മാസത്തിൽ ഐ.ടി.സി ₹2.5 ലക്ഷം കവിഞ്ഞ കേസുകളിലും ഇത് ബാധകമാകും.
* ഘട്ടം 2:
കുടിശ്ശികയുള്ള എല്ലാ റിട്ടേണുകളും സമർപ്പിക്കുകയും എല്ലാ കുടിശ്ശികകളും അടയ്ക്കുകയും ചെയ്തു കഴിഞ്ഞാൽ, രജിസ്ട്രേഷൻ റദ്ദാക്കുന്നതിനുള്ള എല്ലാ അപേക്ഷകളും സിസ്റ്റം സ്വയം അംഗീകരിക്കും. അപേക്ഷയിൽ തന്നെ FORM GSTR-10-ന്റെ വിവരങ്ങൾ നൽകാൻ കഴിയുന്നവിധം FORM GST REG-16 ഭേദഗതി ചെയ്യും.
b.സ്വമേധയാ ഉള്ള നടപടി വഴിയുള്ള റദ്ദാക്കൽ: റദ്ദാക്കൽ പ്രക്രിയ വേഗത്തിലാക്കാൻ, നികുതി ഉദ്യോഗസ്ഥർ നടത്തുന്ന രജിസ്ട്രേഷൻ റദ്ദാക്കലിനുള്ള ചില കാരണങ്ങൾ ഒഴിവാക്കുകയും അതിലൂടെ ഇടപെടലുകൾ കുറയ്ക്കുകയും ചെയ്യും.
വ്യവസ്ഥകൾ പാലിക്കാതിരിക്കൽ, പിന്നീട് അവ പാലിക്കൽ എന്നിവയുടെ അടിസ്ഥാനത്തിൽ റദ്ദാക്കലിനും പുനഃസ്ഥാപിക്കലിനും ഒരു സിസ്റ്റം അധിഷ്ഠിത സംവിധാനം സൗകര്യമൊരുക്കും. നിർദ്ദിഷ്ട സമയത്തിനുള്ളിൽ റിട്ടേൺ സമർപ്പിക്കാതിരിക്കൽ, ബാങ്ക് അക്കൗണ്ട് വിവരങ്ങൾ നൽകാതിരിക്കൽ എന്നീ വീഴ്ചകൾ ഈ സംവിധാനത്തിന്റെ പരിധിയിൽ വരുന്നു.
ഇ-കൊമേഴ്സ് വിൽപ്പനക്കാർക്കുള്ള പരിഷ്കാരം:
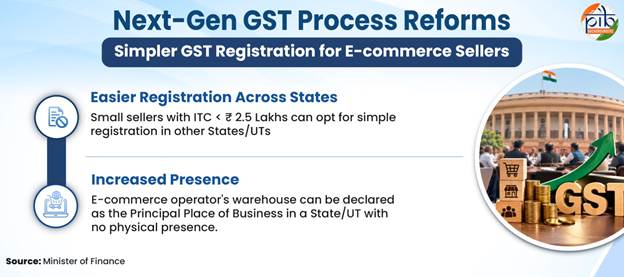
ഇ-കൊമേഴ്സ് പ്ലാറ്റ്ഫോമുകളിലൂടെ സാധനങ്ങളോ സേവനങ്ങളോ വിതരണം ചെയ്യുന്ന ചെറുകിട നികുതിദായകർക്കായി ലളിതമായ രജിസ്ട്രേഷൻ സംവിധാനം GST കൗൺസിൽ നിർദേശിച്ച പരിഷ്കാരങ്ങളിൽ ഉൾപ്പെടുന്നു.
പ്രതിമാസം ₹2.5 ലക്ഷത്തിൽ കൂടുതൽ ഐ.ടി.സി കൈമാറാത്ത (സ്റ്റോക്ക് ട്രാൻസ്ഫർ ഒഴികെ) ചെറുകിട വിൽപ്പനക്കാർക്ക് അവരുടെ സ്വന്തം സംസ്ഥാനം/കേന്ദ്രഭരണ പ്രദേശത്തിന് പുറത്തുള്ള മറ്റ് സംസ്ഥാനങ്ങളിൽ/കേന്ദ്രഭരണ പ്രദേശങ്ങളിൽ പാൻ അടിസ്ഥാനമാക്കിയുള്ള ലളിതമായ രജിസ്ട്രേഷൻ തിരഞ്ഞെടുക്കാം.
നേരിട്ടുള്ള സാന്നിധ്യമില്ലാത്ത ഒരു സംസ്ഥാനത്ത്/കേന്ദ്രഭരണ പ്രദേശത്ത് ഇലക്ട്രോണിക് കൊമേഴ്സ് ഓപ്പറേറ്ററുടെ (ECO) വെയർഹൗസ് PPoB ആയി പ്രഖ്യാപിക്കാം.
മറ്റ് സംസ്ഥാനങ്ങളിൽ ബിസിനസ്സ് സ്ഥാപിക്കാൻ സഹായിക്കുന്നതിലൂടെ ചെറുകിട ഇ-കൊമേഴ്സ് വിൽപ്പനക്കാർക്ക് ഇത് ബിസിനസ്സ് ചെയ്യുന്നത് കൂടുതൽ എളുപ്പമാക്കും.
കൃത്യതയും നിയമപാലനവും മെച്ചപ്പെടുത്തുന്നതിനുള്ള GST റിട്ടേൺ പരിഷ്കാരങ്ങൾ
വിതരണ ശൃംഖലയിലുടനീളം ഉണ്ടാകുന്ന പൊരുത്തക്കേടുകൾ കുറയ്ക്കുന്നതിനും ഐ.ടി.സിയുടെ കൃത്യത മെച്ചപ്പെടുത്തുന്നതിനുമായി റിട്ടേൺ സമർപ്പണ പ്രക്രിയ കാര്യക്ഷമമാക്കാൻ കൗൺസിൽ ശുപാർശ ചെയ്തു. ഇത് നികുതി ബാധ്യതയുടെയും ഐ.ടി.സിയുടെയും കൂടുതൽ കൃത്യമായ റിപ്പോർട്ടിംഗിന് വഴിയൊരുക്കുകയും നിയമപാലന ഭാരം കുറയ്ക്കുകയും ചെയ്യും. കൗൺസിലിന്റെ നിർദ്ദേശങ്ങൾ താഴെ പറയുന്നവയാണ്:
a. ജി.എസ്.ടി.ആർ-3ബി (GSTR-3B)-യുമായി മികച്ച പൊരുത്തപ്പെടൽ സാധ്യമാക്കുന്നതിന് ജി.എസ്.ടി.ആർ-1/1എ/ഐ.എഫ്.എഫ് (GSTR-1/1A/IFF) മെച്ചപ്പെടുത്തും.
b."റിവേഴ്സ് ചാർജ്ജ് അടിസ്ഥാനത്തിൽ അടച്ച നികുതിയുടെയും ക്ലെയിം ചെയ്ത ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റിന്റെയും ഇലക്ട്രോണിക് സ്റ്റേറ്റ്മെന്റ്" എന്ന സൗകര്യം, റിവേഴ്സ് ചാർജ്ജിന് വിധേയമായ വിതരണങ്ങളിലെ നികുതി ബാധ്യതയുടെയും ഐ.ടി.സിയുടെയും കൃത്യമായ റിപ്പോർട്ടിംഗിന് സഹായിക്കും.
C. GSTR-1/1A/IFF-ൽ റിപ്പോർട്ട് ചെയ്ത വിവരങ്ങളുമായി പൊരുത്തപ്പെടുന്ന രീതിയിൽ GSTR-3B-യിലെ ബാധ്യത റിപ്പോർട്ട് ചെയ്യുന്നതിനും/തിരുത്തുന്നതിനും ഒരു സംവിധാനം നടപ്പാക്കും.
d. പണം അടച്ചതിന്റെ ഇൻവോയ്സ് വിവരങ്ങൾ പ്രഖ്യാപിക്കാൻ അനുവദിക്കുന്നതിനായി GST DRC-03 ഭേദഗതി ചെയ്യും.
e. ഇൻവോയ്സ് മാനേജ്മെന്റ് സിസ്റ്റം (IMS), ഐ.ടി.സി റിപ്പോർട്ടിംഗിനായി രേഖകൾ സ്വീകരിക്കാനോ നിരസിക്കാനോ മാറ്റിവയ്ക്കാനോ സ്വീകർത്താക്കളെ അനുവദിക്കും.
f. ഒരു ഇലക്ട്രോണിക് ക്രെഡിറ്റ് റിവേഴ്സൽ ആൻഡ് റീക്ലെയിം സ്റ്റേറ്റ്മെന്റ്, തിരികെ നൽകിയതും വീണ്ടും ക്ലെയിം ചെയ്തതുമായ ഐ.ടി.സിയുടെ കൃത്യമായ റിപ്പോർട്ടിംഗിന് സഹായിക്കും.
g. GSTR-2B-ൽ ലഭ്യമായ ഐ.ടി.സിയുമായി പൊരുത്തപ്പെടുന്ന തരത്തിൽ GSTR-3B-യിൽ റിപ്പോർട്ട് ചെയ്ത ഐ.ടി.സി റിപ്പോർട്ട് ചെയ്യുന്നതിനും/തിരുത്തുന്നതിനും ഒരു സംവിധാനം സൗകര്യമൊരുക്കും.
h.GSTR-3B-3ബി-യിൽ ഐ.ടി.സി റിപ്പോർട്ട് ചെയ്യുന്നതിനെയും അത് തിരികെ നൽകുന്നതിനെയും (reversal) സംബന്ധിച്ച് സർക്കുലർ രൂപത്തിൽ വ്യക്തത വരുത്തും.
നികുതി ബാധ്യതയും ഐ.ടി.സിയും തിരുത്തുന്നതിനുള്ള ബദൽ സംവിധാനം 2027 ഏപ്രിൽ റിട്ടേൺ കാലയളവ് മുതൽ നടപ്പിലാക്കാൻ നിർദ്ദേശിക്കുന്നു.
GSTR-1:
GSTR-1 എന്നത് സാധനങ്ങളുടെയും സേവനങ്ങളുടെയും അല്ലെങ്കിൽ രണ്ടിന്റെയും പുറത്തേക്കുള്ള വിതരണം നടത്തുന്ന രജിസ്റ്റർ ചെയ്ത നികുതിദായകർ ഇത് സംബന്ധിച്ച് സമർപ്പിക്കേണ്ട പ്രതിമാസ/ത്രൈമാസ സാധനങ്ങളുടെയും സേവനങ്ങളുടെയും പ്രസ്താവനയാണ്.
ബാഹ്യ വിതരണങ്ങളെക്കുറിച്ചുള്ള വിവരങ്ങൾ ഇതിൽ ഉൾപ്പെടുന്നു.
GSTR-1A:
GSTR-1-ൽ സമർപ്പിച്ചിട്ടുള്ള ഏതെങ്കിലും വിതരണ രേഖയിൽ ഭേദഗതി വരുത്തുകയോ പുതിയ വിതരണ രേഖ ചേർക്കുകയോ ചെയ്യേണ്ട നികുതിദായകർക്ക് GSTR-1A വഴി അത് ചെയ്യാൻ കഴിയും.
IFF:
ഇൻവോയ്സ് സമർപ്പണ സൗകര്യം (Invoice Furnishing Facility – IFF) എന്നത് QRMP (ത്രൈമാസ റിട്ടേണും പ്രതിമാസ അടവും ) പദ്ധതിയിൽ ഉൾപ്പെട്ട നികുതിദായകർക്ക് നൽകുന്ന ഐച്ഛിക സൗകര്യമാണ്. ഒരു പാദത്തിലെ ആദ്യ രണ്ട് മാസങ്ങളിൽ (M1, M2) അവരുടെ പുറത്തേക്കുള്ള വിതരണങ്ങളുടെ വിവരങ്ങൾ സമർപ്പിക്കുന്നതിനും അതുവഴി സ്വീകർത്താക്കൾക്ക് ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റ് കൈമാറുന്നതിനും ഈ സൗകര്യം സഹായിക്കുന്നു.
GSTR-3B:
ഇത് ലളിതമാക്കിയ സംഗ്രഹ റിട്ടേണാണ്. ഒരു നിശ്ചിത നികുതി കാലയളവിലെ GST ബാധ്യതകളുടെ സംഗ്രഹം, ഉപയോഗിച്ച ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റ് (ITC) തുടങ്ങിയവ പ്രഖ്യാപിക്കുന്നതിനും ഈ ബാധ്യതകൾ അടച്ചുതീർക്കുന്നതിനുമാണ് ഈ റിട്ടേൺ ഉപയോഗിക്കുന്നത്.
GST DRC-03:
ഇത് ഒരു പേയ്മെന്റ് ഫോമാണ്. GST നിയമപ്രകാരം അടയ്ക്കേണ്ട നികുതി, പലിശ, പിഴ, ഫീസ് അല്ലെങ്കിൽ മറ്റേതെങ്കിലും തുക അടയ്ക്കുന്നതിനായി നികുതിദായകർ ഈ ഫോം ഉപയോഗിക്കുന്നു.
GSTR-2B:
GSTR-2B എന്നത് സ്വയമേവ തയ്യാറാക്കുന്ന ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റ് (ITC) സ്റ്റേറ്റ്മെന്റാണ്. ഓരോ സാധാരണ നികുതിദായകന്റെയും വിതരണക്കാർ അതത് ഫോമുകളിൽ സമർപ്പിച്ച വിവരങ്ങളുടെ അടിസ്ഥാനത്തിൽ ഇത് തയ്യാറാക്കുന്നു. വിതരണക്കാർ സമർപ്പിച്ച ഓരോ രേഖയുടെയും അടിസ്ഥാനത്തിൽ നികുതിദായകന് ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റ് ലഭ്യമാണോ അല്ലയോ എന്ന് ഈ സ്റ്റേറ്റ്മെന്റ് വ്യക്തമാക്കുന്നു.
വേഗത്തിലുള്ളതും സിസ്റ്റം അധിഷ്ഠിതവുമായ നടപടിക്രമങ്ങളിലൂടെ GST റീഫണ്ടുകൾ കാര്യക്ഷമമാക്കൽ:
റീഫണ്ട് അപേക്ഷകൾ സിസ്റ്റം അധിഷ്ഠിതമായി പരിശോധിക്കുകയും അനുവദിക്കുകയും ചെയ്യുന്ന സംവിധാനം GST കൗൺസിൽ നിർദേശിച്ച പരിഷ്കാരങ്ങളിൽ ഉൾപ്പെടുന്നു. ഇതിലൂടെ റീഫണ്ട് നടപടികൾ വേഗത്തിലാക്കാനും കൂടുതൽ സുതാര്യത ഉറപ്പാക്കാനും മാനുഷിക ഇടപെടൽ കുറയ്ക്കാനും കഴിയും.
ഘട്ടം 1 (Phase 1)
*അധികമായി ക്യാഷ് ലെഡ്ജറിൽ ശേഷിക്കുന്ന തുകയുടെ റീഫണ്ടുകൾ സ്വയമേവ അനുവദിക്കുന്ന സംവിധാനമുണ്ടാകും. ഇത് ബിസിനസുകൾക്ക് പണം വേഗത്തിൽ ലഭ്യമാക്കാൻ സഹായിക്കും.
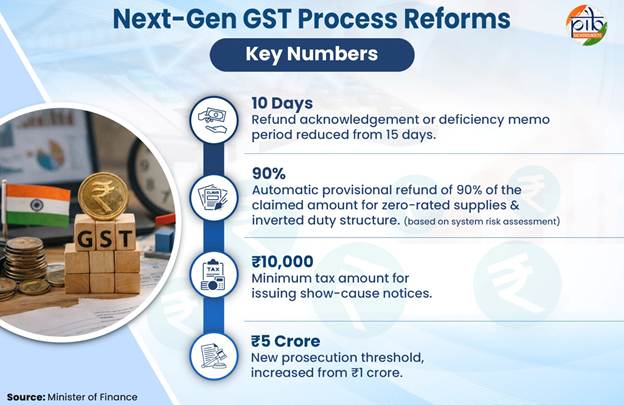
* അപേക്ഷ സ്വീകരിച്ചതായി അറിയിക്കുന്നതിനുള്ള(അക്നോളജ്മെന്റ്) കാലയളവ് 15 ദിവസത്തിൽ നിന്ന് 10 ദിവസമായി കുറയ്ക്കും. മറുപടി നൽകാത്ത സാഹചര്യങ്ങളിൽ അപേക്ഷ സ്വീകരിച്ചതായി കണക്കാക്കും.
അപകടസാധ്യതാ വിലയിരുത്തലിന്റെ അടിസ്ഥാനത്തിൽ, സീറോ റേറ്റഡ് വിതരണങ്ങൾ, വിപരീത തീരുവ ഘടന എന്നിവയുമായി ബന്ധപ്പെട്ട റീഫണ്ട് അപേക്ഷകളിൽ ആവശ്യപ്പെട്ട തുകയുടെ 90% അനുവദിക്കുമെന്ന് പ്രതീക്ഷിക്കുന്നു.
ഘട്ടം 2 (Phase 2)
i.പൂജ്യം നിരക്കിലുള്ള വിതരണങ്ങൾ, വിപരീത തീരുവ ഘടന എന്നിവയുമായി ബന്ധപ്പെട്ട റീഫണ്ട് അപേക്ഷകൾ സിസ്റ്റം പരിശോധിച്ച് സ്ഥിരീകരിച്ചശേഷം, നികുതി ഉദ്യോഗസ്ഥരുടെ ഇടപെടലില്ലാതെ അപേക്ഷ സ്വീകരിച്ചതായി സ്വയമേവ അറിയിക്കുന്ന സംവിധാനം നടപ്പിലാക്കും.
ഇത്തരത്തിൽ സ്വീകരിച്ചതായി അംഗീകരിച്ച അപേക്ഷകളിൽ, സീറോ റേറ്റഡ് വിതരണങ്ങളുമായി ബന്ധപ്പെട്ട റീഫണ്ട് അപേക്ഷകൾക്ക് മാത്രമായി, സിസ്റ്റം അപകടസാധ്യതകൾ തിരിച്ചറിയുകയും വിലയിരുത്തുകയും ചെയ്യുന്ന അടിസ്ഥാനത്തിൽ, കുടിശ്ശികയുള്ള തുകകളുണ്ടെങ്കിൽ അവ ക്രമീകരിച്ചശേഷം, ആവശ്യപ്പെട്ട മുഴുവൻ റീഫണ്ട് തുകയും നികുതി ഉദ്യോഗസ്ഥരുടെ ഇടപെടലില്ലാതെ സിസ്റ്റം സ്വയമേവ അനുവദിക്കും.
റീഫണ്ടുകൾ വേഗത്തിലാക്കുന്നതിനും നടപടിക്രമങ്ങൾ ലളിതമാക്കുന്നതിനുമുള്ള നടപടികൾ:
a.FORM GST RFD-01 ലെ റീഫണ്ട് അപേക്ഷയിൽ ഭേദഗതി: പൂസീറോ റേറ്റഡ് വിതരണങ്ങളുമായി, വിപരീത നികുതി ഘടനയുമായി ബന്ധപ്പെട്ട റീഫണ്ട് ക്ലെയിമുകളുടെ വിശദാംശങ്ങൾ സിസ്റ്റത്തിന് വായിക്കാനാകുന്ന രീതിയിൽ രേഖപ്പെടുത്താൻ ഇത് സഹായിക്കും.
b.2017-ലെ CGST ചട്ടങ്ങളിലെ ചട്ടം 89(4)(C) ൽ ഭേദഗതി: പൂജ്യം നികുതി നിരക്കുള്ള ചരക്ക് വിതരണത്തിന്റെ വിറ്റുവരവ് ആഭ്യന്തരമായി വിതരണം ചെയ്യുന്ന സമാന സാധനങ്ങളുടെ മൂല്യത്തിന്റെ 1.5 മടങ്ങ് ആയി പരിമിതപ്പെടുത്തിയിരുന്ന പരിധി ഇത് നീക്കം ചെയ്യും
c.2017-ലെ CGST നിയമത്തിലെ വകുപ്പ് 54(14) ൽ ഭേദഗതി: ₹1,000 എന്ന റീഫണ്ട് പരിധി, CGST, SGST/UTGST, IGST എന്നിവ ഉൾപ്പെടെയുള്ള ആകെ റീഫണ്ട് തുകയ്ക്ക്
എന്താണ് GST പ്രകാരമുള്ള സീറോ റേറ്റഡ് വിതരണം)?
സാധനങ്ങളുടെയും സേവനങ്ങളുടെയും കയറ്റുമതിയും പ്രത്യേക സാമ്പത്തിക മേഖലയുടെ (SEZ) ഡെവലപ്പർക്കോ SEZ യൂണിറ്റിനോ നടത്തുന്ന വിതരണങ്ങളും ഇതിൽ ഉൾപ്പെടുന്നു.
മുൻകൂർ നിക്ഷേപത്തിന്റെ റീഫണ്ടിനുള്ള പലിശ സംബന്ധിച്ച വ്യക്തത
a.2017-ലെ CGST നിയമത്തിലെ വകുപ്പ് 115 ൽ ഭേദഗതി: അപ്പീലുകൾ ഫയൽ ചെയ്യുന്നതിനായി അടച്ച പ്രീ-ഡെപ്പോസിറ്റ് തുകകളുടെ റീഫണ്ടുകൾക്ക് ബാധകമായ പലിശ നിരക്ക് വ്യക്തമാക്കുന്ന ഒരു സ്വതന്ത്ര വ്യവസ്ഥയായി ഇത് മാറ്റും.
b.ഇത്തരം റീഫണ്ടുകൾക്ക് ബാധകമായ പലിശ നിരക്കുമായി ബന്ധപ്പെട്ട ആശങ്കകൾ വ്യക്തമാക്കുന്നതിനായി ഒരു സർക്കുലറും പുറപ്പെടുവിക്കും.
തർക്കപരിഹാരം ലളിതമാക്കുന്നതിനും വ്യവഹാരങ്ങൾ കുറയ്ക്കുന്നതിനുമുള്ള പരിഷ്കാരങ്ങൾ:
നികുതി ഉദ്യോഗസ്ഥർക്കായി സമഗ്രമായ മാർഗനിർദേശങ്ങളടങ്ങിയ ഒരു സർക്കുലർ പുറപ്പെടുവിക്കാൻ GST കൗൺസിൽ ശുപാർശ ചെയ്തു. നികുതി ആവശ്യപ്പെടുന്ന നോട്ടീസുകൾ, തീർപ്പാക്കൽ ഉത്തരവുകൾ, അപ്പീൽ ഉത്തരവുകൾ എന്നിവയ്ക്കുള്ള നടപടിക്രമങ്ങൾ ലളിതമാക്കുന്നതും ഈ സർക്കുലറിൽ ഉൾപ്പെടും. തർക്കപരിഹാരം കാര്യക്ഷമമാക്കുന്നതിനും നികുതിപാലനത്തിന്റെ ഭാരം കുറയ്ക്കുന്നതിനും വ്യവഹാരങ്ങൾ കുറയ്ക്കുന്നതിനുമായി GST കൗൺസിൽ നിർദ്ദേശങ്ങൾ മുന്നോട്ടു വച്ചിട്ടുണ്ട്. മറ്റ് പരിഷ്കാരങ്ങൾ താഴെപ്പറയുന്നവയാണ്:
a.- ₹10,000-ൽ താഴെയുള്ള നികുതി തുകയ്ക്ക് കാരണം കാണിക്കൽ നോട്ടീസ് നൽകില്ല. ഈ വ്യവസ്ഥ പ്രാബല്യത്തിൽ വരുന്ന തീയതിയിൽ തീർപ്പാകാതെ കിടക്കുന്ന നോട്ടീസുകളും ₹10,000-ൽ താഴെയുള്ള തുകകൾ ഉൾപ്പെടുന്ന അപ്പീലുകളും, നോട്ടീസ് പുറപ്പെടുവിച്ച സമയത്ത് തന്നെ ₹10,000 എന്ന കുറഞ്ഞ പരിധി നിലവിലുണ്ടായിരുന്നുവെന്ന നിലയിൽ പരിഗണിച്ച് തീരുമാനിക്കും.
b. പിഴയ്ക്ക് പകരം ‘ചാർജ്’ എന്ന പദം ഉപയോഗിക്കും: നിശ്ചിത സമയപരിധിക്കുള്ളിൽ മുഴുവൻ നികുതി തുകയും അതിന്റെ പലിശയും പിഴയും സ്വമേധയാ അടയ്ക്കുന്ന സാഹചര്യങ്ങളിൽ പിഴയെ ‘ചാർജ്’ എന്ന് വിശേഷിപ്പിക്കും.
c. കുറഞ്ഞ പിഴയായ 5% ബാധകമാക്കും: തീർപ്പാക്കൽ ഉത്തരവ് വന്ന് 30 ദിവസത്തിനുള്ളിലോ (സെക്ഷൻ 73 പ്രകാരം) അല്ലെങ്കിൽ 60 ദിവസത്തിനുള്ളിലോ (സെക്ഷൻ 74A പ്രകാരം) നികുതിയും പലിശയും അടച്ചുതീർക്കുകയാണെങ്കിൽ 5% കുറഞ്ഞ പിഴ ബാധകമാകും.
d. വഞ്ചന ഉൾപ്പെടാത്ത കേസുകളിൽ ₹10,000 എന്ന കുറഞ്ഞ പിഴ ഒഴിവാക്കും.
e.പരമാവധി പൊതുപിഴ കുറയ്ക്കും: പരമാവധി പൊതുപിഴ ₹25,000-ൽ നിന്ന് ₹10,000 ആയി കുറയ്ക്കും.
ഉത്തരവിൽ പിഴ മാത്രം ഉൾപ്പെടുകയും നികുതി ആവശ്യപ്പെടാതിരിക്കുകയും ചെയ്യുന്ന കേസുകളിൽ, അപ്പലറ്റ് അതോറിറ്റിക്കോ അപ്പലറ്റ് ട്രൈബ്യൂണലിനോ മുൻപിൽ അപ്പീൽ നൽകുന്നതിനുള്ള മുൻകൂർ നിക്ഷേപത്തിനുള്ള പരിധി പരമാവധി ₹40 കോടി എന്ന നിലയിൽ നിശ്ചയിക്കും.
GST-യിലെ മറ്റ് പ്രധാന പരിഷ്കാരങ്ങൾ
ITC റീഫണ്ടുകളും ക്ലെയിമുകളും ലഭിക്കുന്നതിനുള്ള അവസരങ്ങൾ വിപുലീകരിക്കൽ:
റീഫണ്ടിന് അർഹതയുള്ള സാഹചര്യങ്ങൾ വിപുലീകരിക്കൽ
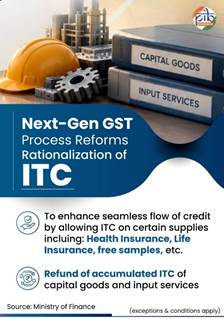
നിർദിഷ്ട സാഹചര്യങ്ങളിൽ സമാഹരിക്കപ്പെട്ട ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റിന്റെ (ITC) റീഫണ്ട് അനുവദിക്കുന്നതിനായി CGST നിയമത്തിലും ചട്ടങ്ങളിലും മാറ്റങ്ങൾ വരുത്താൻ GST കൗൺസിൽ ശുപാർശ ചെയ്തു.
Table 1
|
പട്ടിക-1: വിപുലീകരിച്ച ITC റീഫണ്ട് യോഗ്യത
|
|
ITC-യുടെ തരം
|
യോഗ്യമായ സാഹചര്യങ്ങൾ
|
ബാധകമാകുന്ന തീയതി
|
|
മൂലധനച്ചരക്കുകൾ
|
സീറോ-റേറ്റഡ് വിതരണങ്ങൾ (Zero-rated supplies), ഇൻവെർട്ടഡ് ഡ്യൂട്ടി ഘടന
|
2027 ഏപ്രിൽ 1-നോ അതിനുശേഷമോ; മൂലധനച്ചരക്കുകളിന്മേൽ നേടിയ ITC-യുമായി ബന്ധപ്പെട്ട റീഫണ്ടുകൾ 60 മാസങ്ങളിലായി വിഭജിച്ച് നൽകും.
|
|
ഇൻപുട്ട് സേവനങ്ങൾ
|
|
2026 നവംബർ 1-നോ അതിനുശേഷമോ
|
ഇത് നികുതിദായകരുടെ പ്രവർത്തന മൂലധനവുമായി ബന്ധപ്പെട്ട നിയന്ത്രണങ്ങൾ ലഘൂകരിക്കുകയും, ഇത്തരം സാഹചര്യങ്ങളിൽ ഇൻപുട്ട് സേവനങ്ങൾക്കും മൂലധന വസ്തുക്കൾക്കും മേലുള്ള ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റ് (ITC) തടഞ്ഞുവയ്ക്കപ്പെടുന്നത് കുറയ്ക്കുകയും ചെയ്യും.
തടഞ്ഞുവയ്ക്കപ്പെട്ട ITC-യുമായി ബന്ധപ്പെട്ട നിയന്ത്രണങ്ങളിൽ ഇളവ്
ചില വിതരണങ്ങൾക്ക് ITC ക്ലെയിം ചെയ്യുന്നതുമായി ബന്ധപ്പെട്ട നിയന്ത്രണങ്ങൾ നീക്കം ചെയ്യുന്നതിനായി ഭേദഗതികൾ വരുത്താൻ കൗൺസിൽ ശുപാർശ ചെയ്തു.
ഇതിൽ ഔട്ട്ഡോർ കാറ്ററിംഗ്, ആരോഗ്യ ഇൻഷുറൻസ്, ലൈഫ് ഇൻഷുറൻസ്, ടെലികമ്മ്യൂണിക്കേഷൻ ടവറുകൾ, ഫാക്ടറി പരിസരത്തിന് പുറത്തുള്ള പൈപ്പ്ലൈനുകൾ, സൗജന്യ സാമ്പിളുകൾ, കാലാവധി കഴിഞ്ഞതിനെത്തുടർന്ന് (നിയമപ്രകാരം ആവശ്യമായ സാഹചര്യങ്ങളിൽ) നശിപ്പിക്കപ്പെടുകയോ അക്കൗണ്ടുകളിൽനിന്ന് എഴുതിത്തള്ളുകയോ ചെയ്ത സാധനങ്ങൾ എന്നിവ ഉൾപ്പെടുന്നു.
ഈ മാറ്റം നികുതികൾ ആവർത്തിതമായി ചുമത്തപ്പെടുന്നത് കുറയ്ക്കുകയും വിതരണ ശൃംഖലയിലുടനീളം ITC സുഗമമായി കൈമാറുന്നതിന് പിന്തുണ നൽകുകയും ചെയ്യും.
ചരക്കുകളുടെയും സേവനങ്ങളുടെയും കയറ്റുമതി / സീറോ റേറ്റിംഗ് എന്നിവയുമായി ബന്ധപ്പെട്ട പരിഷ്കാരങ്ങൾ
കയറ്റുമതിയുടെ തൽസ്ഥിതി, വിതരണ സ്ഥലം സംബന്ധിച്ച ചട്ടങ്ങൾ, പണമടയ്ക്കൽ സംബന്ധിച്ച വ്യക്തതകൾ എന്നിവയിൽ മാറ്റങ്ങൾ വരുത്താനും, നിർദ്ദിഷ്ട SEZ/FTWZ വിതരണങ്ങൾക്ക് സീറോ റേറ്റിംഗ് സംബന്ധിച്ച മാർഗനിർദേശങ്ങൾ നൽകാനും കൗൺസിൽ ശുപാർശ ചെയ്തു.
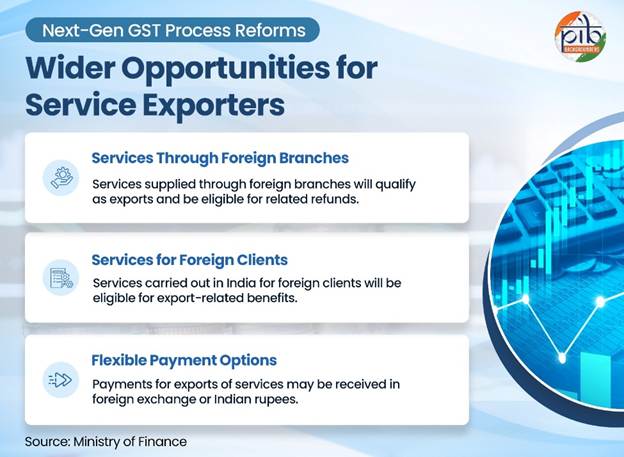
1. വിദേശ ഓഫീസുകൾ അല്ലെങ്കിൽ ശാഖകൾ മുഖേന നൽകുന്ന സേവനങ്ങൾ:
ഒരു സേവനത്തെ “സേവനങ്ങളുടെ കയറ്റുമതി” ആയി കണക്കാക്കുന്നതിന്, സേവനദാതാവും സേവനസ്വീകർത്താവും ഒരേ വ്യക്തിയുടെ സ്ഥാപനങ്ങളായിരിക്കരുത് എന്ന വ്യവസ്ഥ നീക്കം ചെയ്യാൻ കൗൺസിൽ ശുപാർശ ചെയ്തു.
ഇന്ത്യൻ സേവനദാതാക്കൾ അവരുടെ വിദേശ ഓഫീസുകൾക്കോ ശാഖകൾക്കോ സേവനങ്ങൾ നൽകുമ്പോഴോ അവ മുഖേന സേവനങ്ങൾ നൽകുമ്പോഴോ റീഫണ്ട് ലഭ്യമാക്കുന്നതിന് ഈ മാറ്റം വഴിയൊരുക്കും. ഇന്ത്യയിൽനിന്നുള്ള സേവന കയറ്റുമതിക്കും ഇത് പിന്തുണ നൽകും.
2. കയറ്റുമതിക്കുള്ള പണമടയ്ക്കൽ:
കയറ്റുമതി ചെയ്യുന്ന ചരക്കുകൾക്കും സേവനങ്ങൾക്കുമുള്ള പണമടയ്ക്കൽ വിദേശനാണ്യത്തിലോ, അനുവദനീയമായ സാഹചര്യങ്ങളിൽ ഇന്ത്യൻ രൂപയിലോ സ്വീകരിക്കാമെന്ന് വ്യക്തമാക്കുന്ന ഒരു സർക്കുലർ പുറപ്പെടുവിക്കും.
3. ചില സേവനങ്ങൾക്കുള്ള വിതരണ സ്ഥലം:
സേവനസ്വീകർത്താവ് ചരക്കുകൾ നേരിട്ട് സേവനദാതാവിന് ലഭ്യമാക്കുന്ന സേവനങ്ങളുടെ കാര്യത്തിൽ, CGST നിയമത്തിലെ വകുപ്പ് 13(2) പ്രകാരമുള്ള പൊതുവായ വ്യവസ്ഥയനുസരിച്ച് സേവനസ്വീകർത്താവിന്റെ സ്ഥലം അടിസ്ഥാനമാക്കി വിതരണ സ്ഥലം നിർണയിക്കാൻ കൗൺസിൽ ശുപാർശ ചെയ്തു.
വിദേശ സേവനസ്വീകർത്താക്കൾക്ക് ഇത്തരം സേവനങ്ങൾ നൽകുന്ന ഇന്ത്യൻ സേവനദാതാക്കൾക്ക് GST പ്രകാരമുള്ള കയറ്റുമതിയുമായി ബന്ധപ്പെട്ട ആനുകൂല്യങ്ങൾ ലഭിക്കാൻ ഇത് വഴിയൊരുക്കും .
4 SEZ-ലോ FTWZ-ലോ വിദേശ ഉൽപ്പന്നങ്ങൾ വാങ്ങുന്നവർക്ക് കൈമാറുന്ന ചരക്കുകൾ:
വിദേശ വാങ്ങലുകാർക്ക് വിതരണം ചെയ്യുന്നുവെങ്കിലും പ്രത്യേക സാമ്പത്തിക മേഖലയിലേക്കോ (SEZ) സ്വതന്ത്ര വ്യാപാര-വെയർഹൗസിംഗ് മേഖലയിലേക്കോ (FTWZ) എത്തിച്ചുനൽകുന്ന ചരക്കുകളെ സീറോ റേറ്റഡ് വിതരണങ്ങളായി കണക്കാക്കാൻ കൗൺസിൽ ശുപാർശ ചെയ്തു. പരിവർത്തനം ചെയ്യാൻ കഴിയുന്ന വിദേശനാണ്യത്തിലോ റിസർവ് ബാങ്ക് ഓഫ് ഇന്ത്യ (RBI) അനുവദിക്കുന്ന സാഹചര്യങ്ങളിൽ ഇന്ത്യൻ രൂപയിലോ പണമടയ്ക്കൽ ലഭിക്കുന്നുവെങ്കിൽ ഈ വ്യവസ്ഥ ബാധകമായിരിക്കും.
വിദേശ ഉപഭോക്താക്കളുടെ നിർദേശപ്രകാരം, SEZ യൂണിറ്റിനുള്ളിൽ വെയർഹൗസിംഗിനോ തുടർ സംസ്കരണത്തിനോ വേണ്ടി ഇത്തരം ചരക്കുകൾ കൈമാറുന്ന ഇന്ത്യൻ നിർമ്മാതാക്കൾക്ക് സീറോ റേറ്റിംഗ് ആനുകൂല്യങ്ങൾ ലഭ്യമാണെന്ന് ഈ വ്യവസ്ഥ ഉറപ്പാക്കും.
ജീവിതവും ബിസിനസും സുഗമമാക്കൽ
ഫലപ്രദമായ നിയമനിർവഹണവും നികുതിദായകരുടെ സംരക്ഷണവും ചരക്കുകളുടെ സുഗമമായ നീക്കവും തമ്മിൽ സന്തുലിതാവസ്ഥ ഉറപ്പാക്കുന്നതാണ് ഈ ശുപാർശകളുടെ ലക്ഷ്യം.
അറസ്റ്റ്, പ്രോസിക്യൂഷൻ എന്നിവയുമായി ബന്ധപ്പെട്ട വ്യവസ്ഥകളുടെ യുക്തിസഹമായ പുനഃക്രമീകരണം
GST പ്രകാരമുള്ള ചില അറസ്റ്റ് അധികാരങ്ങൾ പിൻവലിക്കാൻ കൗൺസിൽ ശുപാർശ ചെയ്തു. വഞ്ചനയ്ക്കും നികുതിവെട്ടിപ്പിനുമെതിരായ പ്രതിരോധം നിലനിർത്തിക്കൊണ്ട്, പുരോഗമനപരവും പരസ്പരവിശ്വാസത്തിൽ അധിഷ്ഠിതവുമായ നികുതി സമ്പ്രദായം ശക്തിപ്പെടുത്തുന്നതിനായി കൗൺസിൽ താഴെപ്പറയുന്ന കാര്യങ്ങളും ശുപാർശ ചെയ്തു:
1 പ്രോസിക്യൂഷൻ പരിധി ഉയർത്തൽ: പ്രോസിക്യൂഷൻ നടപടികൾ ആരംഭിക്കുന്നതിനുള്ള പരിധി ₹1 കോടിയിൽനിന്ന് ₹5 കോടിയായി ഉയർത്തുക.
2. 2017-ലെ CGST നിയമത്തിലെ വകുപ്പ് 132(1)-ൽനിന്ന് നിർദ്ദിഷ്ട കുറ്റവ്യവസ്ഥകളും വാക്കുകളും നീക്കം ചെയ്യുക:
• ക്ലോസ് (i) നീക്കം ചെയ്യുക: അതായത്, നിയമം ലംഘിക്കുന്നതായി അറിയാവുന്നതോ വിശ്വസിക്കാൻ കാരണമുള്ളതോ ആയ സേവനങ്ങൾ സ്വീകരിക്കുന്നതിനോ, വിതരണം ചെയ്യാൻ സഹായിക്കുന്നതിനോ അല്ലെങ്കിൽ കൈകാര്യം ചെയ്യുന്നതിനോ ഉള്ള കുറ്റകൃത്യം നീക്കം ചെയ്യുക.
- ക്ലോസ് (e)-യിൽനിന്ന് “നികുതിയിൽ നിന്നും ഒഴിഞ്ഞുമാറുക ” (evades tax) എന്ന വാക്ക് നീക്കം ചെയ്യുക.
•ക്ലോസ് (h)-യിൽനിന്ന് “അല്ലെങ്കിൽ മറ്റേതെങ്കിലും രീതിയിൽ ഇടപെടുന്നു” (or in any other manner deals with) എന്ന വാക്കുകൾ നീക്കം ചെയ്യുക.
3. 2017-ലെ CGST നിയമത്തിലെ വകുപ്പ് 132(1)-ലെ ക്ലോസ് (c) ഭേദഗതി ചെയ്യുക: ചരക്കുകളോ സേവനങ്ങളോ സ്വീകരിക്കാതെയോ ഇൻവോയ്സോ ബില്ലോ ഇല്ലാതെയോ വഞ്ചനാപരമായി ITC പ്രയോജനപ്പെടുത്തുന്ന കുറ്റം മാത്രം ഉൾപ്പെടുന്ന തരത്തിൽ ഈ വ്യവസ്ഥ ഭേദഗതി ചെയ്യുക.
ഇ-വേ ബില്ലുമായി ബന്ധപ്പെട്ട വ്യവസ്ഥകളുടെ യുക്തിസഹമായ പുനഃക്രമീകരണം:
താഴെപ്പറയുന്ന ഭേദഗതികൾ കൗൺസിൽ ശുപാർശ ചെയ്തു:
1.തടഞ്ഞുനിർത്തുന്നതിനുള്ള വ്യവസ്ഥകൾ
നിർദ്ദിഷ്ട രഹസ്യവിവരങ്ങളുടെ അടിസ്ഥാനത്തിൽ മാത്രമേ ചരക്കുകൾ കൊണ്ടുപോകുന്ന വാഹനങ്ങൾ തടഞ്ഞുനിർത്താൻ പാടുള്ളൂ. കൂടാതെ, ജോയിന്റ് കമ്മീഷണർ പദവിയിലോ അതിനുമുകളിലോ ഉള്ള ഒരു ഉദ്യോഗസ്ഥന്റെ അനുമതിയും ആവശ്യമായിരിക്കും.
2. സംസ്ഥാനത്തിന്റെ അധികാരപരിധി-
വാഹനം തടഞ്ഞുനിർത്തുന്ന സംസ്ഥാനത്ത് വിതരണക്കാരനോ സ്വീകർത്താവോ ഉണ്ടാവുകയോ രജിസ്റ്റർ ചെയ്തിരിക്കുകയോ ചെയ്യുന്ന സാഹചര്യത്തിൽ മാത്രമേ പരിശോധനയും തുടർന്നുള്ള നടപടികളായ തടഞ്ഞുവയ്ക്കൽ അല്ലെങ്കിൽ പിടിച്ചെടുക്കൽ എന്നിവയും സ്വീകരിക്കാൻ പാടുള്ളൂ. ചരക്കുകൾ കടന്നുപോകുന്ന വഴിയിലുള്ള മറ്റു സംസ്ഥാനങ്ങളിൽ അവ തടഞ്ഞുനിർത്താൻ പാടില്ല.
3.രേഖകൾ ഇല്ലാത്തതിനുള്ള ഒഴിവ്:
ഇ-വേ ബിൽ സൃഷ്ടിച്ചിട്ടില്ലാത്ത സാഹചര്യത്തിലോ, ചരക്കുകളുടെ ഉറവിടമോ ലക്ഷ്യസ്ഥാനമോ വ്യക്തമാക്കുന്ന രേഖകളൊന്നും വാഹനത്തിൽ ഇല്ലാത്ത സാഹചര്യത്തിലോ, അധികാരപരിധി പരിഗണിക്കാതെ ചരക്കുകൾ പരിശോധിക്കാനും തടഞ്ഞുവയ്ക്കാനും പിടിച്ചെടുക്കാനും കഴിയും.
4. യാത്രാമധ്യേയുള്ള ചരക്കുകൾ കണ്ടുകെട്ടരുത്
CGST നിയമത്തിലെ വകുപ്പ് 130 പ്രകാരം യാത്രാമധ്യേയുള്ള ചരക്കുകളോ അവ കൊണ്ടുപോകുന്ന വാഹനങ്ങളോ കണ്ടുകെട്ടാൻ പാടില്ല.
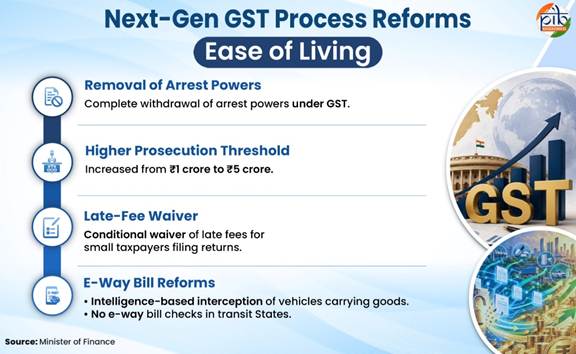
ഇത് ചരക്കുകളുടെയും വാഹനങ്ങളുടെയും സുഗമമായ നീക്കം സാധ്യമാക്കുന്നതിനും ബിസിനസുകൾക്ക് വിതരണത്തിന്റെയും ഗതാഗതത്തിന്റെയും കാര്യക്ഷമത മെച്ചപ്പെടുത്തുന്നതിനും സഹായിക്കും.
ബൗദ്ധിക സ്വത്തവകാശങ്ങളുടെ (IPR) ഉടമസ്ഥാവകാശ കൈമാറ്റത്തിനുള്ള നികുതി പരിഗണന
ബൗദ്ധിക സ്വത്തവകാശങ്ങളുടെ (IPR) ഉടമസ്ഥാവകാശം താൽക്കാലികമായോ സ്ഥിരമായോ കൈമാറ്റം ചെയ്യുന്നതിനെ സേവനങ്ങളുടെ വിതരണമായി ഏകീകൃതമായി പരിഗണിക്കണമെന്ന് കൗൺസിൽ ശുപാർശ ചെയ്തു.
ഇത് ജിഎസ്ടി (GST) പാലന നടപടികൾ ലളിതമാക്കുന്നതിനും അതിർത്തി കടന്നുള്ള ബൗദ്ധിക സ്വത്തവകാശ ഇടപാടുകൾ കൂടുതൽ സുഗമമാക്കുന്നതിനും സഹായിക്കും.
CGST ചട്ടങ്ങൾ, 2017-ലെ ചട്ടം 86A പ്രകാരം ITC തടയുന്നതിന് മുമ്പ് വാദം കേൾക്കാനുള്ള അവസരം
ഇലക്ട്രോണിക് ക്രെഡിറ്റ് ലെഡ്ജറിൽ തടഞ്ഞുവെച്ച തുകകളെക്കുറിച്ച് നികുതിദായകർക്ക് എതിർപ്പ് സമർപ്പിക്കാൻ അനുമതി നൽകണമെന്ന് കൗൺസിൽ ശുപാർശ ചെയ്തു.
എതിർപ്പിന്മേൽ ബന്ധപ്പെട്ട ഉദ്യോഗസ്ഥൻ തീരുമാനമെടുക്കുന്നതിന് മുമ്പ് വ്യക്തിപരമായി ഹിയറിങ്ങിൽ പങ്കെടുക്കാനും നികുതിദായകന് അവസരം ലഭിക്കും.
ചെറുകിട നികുതിദായകർക്ക് വൈകിയുള്ള സമർപ്പണത്തിനുള്ള പിഴയിൽ ഇളവ്
മുൻ സാമ്പത്തിക വർഷത്തിൽ ₹5 കോടി വരെ വിറ്റുവരവുള്ള നികുതിദായകർ റിട്ടേൺ സമർപ്പിക്കുന്നത് വൈകിയാണെങ്കിൽ പിഴ ഒഴിവാക്കണമെന്ന് കൗൺസിൽ ശുപാർശ ചെയ്തു.
റിട്ടേൺ സമർപ്പിക്കേണ്ടിയിരുന്ന മാസത്തിന്റെ അവസാനത്തോടെ വൈകിയ റിട്ടേൺ സമർപ്പിക്കുന്ന പക്ഷം ഈ ഇളവ് ബാധകമായിരിക്കും.
സർക്കുലറുകളിലൂടെ വിവിധ വിഷയങ്ങളിൽ വ്യക്തത വരുത്തൽ
വിവിധ ഫീൽഡ് തലങ്ങളിൽ നിന്നുള്ള വ്യത്യസ്ത വ്യാഖ്യാനങ്ങൾ മൂലം ഉയർന്നുവരുന്ന താഴെ പറയുന്ന വിഷയങ്ങളിൽ വ്യക്തത വരുത്തുന്നതിന് സർക്കുലറുകൾ പുറപ്പെടുവിക്കാൻ ജിഎസ്ടി കൗൺസിൽ ശുപാർശ ചെയ്തു:
1 .ഇൻപുട്ട് സർവീസ് ഡിസ്ട്രിബ്യൂട്ടർ (ISD) മുഖേന ഇൻപുട്ട് സേവന ക്രെഡിറ്റ് വിതരണം ചെയ്യൽ
2.സെക്ഷൻ 17(4) പ്രകാരം തിരഞ്ഞെടുക്കുന്ന ബാങ്കുകൾ, ധനകാര്യ സ്ഥാപനങ്ങൾ, ബാങ്കിങ് ഇതര ധനകാര്യ കമ്പനികൾ (NBFCs) എന്നിവയുടെ ITC ക്ലെയിമുകൾ.
3. മുൻകൂർ നിക്ഷേപം (Pre-deposit) അടയ്ക്കൽ
4.ചില പ്രത്യേക സാഹചര്യങ്ങളിൽ പ്രദർശന വാഹനങ്ങൾക്കുള്ള ITC.
5.സുപ്രീം കോടതിയുടെ ഉത്തരവിന് അനുസൃതമായി, ചട്ടം 96(10) ഒഴിവാക്കിയതിന്റെ പ്രാബല്യ തീയതി 2017 ഒക്ടോബർ 23 ആയി നിശ്ചയിക്കൽ
ARQP പദ്ധതിക്കായി ആശയം അവതരിപ്പിക്കൽ
കൂടുതൽ ആലോചനകൾക്കും ചർച്ചകൾക്കുമായി, വാർഷിക റിട്ടേൺ ത്രൈമാസ പേയ്മെന്റ് (Annual Return Quarterly Payment – ARQP) എന്ന ഐച്ഛിക പദ്ധതിയുടെ ആശയം ജിഎസ്ടി കൗൺസിൽ അവതരിപ്പിച്ചു. മുൻ സാമ്പത്തിക വർഷത്തിൽ ആകെ വിറ്റുവരവ് ₹5 കോടിയോ അതിൽ താഴെയോ ഉള്ളതും രജിസ്റ്റർ ചെയ്യാത്ത വ്യക്തികൾക്ക് മാത്രമായി സാധനങ്ങളോ സേവനങ്ങളോ വിതരണം ചെയ്യുന്നവരുമായ (B2C സപ്ലൈകൾ) നികുതിദായകരെ ഉദ്ദേശിച്ചുള്ളതാണ് ഈ പദ്ധതി.
ജിഎസ്ടി പാലന നടപടികൾ കൂടുതൽ കാര്യക്ഷമമാക്കൽ
കൗൺസിൽ താഴെപ്പറയുന്ന ശുപാർശകൾ നടത്തി:
1. ഇ-കൊമേഴ്സ് ഓപ്പറേറ്റർമാരുടെ നികുതി ബാധ്യത വ്യക്തമാക്കൽ: ബിസിനസ് മാതൃക പരിഗണിക്കാതെ, വിജ്ഞാപനം ചെയ്ത സേവനങ്ങൾക്ക് ഇ-കൊമേഴ്സ് ഓപ്പറേറ്റർമാർ നികുതി അടയ്ക്കാൻ ബാധ്യസ്ഥരാകുന്ന വിധത്തിൽ 2017-ലെ CGST നിയമത്തിലെ വകുപ്പ് 9(5) ഭേദഗതി ചെയ്യാൻ കൗൺസിൽ ശുപാർശ ചെയ്തു.
2. ഇ-ഇൻവോയ്സിങ് വ്യവസ്ഥകൾ വിപുലീകരിക്കൽ: റിവേഴ്സ് ചാർജ് സംവിധാനപ്രകാരം നികുതി അടയ്ക്കേണ്ടിവരുന്ന, രജിസ്റ്റർ ചെയ്യാത്ത വ്യക്തികളിൽ നിന്ന് ആഭ്യന്തരമായി സ്വീകരിക്കുന്ന സാധനങ്ങളുടെ വിതരണത്തിനും സേവനങ്ങളുടെ ഇറക്കുമതിക്കും ഇ-ഇൻവോയ്സിങ് ബാധകമാക്കുക. ആകെ വാർഷിക വിറ്റുവരവ് ₹5 കോടിയോ അതിൽ കൂടുതലോ ഉള്ള നികുതിദായകർക്ക് ഇത് ബാധകമായിരിക്കും.
ട്രൈബ്യൂണൽ പരിഷ്കാരങ്ങളുമായി GSTAT വ്യവസ്ഥകൾ ഏകീകരിക്കൽ
2017-ലെ CGST നിയമത്തിലും 2023-ലെ GSTAT (പ്രസിഡന്റിന്റെയും അംഗങ്ങളുടെയും നിയമനവും സേവന വ്യവസ്ഥകളും) ചട്ടങ്ങളിലും ഭേദഗതികൾ വരുത്തുന്നതിന് കൗൺസിൽ അംഗീകാരം നൽകി.
2026-ലെ ട്രൈബ്യൂണൽസ് പരിഷ്കരണ നിയമത്തിനും (Tribunals Reforms Act, 2026), 2026-ലെ നാഷണൽ ട്രൈബ്യൂണൽസ് കമ്മീഷൻ ആൻഡ് ട്രൈബ്യൂണലുകളുടെ ചെയർപേഴ്സൺമാരുടെയും അംഗങ്ങളുടെയും യോഗ്യത, തിരഞ്ഞെടുപ്പ്, സേവന വ്യവസ്ഥകൾ എന്നിവ സംബന്ധിച്ച ചട്ടങ്ങൾക്കും അനുസൃതമായി ജിഎസ്ടി അപ്പലേറ്റ് ട്രൈബ്യൂണലുമായി ബന്ധപ്പെട്ട വ്യവസ്ഥകൾ ഏകീകരിക്കുന്നതിനാണ് ഈ ഭേദഗതികൾ ലക്ഷ്യമിടുന്നത്.
ഉൽപ്പന്നങ്ങളുടെയും സേവനങ്ങളുടെയും ജിഎസ്ടി നിരക്കുകളുമായി ബന്ധപ്പെട്ട മാറ്റങ്ങൾ / വ്യക്തതകൾ
വിവിധ ചരക്കുകളുടെയും സേവനങ്ങളുടെയും ജിഎസ്ടി പരിഗണനയിൽ മാറ്റങ്ങൾ വരുത്താൻ ജിഎസ്ടി കൗൺസിൽ ശുപാർശ ചെയ്തു.
|
പട്ടിക-2: ചരക്കുകൾക്കുള്ള ശുപാർശ ചെയ്യപ്പെടുന്ന GST നടപടിക്രമങ്ങൾ
|
|
ഉൾപ്പെടുന്നവ
|
ശുപാർശ ചെയ്യുന്ന പരിഷ്കരണംRecommended reform
|
|
സബ്ലിമേഷൻ പേപ്പർ (Sublimation paper)
|
സബ്ലിമേഷൻ പേപ്പർ 'ഹെഡിംഗ് 4809'-ന് കീഴിലാണ് വരുന്നതെന്ന് വ്യക്തമാക്കുക; ഇതുവരെയുള്ള കേസുകൾ നിലവിലുള്ള അവസ്ഥയിൽത്തന്നെ (as is where is basis) ക്രമീകരിക്കുക
|
|
|
കളിപ്പാട്ടങ്ങളുടെ നികുതി നിരക്കുമായി ബന്ധപ്പെട്ട വിജ്ഞാപനത്തിലെ വ്യവസ്ഥകൾ 'കസ്റ്റംസ് താരിഫ് ആക്റ്റ്' പ്രകാരം 'ഹെഡിംഗ് 9503'-ൽ വരുന്ന എല്ലാത്തരം കളിപ്പാട്ടങ്ങൾക്കും ബാധകമാണെന്നും, ട്രൈസൈക്കിളുകൾ, സ്കൂട്ടറുകൾ, പെഡൽ കാറുകൾ എന്നിവയിൽ മാത്രം ഒതുങ്ങുന്നതല്ലെന്നും വ്യക്തമാക്കുക
|
|
കടൽക്കള(sea-weed)യിൽ നിന്നുള്ളബയോ-സ്റ്റിമുലന്റുകൾ
|
ഫെർട്ടിലൈസർ (ഇൻഓർഗാനിക്, ഓർഗാനിക് ഓർ മിക്സഡ്) (കൺട്രോൾ) ഓർഡർ, 1985'-ലെ ഷെഡ്യൂൾ VI പ്രകാരം രജിസ്റ്റർ ചെയ്തിട്ടുള്ള, കടൽക്കളയിൽ നിന്നുള്ള ബയോ-സ്റ്റിമുലന്റുകളെ 'ഹെഡിംഗ് 3101'-ന് കീഴിൽ വളങ്ങളായി തരംതിരിക്കാമെന്ന് വ്യക്തമാക്കുക
|
|
ഉപയോഗിച്ച വാഹനങ്ങൾ (Second-hand vehicles)
|
GST മാർജിൻ സ്കീമിന് കീഴിൽ, വിതരണക്കാർക്ക് വാങ്ങിയ ഉപയോഗിച്ച വാഹനങ്ങൾ ഒഴികെയുള്ള ഇൻപുട്ടുകളിലും ഇൻപുട്ട് സേവനങ്ങളിലും ITC (ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റ്) ക്ലെയിം ചെയ്യാവുന്നതാണ്
വാങ്ങിയ ഉപയോഗിച്ച വാഹനങ്ങൾക്ക് നൽകിയ നികുതിക്ക് മാത്രമേ ഈ നിയന്ത്രണം ബാധകമാകൂ.
|
|
നിർദ്ദിഷ്ട മാലിന്യങ്ങളും പ്ലാസ്റ്റിക് അവശിഷ്ടങ്ങളും, ടയർ മാലിന്യങ്ങളും അവശിഷ്ടങ്ങളും, ഇലക്ട്രിക്കൽ-ഇലക്ട്രോണിക്സ് മാലിന്യങ്ങളും അവശിഷ്ടങ്ങളും, ഉപയോഗിച്ച പാചക എണ്ണ
|
രജിസ്റ്റർ ചെയ്യാത്ത ഒരാൾ ഇത്തരം നിർദ്ദിഷ്ട മാലിന്യങ്ങളും അവശിഷ്ടങ്ങളും രജിസ്റ്റർ ചെയ്ത ഒരാൾക്ക് വിതരണം ചെയ്യുമ്പോൾ 'റിവേഴ്സ് ചാർജ് മെക്കാനിസം' (RCM) ബാധകമാകും
നിശ്ചിത പരിധി കടക്കുമ്പോൾ വിതരണക്കാരൻ രജിസ്റ്റർ ചെയ്യണം; എന്നാൽ വിതരണക്കാരൻ ആ പരിധിക്ക് താഴെയാണെങ്കിൽ പോലും സ്വീകർത്താവ് നികുതി അടയ്ക്കേണ്ടതുണ്ട്
അത്തരം നിർദ്ദിഷ്ട മാലിന്യങ്ങളുടെയും അവശിഷ്ടങ്ങളുടെയും രജിസ്റ്റർ ചെയ്തവർ തമ്മിലുള്ള വിതരണത്തിന് 2% TDS ബാധകമാക്കുക.
|
|
സൈലിയം വിത്തുകൾ (ഇസാബ്ഗോൾ/Isabgol)
|
പുതിയതോ, തണുപ്പിച്ചതോ, ശീതീകരിച്ചതോ, ഉണങ്ങിയതോ ആയവയ്ക്ക് GST നിരക്ക് പൂജ്യം (NIL) ആയി നിശ്ചയിച്ചിരിക്കുന്നു
|
|
റീട്രെഡ് ചെയ്ത ട്രാക്ടർ ടയറുകൾ
|
ട്രെഡ് ചെയ്ത ട്രാക്ടർ ടയറുകളുടെ GST നിരക്ക് പുതിയ ട്രാക്ടർ ടയറുകളുടേതിന് തുല്യമാക്കുക.
|
|
ഇരുചക്ര, നാല് ചക്ര വാഹനങ്ങൾ
|
01.07.2017 മുതൽ 30.09.2022 വരെയുള്ള കാലയളവിൽ 'കാന്റീൻ സ്റ്റോഴ്സ് ഡിപ്പാർട്ട്മെന്റ്' (CSD) ഈടാക്കാതിരുന്ന 'കോമ്പൻസേഷൻ സെസ്' ഒഴിവാക്കുക
|
|
വാതകം കലർത്തിയ പാനീയങ്ങൾ (Aerated drinks)
|
1.07.2017 മുതൽ 31.03.2022 വരെയുള്ള കാലയളവിൽ CSD-കളും യൂണിറ്റ് റൺ ക്യാന്റീനുകളും (URC) ഈടാക്കാതിരുന്ന കോമ്പൻസേഷൻ സെസ് ഒഴിവാക്കുക
|
-
പട്ടിക-3: സേവനങ്ങൾക്കായി ശുപാർശ ചെയ്യപ്പെടുന്ന GST നടപടിക്രമങ്ങൾ
-
|
ഉൾപ്പെടുത്തിയിട്ടുള്ള സേവനങ്ങൾ
|
നിർദ്ദേശിക്കപ്പെട്ട പരിഷ്കരണംRecommended reform
|
|
ഇലക്ട്രിക് വാഹനങ്ങൾ (EV) ഉപയോഗിച്ചുള്ള യാത്രാ ഗതാഗതവും മോട്ടോർ വാഹനങ്ങൾ വാടകയ്ക്ക് നൽകലും
|
ഇലക്ട്രിക് വാഹനങ്ങൾ ഉപയോഗിച്ച് (ഓപ്പറേറ്റർ സഹിതം) നടത്തുന്ന യാത്രാ ഗതാഗതത്തിനും വാടകയ്ക്ക് നൽകലിനും - ബാറ്ററി ചാർജിംഗ് ചെലവ് സേവന നിരക്കിൽ ഉൾപ്പെടുത്തിയിട്ടുണ്ടെങ്കിൽ - പരിമിതമായ ഐടിസി (ITC) സഹിതം 5% ജിഎസ്ടി (GST) അടയ്ക്കാനുള്ള സൗകര്യം നൽകുക.
|
|
ഇലക്ട്രോണിക് കൊമേഴ്സ് ഓപ്പറേറ്റർ (ECO) വഴി നൽകുന്ന ഡെലിവറി സേവനങ്ങൾ
|
കൊറിയർ അല്ലെങ്കിൽ തപാൽ സേവനങ്ങൾ ഒഴികെ, ഒരു ECO വഴി നൽകുന്ന ഡെലിവറി സേവനങ്ങളെ CGST നിയമം, 2017-ലെ സെക്ഷൻ 9(5)-ന് കീഴിൽ കൊണ്ടുവരിക; സേവന ദാതാവിന് CGST നിയമം, 2017-ലെ സെക്ഷൻ 22(1) പ്രകാരം രജിസ്ട്രേഷൻ ആവശ്യമില്ലാത്ത സാഹചര്യത്തിൽ, ഐടിസി (ITC) ഇല്ലാതെ 5% ജിഎസ്ടി നിരക്ക് ബാധകമാക്കുക.
|
|
ഒരു ECO വഴി വിതരണം ചെയ്യുകയോ ഓർഡർ ചെയ്യുകയോ ചെയ്യുന്ന ചരക്കുകൾക്കായുള്ള ഡെലിവറി സേവനങ്ങൾ
|
ഒരു ECO വഴി വിതരണം ചെയ്യുകയോ ഓർഡർ ചെയ്യുകയോ ചെയ്യുന്ന ചരക്കുകൾക്കായുള്ള ഡെലിവറി സേവനങ്ങൾക്ക്, ഐടിസി (ITC) ഇല്ലാതെ 5% ജിഎസ്ടി നിരക്ക് നിശ്ചയിക്കുക.
|
|
ഒരു ECO വഴി വിതരണം ചെയ്യുകയോ ഓർഡർ ചെയ്യുകയോ ചെയ്യുന്ന ചരക്കുകളുമായി ബന്ധപ്പെട്ട്, രജിസ്റ്റർ ചെയ്യാത്ത വ്യക്തികൾക്ക് ഗുഡ്സ് ട്രാൻസ്പോർട്ട് ഏജൻസി (GTA) നൽകുന്ന ചരക്ക് ഗതാഗത സേവനങ്ങൾ
|
ഒരു ECO വഴി വിതരണം ചെയ്യുകയോ ഓർഡർ ചെയ്യുകയോ ചെയ്യുന്ന ചരക്കുകളുമായി ബന്ധപ്പെട്ട് GTA നൽകുന്ന ചരക്ക് ഗതാഗത സേവനങ്ങൾക്ക്, വിജ്ഞാപനം നമ്പർ 12/2017 – CTR-ലെ എൻട്രി 21A പ്രകാരം ലഭിക്കുന്ന നികുതി ഇളവ് നിഷേധിക്കുക.
|
|
മോട്ടോർ വാഹന ലീസിംഗ്
|
ലീസിംഗ് നൽകുന്നവർ ലീസിംഗ് എടുക്കുന്നവരിൽ നിന്ന് ഈടാക്കുന്ന രജിസ്ട്രേഷൻ, റോഡ് നികുതി, ഇൻഷുറൻസ്, ഫാസ്റ്റ്ടാഗ് ചാർജുകൾ തുടങ്ങിയ നിയമപരമായതും അനുബന്ധവുമായ നിരക്കുകൾ, മോട്ടോർ വാഹന ലീസിംഗ് എന്ന പ്രധാന സേവനവുമായി ബന്ധപ്പെട്ട അനുബന്ധ സേവനങ്ങളാണെന്ന് വ്യക്തമാക്കുക.
|
|
റെസ്റ്റോറന്റ്, ഔട്ട്ഡോർ കാറ്ററിംഗ്, പ്രതിദിനം യൂണിറ്റിന് 7,500 രൂപ വരെ മൂല്യമുള്ള ഹോട്ടൽ താമസ സൗകര്യം, ജിം അല്ലെങ്കിൽ ഫിറ്റ്നസ് സേവനങ്ങൾ
|
ഒരേ ബിസിനസ്സ് മേഖലയിൽ, റെസ്റ്റോറന്റ്/ഔട്ട്ഡോർ കാറ്ററിംഗ് സേവനങ്ങൾ, പ്രതിദിനം യൂണിറ്റിന് 7,500 രൂപ വരെ മൂല്യമുള്ള ഹോട്ടൽ താമസ സൗകര്യം, ജിം/ഫിറ്റ്നസ് സേവനങ്ങൾ എന്നിവയുടെ വിതരണത്തിന് ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റ് (ITC) അനുവദിക്കുക
|
|
സീറ്റ്-ഷെയറിംഗ് അടിസ്ഥാനത്തിൽ ഹെലികോപ്റ്റർ വഴിയുള്ള യാത്രാ ഗതാഗതം
|
വടക്കുകിഴക്കൻ സംസ്ഥാനങ്ങൾ, സിക്കിം, പശ്ചിമ ബംഗാളിലെ ബാഗ്ഡോഗ്ര എന്നിവിടങ്ങളിലെ വിമാനത്താവളങ്ങളിലേക്കോ ഹെലിപാഡുകളിലേക്കോ ഉള്ള സീറ്റ്-ഷെയറിംഗ് അടിസ്ഥാനത്തിലുള്ള ഹെലികോപ്റ്റർ യാത്രാ ഗതാഗത സേവനങ്ങൾക്ക് നികുതി ഇളവ് നൽകുക.
|
|
വിതയ്ക്കാനുള്ള വിത്തുകൾ സൂക്ഷിച്ചുവെക്കൽ അല്ലെങ്കിൽ കലവറ
|
വിതയ്ക്കാനായി ഉദ്ദേശിച്ചിട്ടുള്ള വിത്തുകൾ സൂക്ഷിച്ചുവെക്കുന്നതിനോ സംഭരണത്തിനോ ഉള്ള സേവനങ്ങളെ ജിഎസ്ടിയിൽ (GST) നിന്ന് ഒഴിവാക്കുക.
|
|
കാപ്പി സംസ്കരണം (Curing of coffee)
|
കാപ്പി കർഷകർക്ക് കാപ്പി സംസ്കരണക്കാർ നൽകുന്ന കാപ്പി സംസ്കരണമെന്ന കാർഷിക അനുബന്ധ സേവനങ്ങളെ ജിഎസ്ടിയിൽ നിന്ന് ഒഴിവാക്കുക
|
|
സീമെൻസ് പ്രൊവിഡൻ്റ് ഫണ്ട് ഓർഗനൈസേഷൻ്റെ (SPFO) സേവനങ്ങൾ
|
1966-ലെ സീമെൻസ് പ്രൊവിഡൻ്റ് ഫണ്ട് നിയമത്തിന് കീഴിൽ വരുന്ന വ്യക്തികൾക്ക് SPFO നൽകുന്ന സേവനങ്ങളെ ജിഎസ്ടിയിൽ നിന്ന് ഒഴിവാക്കുക.
|
|
ഗവേഷണ-വികസന (R&D) സേവനങ്ങൾ
|
ഗവേഷണ-വികസന സേവനങ്ങൾക്ക് ലഭിക്കുന്ന ഇളവ് ക്ലെയിം ചെയ്യുന്നതിനായി, പ്രസ്തുത പ്രവർത്തനം കൺസൾട്ടൻസിയല്ല, മറിച്ച് ഗവേഷണ-വികസന സ്വഭാവമുള്ളതാണെന്ന് സാക്ഷ്യപ്പെടുത്തുന്നതിന്, ഗവേഷണ-വികസന സേവനങ്ങൾ നടത്തുന്ന സ്ഥാപനത്തിൻ്റെ മേധാവിക്ക് സ്വയം സാക്ഷ്യപ്പെടുത്തൽ (self-certification) നടത്താവുന്ന ലളിതമായ സംവിധാനം ഏർപ്പെടുത്തുക
|
|
വിദേശ ഷിപ്പിംഗ് കമ്പനികളുടെ ഇന്ത്യൻ ശാഖകൾ വിദേശത്തുള്ള ഓഫീസുകളിൽ നിന്ന് ഇറക്കുമതി ചെയ്യുന്ന സേവനങ്ങൾ
|
വിദേശ ഷിപ്പിംഗ് കമ്പനിയുടെ ഇന്ത്യൻ ശാഖ, ബന്ധപ്പെട്ട വ്യക്തിയിൽ നിന്നോ ഇന്ത്യയ്ക്ക് പുറത്തുള്ള കമ്പനിയുടെ മറ്റ് ശാഖകളിൽ നിന്നോ പ്രതിഫലം കൂടാതെ (without consideration) സേവനങ്ങൾ ഇറക്കുമതി ചെയ്യുന്നത് ജിഎസ്ടിയിൽ നിന്ന് ഒഴിവാക്കുക. മുൻകാല ഇടപാടുകൾ "ഉള്ള അവസ്ഥയിൽ തന്നെ" ക്രമീകരിക്കുക.
|
|
ടോൾ ഫീസ് ആവശ്യപ്പെടാനും പിരിക്കാനും വിനിയോഗിക്കാനുമുള്ള പ്രത്യേക അവകാശം നൽകൽ
|
ഹൈവേ പദ്ധതിക്കായി ടോൾ ഫീസ് ആവശ്യപ്പെടാനും പിരിക്കാനും വിനിയോഗിക്കാനുമുള്ള പ്രത്യേക അവകാശവും ലൈസൻസും അധികാരവും ഒരു കൺസെഷനയർക്ക് (concessionaire) നൽകുന്ന സേവനത്തെ ജിഎസ്ടിയിൽ നിന്ന് ഒഴിവാക്കുക.
ഗവണ്മെന്റ് , തദ്ദേശ സ്വയംഭരണ സ്ഥാപനങ്ങൾ, ഗവണ്മെന്റ് അധികാരികൾ അല്ലെങ്കിൽ ഗവണ്മെന്റ്സ്ഥാപനങ്ങൾ എന്നിവ കൺസെഷനയർക്ക് ഇത്തരം അവകാശങ്ങൾ നൽകുമ്പോഴാണ് ഇത് ബാധകമാകുന്നത്.
|
|
TOT മോഡലിലുള്ള ഹൈവേ പദ്ധതികൾക്കായുള്ള പ്രവർത്തന-പരിപാലന (O&M) സേവനങ്ങൾ
|
TOT മോഡലിലുള്ള ഹൈവേ പദ്ധതികൾക്കായി കൺസെഷനയർമാർ, കൺസെഷൻ നൽകുന്ന അതോറിറ്റിക്ക് (concessioning authority) നൽകുന്ന O&M സേവനങ്ങളുടെ മൂല്യനിർണ്ണയവും ജിഎസ്ടി അടയ്ക്കേണ്ട സമയവും സംബന്ധിച്ച് പ്രത്യേക നടപടിക്രമം ഏർപ്പെടുത്തുക
|
|
ബാങ്ക് ശാഖകൾ തമ്മിലുള്ള ഫണ്ട് ട്രാൻസ്ഫർ പ്രൈസിംഗ് (FTP) ഇടപാടുകൾ
|
ഫണ്ട് ട്രാൻസ്ഫർ പ്രൈസിംഗ് ഇടപാടുകളുടെ ഭാഗമായി ബാങ്കിൻ്റെ ഹെഡ് ഓഫീസ് ശാഖകൾക്കിടയിൽ ഫണ്ട് കൈമാറ്റം ചെയ്യുന്നതുമായി ബന്ധപ്പെട്ട്, ബാങ്കുകളുടെ അക്കൗണ്ട് ബുക്കുകളിൽ "പലിശ" (interest) ആയി രേഖപ്പെടുത്തുന്ന സാങ്കൽപ്പിക തുക (notional amount), 28.06.2017-ലെ വിജ്ഞാപനം നമ്പർ 12/2017-CT(Rate)-ൽ നൽകിയിട്ടുള്ള "പലിശ" എന്ന നിർവചനത്തിൻ്റെ പരിധിയിൽ വരുന്നതാണെന്ന് വ്യക്തമാക്കുക.
|
ഉപസംഹാരം
57-ാമത് ജിഎസ്ടി കൗൺസിൽ യോഗത്തിന്റെ ശുപാർശകൾ രജിസ്ട്രേഷൻ, റിട്ടേണുകൾ, റീഫണ്ടുകൾ, ഇൻപുട്ട് ടാക്സ് ക്രെഡിറ്റ്, തർക്ക പരിഹാരം എന്നിവയുമായി ബന്ധപ്പെട്ട വിഷയങ്ങളെ അഭിസംബോധന ചെയ്യുന്നു. വ്യാപാരം ശക്തിപ്പെടുത്തുന്നതിനും നികുതി നടപടിക്രമങ്ങളിൽ വ്യക്തത വരുത്തുന്നതിനും, ചെറുകിട വിൽപ്പനക്കാർക്കും സേവന കയറ്റുമതിക്കാർക്കും കൂടുതൽ അവസരങ്ങൾ ഒരുക്കുന്നതിനും ഈ ശുപാർശകൾ ലക്ഷ്യമിടുന്നു.
ജിഎസ്ടിയുടെ വിജയത്തെ അടിസ്ഥാനമാക്കിയുള്ളതും അതിന്റെ തുടർച്ചയായ പുരോഗതിയിലെ മറ്റൊരു നാഴികക്കല്ലുമാണ് ഈ ശുപാർശകൾ. മൊത്തത്തിൽ, ഈ നടപടികൾ 'ബിസിനസ്സ് ചെയ്യുന്നത് എളുപ്പമാക്കുന്ന' (ease of doing business) സാഹചര്യം മെച്ചപ്പെടുത്തുന്നതിനും, കൂടുതൽ കാര്യക്ഷമവും നികുതിദായക സൗഹൃദവുമായ ഒരു ജിഎസ്ടി സംവിധാനം കെട്ടിപ്പടുക്കുന്നതിനും സഹായിക്കും.
അവലംബം
(Explainer ID: 160413)
आगंतुक पटल : 19
Provide suggestions / comments