Economy
आपत्कालीन पत-हमी योजना 5.0
गरजेच्यावेळी पत-सहाय्याद्वारे व्यवसायाची लवचिकता अधिक सक्षम करणे
Posted On:
05 SEP 2026 10:31AM
नवी दिल्ली,5 सप्टेंबर 2026
|
ईसीएलजीएस 5.0 म्हणजेच आपत्कालीन पत-हमी योजना 5.0 बाह्य व्यत्ययांमुळे प्रभावित झालेल्या व्यवसायांना लक्ष्यित पत हमी सहाय्य प्रदान करते. राष्ट्रीय पत हमी विश्वस्त कंपनीद्वारे अंमलात आणलेली ही योजना, पात्र कर्जदाता संस्थांना कमी पत जोखमीसह अतिरिक्त खेळते भांडवल देण्यास सक्षम करते. ही योजना सरकारी-समर्थित हमीद्वारे एमएसएमई, पात्र गैर-एमएसएमई व्यवसाय आणि अनुसूचित प्रवासी विमान कंपन्यांना सहाय्य करते. कोविड-19 महामारीच्या काळात सुरू केलेल्या ईसीएलजीएसच्या पूर्वीच्या टप्प्यांवर आधारित, ही योजना व्यवसायाचे सातत्य टिकवून ठेवताना संस्थात्मक कर्जाची उपलब्धता मजबूत करते. व्यापक पोहोच, जन समर्थ पोर्टलद्वारे डिजिटल उपलब्धता आणि बँका तसेच वित्तीय संस्थांच्या सहभागामुळे या योजनेची व्याप्ती वाढली आहे. तरलता सुधारून, रोजगार टिकवून आणि पुरवठा साखळी मजबूत करून, ईसीएलजीएस 5.0 जागतिक अनिश्चिततेच्या काळात व्यवसायाची लवचिकता आणि शाश्वत आर्थिक वाढीस हातभार लावते.
|
बाह्य आर्थिक धक्क्यांच्या काळात उद्योगांना आधार देणे
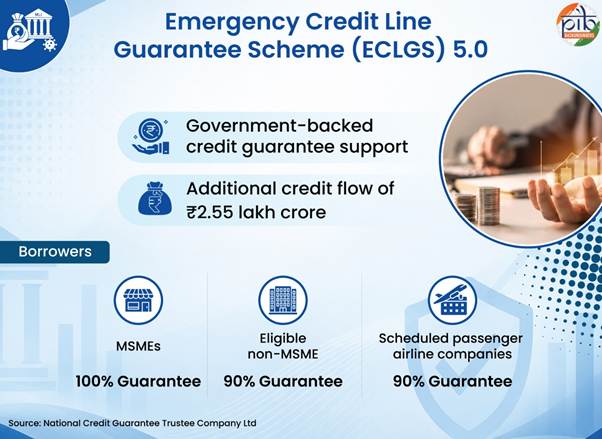
बदलत्या भू-राजकीय घडामोडींच्या पार्श्वभूमीवर, भारत आर्थिक वाढ टिकवून ठेवण्यासाठी, उपजीविका सुरक्षित ठेवण्यासाठी आणि व्यवसायाचे कामकाज विनाखंड सुरू ठेवण्यासाठी कटिबद्ध आहे. अशा घडामोडींमुळे पुरवठा साखळीवर परिणाम होऊ शकतो. लॉजिस्टिक्सचा खर्च वाढू शकतो आणि सर्व क्षेत्रांतील व्यवसायांवर तरलतेचा दबाव निर्माण होऊ शकतो. या आव्हानांना तोंड देण्यासाठी, सरकारने 5 मे, 2026 रोजी आपत्कालीन पत हमी योजना (ईसीएलजीएस ) 5.0 ला मंजुरी दिली. ही योजना राष्ट्रीय पत हमी विश्वस्त कंपनी (एनसीजीटीसी) द्वारे राबवली जाते. ही योजना पात्र व्यावसायिक कर्जदारांना अतिरिक्त खेळते भांडवल देण्यासाठी सदस्य कर्ज संस्थांना सरकार-समर्थित पत हमी प्रदान करते. 2.55 लाख कोटी रूपयांपर्यंत अतिरिक्त पतपुरवठा सुलभ करणे, हे या योजनेचे उद्दिष्ट आहे.
ही योजना देशांतर्गत उत्पादनातील सातत्य आणि पुरवठा साखळीच्या लवचिकतेला आधार देते. तसेच, बाह्य व्यत्ययांच्या काळात व्यवसायांना रोजगार टिकवून ठेवण्यास आणि आर्थिक व्यवहार सुरू ठेवण्यास मदत करते. शिवाय, वाढीव तरलता उद्योगांना त्यांचे अल्पकालीन परिचालन कायम ठेवता यावे आणि आर्थिक दायित्वे पूर्ण करण्यास सक्षम करण्याचे कार्य करते.
‘ईसीएलजीएस’चा प्रवास
'आत्मनिर्भर भारत पॅकेज' अंतर्गत 2020 मध्ये ‘ईसीएलजीएस’ सुरू करण्यात आली. कोविड-19 महामारीमुळे निर्माण झालेल्या आर्थिक तणावातून व्यवसायांना बाहेर काढणे हा या योजनेचा उद्देश होता. या योजनेमुळे कर्ज देणाऱ्या संस्थांना 100% सरकारी हमीसह अतिरिक्त कर्जपुरवठा करणे शक्य झाले. विविध क्षेत्रांच्या बदलत्या गरजा पूर्ण करण्यासाठी ‘ईसीएलजीएस’ मध्ये टप्प्याटप्प्याने विस्तार आणि बदल करण्यात आले.
- ‘ईसीएलजीएस’ 1.0 मध्ये एमएसएमई म्हणजेच सूक्ष्म, लघु आणि मध्यम उद्योग , व्यावसायिक संस्था, मुद्रा योजना कर्जदार आणि वैयक्तिक व्यावसायिक कर्जदारांचा समावेश होता. ज्या कर्जदारांचे थकीत कर्ज 50 कोटी रुपयांपेक्षा जास्त नव्हते आणि 29 फेब्रुवारी 2020 रोजी ज्यांच्या कर्जाचे हप्ते 60 दिवसांपर्यंत थकीत होते, असे कर्जदार यासाठी पात्र होते
- ‘ईसीएलजीएस’ 2.0 अंतर्गत कामत समितीने चिह्नीत केलेली 26 तणावग्रस्त क्षेत्रे आणि आरोग्यसेवा क्षेत्राचा समावेश करण्यात आला. यामध्ये 50 कोटी रुपयांपेक्षा जास्त आणि 500 कोटी रुपयांपर्यंत थकीत कर्ज असलेल्या, तसेच 29 फेब्रुवारी, 2020 रोजी 60 दिवसांपर्यंत हप्ते थकीत असलेल्या कर्जदारांचा समावेश होता.
- ‘ईसीएलजीएस’ 3.0 द्वारे आदरातिथ्य, प्रवास आणि पर्यटन, मनोरंजन आणि क्रीडा आणि नागरी विमान वाहतूक क्षेत्रांना आधार देण्यात आला. कर्ज देणाऱ्या संस्थांकडून कर्ज सुविधा घेतलेले आणि 29 फेब्रुवारी, 2020 रोजी 60 दिवसांपर्यंत हप्ते थकीत असलेले कर्जदार यासाठी पात्र होते.
- ‘ईसीएलजीएस’ 4.0 मध्ये कोविड-19 महामारीच्या काळात आरोग्यसेवा पायाभूत सुविधा बळकट करण्यावर केंद्रित होते. यात रुग्णालये, नर्सिंग होम्स, दवाखाने, वैद्यकीय महाविद्यालये आणि द्रव ऑक्सिजन, ऑक्सिजन सिलिंडर इत्यादींच्या उत्पादकांचा समावेश होता. कर्ज देणाऱ्या संस्थांकडून कर्ज सुविधा घेतलेले आणि 31मार्च, 2021 रोजी 90 दिवसांपर्यंत हप्ते थकीत असलेल्या संस्था यासाठी पात्र होत्या.
आर्थिक आणि क्षेत्रा-विशिष्ट गरजांमधील बदलांनुसार प्रत्येक टप्प्यावर या योजनेच्या व्याप्तीचा विस्तार करण्यात आला. ‘ईसीएलजीएस’ 1.0 ते 4.0 पर्यंत एकूण 1.19 कोटी रूपयांच्या कर्जाची हमी देण्यात आली. त्यांचे मूल्य 3.68 लाख कोटी रुपये इतके होते. त्यानंतर या योजना 31 मार्च, 2023 रोजी समाप्त झाल्या.
‘ईसीएलजीएस’ 5.0 ची प्रमुख वैशिष्ट्ये
‘ईसीएलजीएस’ 5.0 ही योजना 31 मार्च, 2027पर्यंत किंवा 2.55 लाख कोटी रूपयांच्या हमी जारी होईपर्यंत - यापैकी जे आधी घडेल - तोपर्यंत अंमलात राहणार आहे. यामध्ये एमएसएमई म्हणजेच सूक्ष्म, लघु आणि मध्यम उद्योग, पात्र ‘नॉन- एमएसएमई’ व्यावसायिक कर्जदार आणि अनुसूचित प्रवासी विमान कंपन्यांचा समावेश आहे. कर्जदारांनी ‘एनसीजीटीसी’ने विहित केलेल्या पात्रता अटींची पूर्तता करणे आवश्यक आहे. यामध्ये खात्याची स्थिती आणि कर्ज देण्याबाबतचे इतर लागू नियम यांचा समावेश आहे. अनुसूचित व्यावसायिक बँका, अनुसूचित शहरी सहकारी बँका, वित्तीय संस्था आणि पात्र बिगर-बँकिंग वित्तीय कंपन्या यांच्यामार्फत कर्ज सहाय्य पुरवले जाते.
एमएसएमई आणि पात्र नॉन-एमएसएमई
-
पात्र कर्जदार: ही योजना काही विशिष्ट कर्जदारांसाठी उपलब्ध आहे. त्यामध्ये ज्यांच्याकडे 31 मार्च, 2026 रोजी सदस्य कर्ज देणाऱ्या संस्थांकडून विद्यमान खेळत्या भांडवलाच्या सुविधा आहेत. त्यांच्या कर्जाची परतफेड 60 दिवसांपेक्षा जास्त कालावधीसाठी थकीत नसावी. ज्या कर्जदारांनी 'निर्यातदारांसाठी क्रेडिट गॅरंटी योजना' (सीजीएसई) अंतर्गत अतिरिक्त कर्ज सुविधा आधीच घेतली आहे. ते सीजीएसई अंतर्गत घेतलेल्या रकमेइतक्या मर्यादेपर्यंत ईसीएलजीएस 5.0 अंतर्गत सहाय्यासाठी पात्र असणार नाहीत.
-
ही योजना सर्व क्षेत्रांतील एमएसएमई साठी उपलब्ध आहे. पात्र नॉन-एमएसएमई कर्जदारांच्या बाबतीत, काही क्षेत्रांना या योजनेच्या कक्षेतून वगळण्यात आले आहे. यामध्ये बिगर-बँकिंग वित्तीय कंपन्या, ऊर्जा (उत्पादन, पारेषण आणि वितरण), दूरसंचार सेवा प्रदाते, साखर आणि इथेनॉल, तसेच माहिती तंत्रज्ञान – आयटी कंपन्यांचा समावेश आहे. या यादीमध्ये कागद आणि कागदाची उत्पादने, शैक्षणिक संस्था, तसेच पेये (चहा आणि कॉफी वगळून) आणि तंबाखू यांचाही समावेश आहे. ज्यावेळी एखादा कर्जदार पात्र आणि अपात्र अशा दोन्ही क्षेत्रांमध्ये व्यवसाय करत असतो, त्यावेळी कर्ज देणारी संस्था आर्थिक वर्ष 2025-26 दरम्यान पात्र क्षेत्रांतून मिळवलेल्या उलाढालीच्या प्रमाणावर आधारित पात्रता निश्चित करते.
-
कर्ज हमी संरक्षणः पात्र एमएसएमईंना (सूक्ष्म, लघु आणि मध्य उद्योग) दिलेल्या कर्जासाठी100% आणि अपात्र एमएसएमईंना 90% हमी संरक्षण
-
या योजनेअंतर्गत एमएलआयद्वारे (सदस्य कर्जदाता संस्था) कोणतेही हमी शुल्क भरले जाणार नाही.
|
पात्र कर्जदारांना अतिरिक्त कर्ज सुविधा उपलब्ध करून देणाऱ्या सदस्य कर्जदाता संस्था ईसीएलजीएस 5.0 अंतर्गत नोंदणीकृत संस्था असतात. त्यामध्ये सार्वजनिक आणि खासगी क्षेत्रातील बँका, लघु वित्त बँका, परदेशी बँका, सहकारी बँका, प्रादेशिक ग्रामीण बँका, बिगर बँकिंग वित्तीय कंपन्या (एनबीएफसी) आणि वित्तीय संस्थांचा समावेश होतो.
|
-
-
-
अतिरिक्त कर्ज प्रोत्साहनः 2025-26 या आर्थिक वर्षाच्या चौथ्या तिमाहीतील सर्वोच्च निधी आधारित खेळते भांडवलाच्या 20 % पर्यंत अतिरिक्त कर्ज पुरवठा करते, ज्याची मर्यादा प्रति कर्जदार 100 कोटी रुपये आहे.
-
कर्जाचा व्याजदरः या योजनेअंतर्गत नियंत्रित व्याज दरांवर कर्ज उपलब्ध करून दिली जातात. एमएसएमईसाठी, व्याजदर ईबीएलआरवर आधारित आहे, तर एमएसएमई अंतर्गत न येणाऱ्या पात्र व्यवसायांसाठी एमसीएलआर वर आधारित असतो. दोन्ही प्रकरणांमध्ये, कर्ज दाता संस्था मानक दरांपेक्षा 0.75% पर्यंत अधिक दर आकारू शकतात; मात्र त्यासाठी वार्षिक 9%दराची एकंदर कमाल मर्यादा लागू असेल. पात्र एनबीएफसी द्वारे दिल्या जाणाऱ्या कर्जांसाठी व्याजदर 13% पेक्षा जास्त नसावा.
|
बाह्य मानक कर्ज दर (ईबीएलआर) हा मानक व्याज दर आहे, ज्याचा वापर बँकांकडून पात्र किरकोळ आणि सूक्ष्म आणि लहान उद्योगांना दिल्या जाणाऱ्या कर्जांवरील फ्लोटिंग (चल/तरल) व्याजदर निर्धारित कऱण्यासाठी केला जातो. हा मानक दर भारतीय रिझर्व्ह बँक ऑफ इंडिया निश्चित करते.
मार्जिनल कॉस्ट ऑफ फंड बेस्ड कर्ज दर (एमसीएलआर) हा बँकांसाठी, भारतीय रिझर्व्ह बँकेद्वारे, एक अंतर्गत संदर्भ दर असतो. हा दर बँकांना विविध प्रकारच्या कर्जांवरील किमान व्याजदर ठरवण्यास मदत करतो.
|
नियमित प्रवासी विमान कंपन्या
-
पात्रता अटः 31 मार्ट 2026 रोजी ज्या नियमित प्रवासी वाहातूक क्षेत्रातील व्यावसायिक उपक्रमांकडे सदस्य कर्ज संस्थांकडून निधी आधारित किंवा निधीविरहित पत सुविधा थकीत/प्रलंबित असतील तर त्या यासाठी पात्र असतील. तसेच त्या तारखेला संबंधित पत सुविधा प्रमाणित (एसएमए-2 वगळता) म्हणून वर्गीकृत असणे गरजेचे आहे.
-
कर्ज हमी संरक्षणः पात्र नियमित प्रवासी विमान कंपन्यांना दिलेल्या कर्जासाठी 90% कर्ज हमी उपलब्ध असेल.
-
हमी शुल्कः योजनेअंतर्गत एमएलआयकडून कोणतेही हमी शुल्क आकारले जाणार नाही.
-
अतिरिक्त कर्ज प्रोत्साहनः ही योजना विहित पात्रता अटींच्या आधारे, प्रति कर्जदार ₹1,500 कोटी रुपयांच्या कमाल मर्यादेसह 100% पर्यंतचे अतिरिक्त कर्ज उपलब्ध करून देते. यांपैकी ₹1,000 कोटी रुपयांपेक्षा अधिक आणि ₹1,500 कोटी पर्यंतची रक्कम केवळ प्रवर्तक/मालक यांच्याकडून प्रमाणित भागभांडवलाच्या योगदानाची पूर्तता केल्यास मंजूर करण्यात येईल.
-
कर्जाचा व्याजदरः कर्ज दाता संस्था तिच्या संचालक मंडळाने मंजूर केलेल्या धोरणानुसार व्याजदर निश्चित करेल.
-
कर्जाचा कालावधीः कर्जाचा कालावधी हा कर्जवितरणाच्या पहिल्या हप्त्याच्या तारखेपासून 7 वर्षांचा असेल, त्यामध्ये 2 वर्षांच्या हप्ते स्थगितीचा समावेश असेल.
ईसीएलजीएस 5.0 चा कृतीकार्यक्रम
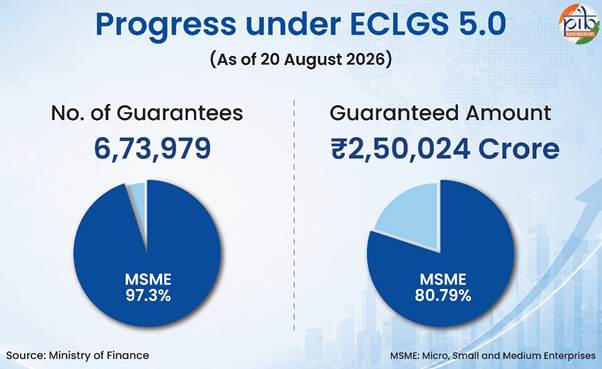
ईसीएलजीएस 5.0ची सुरुवात झाल्यापासून त्यामध्ये उत्साहवर्धन प्रगती दिसून आली आहे. 20 ऑगस्ट 2026 पर्यंत, योजनेअंतर्गत 6,73,979 हमीपत्रे जारी करण्यात आली आहेत. हमी रक्कमेचा आकडा ₹2,50,024 कोटींपर्यंत पोहोचला आहे. कर्जपुरवठा यंत्रणेमध्ये ही योजना वेगाने स्विकारलेली दिसून येते. जारी करण्यात आलेल्या एकंदर हमीपत्रांपैकी, 97.3% हमी पत्रे आणि एकंदर हमी रकमेपैकी 80.79% रक्कम ही एमएसएमई क्षेत्रासाठी होती. पात्र कर्जार जन समर्थ पोर्टलद्वारे या योजनेत सामील होऊ शकतात. पोर्टलद्वारे अर्ज कसा करावा हे जाणून घेण्यासाठी https://www.jansamarth.in/home) येथे क्लिक करा.
योजनेचा अधिकाधिक प्रसार करण्यासाठी आणि त्याचा विस्तार वाढवण्यासाठी सरकार सक्रियपणे जनजागृती करत आहे.
टप्पा 1: 20 मे आणि 6 जून 2026 या कालावधीत 9 ठिकाणी संपर्क मोहिमा राबवण्यात आल्या. राज्य स्तरीय बँकर्स समित्या (एसएलबीसी)द्वारे मोहिमा आयोजित कऱण्यात आल्या. एनसीजीटीसी, पीएसबी अलायन्स, बँक्स, उद्योग संस्था आणि विविध उपक्रमांनी यामध्ये सहभाग नोंदवला.
टप्पा 2 : अतिरिक्त 10 ठिकाणी संपर्क मोहीम सुरू आहे. ज्यापेकी 4 ठिकाणच्या मोहिमा पूर्ण झाल्या आहेत. भौगोलिक आणि क्षेत्रीय स्तरावर योजना व्यापक स्तरावर पोहोचणे बँका आणि एनबीएफसी (बिगर बँकिंग वित्तीय कंपन्या) यांच्या विस्तारित जाळ्यामुळे सुनिश्चित होत आहे. पात्र कर्जदारांपर्यंत पोहोचण्यासाठी कर्जदाता संस्था विविध संवाद माध्यमांचा वापर करत आहेत.
विकास आणि उद्योगांना चालना
जागतिक अनिश्चिततेच्या काळात, भारताच्या उद्योगांना आधार देण्याच्या कटिबद्धतेला ईसीएलजीएस 5.0 मुळे बळकटी मिळते. या योजनेमुळे सरकारी हमी पाठबळाच्या माध्यमातून संस्थात्मक कर्जांची उपलब्धता वाढते. यामुळे उद्योगांना त्यांचे कामकाज सुरू ठेवणे, रोजगार टिकवणे आणि पुरवठा साखळी अबाधित राखणे शक्य होते. व्यावसायिक लवचिकता आणि क्षमता वृद्धिंगत करून ईसीएलजीएस 5.0 भारताच्या आर्थिक विकासाची गती टिकवून ठेवण्यास हातभार लावते.
References
Ministry Of Micro, Small and Medium Enterprises
https://sansad.in/getFile/loksabhaquestions/annex/176/AU2801.pdf?source=pqals
Ministry of Finance
https://financialservices.gov.in/eclgs
https://www.jansamarth.in/emergency-credit-line-guarantee-scheme
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2281936&lang=1®=48
https://www.youtube.com/watch?v=wM-1L0ul6c8&feature=youtu.be
National Credit Guarantee Trustee Company Ltd (NCGTC)
https://www.ncgtc.in/en/product-details/ECLGS5/Emergency-Credit-Line-Guarantee-Scheme-(ECLGS)-5.0
https://www.ncgtc.in//content/products/0/20260728/List_of_Member_Lending_Institutions_registered_under_ECLGS_5_0_updated_as_on_28_07_26_0a13e2d38f.pdf
Others
https://x.com/narendramodi/status/2051670602705162419?ref_src=twsrc%5Etfw%7Ctwcamp%5Etweetembed%7Ctwterm%5E2051670602705162419%7Ctwgr%5E398fc64675fcb748550d0bb5161b3e6f20122582%7Ctwcon%5Es1_&ref_url=https%3A%2F%2Fwww.pmindia.gov.in%2Fen%2Fnews_updates%2Fcabinet-approves-emergency-credit-line-guarantee-scheme-5-0%2F
https://www.pmindia.gov.in/en/news_updates/cabinet-approves-emergency-credit-line-guarantee-scheme-5-0/
https://sbi.bank.in/documents/71595/0/ECLGS+5.0+Operational+Guidelines+dated+08.05.2026.pdf/aa65cd2a-9c1c-ef9c-9508-b0575efec7e9?t=1778932400700
https://www.kotak.bank.in/en/stories-in-focus/loans/home-loan/eblr-interest-rate.html
https://www.bajajfinserv.in/understand-eblr-in-home-loan-interest-rate
https://www.icici.bank.in/personal-banking/blogs/loan/personal-loan/what-is-the-mclr-and-how-does-it-affect-the-economy
पीडीएफ येथे पाहता येईल
नेहा कुलकर्णी/सुवर्णा बेडेकर / विजयालक्ष्मी साळवी- साने/प्रिती मालंडकर
(Explainer ID: 160115)
आगंतुक पटल : 26
Provide suggestions / comments