Social Welfare
ഇന്ത്യയുടെ പെൻഷൻ മേഖല
കവറേജ് വിപുലീകരിക്കുന്നു, സുസ്ഥിരത ഉറപ്പാക്കുന്നു
Posted On:
07 MAY 2026 5:23PM
|
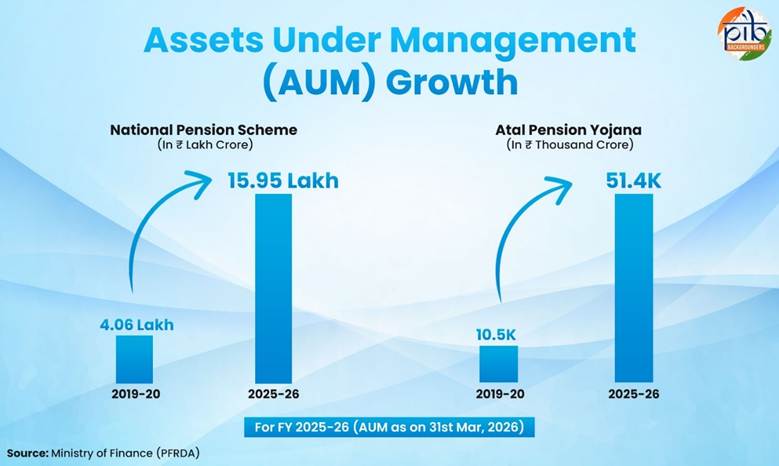
നിർവചിത ആനുകൂല്യ പെൻഷൻ പദ്ധതികളിൽ നിന്ന് വൈവിധ്യവൽക്കരിക്കപ്പെട്ട പങ്കാളിത്ത ചട്ടക്കൂടിലേക്ക് ഇന്ത്യ മാറി. ഈ മാറ്റം കൂടുതൽ സാമ്പത്തിക സുസ്ഥിരത, പങ്കിട്ട ഉത്തരവാദിത്തം, ദീർഘകാല വിരമിക്കൽ സുരക്ഷ എന്നിവ പ്രോത്സാഹിപ്പിക്കുന്നു. 31.3.2026-ലെ കണക്കനുസരിച്ച് നാഷണൽ പെൻഷൻ സിസ്റ്റത്തിൽ (NPS) 2.17 കോടിയിലധികം വരിക്കാരുണ്ട്. അടൽ പെൻഷൻ യോജന (APY) 8.96 കോടി എൻറോൾമെന്റുകളിലെത്തി. വലിയ ആസ്തി സൃഷ്ടിക്കുന്നതിലൂടെ അവ ജീവിതം സുരക്ഷിതമാക്കുകയും സാമ്പത്തിക വളർച്ചയെ പിന്തുണയ്ക്കുകയും ചെയ്യുന്നു. രാജ്യത്തിന്റെ റിട്ടയർമെന്റ് സംവിധാനം വികസിച്ചുകൊണ്ടിരിക്കുന്നു, 31.3.2026-ലെ കണക്കനുസരിച്ച് NPS-ന് കീഴിലുള്ള മാനേജ്മെന്റിലുള്ള ആസ്തി (AUM) ₹15.95 ലക്ഷം കോടിയിലും APY ആസ്തി ₹51.4 ആയിരം കോടിയിലും എത്തി. ഇന്ത്യ പുരോഗമിക്കുമ്പോൾ അതിന്റെ പെൻഷൻ സംവിധാനം ഡിജിറ്റൽ പരിഷ്കാരങ്ങളിലൂടെയും ശക്തമായ ഭരണത്തിലൂടെയും വികസിക്കുന്നു.
|
എല്ലാവരെയും ഉൾക്കൊള്ളുന്ന വാർദ്ധക്യ സുരക്ഷയ്ക്കായി പെൻഷൻ സംവിധാനങ്ങളെ പരിവർത്തനം ചെയ്യുന്നു
വർദ്ധിച്ചുവരുന്ന ആയുർദൈർഘ്യവും വൈവിധ്യമാർന്ന തൊഴിൽ രീതികളും കാരണം, റിട്ടയർമെന്റ് സുരക്ഷ ശക്തിപ്പെടുത്തുന്നത് ഒരു പ്രധാന പൊതുനയ മുൻഗണനയായി മാറിയിരിക്കുന്നു. ഈ സാഹചര്യത്തിൽ തുടർച്ചയായ നയപരമായ തീരുമാനങ്ങളാലും സ്ഥാപനപരമായ പരിഷ്കാരങ്ങളാലും രൂപപ്പെട്ട ഇന്ത്യയുടെ പെൻഷൻ സംവിധാനം കാലക്രമേണ ഗണ്യമായി വികസിച്ചു. ഗവൺമെൻ്റ് ജീവനക്കാർക്കായുള്ള വലിയ തോതിലെ നിർവചിത ആനുകൂല്യ ക്രമീകരണമായിരുന്നത് ഇപ്പോൾ വിശാലമായ ചട്ടക്കൂടിലേക്ക് വ്യാപിച്ചു. ഇതിൽ പങ്കാളിത്ത പദ്ധതികളും മുതിർന്ന പൗരന്മാരെ ലക്ഷ്യമിട്ടുള്ള സാമൂഹിക പിന്തുണയും ഉൾപ്പെടുന്നു. സാമൂഹിക സുരക്ഷാ കവറേജ് വിപുലീകരിക്കുന്നതിലും ഡിജിറ്റൽ പ്ലാറ്റ്ഫോമുകളിലൂടെ സേവന വിതരണം മെച്ചപ്പെടുത്തുന്നതിലും ഇപ്പോൾ കൂടുതൽ ശ്രദ്ധ കേന്ദ്രീകരിക്കുന്നു. വാർദ്ധക്യകാല വരുമാന സുരക്ഷയെ പിന്തുണയ്ക്കുന്നതിനായി ഭരണപരമായ കാര്യക്ഷമതയും മെച്ചപ്പെട്ടു.
|
എന്താണ് പെൻഷൻ?
ഉത്പാദനക്ഷമമല്ലാത്ത വർഷങ്ങളിൽ ആളുകൾക്ക് സ്ഥിരമായ പ്രതിമാസ വരുമാനം പെൻഷൻ നൽകുന്നു. കുറഞ്ഞ വരുമാനം, അണുകുടുംബങ്ങളുടെ വർദ്ധനവ്, സമ്പാദിക്കുന്ന അംഗങ്ങളുടെ കുടിയേറ്റം, വർദ്ധിച്ചുവരുന്ന ജീവിതച്ചെലവ്, ദൈർഘ്യമേറിയ ആയുസ്സ് എന്നിവ സാമ്പത്തിക സുരക്ഷയെ ദുർബലപ്പെടുത്തുന്നു. പെൻഷനുകൾ അന്തസ്സും സ്വതന്ത്രവുമായ ജീവിതം ഉറപ്പാക്കുന്നു.
|
ഇന്ത്യയിലെ പെൻഷൻ ഘടന
ജനസംഖ്യയിലെ വിവിധ വിഭാഗങ്ങൾക്ക് വരുമാന സുരക്ഷ പ്രദാനം ചെയ്യുന്നതിനായി രൂപകൽപ്പന ചെയ്തിട്ടുള്ള വൈവിധ്യമാർന്ന പദ്ധതികൾ ഇന്ത്യയുടെ പെൻഷൻ ഘടനയിൽ ഉൾപ്പെടുന്നു. വ്യത്യസ്ത ഫണ്ടിംഗ് സംവിധാനങ്ങൾ, യോഗ്യതാ മാനദണ്ഡങ്ങൾ, ആനുകൂല്യ ഘടനകൾ എന്നിവയ്ക്ക് കീഴിൽ പ്രവർത്തിക്കുന്ന വിവിധ ഘടകങ്ങൾ ഇതിൽ ഉൾപ്പെടുന്നു.
- അർഹരായ ഗവൺമെൻ്റ് ജീവനക്കാർക്ക് നിശ്ചിത പോസ്റ്റ് റിട്ടയർമെന്റ് വരുമാനം ഉറപ്പുനൽകുന്ന നിർവചിത ആനുകൂല്യ പെൻഷൻ സംവിധാനങ്ങൾ.
- വ്യക്തികളോ തൊഴിലുടമകളോ വിരമിക്കൽ സമ്പാദ്യത്തിലേക്ക് സംഭാവന നൽകുന്ന പങ്കാളിത്ത പെൻഷൻ ക്രമീകരണങ്ങൾ.
- തൊഴിലുടമയുടെയും ജീവനക്കാരന്റെയും സംഭാവനകൾ നിർബന്ധമാക്കുന്ന സംഘടിത സ്വകാര്യ മേഖലയിലെ തൊഴിലാളികൾക്കായുള്ള നിയമപരമായ പേറോൾ ലിങ്ക്ഡ് സ്കീമുകൾ.
- പരിമിതമായതോ ഔദ്യോഗികമായ വരുമാന സ്രോതസ്സുകളോ ഇല്ലാത്ത പ്രായമായവർ, വിധവകൾ, ദുർബലരായ വ്യക്തികൾ എന്നിവരെ പിന്തുണയ്ക്കുന്ന നികുതി ധനസഹായത്തോടെയുള്ള സാമൂഹിക സഹായ പെൻഷനുകൾ.
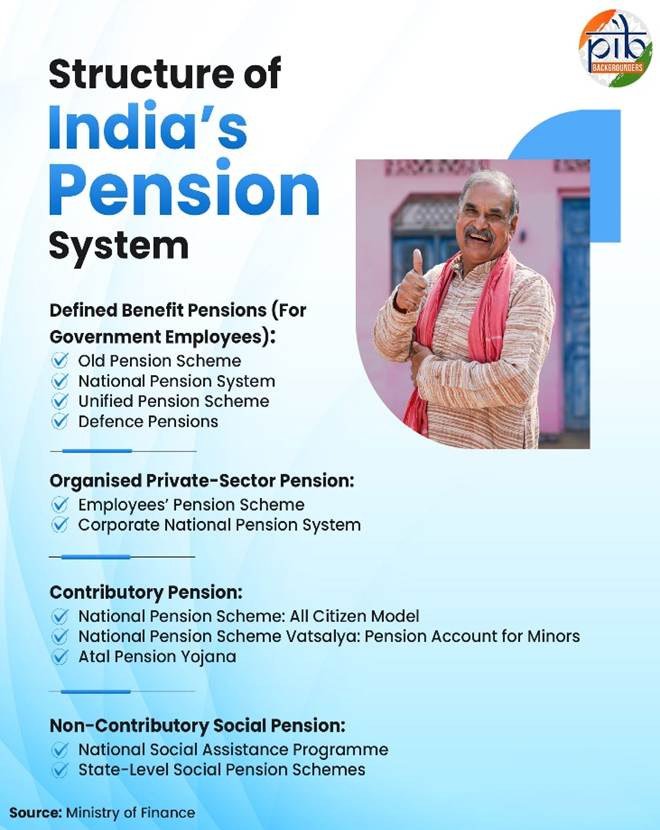
അർഹരായ ഗവൺമെൻ്റ് ജീവനക്കാർക്കുള്ള നിർവചിത ആനുകൂല്യ പെൻഷനുകൾ
ഗവൺമെൻ്റ് ജീവനക്കാരുടെ പെൻഷനുകൾ ബജറ്റ് ധനസഹായത്തോടെയുള്ള പഴയ പെൻഷൻ പദ്ധതിയിൽ (OPS) നിന്ന് പങ്കാളിത്തത്തോടെയുള്ള പുതുക്കിയ ക്രമീകരണങ്ങളിലേക്കും വികസിച്ചു. ദേശീയ പെൻഷൻ സംവിധാനത്തിലും (NPS) അടുത്തിടെ അവതരിപ്പിച്ച ഏകീകൃത പെൻഷൻ പദ്ധതിയും (UPS) ഇതിൽ ഉൾപ്പെടുന്നു. എന്നിരുന്നാലും പ്രതിരോധ പെൻഷനുകൾ പ്രത്യേക വ്യവസ്ഥകൾക്ക് കീഴിൽ തുടരുന്നു.
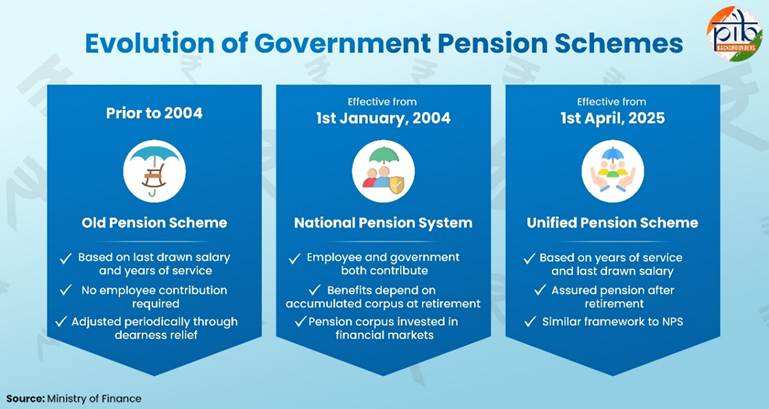
സിസിഎസ് മുതൽ യുപിഎസ് വരെ: ഗവൺമെൻ്റ് പെൻഷൻ പദ്ധതികളുടെ പരിണാമം
2004 ജനുവരി 1-ന് മുമ്പ് കേന്ദ്ര ഗവൺമെൻ്റ് ജീവനക്കാരെ ഒരു നിശ്ചിത ആനുകൂല്യം, ഡിഎ ഇൻഡക്സ്ഡ് പെൻഷൻ സമ്പ്രദായത്തിന് കീഴിലായിരുന്നു ഉൾപ്പെടുത്തിയിരുന്നത്. ഇത് സിവിൽ സർവീസസ് (പെൻഷൻ) ചട്ടങ്ങൾ, 1972 വഴിയാണ് നിയന്ത്രിക്കപ്പെട്ടിരുന്നത് ഇത് സാധാരണയായി OPS എന്നറിയപ്പെടുന്നു. ഈ സമ്പ്രദായത്തിന് കീഴിൽ ഗവൺമെൻ്റ് ജീവനക്കാർക്ക് വിരമിച്ച ശേഷം ഗവൺമെൻ്റ് ധനസഹായം നൽകുന്ന ഉറപ്പായ പെൻഷന് അർഹതയുണ്ടായിരുന്നു. ജീവനക്കാരന്റെ അവസാനമായി വാങ്ങിയ ശമ്പളത്തിന്റെയും യോഗ്യതയുള്ള സർവീസിന്റെ ദൈർഘ്യത്തിന്റെയും അടിസ്ഥാനത്തിലാണ് പെൻഷൻ നിശ്ചയിച്ചിരുന്നത്. സംസ്ഥാന ഗവൺമെൻ്റ് ജീവനക്കാരെ അതത് സംസ്ഥാന പെൻഷൻ ചട്ടങ്ങൾക്ക് കീഴിൽ ഉൾപ്പെടുത്തിയിട്ടുണ്ട്. അവ ഈ വ്യവസ്ഥകളെ അടിസ്ഥാനമാക്കി രൂപകൽപ്പന ചെയ്തതാണ്.
2004 ജനുവരി 1 മുതൽ കേന്ദ്ര ഗവൺമെൻ്റ് പുതിയതായി വരുന്നവർക്കായി OPS നിർത്തലാക്കുകയും NPS അവതരിപ്പിക്കുകയും ചെയ്തു. ഇത് ജീവനക്കാരും ഗവൺമെൻ്റും സംഭാവന നൽകുന്ന ഒരു നിർവചിത പങ്കാളിത്ത ചട്ടക്കൂടാണ്. NPS നിയന്ത്രിക്കുകയും മേൽനോട്ടം വഹിക്കുകയും ചെയ്യുന്നത് പെൻഷൻ ഫണ്ട് റെഗുലേറ്ററി ആൻഡ് ഡെവലപ്മെന്റ് അതോറിറ്റിയാണ് (PFRDA). വിരമിക്കൽ ആനുകൂല്യങ്ങൾ നിശ്ചിത പേഔട്ടിന് പകരം നിക്ഷേപിച്ച കോർപ്പസിനെയും വരുമാന സ്രോതസ്സാക്കി മാറ്റാനുള്ള തീരുമാനത്തെയും (ആന്വിറ്റൈസേഷനെയും) ആശ്രയിച്ചിരിക്കുന്നു. ഘടനാപരവും പോർട്ടബിളായതുമായ പെൻഷൻ സംവിധാനത്തിലൂടെ ദീർഘകാല വിരമിക്കൽ സമ്പാദ്യത്തെ ഈ പദ്ധതി പ്രോത്സാഹിപ്പിക്കുന്നു. ഒരു പങ്കാളിത്ത പെൻഷൻ ചട്ടക്കൂടിലേക്ക് മാറുന്നതിലൂടെ ഇത് ധനപരമായ സുസ്ഥിരതയെ പിന്തുണയ്ക്കുന്നു. മിക്ക സംസ്ഥാന ഗവൺമെൻ്റുകളും പിന്നീട് പുതിയ നിയമനങ്ങൾക്കായി NPS സ്വീകരിച്ചു. എന്നിരുന്നാലും ചിലർ നിശ്ചിത ആനുകൂല്യ ക്രമീകരണങ്ങൾ തുടർന്നു.
|
നിങ്ങൾക്കറിയാമോ?
അക്യുമുലേറ്റഡ് പെൻഷൻ കോർപ്പസ് എന്നത് പെൻഷൻ നിക്ഷേപങ്ങളുടെ പണമൂല്യത്തെ സൂചിപ്പിക്കുന്നു. ഇവ എൻപിഎസിന് കീഴിലുള്ള ഒരു വരിക്കാരന്റെ പെൻഷൻ അക്കൗണ്ടിൽ ശേഖരിക്കപ്പെടുന്നു.
|
ഏകീകൃത പെൻഷൻ പദ്ധതി (UPS) 2025 ഏപ്രിൽ 1 മുതൽ പ്രാബല്യത്തിൽ വന്നു. എൻപിഎസിന് കീഴിലുള്ള അർഹരായ കേന്ദ്ര ഗവൺമെൻ്റ് ജീവനക്കാർക്ക് എൻപിഎസിന് കീഴിലുള്ള ഒരു ഓപ്ഷനാണിത്. ജീവനക്കാരുടെയും കേന്ദ്ര ഗവൺമെൻ്റിന്റെയും സംഭാവനകളോടെയുള്ള പങ്കാളിത്ത ഘടനയാണ് പദ്ധതി പിന്തുടരുന്നത്. ഉറപ്പായതും പണപ്പെരുപ്പവുമായി ബന്ധപ്പെട്ടതുമായ വിരമിക്കൽ വരുമാനം നൽകാൻ യുപിഎസ് ലക്ഷ്യമിടുന്നു. ഇതിന് കുറഞ്ഞ യോഗ്യതയായി 10 വർഷത്തെ സേവനം ആവശ്യമാണ്. വിരമിച്ച ശേഷം ജീവനക്കാരൻ മരണപ്പെട്ടാൽ നിയമപരമായി വിവാഹിതനായ പങ്കാളിക്ക് യുപിഎസ് പ്രകാരം കുടുംബ പെൻഷൻ/പേഔട്ടിന് അർഹതയുണ്ട്.
യുപിഎസും എൻപിഎസും പേഔട്ട്/പെൻഷൻ നൽകുക എന്ന ലക്ഷ്യമാണെങ്കിലും അവയ്ക്ക് ഘടനാപരമായ വ്യത്യാസങ്ങളുണ്ട്. ഉദാഹരണത്തിന്, യുപിഎസ് പ്രകാരം, ഗവൺമെൻ്റ് 10% (അടിസ്ഥാന ശമ്പളം + ക്ഷാമബത്ത) ഒപ്പം അധികമായി 8.5% ഒരു പൂൾ കോർപ്പസിലേക്ക് നൽകുന്നു. അതേസമയം എൻപിഎസ് വ്യക്തിഗത എൻപിഎസ് അക്കൗണ്ടിൽ 14% നേരിട്ടുള്ള ഗവൺമെൻ്റ് സംഭാവന നൽകുന്നു. കൂടാതെ, വ്യവസ്ഥകൾക്ക് വിധേയമായി യുപിഎസ് ഉറപ്പായ പേഔട്ട്/പെൻഷൻ വാഗ്ദാനം ചെയ്യുന്നു, അതേസമയം എൻപിഎസ് ഉറപ്പായ പേഔട്ടുകൾ നൽകുന്നില്ല.
കുറഞ്ഞത് 10 വർഷത്തെ സേവനമുള്ള യോഗ്യതയുള്ള ജീവനക്കാർക്ക് പ്രതിമാസം ₹10,000 എന്ന മിനിമം ഉറപ്പായ പേഔട്ട്/പെൻഷൻ UPS ഉറപ്പാക്കുന്നു, ഇത് NPS-ൽ ലഭ്യമല്ല. UPS-ലും ക്ഷാമാശ്വാസം നൽകുന്നു, പക്ഷേ NPS-ൽ ഇല്ല. സർവീസിലുള്ള ജീവനക്കാർക്ക് നൽകുന്ന ക്ഷാമബത്ത (DA) പോലെയാണിത്. വിരമിച്ച ശേഷം മരണമടഞ്ഞാൽ വിരമിക്കൽ സമയത്ത് നിയമപരമായി വിവാഹിതനായ പങ്കാളിക്ക് കുടുംബ പേഔട്ട്/പെൻഷനായി പേഔട്ട്/പെൻഷന്റെ 60% ലഭിക്കാൻ അർഹതയുണ്ട്. അതേസമയം NPS ആനുകൂല്യങ്ങൾ മാർക്കറ്റ് റിട്ടേണുകളെയും തെരഞ്ഞെടുത്ത ആന്വിറ്റിയെയും ആശ്രയിച്ചിരിക്കുന്നു.
കൂടാതെ, വിരമിക്കൽ സമയത്ത് യുപിഎസ് ഒരു മൊത്തം തുക നൽകുന്നു, ഇത് ഓരോ ആറ് മാസവും പൂർത്തിയായ യോഗ്യതാ സേവനത്തിന്റെ പ്രതിമാസ ശമ്പളത്തിന്റെ 10% (അടിസ്ഥാന ശമ്പളം + ഡിഎ) ആയി കണക്കാക്കുന്നു. പെൻഷൻ ആനുകൂല്യങ്ങൾക്ക് പുറമേയാണ് ഇത് നൽകുന്നത്.
യുപിഎസിന്റെ പ്രധാന സവിശേഷതകളിൽ ഇവ ഉൾപ്പെടുന്നു:
(എ) ജീവനക്കാരന് വിരമിച്ചതിന് ശേഷം ഉറപ്പായ ഒരു മിനിമം പേഔട്ട്/പെൻഷനും തുടർന്ന് നിയമപരമായി വിവാഹിതനായ പങ്കാളിക്ക് കുടുംബ പേഔട്ട്/പെൻഷനും നൽകുക; കൂടാതെ
(ബി) ജീവനക്കാരന്റെ സേവന വർഷങ്ങളുമായും അവസാനം വാങ്ങിയ ശമ്പളവുമായും ബന്ധിപ്പിച്ചിരിക്കുന്ന പെൻഷൻ/പേഔട്ട് തുക
വിരമിച്ചതിന് ശേഷം കൂടുതൽ വരുമാന ഉറപ്പും സ്ഥിരതയും നൽകുക എന്നതാണ് ഈ വ്യവസ്ഥകളുടെ ലക്ഷ്യം.
മൊത്തത്തിൽ സംവിധാനം OPS-ൽ നിന്ന് NPS-ലേക്കുള്ള ക്രമേണയുള്ള മാറ്റത്തെ പ്രതിഫലിപ്പിക്കുന്നു, ഈ ചട്ടക്കൂടിനുള്ളിൽ UPS ഒരു ഓപ്ഷണൽ ബദലായി പ്രവർത്തിക്കുന്നു.
പ്രതിരോധ പെൻഷനുകൾ: പ്രത്യേക നിർവചിത ആനുകൂല്യ ഘടന
പ്രതിരോധ മന്ത്രാലയം പ്രത്യേകമായി കൈകാര്യം ചെയ്യുന്ന പ്രതിരോധ പെൻഷനുകൾക്ക് ഗവൺമെൻ്റിൻ്റെ ബജറ്റ് വിഹിതത്തിലൂടെയാണ് ധനസഹായം നൽകുന്നത്. സായുധ സേനാംഗങ്ങളുടെ പ്രത്യേക സേവന വ്യവസ്ഥകളും കരിയർ ഘടനയും പ്രതിഫലിപ്പിക്കുന്ന ഇത് പങ്കാളിത്ത സ്വഭാവമുള്ളതാണ്. ഒരു റാങ്ക് ഒരു പെൻഷൻ (OROP), ഭിന്നശേഷി പെൻഷൻ വ്യവസ്ഥകൾ തുടങ്ങിയ പ്രത്യേക സവിശേഷതകൾ ഇതിനുണ്ട്. ഒരേ റാങ്കിലും സേവന കാലയളവിലും വിരമിക്കുന്ന പ്രതിരോധ ഉദ്യോഗസ്ഥർക്ക് തുല്യ പെൻഷൻ ഉറപ്പാക്കുന്നതാണ് OROP (2015). വിരമിക്കൽ തീയതി പരിഗണിക്കാതെ ഇത് ബാധകമാണ്.
സംഘടിത സ്വകാര്യ മേഖലയിലെ പെൻഷൻ ചട്ടക്കൂട്
സംഘടിത സ്വകാര്യ മേഖലയിലെ ജീവനക്കാർക്കുള്ള പെൻഷൻ കവറേജ് ബജറ്റ് ഫണ്ട് അർഹതകളേക്കാൾ നിയമപരമായ, പേറോൾ ലിങ്ക്ഡ് ക്രമീകരണങ്ങളെ അടിസ്ഥാനമാക്കിയുള്ളതാണ്. ഇത് പ്രധാനമായും ഇപിഎസ് (EPS), എൻപിഎസിന്റെ കോർപ്പറേറ്റ് മോഡൽ എന്നീ രണ്ട് സംവിധാനങ്ങളിലൂടെയാണ് പ്രവർത്തിക്കുന്നത്.
എംപ്ലോയീസ് പെൻഷൻ സ്കീം (ഇപിഎസ്)
എംപ്ലോയീസ് പ്രൊവിഡന്റ് ഫണ്ടുകളും മിസല്ലേനിയസ് പ്രൊവിഷനുകളും ആക്ടിന് കീഴിൽ എംപ്ലോയീസ് പ്രൊവിഡന്റ് ഫണ്ട് ഓർഗനൈസേഷൻ (ഇപിഎഫ്ഒ) ആണ് ഇപിഎസ് കൈകാര്യം ചെയ്യുന്നത്. സംഘടിത സ്വകാര്യ മേഖലയിലെ തൊഴിലാളികൾക്കുള്ള പെൻഷൻ പരിരക്ഷയുടെ നിയമപരമായ അടിത്തറയാണിത്. 1995-ൽ അവതരിപ്പിച്ച ഇത് ഇപിഎഫ് നിയമത്തിന് കീഴിൽ വരുന്ന സ്ഥാപനങ്ങളിലെ ജീവനക്കാർക്ക് ബാധകമാണ്, കൂടാതെ സംഭാവനകളിലൂടെയാണ് ധനസഹായം നൽകുന്നത്. തൊഴിലുടമയുടെ ഇപിഎഫ് സംഭാവനയുടെ ഒരു ഭാഗം ഇപിഎസിലേക്ക് നീക്കിവയ്ക്കുകയും പെൻഷൻ ആനുകൂല്യങ്ങൾ പെൻഷൻ ലഭിക്കാവുന്ന ശമ്പളവും സേവന വർഷങ്ങളും അടിസ്ഥാനമാക്കിയാണ് കണക്കാക്കുന്നത്. മാർക്കറ്റ്-ബന്ധിത സംവിധാനങ്ങളിൽ നിന്ന് വ്യത്യസ്തമായി, ഇപിഎസ് പൂൾഡ് സംഭാവനകളിലൂടെയാണ് പ്രവർത്തിക്കുന്നത്. യോഗ്യരായ അംഗങ്ങൾക്ക് വിരമിക്കൽ, വൈകല്യം, കുടുംബ പെൻഷൻ ആനുകൂല്യങ്ങൾ എന്നിവ ഇത് നൽകുന്നു.
കോർപ്പറേറ്റ് ദേശീയ പെൻഷൻ സംവിധാനം
ഇപിഎസിനു പുറമേ, സ്വകാര്യ തൊഴിലുടമകൾക്ക് എൻപിഎസിന്റെ കോർപ്പറേറ്റ് മാതൃക വാഗ്ദാനം ചെയ്യാം. ഇതിന് കീഴിൽ തൊഴിലുടമയും ജീവനക്കാരനും വ്യക്തിഗത പെൻഷൻ അക്കൗണ്ടുകളിലേക്ക് സംഭാവന ചെയ്യുന്നു. ഇത് പിഎഫ്ആർഡിഎ നിയന്ത്രിക്കുന്നു.
കോർപ്പറേറ്റ് എൻപിഎസ് ഒരു നിർവചിക്കപ്പെട്ട സംഭാവന സംവിധാനമായി പ്രവർത്തിക്കുന്നു, ഇവിടെ വിരമിക്കൽ ആനുകൂല്യങ്ങൾ ഒരു നിശ്ചിത ഫോർമുലയെ ആശ്രയിക്കുന്നില്ല, മറിച്ച് ശേഖരിച്ച കോർപ്പസിനെ ആശ്രയിച്ചിരിക്കുന്നു. യോഗ്യതയുള്ള സ്ഥാപനങ്ങൾക്ക് ഇപിഎസ് നിയമപരമായ അടിത്തറയായി തുടരുമ്പോൾ, കോർപ്പറേറ്റ് എൻപിഎസ് ഒരു സപ്ലിമെന്ററി അല്ലെങ്കിൽ ബദൽ വിരമിക്കൽ സേവിംഗ്സ് ഓപ്ഷനായി പ്രവർത്തിക്കുന്നു. ഇത് കൂടുതൽ പോർട്ടബിലിറ്റിയും നിക്ഷേപ തെരഞ്ഞെടുപ്പുകളും വാഗ്ദാനം ചെയ്യുന്നു.
എല്ലാ പൗരന്മാർക്കും വേണ്ടിയുള്ള പങ്കാളിത്ത പെൻഷൻ സംവിധാനങ്ങൾ
ഔദ്യോഗിക ജോലിക്കപ്പുറം വിരമിക്കൽ സമ്പാദ്യം വ്യാപിപ്പിക്കുന്നതിന് സ്വമേധയാ ഉള്ള പങ്കാളിത്ത ഓപ്ഷനുകൾ ലഭ്യമാണ്. ഇതിൽ NPS ഉം അസംഘടിത മേഖലയിലെ വ്യക്തികൾക്കായി APY (അടൽ പെൻഷൻ യോജന) ഉം ഉൾപ്പെടുന്നു.
NPS: മുഴുവൻ പൗരന്മാരുടെയും മാതൃക
ഔപചാരിക തൊഴിലിനപ്പുറം പെൻഷൻ പ്രാപ്യത വർദ്ധിപ്പിക്കുന്നതിന് NPS എല്ലാ പൗരന്മാരുടെയും മാതൃക സഹായിക്കുന്നു. നിശ്ചിത പ്രായപരിധിക്കുള്ളിൽ സ്വമേധയാ ചേരൽ, അയവുള്ള സംഭാവനകൾ, നിക്ഷേപ ഓപ്ഷനുകൾ തെരഞ്ഞെടുക്കൽ എന്നിവ ഇത് അനുവദിക്കുന്നു. ഇത് രണ്ട്-ടയർ അക്കൗണ്ട് ഘടനയിലൂടെ പ്രവർത്തിക്കുന്നു:
- ടയർ I, ചില പിൻവലിക്കൽ നിയന്ത്രണങ്ങളുള്ള പ്രാഥമിക വിരമിക്കൽ അക്കൗണ്ട്, കൂടാതെ;
- ടയർ II, കൂടുതൽ ലിക്വിഡിറ്റി വാഗ്ദാനം ചെയ്യുന്ന ഒരു വോളണ്ടറി സേവിംഗ്സ് അക്കൗണ്ട്
നിശ്ചിത മിനിമം പരിധികൾക്ക് വിധേയമായി സബ്സ്ക്രൈബർമാർക്ക് അനുയോജ്യമായ സംഭാവനകൾ നൽകാം. ഗവൺമെന്റ് സെക്യൂരിറ്റികൾ, കോർപ്പറേറ്റ് ബോണ്ടുകൾ, ഇക്വിറ്റികൾ എന്നിവയുൾപ്പെടെ വിവിധ അസറ്റ് ക്ലാസുകളിലെ നിക്ഷേപ ഓപ്ഷനുകൾ അവർക്ക് തെരഞ്ഞെടുക്കാനും കഴിയും. ഏതൊരു ഇന്ത്യൻ പൗരനും (റസിഡന്റ്/നോൺ-റസിഡന്റ്/ഓവർസീസ് പൗരൻ) ഇത് സബ്സ്ക്രൈബ് ചെയ്യാം. NPS ഒരു വ്യക്തിഗത പെൻഷൻ അക്കൗണ്ടാണ്, മൂന്നാമത്വ ഒരു വ്യക്തിയുടെ പേരിൽ ഇത് തുറക്കാൻ കഴിയില്ല. ഇന്ത്യൻ കോൺട്രാക്റ്റ് ആക്ട് അനുസരിച്ച് കരാർ നടപ്പിലാക്കാൻ അപേക്ഷകന് നിയമപരമായി യോഗ്യതയുണ്ടായിരിക്കണം.
NPS വാത്സല്യ: പ്രായപൂർത്തിയാകാത്തവർക്കുള്ള പെൻഷൻ അക്കൗണ്ട്
NPS വാത്സല്യ (2024) പ്രായപൂർത്തിയാകാത്തവർക്കായി പ്രത്യേകം രൂപകൽപ്പന ചെയ്ത ഒരു പങ്കാളിത്ത പെൻഷൻ പദ്ധതിയാണ്. ഈ പദ്ധതിക്ക് കീഴിൽ മാതാപിതാക്കൾക്കോ നിയമപരമായ രക്ഷിതാക്കൾക്കോ പ്രായപൂർത്തിയാകാത്ത കുട്ടിക്കായി പെൻഷൻ അക്കൗണ്ട് തുറക്കാനും പ്രവർത്തിപ്പിക്കാനും കഴിയും. അക്കൗണ്ടിന്റെ ഏക ഗുണഭോക്താവും വരിക്കാരനും പ്രായപൂർത്തിയാകാത്ത ആളായിരിക്കും. പ്രായപൂർത്തിയാകാത്തയാൾ പ്രായപൂർത്തിയാകുന്നതുവരെ സംഭാവനകൾ നൽകും. അതിനുശേഷം അക്കൗണ്ട് സുഗമമായി ഒരു സാധാരണ NPS അക്കൗണ്ടാക്കി മാറ്റുകയും വരിക്കാരൻ പ്രവർത്തിപ്പിക്കുകയും ചെയ്യുന്നു.
ദീർഘകാലാടിസ്ഥാനത്തിൽ നിക്ഷേപങ്ങൾ ശേഖരിക്കാൻ പ്രാപ്തമാക്കുന്നതിലൂടെ ഈ പദ്ധതി നേരത്തെയുള്ള വിരമിക്കൽ സമ്പാദ്യവും ദീർഘകാല സാമ്പത്തിക ആസൂത്രണവും പ്രോത്സാഹിപ്പിക്കുന്നു.
അടൽ പെൻഷൻ യോജന (APY)
APY (2015) അസംഘടിത മേഖലയിലെ തൊഴിലാളികൾക്കിടയിൽ പെൻഷൻ പരിരക്ഷ വ്യാപിപ്പിക്കാൻ ലക്ഷ്യമിടുന്നു. നിയമപരമായ സാമൂഹിക സുരക്ഷാ പദ്ധതികളിൽ ഉൾപ്പെടാത്ത തൊഴിലാളികളെയും ഇത് ഉൾക്കൊള്ളുന്നു. താഴ്ന്ന വരുമാനക്കാരായ വരിക്കാർക്കുള്ള ഒരു പങ്കാളിത്ത പദ്ധതിയാണിത്, ബാങ്കുകളും പോസ്റ്റ് ഓഫീസുകളും വഴി എൻറോൾമെന്റ് സൗകര്യമൊരുക്കുന്നു.
വരിക്കാർക്ക് ₹1,000 മുതൽ ₹5,000 വരെയുള്ള ഒരു നിശ്ചിത പ്രതിമാസ പെൻഷൻ തെരഞ്ഞെടുക്കാം. 60 വയസ്സ് മുതൽ പെൻഷൻ ലഭിക്കും. തെരഞ്ഞെടുത്ത പെൻഷൻ നിലയും വരിക്കാരന്റെ പ്രവേശന പ്രായവും അടിസ്ഥാനമാക്കി ആവശ്യമായ സംഭാവന മുൻകൂട്ടി നിശ്ചയിച്ചിരിക്കുന്നു.
പങ്കാളിത്തേതര സാമൂഹിക പെൻഷൻ ചട്ടക്കൂട്
പങ്കാളിത്തരഹിത സാമൂഹിക പെൻഷനുകൾ, വിരമിക്കൽ സമ്പാദ്യമില്ലാത്ത അനൗദ്യോഗിക തൊഴിലിലുള്ള പ്രായമായ വ്യക്തികൾക്ക് നികുതി ധനസഹായത്തോടെയുള്ള കൈമാറ്റങ്ങളിലൂടെ അടിസ്ഥാന വരുമാന പിന്തുണ നൽകുന്നു. തൊഴിൽ ബന്ധിത പെൻഷനുകളിൽ നിന്ന് വ്യത്യസ്തമായി, അവ ദാരിദ്ര്യം തടയുന്നതിൽ ശ്രദ്ധ കേന്ദ്രീകരിക്കുന്നു, പെൻഷൻ സംവിധാനത്തിനുള്ളിൽ ഒരു സുപ്രധാന സാമൂഹിക സഹായ പാളി രൂപപ്പെടുത്തുന്നു.
ദേശീയ സാമൂഹിക പിന്തുണാ പദ്ധതി (NSAP)
കേന്ദ്ര തലത്തിൽ യോഗ്യരായ ഗുണഭോക്താക്കൾക്ക് സാമൂഹിക സഹായം നൽകുന്നതിനായി ഗ്രാമപ്രദേശങ്ങളിലും നഗരപ്രദേശങ്ങളിലും NSAP നടപ്പിലാക്കുന്നു. സാമ്പത്തികമായി ദുർബലരായ വ്യക്തികൾക്ക് NSAP സാമ്പത്തിക സഹായം നൽകുന്നു. കേന്ദ്ര ഗവൺമെൻ്റ് നൽകുന്ന സഹായത്തിന് തുല്യമായ തുകയെങ്കിലും ടോപ്പ്-അപ്പ് നൽകാൻ സംസ്ഥാനങ്ങളെയും കേന്ദ്രഭരണ പ്രദേശങ്ങളെയും പ്രോത്സാഹിപ്പിക്കുന്നു. ഗുണഭോക്താക്കൾക്ക് മാന്യമായ സഹായം ലഭിക്കുന്നുണ്ടെന്ന് ഇത് ഉറപ്പാക്കുന്നു.
|
നിങ്ങൾക്കറിയാമോ?
2025 ഓഗസ്റ്റ് മുതൽ സംസ്ഥാനങ്ങളും/കേന്ദ്രഭരണ പ്രദേശങ്ങളും NSAP പ്രകാരം ഓരോ ഗുണഭോക്താവിനും പ്രതിമാസം ₹50 മുതൽ ₹3800 വരെയുള്ള ടോപ്പ്-അപ്പ് തുക ചേർത്തിട്ടുണ്ട്. ഇത് മിക്ക സംസ്ഥാനങ്ങളിലും/കേന്ദ്രഭരണ പ്രദേശങ്ങളിലും ശരാശരി
₹1,000 പ്രതിമാസ പെൻഷൻ ലഭ്യമാക്കുന്നു.
|
സംസ്ഥാനതല സാമൂഹിക പെൻഷൻ പദ്ധതികൾ
എൻഎസ്എപിയുടെ കീഴിലുള്ള കേന്ദ്ര സഹായത്തോടൊപ്പം, സംസ്ഥാന ഗവൺമെൻ്റുകൾ സ്വതന്ത്രമോ അനുബന്ധമോ ആയ സാമൂഹിക പെൻഷൻ പദ്ധതികളും നടപ്പിലാക്കുന്നു. ഈ പദ്ധതികൾ സംസ്ഥാനങ്ങൾക്ക് അവരുടെ സാമ്പത്തിക ശേഷിക്കും നയ മുൻഗണനകൾക്കും അനുസൃതമായി പെൻഷൻ ആനുകൂല്യങ്ങൾ വർദ്ധിപ്പിക്കാൻ അനുവദിക്കുന്നു. ദുർബലരായ ഗുണഭോക്താക്കളുടെ വിശാലമായ ഒരു സംഘത്തിലേക്ക് സാമൂഹിക പെൻഷൻ കവറേജ് വ്യാപിപ്പിക്കാനും അവ സംസ്ഥാനങ്ങളെ പ്രാപ്തമാക്കുന്നു. ഇതിൽ പ്രായമായവർ, വിധവകൾ, വികലാംഗർ എന്നിവർ ഉൾപ്പെടുന്നു.
സംസ്ഥാന ധനസഹായത്തോടെയുള്ള പെൻഷനുകളുടെ ചില ഉദാഹരണങ്ങൾ:
- ഒഡീഷയിലെ മധു ബാബു പെൻഷൻ യോജന
- തെലങ്കാനയിലെ ആസാര പെൻഷൻ പദ്ധതി
- ബിഹാറിലെ മുഖ്യമന്ത്രി വൃദ്ധജൻ പെൻഷൻ യോജന
ഇന്ത്യയിലെ വിപുലമായ പെൻഷൻ കവറേജ്
കഴിഞ്ഞ ദശകത്തിൽ ഇന്ത്യയിലെ പെൻഷൻ കവറേജ് വികസിച്ചിട്ടുണ്ട്, ഗവൺമെന്റ് പിന്തുണയുള്ള പ്രധാന പദ്ധതികളിലെല്ലാം എൻറോൾമെന്റ് വർദ്ധിച്ചുവരുന്നു. നിയന്ത്രണ മെച്ചപ്പെടുത്തലുകളും ഡിജിറ്റൽ സംവിധാനങ്ങളുടെ ശക്തിപ്പെടുത്തലും ഈ വളർച്ചയെ പിന്തുണച്ചിട്ടുണ്ട്. തൊഴിൽ ശക്തി വളരുകയും വൈവിധ്യവൽക്കരിക്കുകയും ചെയ്യുമ്പോൾ, ഔപചാരിക പെൻഷൻ പങ്കാളിത്തം വികസിപ്പിക്കുന്നത് പ്രധാനമാണ്. പെൻഷൻ സംവിധാനം കൂടുതൽ ശക്തിപ്പെടുത്തുന്നതിനുള്ള ഒരു പ്രധാന മാർഗമാണിത്.
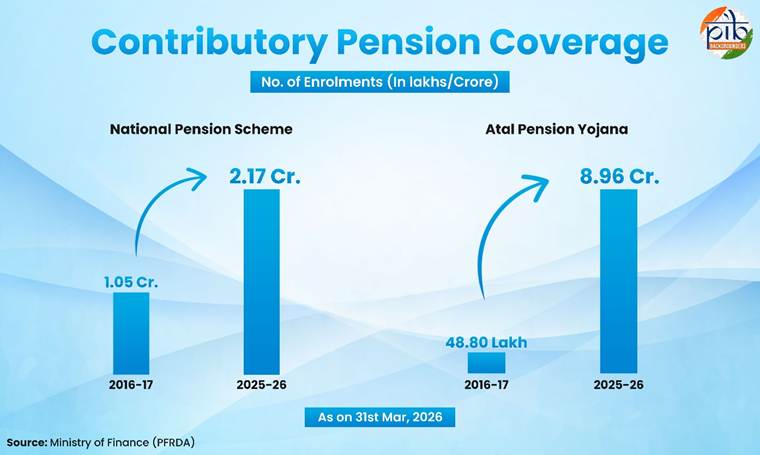
- ഇന്ത്യയുടെ പെൻഷൻ മേഖലയിൽ NPS ഉം APY ഉം ഒരുമിച്ച് ശക്തവും സുസ്ഥിരവുമായ വളർച്ചയെ പ്രതിഫലിപ്പിക്കുന്നു. 31.3.2026 ലെ കണക്കനുസരിച്ച് NPS-ൽ ചേരുന്നവരുടെ എണ്ണം 2.17 കോടി കവിഞ്ഞു. APY-യും ഗണ്യമായി വികസിച്ചു. അതേ കാലയളവിൽ ഇത് 8.96 കോടി എൻറോൾമെന്റുകളിൽ എത്തി.
- 2026 ഏപ്രിൽ വരെ കോൺട്രിബ്യൂട്ടറി അംഗത്വം 7.98 കോടി അംഗങ്ങളായി വർദ്ധിച്ചുകൊണ്ട് ഇപിഎസും ശക്തമായ വളർച്ച കൈവരിച്ചിട്ടുണ്ട്. ഔപചാരിക മേഖലയിലെ തൊഴിൽ, അനുസരണ എന്നിവയിൽ തുടർച്ചയായ വികാസമാണ് ഇത് പ്രതിഫലിപ്പിക്കുന്നത്.
- പങ്കാളിത്ത പെൻഷൻ സംവിധാനങ്ങൾക്കൊപ്പം പങ്കാളിത്തേതര സാമൂഹിക പെൻഷനുകളും വരുമാന പിന്തുണയുടെ ഒരു പ്രധാന ഘടകമാണ്. 2026 ഏപ്രിൽ വരെ, കേന്ദ്ര സാമൂഹിക പെൻഷൻ ഘടകം 2.92 കോടിയിലധികം ഗുണഭോക്താക്കളെ ഉൾക്കൊള്ളുന്നു. അതേ കാലയളവിൽ, സംസ്ഥാന ഗവൺമെൻ്റുകൾ 1.41 കോടിയിലധികം ഗുണഭോക്താക്കളെ ഉൾപ്പെടുത്തിയിട്ടുണ്ട്.
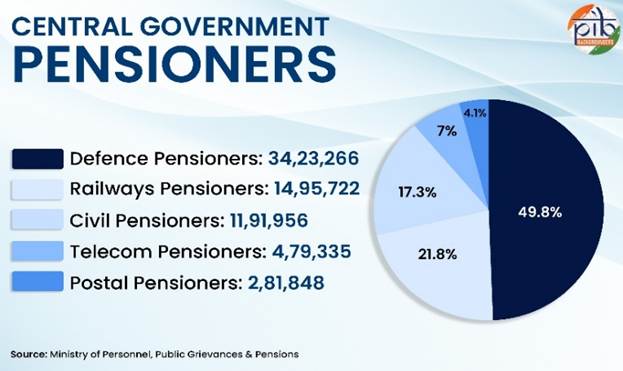
- ഇന്ത്യയുടെ പെൻഷൻ ഭൂപ്രകൃതിയുടെ ഒരു പ്രധാന ഭാഗം കേന്ദ്ര ഗവൺമെൻ്റ് ജീവനക്കാർക്ക് നൽകുന്ന നിർവചിക്കപ്പെട്ട ആനുകൂല്യ പെൻഷൻ ക്രമീകരണങ്ങളാൽ രൂപപ്പെടുത്തിയിരിക്കുന്നു. ഇതിൽ 34 ലക്ഷത്തിലധികം പ്രതിരോധ, 14 ലക്ഷത്തിലധികം റെയിൽവേ പെൻഷൻകാർ ഉൾപ്പെടുന്നു.
പെൻഷൻ മേഖലയിലെ പ്രകടന, നയ പരിഷ്കാരങ്ങൾ
ഇന്ത്യയുടെ പെൻഷൻ സമ്പ്രദായം സുസ്ഥിരമായ ആസ്തി വളർച്ച, സ്ഥിരമായ നിക്ഷേപ ഫലങ്ങൾ, സ്ഥാപന ശേഷി ശക്തിപ്പെടുത്തൽ എന്നിവയ്ക്കും സാക്ഷ്യം വഹിച്ചിട്ടുണ്ട്.
31.3.2026 ലെ കണക്കനുസരിച്ച് NPS-ന് കീഴിലുള്ള ആസ്തികൾ മാനേജ് ചെയ്യപ്പെടുന്നവ (AUM) ഏകദേശം ₹15.95 ലക്ഷം കോടിയായി വികസിച്ചു. APY-ക്ക് കീഴിലുള്ള ആസ്തികൾ ഏകദേശം ₹51.4 ആയിരം കോടിയാണ്, ഇത് സ്ഥിരമായ കോർപ്പസ് ശേഖരണത്തെ പ്രതിഫലിപ്പിക്കുന്നു.
|
AUM എന്താണ്?
ഒരു നിശ്ചിത സമയത്ത് ഒരു ധനകാര്യ സ്ഥാപനം അതിന്റെ ക്ലയന്റുകൾക്ക് വേണ്ടി കൈകാര്യം ചെയ്യുന്ന ആസ്തികളുടെ ആകെ വിപണി മൂല്യത്തിന്റെ അളവുകോലാണ് AUM. ഈ ആസ്തികളിൽ ഇക്വിറ്റികൾ, സ്ഥിര വരുമാന സെക്യൂരിറ്റികൾ, പണവും പണത്തിനും തുല്യമായവ, മ്യൂച്വൽ ഫണ്ടുകൾ, റിയൽ എസ്റ്റേറ്റ്, ഇതര നിക്ഷേപങ്ങൾ എന്നിവ ഉൾപ്പെടുന്നു.
|
പ്രകടനത്തിലും ആസ്തി വളർച്ചയിലും പുരോഗതി കൈവരിക്കുന്നതിനൊപ്പം, ഇന്ത്യയുടെ പെൻഷൻ സമ്പ്രദായം സുസ്ഥിരമായ നയ പരിഷ്കാരങ്ങൾക്കും വിധേയമായിട്ടുണ്ട്. നിയന്ത്രണ മേൽനോട്ടം ശക്തിപ്പെടുത്തുക, കവറേജ് വികസിപ്പിക്കുക, സ്ഥാപന കാര്യക്ഷമത മെച്ചപ്പെടുത്തുക എന്നിവയാണ് ഇതിന്റെ ലക്ഷ്യം.
- പിഎഫ്ആർഡിഎ പ്രകാരം പെൻഷൻ ആവാസവ്യവസ്ഥയെ ശക്തിപ്പെടുത്തുന്നതിനും അതിന്റെ കാര്യക്ഷമതയും സുതാര്യതയും വർദ്ധിപ്പിക്കുന്നതിനുമായി നിരവധി നിയന്ത്രണ സംരംഭങ്ങൾ ഏറ്റെടുത്തിട്ടുണ്ട്.ഈ നടപടികളിൽ ഇവ ഉൾപ്പെടുന്നു:
- നിക്ഷേപ, അനുസരണ മാർഗ്ഗനിർദ്ദേശങ്ങളുടെ പരിഷ്കരണം,
- ഭരണ, നിരീക്ഷണ സംവിധാനങ്ങളുടെ ശക്തിപ്പെടുത്തൽ;
- യുപിഎസ് പോലുള്ള പുതിയ പെൻഷൻ ചട്ടക്കൂടുകളുടെ പ്രവർത്തനക്ഷമത.
- ബാലൻസ്ഡ് ലൈഫ് സൈക്കിൾ ഫണ്ട് (2024), എൻപിഎസിന്റെ ഓട്ടോ ചോയ്സ് ഓപ്ഷനു കീഴിലാണ്. മുമ്പത്തെ 35 വയസ്സുമായി താരതമ്യപ്പെടുത്തുമ്പോൾ, 45 വയസ്സ് വരെ 50% ഇക്വിറ്റി എക്സ്പോഷർ നിലനിർത്താൻ ഇത് വരിക്കാരെ അനുവദിക്കുന്നു. ആദ്യകാല ജോലി വർഷങ്ങളിൽ ഇത് ദീർഘകാല വളർച്ചയെ പിന്തുണയ്ക്കുകയും അതിനുശേഷം ക്രമേണ റിസ്ക് കുറയ്ക്കുകയും ചെയ്യുന്നു.
- സംഘടിത തൊഴിലിനപ്പുറം പെൻഷൻ പങ്കാളിത്തം വികസിപ്പിക്കുന്നതിന്, അനൗപചാരിക മേഖലയിലെ തൊഴിലാളികൾക്കിടയിൽ പ്രാപ്യതയും എൻറോൾമെന്റും മെച്ചപ്പെടുത്തുന്നതിന് നിരവധി നടപടികൾ സ്വീകരിച്ചിട്ടുണ്ട്. ഇവയിൽ ഇവ ഉൾപ്പെടുന്നു:
- എപിവൈ പ്രകാരം വിതരണവും എൻറോൾമെന്റും ശക്തിപ്പെടുത്തൽ
- ബാങ്കിംഗ്, പോസ്റ്റ് ഓഫീസ് നെറ്റ്വർക്കുകൾ വഴി അക്കൗണ്ട് തുറക്കൽ ലളിതമാക്കൽ,
- എൻപിഎസിന് കീഴിലുള്ള സ്വമേധയാ പെൻഷൻ അക്കൗണ്ടുകളിലേക്കുള്ള ആക്സസ് വിപുലീകരിക്കുന്നതിന് ഡിജിറ്റൽ അടിസ്ഥാന സൗകര്യങ്ങൾ പ്രയോജനപ്പെടുത്തൽ.
- പെൻഷനുമായി ബന്ധപ്പെട്ട വ്യവസ്ഥകൾ പുതിയ തൊഴിൽ ചട്ടങ്ങളിൽ ഒന്നിൽ (2025) ഉൾപ്പെടുത്തിയിട്ടുണ്ട്. സോഷ്യൽ സെക്യൂരിറ്റി കോഡ്, 2020 സാമൂഹിക സുരക്ഷാ കവറേജ് വിപുലീകരിക്കുന്നതിനുള്ള വ്യവസ്ഥകൾ പ്രാപ്തമാക്കുന്നു. ഗിഗ്, പ്ലാറ്റ്ഫോം തൊഴിലാളികൾക്ക് പെൻഷനുമായി ബന്ധപ്പെട്ട ആനുകൂല്യങ്ങൾ ഇതിൽ ഉൾപ്പെടുന്നു. ഭാവിയിലെ പ്രവർത്തന വിപുലീകരണത്തിനുള്ള സാധ്യത സൃഷ്ടിക്കുന്നു.
എല്ലാവരെയും ഉൾക്കൊള്ളുന്നതും സുസ്ഥിരവുമായ പെൻഷൻ സംവിധാനത്തിലേക്ക് മുന്നേറുന്നു
ഇന്ത്യയുടെ പെൻഷൻ സമ്പ്രദായം ബഹുമുഖ ചട്ടക്കൂടായി പരിണമിച്ചിരിക്കുന്നു. ഇതിൽ പങ്കാളിത്തപരമായ ഗവൺമെൻ്റ്, സ്വകാര്യ മേഖലാ പദ്ധതികൾ, സ്വമേധയാ ഉള്ള പൗരന്മാരുടെ പങ്കാളിത്തം, സംഭാവനയില്ലാത്ത സാമൂഹിക പെൻഷനുകൾ എന്നിവ ഉൾപ്പെടുന്നു.
ജനസംഖ്യാപരമായ മാറ്റം ത്വരിതപ്പെടുമ്പോൾ ദീർഘകാല സ്ഥിരതയ്ക്ക് വിരമിക്കൽ വരുമാന സുരക്ഷ അത്യന്താപേക്ഷിതമായിത്തീരുന്നു. വിശാലമായ കവറേജ്, വിവേകപൂർണ്ണമായ ആസ്തി മാനേജ്മെന്റ്, കാര്യക്ഷമമായ സേവന വിതരണം എന്നിവയും അത്യാവശ്യമാണ്. നിലവിലുള്ള നയവും സ്ഥാപന പരിണാമവും പെൻഷൻ സംവിധാനത്തെ ശക്തിപ്പെടുത്തുന്നു. വരും വർഷങ്ങളിൽ ഉൾക്കൊള്ളുന്നതും സുസ്ഥിരവുമായ വാർദ്ധക്യ വരുമാന സുരക്ഷയെ ഇത് പിന്തുണയ്ക്കുന്നു.
അവലംബം
MINISTRY OF FINANCE
https://www.indiabudget.gov.in/economicsurvey/
https://npstrust.org.in/weekly-snapshot-nps-schemes
https://npstrust.org.in/apy-aum-and-subscriber
https://npstrust.org.in/aum-and-subcriber-base
https://npstrust.org.in/apy-aum-and-subscriber
https://npstrust.org.in/features-ups
https://npstrust.org.in/nps-state-governments
https://www.pib.gov.in/PressReleseDetailm.aspx?PRID=2174235®=3&lang=2
PENSION FUND REGULATORY AND DEVELOPMENT AUTHORITY (PFRDA)
https://pfrda.org.in/en/web/pfrda/
https://www.pfrda.org.in/web/pfrda/about-us/history
https://pfrda.org.in/documents/33652/146225/Annual%2BReport%2B2024-25%2BEnglish.pdf
https://www.pfrda.org.in/web/pfrda/intermediaries/registered-intermediaries/central-record-keeping-agency
https://www.pfrda.org.in/documents/33652/145901/Pension%2BBulletin%2BJuly%2B2025.pdf
https://www.pfrda.org.in/web/pfrda/w/regulatory-framework/circulars/active-circulars/introduction-of-balanced-life-cycle-fund-under-nps
https://www.pfrda.org.in/web/pfrda/schemes/national-pension-system/nps-for-all-citizen-models
https://www.pfrda.org.in/web/pfrda/schemes/atal-pension-yojana-apy
https://www.pfrda.org.in/web/pfrda/schemes/national-pension-system/nps-vatsalya
https://www.pfrda.org.in/web/pfrda/schemes/national-pension-system/nps-for-corporates
https://www.pfrda.org.in/en/web/pfrda/schemes/national-pension-system/about-nps
https://www.pfrda.org.in/web/pfrda/schemes/national-pension-system/nps-for-central-government
MINISTRY OF STATISTICS AND PROGRAMME IMPLEMENTATION
https://www.mospi.gov.in/uploads/publications_reports/publications_reports1770719506668_061eb34b-ec61-4890-9e61-73cc717b4d0b_Quarterly_Bulletin_PLFS_OCT-DEC_2025.pdf
MINISTRY OF DEFENCE
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2204165®=3&lang=2
https://desw.gov.in/en/pensions
https://www.pib.gov.in/PressReleaseIframePage.aspx?PRID=2071572®=3&lang=2
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2221612®=3&lang=2
https://desw.gov.in/en/pension-regulations
MINISTRY OF LABOUR & EMPLOYMENT
https://www.epfindia.gov.in/site_docs/Annual_Report/Annual_Report_2023-24.pdf
https://mis.epfindia.gov.in/ChartDashboard/
https://www.epfindia.gov.in/site_docs/PDFs/Downloads_PDFs/EPS95.pdf
MINISTRY OF SOCIAL JUSTICE& EMPOWERMENT
https://india.unfpa.org/sites/default/files/pub-pdf/20230926_india_ageing_report_2023_web_version_.pdf
MINISTRY OF CHEMICALS & FERTILIZERS
https://jeevanpramaan.gov.in/v1.0/
MINISTRY OF RURAL DEVELOPMENT
https://nsap.dord.gov.in/nationalleveldashboardNew.do?methodName=nationalLevelInitial&val=temp&schemeCategory=ALL
https://nsap.dord.gov.in/nationalleveldashboardNew.do?methodName=getStateData&schemeCategory=S&main=notmain
https://nsap.dord.gov.in/circular.do?method=aboutus
MINISTRY OF PERSONNEL, PUBLIC GRIEVANCES AND PENSIONS
https://doppw.gov.in/en
https://pensionersportal.gov.in/FAQ-pension.aspx
https://cag.gov.in/uploads/media/CCS-Pension-Rules-1972-as-from-DoPT-website-20200717165308.pdf
https://pensionersportal.gov.in/dashboard/CGP/RPT_CGP.aspx
https://www.pib.gov.in/PressReleasePage.aspx?PRID=1539258®=3&lang=2
CABINET
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2048607®=3&lang=2
PRESS INFORMATION BUREAU
https://www.pib.gov.in/PressReleseDetail.aspx?PRID=2187327®=3&lang=2
https://www.pib.gov.in/FactsheetDetails.aspx?Id=150473®=3&lang=2
OTHERS
https://pension.cg.gov.in/PensionRule_en.aspx
https://cpao.nic.in/pdf/NPS_ENGLISH_BOOK.pdf
https://pensionersportal.gov.in/pension/rules/ccspen1.htm
https://finance.maharashtra.gov.in/publication/%E0%A4%AE%E0%A4%B9%E0%A4%BE%E0%A4%B0%E0%A4%BE%E0%A4%B7%E0%A5%8D%E0%A4%9F%E0%A5%8D%E0%A4%B0-%E0%A4%A8%E0%A4%BE%E0%A4%97%E0%A4%B0%E0%A5%80-%E0%A4%B8%E0%A5%87%E0%A4%B5%E0%A4%BE-%E0%A4%A8%E0%A4%BF/
Click here to see pdf
***
SK
(Explainer ID: 158596)
आगंतुक पटल : 132
Provide suggestions / comments