Social Welfare
भारतातील निवृत्तीवेतन परिदृश्य
व्याप्तीचा विस्तार, स्थिरतेची सुनिश्चिती
Posted On:
07 MAY 2026 5:23PM
नवी दिल्ली, 7 मे 2026
भारताने निश्चित-लाभ निवृत्तीवेतन योजनेकडून एका वैविध्यपूर्ण योगदान प्रणालीकडे संक्रमण केले आहे. या बदलामुळे अधिक वित्तीय स्थिरता, सामायिक जबाबदारी आणि दीर्घकालीन सेवानिवृत्ती सुरक्षेला प्रोत्साहन मिळते. 31.3.2026 पर्यंत, राष्ट्रीय निवृत्तीवेतन प्रणाली (एनपीएस) मध्ये 2.17 कोटींहून अधिक सदस्य आहेत, तर अटल निवृत्तीवेतन योजने (एपीवाय) मध्ये 8.96 कोटी नोंदणी झालेल्या आहेत. या योजना मोठ्या प्रमाणात मालमत्ता निर्मितीद्वारे लोकांचे जीवन सुरक्षित करत आहेत आणि आर्थिक विकासाला हातभार लावत आहेत. देशाची सेवानिवृत्ती प्रणाली विस्तारत असून, 31.3.2026 पर्यंत एनपीएस अंतर्गत व्यवस्थापित मालमत्ता 15.95 लाख कोटींवर पोहोचली आहे तर एपीवाय अंतर्गत मालमत्ता 51.4 हजार कोटींवर पोहचली आहे. भारताच्या प्रगतीसोबतच, डिजिटल सुधारणा आणि अधिक मजबूत शासनाद्वारे त्याची निवृत्तीवेतन प्रणाली विकसित होत आहे.
सर्वसमावेशक वृद्धापकाळ सुरक्षेसाठी निवृत्तीवेतन प्रणालीमध्ये परिवर्तन
वाढते आयुर्मान आणि रोजगाराच्या वाढत्या विविध स्वरूपांमुळे, सेवानिवृत्ती सुरक्षा मजबूत करणे हे एक महत्त्वाचे सार्वजनिक धोरण प्राधान्य बनले आहे. या संदर्भात, एकामागून एक घेतलेले धोरणात्मक निर्णय आणि संस्थात्मक सुधारणांमुळे भारताची निवृत्तीवेतन प्रणाली काळाच्या ओघात लक्षणीयरित्या विकसित झाली आहे. प्रामुख्याने सरकारी कर्मचाऱ्यांसाठी एक निश्चित-लाभ योजना म्हणून सुरु झालेली ही व्यवस्था आता एका व्यापक चौकटीत विस्तारली आहे. त्यात आता योगदान योजना आणि ज्येष्ठ नागरिकांसाठी लक्ष्यित सामाजिक सहाय्याचा समावेश आहे. आता सामाजिक सुरक्षेची व्याप्ती वाढवण्यावर आणि डिजिटल माध्यमांद्वारे सेवा वितरण सुधारण्याकडे अधिक लक्ष दिले जात आहे. वृद्धापकाळातील उत्पन्न सुरक्षेला प्रोत्साहन देण्यासाठी प्रशासकीय कार्यक्षमतेतही सुधारणा झाली आहे.
निवृत्तीवेतन म्हणजे काय?
निवृत्तीवेतन लोकांना त्यांच्या निवृत्तीनंतरच्या काळात एक स्थिर मासिक उत्पन्न प्रदान करते. घटते उत्पन्न, विभक्त कुटुंबांची वाढती संख्या, कमावत्या सदस्यांचे स्थलांतर, वाढता महागाईचा दर आणि वाढलेले आयुर्मान याचा परिणाम आर्थिक सुरक्षा कमकुवत होण्यावर होतो. निवृत्तीवेतन एक सन्माननीय आणि स्वतंत्र जीवन जगणे सुनिश्चित करते.
भारतातील निवृत्तीवेतन रचना
भारताच्या निवृत्तीवेतन रचनेत लोकसंख्येच्या विविध घटकांना उत्पन्नाची सुरक्षा प्रदान करण्यासाठी तयार केलेल्या विविध योजनांचा समावेश आहे. यामध्ये विविध घटक आहेत जे वेगवेगळ्या निधीपुरवठा यंत्रणा, पात्रता निकष आणि लाभ संरचनांनुसार संचालित होतात.
- पात्र सरकारी कर्मचाऱ्यांसाठी निश्चित लाभ निवृत्तीवेतन प्रणाली, जी सेवानिवृत्तीनंतर एका निश्चित उत्पन्नाची हमी देते.
- योगदान-आधारित निवृत्तीवेतन योजना, ज्यामध्ये व्यक्ती किंवा/आणि नियोक्ते सेवानिवृत्ती बचतीमध्ये योगदान देतात.
- संघटित खाजगी क्षेत्रातील कामगारांसाठी वैधानिक वेतन-संबंधित योजना, ज्यामध्ये नियोक्ता आणि कर्मचारी दोघांचेही योगदान अनिवार्य आहे.
- कर-वित्तपोषित सामाजिक सहाय्य निवृत्तीवेतन योजना, ज्या मर्यादित किंवा कोणतेही औपचारिक उत्पन्नाचे स्रोत नसलेल्या वृद्ध, विधवा आणि दुर्बल व्यक्तींना सहाय्य प्रदान करतात.
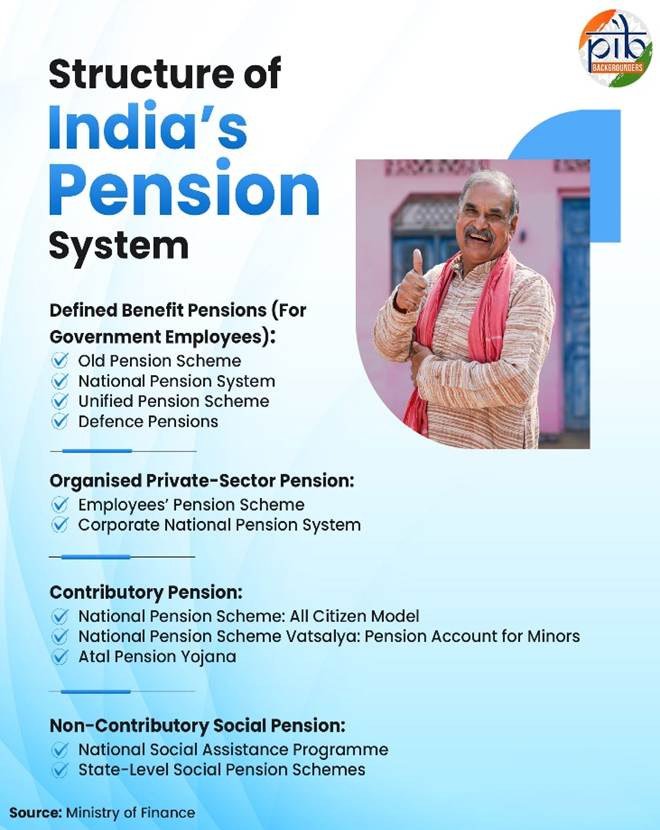
पात्र शासकीय कर्मचाऱ्यांसाठी निश्चित लाभ निवृत्तीवेतन
शासकीय कर्मचाऱ्यांची निवृत्तीवेतन योजना ही अर्थसंकल्पीय निधीवर चालणाऱ्या जुन्या निवृत्तीवेतन योजनेऐवजी आता योगदान आणि सुधारित व्यवस्थांमध्ये विकसित झाली आहे. यामध्ये राष्ट्रीय निवृत्तीवेतन प्रणाली (एनपीएस) आणि अलीकडेच सुरू करण्यात आलेली एकीकृत निवृत्तीवेतन योजना (युपीएस) यांचा समावेश आहे. तर ,संरक्षण दलातील कर्मचाऱ्यांचे निवृत्तीवेतन स्वतंत्र तरतुदींअंतर्गत सुरू आहे.
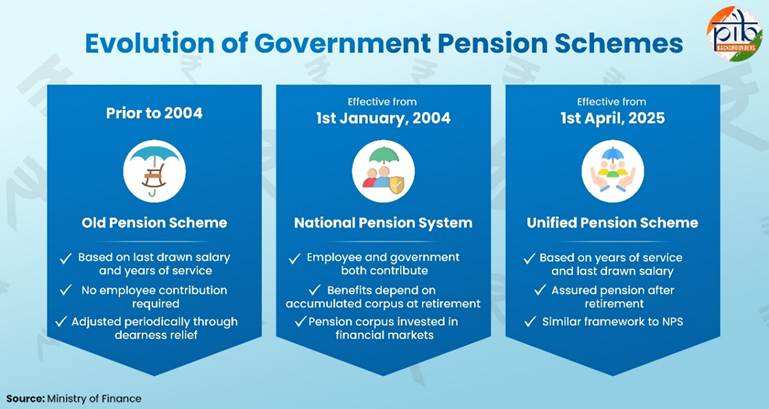
सीसीएस ते यूपीएस: सरकारी निवृत्तीवेतन योजनांचा विकास
1 जानेवारी 2004 पूर्वी, केंद्र सरकारी कर्मचारी एक निश्चित-लाभ, महागाई भत्ता अनुक्रमित निवृत्तीवेतन प्रणालीअंतर्गत येत होते. ही प्रणाली 'केंद्रीय नागरी सेवा (निवृत्तीवेतन) नियम, 1972' द्वारे नियंत्रित होती, जे सामान्यतः 'ओपीएस' म्हणून ओळखली जाते. या प्रणालीअंतर्गत, सरकारी कर्मचारी सेवानिवृत्तीनंतर सरकारने निधी पुरवलेल्या हमीयुक्त निवृत्तीवेतनासाठी पात्र होते. हे निवृत्तीवेतन कर्मचाऱ्याचे शेवटच्या महिन्यातील वेतन आणि अर्हताप्राप्त सेवेच्या कालावधीच्या आधारे ठरवले जात असे. राज्य सरकारी कर्मचारी त्यांच्या संबंधित राज्य निवृत्तीवेतन नियमांनुसार येत होते, जे मोठ्या प्रमाणावर याच तरतुदींवर आधारित होते.
1 जानेवारी 2004 पासून, केंद्र सरकारने नवीन भरती झालेल्यांसाठी ओपीएस योजना बंद करून एनपीएस योजना सुरू केली. ही एक निश्चित-योगदान प्रणाली आहे, ज्यामध्ये कर्मचारी आणि सरकार दोघेही योगदान देतात. एनपीएसचे नियमन आणि देखरेख निवृत्तीवेतन निधी नियामक आणि विकास प्राधिकरण (PFRDA) द्वारे केले जाते. सेवानिवृत्तीचे लाभ हे हमी दिलेल्या रकमेऐवजी जमा झालेला निधी आणि ॲन्युइटायझेशन यावर अवलंबून असतात. ही योजना एका सुव्यवस्थित आणि सुगम निवृत्तीवेतन प्रणालीद्वारे दीर्घकालीन सेवानिवृत्ती बचतीला प्रोत्साहन देते. योगदान आधारित निवृत्तीवेतन प्रणालीकडे वाटचाल करताना ती वित्तीय स्थिरतेलाही हातभार लावते. त्यानंतर बहुतांश राज्य सरकारांनी नवीन भरती झालेल्यांसाठी एनपीएस योजना स्वीकारली, तर काहींनी निश्चित-लाभ योजना सुरू ठेवली.
तुम्हाला माहित आहे का?
संचित निवृत्तीवेतन निधी म्हणजे निवृत्तीवेतन गुंतवणुकीचे आर्थिक मूल्य होय. हे मूल्य एनपीएस अंतर्गत येणाऱ्या सदस्याच्या पेन्शन खात्यामध्ये जमा होते.
अलीकडेच, 1 एप्रिल 2025 पासून एकीकृत निवृत्तीवेतन योजना (युपीएस ) लागू झाली आहे. राष्ट्रीय निवृत्तीवेतन प्रणाली (एनपीएस) अंतर्गत समाविष्ट असलेल्या आणि हा पर्याय निवडणाऱ्या पात्र केंद्र सरकारी कर्मचाऱ्यांसाठी हा एक पर्याय आहे. ही योजना योगदान रचनेवर आधारित आहे, ज्यामध्ये कर्मचारी आणि केंद्र सरकार या दोघांचेही योगदान असते. यूपीएसचा उद्देश निश्चित आणि महागाईशी निगडित सेवानिवृत्ती उत्पन्न प्रदान करणे हा आहे. तसेच, ही योजना दीर्घायुष्य आणि उत्पन्नाच्या पूर्वानुमानाशी संबंधित चिंतांचेही निराकरण करते. ही योजना पीएफआरडीए द्वारे नियंत्रित आहे आणि विशिष्ट अटींच्या अधीन राहून कार्यरत व सेवानिवृत्त दोन्ही कर्मचाऱ्यांसाठी लागू आहे. यूपीएस अंतर्गत लाभ मिळवण्यासाठी, कर्मचाऱ्याने किमान 10 वर्षांची अर्हता सेवा पूर्ण केलेली असणे आवश्यक आहे. सेवानिवृत्तीनंतर कर्मचाऱ्याचा मृत्यू झाल्यास, कायदेशीररित्या विवाहित जोडीदार युपीएस अंतर्गत कौटुंबिक निवृत्तीवेतन/पेआउटसाठी पात्र असतो.
एनपीएस आणि युपीएस या दोन्ही योजनांचा उद्देश पेआउट/निवृत्तीवेतन प्रदान करणे हा असला तरी, त्यांच्या रचनेत फरक आहे. उदाहरणार्थ, युपीएस अंतर्गत, सरकार मूळ वेतन आणि महागाई भत्ता याच्या 10% आणि त्यासोबत अतिरिक्त 8.5% रक्कम एका एकत्रित निधीमध्ये (pool corpus) योगदान स्वरूपात देते. याउलट, एनपीएस वैयक्तिक एनपीएस खात्यात 14% थेट सरकारी योगदान देते. याव्यतिरिक्त, यूपीए अटींच्या अधीन राहून निश्चित रक्कम/पेन्शन देते, तर एनपीएस कोणत्याही निश्चित रकमेची हमी देत नाही आणि ते बाजारातील परताव्यावर अवलंबून असते.
युपीएस कमीत कमी 10 वर्ष सेवा बजावलेल्या पात्र कर्मचाऱ्यांना कमीत कमी रु. 10,000/- प्रति महिना रक्कम/निवृत्तीवेतन मिळण्याचीही हमी देते, जी राष्ट्रीय निवृत्तीवेतन योजनेअंतर्गत मिळत नाही. एनपीएसमध्ये न मिळणारा महागाई दिलासा युपीएसमध्ये पुरवला जातो. कार्यरत असलेल्या कर्मचाऱ्यांना दिल्या जाणाऱ्या महागाई भत्त्याप्रमाणेच हा दिलासा असेल. निवृत्तीनंतर मृत्यू झाल्यास, कायदेशीर विवाहित जोडीदाराला, कौटुंबिक निवृत्तीवेतन म्हणून निवृत्तीवेळी मिळणाऱ्या रकमेच्या/निवृत्तीवेतनाच्या 60% मानधन/निवृत्तीवेतन मिळण्याचा हक्क प्राप्त होतो.
तर एनपीएसचे फायदे हे बाजार परतावा आणि निवडलेली वार्षिक रक्कम यावर अवलंबून असतात.
त्याशिवाय, युपीएस, निवृत्तीच्या वेळी एकरकमी रक्कम प्रदान करते; ही रक्कम पात्र सेवेच्या पूर्ण झालेल्या प्रत्येक सहा महिन्यांसाठी, मासिक वेतनाच्या 10% (मूळ वेतन+महागाई भत्ता) दराने मोजली जाते. ही रक्कम निवृत्तीवेतन लाभांव्यतिरिक्त दिली जाते.
युपीएसची खालील प्रमुख वैशिष्ट्ये:
a) सेवानिवृत्तीनंतर कर्मचाऱ्याला किमान निश्चित रक्कम/निवृत्तीवेतन आणि त्यानंतर कायदेशीररित्या विवाहित जोडीदाराला कौटुंबिक रक्कम / निवृत्तीवेतन देण्याची तरतूद;
b) कर्मचाऱ्यांची सेवा वर्ष आणि शेवटची काढलेल्या वेतन रक्कमेशी निगडित असलेली निवृत्तीवेतन/किमान निश्चित रक्कम.
या तरतुदींचा उद्देश सेवानिवृत्तीनंतर उत्पन्नात अधिक निश्चितता आणि स्थिरता प्रदान करणे असा आहे.
एकंदरीतच ही प्रणाली, या आराखड्याअंतर्गत वैकल्पिक पर्याय म्हणून कार्यान्वित होताना, ओपीएस कडून एनपीएस कडे टप्प्याटप्प्याने होणारे स्थित्यंतर दर्शवते.
संरक्षण निवृत्तीवेतन : स्वतंत्र निश्चित - लाभ रचना
संरक्षण मंत्रालयाद्वारे स्वतंत्रपणे व्यवस्थापित, संरक्षण निवृत्तीवेतनासाठी केंद्रसरकारकडून अर्थसंकल्पीय तरतुदींमधून निधी दिला जातो. सशस्त्र दलांमधील जवानांच्या विशिष्ट सेवाशर्ती आणि कारकीर्द रचना लक्षात घेता, हे अंशदायी निवृत्तीवेतन नसते. एक पद, एक निवृत्तीवेतन (ओआरओपी) आणि दिव्यांग निवृत्तीवेतन या तरतुदींसारखी याची प्रमुख वैशिष्ट्ये आहेत. समान पद आणि समान सेवा कालावधीनंतर सेवानिवृत्त होणाऱ्या संरक्षण दलातील जवानांना समान निवृत्तीवेतन मिळावे हे ओआरओपी (2015) ही सुनिश्चित करते. त्यांच्या सेवानिवृत्तीची तारीख यात लागू होत नाही.
संघटित खाजगी क्षेत्रातील निवृत्तीवेतन आराखडा
संघटित खाजगी क्षेत्रातील कर्मचाऱ्यांसाठी निवृत्तीवेतन योजना ही अर्थसंकल्पीय निधीतून केल्या जाणाऱ्या तरतुदींऐवजी वैधानिक, वेतनाशी निगडीत व्यवस्थांवर आधारित आहे. ही योजना ईपीएस आणि एनपीएसचे व्यावसायिक आराखडा या दोन प्रमुख यंत्रणांद्वारे कार्यान्वित होते.
कर्मचारी निवृत्तीवेतन योजना (ईपीएस)
कर्मचारी भविष्य निर्वाह निधी आणि संकीर्ण तरतुदी कायद्यांतर्गत, कर्मचारी भविष्य निर्वाह निधी संघटनेद्वारे (ईपीएफओ) ईपीएसचे व्यवस्थापन केले जाते. हा संघटित खाजगी क्षेत्रातील कामगारांसाठीच्या निवृत्तीवेतन संरक्षणाचा वैधानिक पाया आहे. 1995मध्ये सुरू झालेली ही योजना, ईपीएफ कायद्यांतर्गत समाविष्ट असलेल्या आस्थापनांमधील कर्मचाऱ्यांना लागू होते आणि त्यासाठी अंशदानातून निधी दिला जातो. मालकाच्या ईपीएफ योगदानाचा काही भाग ईपीएससाठी राखून ठेवला जातो आणि निवृत्तीवेतनाचे लाभ हे निवृत्तीवेतन पात्र वेतन व सेवेची वर्षे यांवर आधारित असतात. एकत्रित योगदानाच्या माध्यमातून कार्यरत असलेली ईपीएस ही बाजाराशी निगडीत प्रणालींपेक्षा निराळी आहे. ती पात्र सदस्यांना निवृत्तीवेतन, अपंगत्व/दिव्यांग आणि कौटुंबिक निवृत्तीवेतनाचे फायदे मिळवून देते.
कॉर्पोरेट राष्ट्रीय निवृत्तीवेतन प्रणाली
ईपीएस व्यतिरिक्त, खाजगी मालक एनपीएसचा व्यावसायिक आराखडाही सादर करू शकतात. या अंतर्गत मालक आणि कामगार दोघेही वैयक्तिक निवृत्तीवेतन खात्यामध्ये योगदान देऊ शकतात. पीएफआरडीए याचे नियमन करते.
व्यावसायिक एनपीएस ही एक निश्चित योगदान प्रणाली म्हणून कार्यरत आहे, ज्यामध्ये सेवानिवृत्तीचे फायदे एका निश्चित सुत्राऐवजी जमा झालेल्या निधीवर अवलंबून असतात. पात्र आस्थापनांसाठी, ईपीएस हा कायदेशीर आधार असला तरी, कॉर्पोरेट एनपीएस हा पूरक किंवा पर्यायी सेवानिवृत्तीचा बचत पर्याय म्हणून काम करते. यामधून चांगले सुवहन आणि गुंतवणुकीचे अधिक पर्याय उपलब्ध होतात.
सामान्य/सर्व नागरिक अंशदायी निवृत्तीवेतन योजना-
सेवानिवृत्तीनंतरची बचत वाढवण्यासाठी, औपचारिक नोकरीच्या पलीकडे जाऊन, ऐच्छिक योगदानाचे पर्याय उपलब्ध आहेत. वैधानिक वेतनाच्या कक्षेत न बसणाऱ्या व्यक्तींसाठी एनपीएसचा आणि एपीआय (अटल पेन्शन योजना) यांचा समावेश आहे.
एनपीएस : सर्व नागरिक आराखडा
सर्व नागरिकांसाठी एनपीएसचा आराखडा औपचारिक नोकरीच्या पलीकडे जात निवृत्तीवेतन मिळण्याची सोय उपलब्ध करून देते. यामध्ये विहित वयोमर्यादा, लवचीक पर्याय आणि गुंतवणूकीचे पर्याय निवडण्याची मुभा आहे. द्विस्तरीय रचनेद्वारे खात्याचे परिचालन.
प्रथम स्तर, ज्यामध्ये पैसे काढण्याच्या काही निर्बंधांसह प्राथमिक सेवानिवृत्तीवेतन खाते काढले जाते.
दुसरा स्तर, अधिक आर्थिक तरलता देणारे ऐच्छिक बचत खाते आहे.
खातेदार, विहित किमान रकमेच्या अधीन राहत लवचीक योगदान देऊ शकतात. सरकारी रोखे, व्यावसायिक बॉण्डस् आणि इक्विटीमध्ये विविध मालमत्ता वर्गांमधील गुंतवणूकीचे पर्याय देखील निवडू शकतात. कोणताही भारतीय नागरिक (रहिवासी/अनिवासी/परदेशस्थ) यामध्ये खाते उघडू शकतो. एनपीएस हे वैयक्तिक निवृत्तीवेतन खाते आहे आणि ते तिसऱ्या व्यक्तीसाठी सुरू करता येत नाही. भारतीय करार कायद्यानुसार, अर्जदार कायदेशीररित्या करार करण्यास सक्षम असला पाहिजे.
एनपीएस वात्सल्य: अल्पवयीनांसाठी निवृत्तीवेतन खाते
एनपीएस वात्सल्य (2024) ही अंशदायी निवृत्तीवेतन योजना विशेषतः अल्पवयीन मुलांसाठी सुरू करण्यात आली आहे. या योजनेअंतर्गत, पालक किंवा कायदेशीर पालक अल्पवयीन मुलाचे खाते उघडू शकतात आणि खात्याचे व्यवहार पाहू शकतात. अल्पवयीन मूल हे एकमेव लाभार्थी आणि खातेधारक असते. अल्पवयीन मूल सज्ञान होत नाही तोपर्यंत यामध्ये योगदान जमा केले जाते. त्यानंतर हे खाते आपोआप नियमित एनपीएस खात्यामध्ये रूपांतरित होते आणि स्वतः खातेदाराकडून कार्यचालन केले जाते.
या योजनेमुळे, गुंतवणूक दीर्घ कालावधीत वृद्धिंगत होण्याची संधी मिळून निवृत्ती कालावधी आधीपासून बचत करणे आणि दीर्घकालीन आर्थिक नियोजन करण्यास प्रोत्साहन मिळते.
अटल पेन्शन योजना (एपीआय)
एपीआय (2015)चे उद्दीष्ट असंघटित क्षेत्रातील कामगारांमध्ये निवृत्तीवेतनाची व्याप्ती विस्तारित करणे असा आहे. वैधानिक सामाजिक सुरक्षा योजनेअंतर्गत समावेश न होणाऱ्या कामगारांचा यामध्ये समावेश होतो. अल्प उत्पन्न गटातल्या ग्राहकांसाठीची ही योगदान आधारित योजना असून यामध्ये बँक आणि टपाल कार्यालये यांमध्ये नोंदणी करण्याची सुविधा उपलब्ध आहे.
खातेदार रु. 1000 ते रु. 5000 या दरम्यान निश्चित मासिक निवृत्तीवेतन श्रेणीची निवड करू शकतो. वयाच्या 60व्या वर्षापासून हे निवृत्तीवेतन मिळू लागते. निवडलेली निवृत्तीवेतन श्रेणी आणि योजनेत प्रवेश करतानाचे वर्गणीदाराचे वय यांवर आधारिक आवश्यक योगदान निश्चित केले जाते.
अंशदानविरहित सामाजिक निवृत्तीवेतन चौकट
अंशदानविरहित सामाजिक निवृत्तीवेतन योजनांद्वारे कर आधारित निधीतून अशा ज्येष्ठ नागरिकांना मूलभूत उत्पन्न सहाय्य दिले जाते जे असंघटित क्षेत्रात कार्यरत असून त्यांच्याकडे सेवानिवृत्ती बचत उपलब्ध नसते. रोजगार-संलग्न निवृत्तीवेतन योजनांपेक्षा या योजना गरिबी आणि आर्थिक असुरक्षितता टाळण्यावर लक्ष केंद्रीत करते आणि निवृत्तीवेतन प्रणालीमध्ये एक महत्त्वपूर्ण सामाजिक सहाय्य स्तर तयार करतात.
राष्ट्रीय सामाजिक सहाय्यता कार्यक्रम (एनएसएपी)
केंद्र सरकार स्तरावर, पात्र लाभार्थ्यांना सामाजिक सहाय्य देण्यासाठी राष्ट्रीय सामाजिक सहाय्यता कार्यक्रम ग्रामीण आणि शहरी भागांमध्ये राबविण्यात येतो. आर्थिकदृष्ट्या दुर्बळ व्यक्तींना एनएसएपी द्वारे आर्थिक सहाय्य प्रदान केले जाते. राज्ये आणि केंद्रशासित प्रदेशांना केंद्र सरकारद्वारे दिल्या जाणाऱ्या सहाय्याएवढी किंवा त्याहून अधिक रक्कम अतिरिक्त (टॉप-अप) म्हणून देण्यास प्रोत्साहित केले जाते. यामुळे लाभार्थ्यांना योग्य सहाय्य मिळेल याची खात्री होते.
तुम्हाला माहित आहे का?
ऑगस्ट 2025 पर्यंत, राज्ये/केंद्रशासित प्रदेशांनी एनएसएपी अंतर्गत प्रति लाभार्थी दरमहा 50 रुपये ते 3800 रुपयांपर्यंतची अतिरिक्त रक्कम जोडली आहे. यामुळे बहुतेक राज्यांमध्ये आणि केंद्रशासित प्रदेशांमध्ये सरासरी मासिक निवृत्तीवेतन सुमारे 1000 रुपये इतके झाले आहे.
राज्यस्तरीय सामाजिक निवृत्तीवेतन योजना
एनएसएपी अंतर्गत केंद्रीय मदतीसोबतच, राज्य सरकारे स्वतंत्र किंवा पूरक सामाजिक निवृत्तीवेतन योजना राबवत आहेत. या योजनांमुळे राज्यांना त्यांच्या आर्थिक क्षमतेनुसार आणि धोरणात्मक प्राधान्यांनुसार निवृत्तीवेतनाचे लाभ वाढवता येतात. तसेच, या योजनांमुळे राज्यांना असुरक्षित लाभार्थ्यांच्या मोठ्या गटापर्यंत सामाजिक निवृत्तीवेतनाची व्याप्ती वाढवता येते. यामध्ये ज्येष्ठ नागरिक, विधवा आणि दिव्यांग व्यक्तींचा समावेश होतो.
राज्य-अनुदानित निवृत्तीवेतन योजनांची काही उदाहरणे:
ओडिशामधील मधु बाबू निवृत्तीवेतन योजना,
तेलंगणामधील आसरा निवृत्तीवेतन योजना,
बिहारमधील मुख्यमंत्री वृद्धजन निवृत्तीवेतन योजना
भारतातील व्यापक निवृत्तीवेतन व्याप्ती
गेल्या दशकात भारतातील निवृत्तीवेतन व्याप्ती वाढली आहे. सरकारी योजनांमधील वाढती नोंदणी, नियमक सुधारणा आणि डिजिटल प्रणालींचे बळकटीकरण यामुळे ही वाढ शक्य झाली आहे. कार्यबळ वाढत असल्याने आणि सोबतच वैविध्यपूर्ण होत असल्याने, औपचारिक निवृत्तीवेतनातील सहभाग वाढवणे महत्त्वाचे ठरते. निवृत्तीवेतन प्रणाली अधिक मजबूत करण्यासाठी हा एक महत्त्वाचा मार्ग आहे.
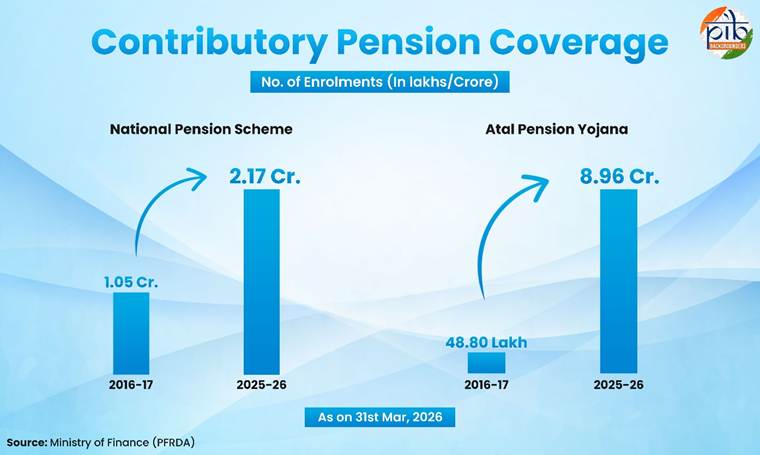
राष्ट्रीय निवृत्तीवेतन प्रणाली (एनपीएस) आणि अटल पेन्शन योजना (एपीवाय) यांनी एकत्रितरित्या भारतातील निवृत्तीवेतन क्षेत्रात मजबूत आणि सातत्यपूर्ण वाढ दर्शवली आहे. 31.03.2026 पर्यंत एनपीएसमधील सदस्य संख्या 2.17 कोटीहून अधिक झाली आहे. एपीवायमध्येही लक्षणीय वाढ झाली आहे. याच कालावधीत एपीवाय मधील सदस्य संख्या 8.96 कोटींवर पोहोचली आहे.
कर्मचारी पेन्शन योजनेने (ईपीएस) देखील दमदार वाढ दर्शवली आहे. एप्रिल 2026 पर्यंत सदस्यत्व 7.98 कोटी सदस्यांपर्यंत विस्तारले आहे. यातून औपचारिक क्षेत्रातील रोजगार आणि अनुपालनातील निरंतर विस्तार दिसून येतो.
अंशदानविरहित सामाजिक निवृत्तीवेतन प्रणालीसोबतच, विना-अंशदायी सामाजिक पेन्शन हा उत्पन्नाच्या आधाराचा एक महत्त्वाचा स्तर आहे. एप्रिल 2026 पर्यंत, केंद्रीय सामाजिक पेन्शन घटकांतर्गत 2.92 कोटींहून अधिक लाभार्थी समाविष्ट झाले आहेत. याच कालावधीत, राज्य सरकारांनी 1.41 कोटींहून अधिक लाभार्थ्यांना समाविष्ट केले आहे.
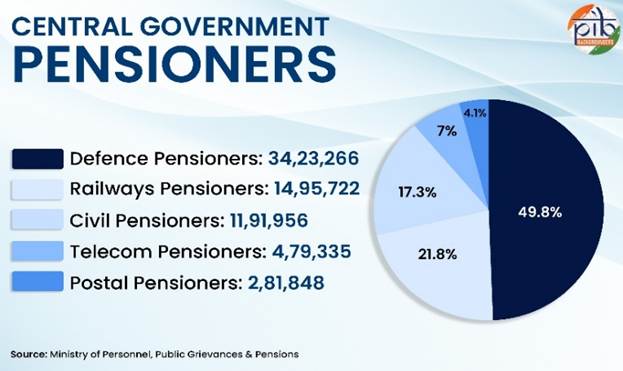
भारताच्या निवृत्तीवेतन व्यवस्थेचा एक मोठा भाग केंद्र सरकारी कर्मचाऱ्यांना दिल्या जाणाऱ्या निश्चित-लाभ निवृत्तीवेतन योजनांमुळे आकार घेत आहे. यामध्ये संरक्षण दलाचे 34 लाखांहून निवृत्तीवेतनधारकांचा आणि रेल्वेतील 14 लाख निवृत्तीवेतनधारकांचा समावेश आहे.
निवृत्तीवेतन क्षेत्राची कामगिरी आणि धोरणात्मक सुधारणा
भारताच्या निवृत्तीवेतन प्रणालीने मालमत्तेत सातत्यपूर्ण वाढ, गुंतवणुकीचे स्थिर परिणाम आणि संस्थात्मक क्षमतेत बळकटी अनुभवली आहे.
31.03.2026 रोजी एनपीएस अंतर्गत व्यवस्थापनाखालील मालमत्ता (एयूएम) सुमारे 15.95 लाख कोटी रुपयांपर्यंत वाढली आहे. एपीवाय अंतर्गत मालमत्ता सुमारे 51.4 हजार कोटी रुपये आहे. यातून स्थिर निधी संचय दिसून येतो.
एयूएम म्हणजे काय?
एयूएम म्हणजे कोणत्याही विशिष्ट वेळी, वित्तीय संस्थेद्वारे ग्राहकांच्या वतीने व्यवस्थापित केलेल्या मालमत्तेचे एकूण बाजार मूल्य. या मालमत्तेमध्ये इक्विटी, निश्चित उत्पन्न सिक्युरिटीज, रोख आणि रोख समतुल्य, म्युच्युअल फंड, स्थावर मालमत्ता आणि पर्यायी गुंतवणूक यांचा समावेश होतो.
कामगिरी आणि मालमत्तेच्या वाढीतील सुधारणांसोबतच, भारताच्या निवृत्तीवेतन प्रणालीमध्येही सातत्यपूर्ण धोरणात्मक सुधारणा झाल्या आहेत. नियामक देखरेख मजबूत करणे, व्याप्ती वाढवणे आणि संस्थात्मक कार्यक्षमता सुधारणे हे त्याचे उद्दिष्ट आहे.
पीएफआरडीए अंतर्गत, निवृत्तीवेतन परिसंस्था मजबूत करण्यासाठी सोबतच तिची कार्यक्षमता आणि पारदर्शकता वाढवण्यासाठी अनेक नियामक उपक्रम हाती घेण्यात आले आहेत. या उपायांमध्ये खालील गोष्टींचा समावेश आहे:
गुंतवणूक आणि अनुपालन मार्गदर्शक तत्त्वांमध्ये सुधारणा,
पर्यवेक्षण आणि देखरेख यंत्रणा मजबूत करणे आणि;
यूपीएस सारख्या नवीन निवृत्तीवेतन आराखड्याची अंमलबजावणी.
बॅलन्स्ड लाइफ सायकल फंड (2024) हा एनपीएसच्या ऑटो चॉइस पर्यायाअंतर्गत येतो. यामुळे सदस्यांना पूर्वीच्या 35 वर्षांच्या वयोमर्यादेऐवजी, वयाच्या 45व्या वर्षांपर्यंत 50% इक्विटी गुंतवणूक कायम ठेवण्याची परवानगी मिळते. यामुळे रोजगाराच्या सुरुवातीच्या वर्षांमध्ये दीर्घकालीन वाढ साध्य होते आणि त्यानंतर हळूहळू जोखीम कमी होते.
संघटित रोजगाराच्या पलीकडे निवृत्तीवेतनातील सहभाग वाढवण्यासाठी, असंघटित क्षेत्रातील कामगारांचा निवृत्तीवेतन सहभाग आणि नोंदणी सुधारण्यासाठी अनेक उपाययोजना करण्यात आल्या आहेत. यामध्ये खालील बाबींचा समावेश आहे:
एपीवाय अंतर्गत जनजागृती आणि नोंदणी वाढवणे,
बँकिंग आणि टपाल खात्याच्या जाळ्याद्वारे खाते उघडणे सोपे करणे;
डिजिटल पायाभूत सुविधांचा वापर करून एनपीएस अंतर्गत निवृत्तीवेतन खात्यांचा ऐच्छिक विस्तार
निवृत्तीवेतनसंबंधित तरतुदी नवीन कामगार संहिता (2025) पैकी एकामध्ये समाविष्ट आहेत. सामाजिक सुरक्षा संहिता - 2020 हे सामाजिक सुरक्षा व्याप्ती वाढवण्यासाठी सक्षम तरतुदी प्रदान करते. यात गिग आणि प्लॅटफॉर्म कामगारांसाठी निवृत्तीवेतन-संबंधित लाभांचा समावेश आहे, ज्यामुळे भविष्यातील कार्यान्वयन विस्तारासाठी वाव मिळतो.
एका सर्वसमावेशक आणि शाश्वत निवृत्तीवेतन प्रणालीच्या दिशेने
भारताची निवृत्तीवेतन प्रणाली आता एका बहु-स्तंभीय चौकटीत विकसित झाली आहे. यामध्ये योगदान आधारित सरकारी आणि खाजगी क्षेत्रातील योजना, नागरिकांचा ऐच्छिक सहभाग आणि अंशदानविरहित सामाजिक निवृत्तीवेतनाचा समावेश आहे.
जसे-जसे लोकसंख्यात्मक बदल वेगाने होत आहेत, तसे दीर्घकालीन स्थैर्यासाठी निवृत्तीनंतरची उत्पन्न सुरक्षितता अत्यंत महत्त्वाची ठरत आहे. व्यापक व्याप्ती, सुयोग्य मालमत्ता व्यवस्थापन आणि प्रभावी सेवा वितरणही तितकेच आवश्यक आहे. सातत्याने सुरू असलेली धोरणात्मक आणि संस्थात्मक प्रगतीमुळे निवृत्तीवेतन प्रणाली अधिक मजबूत होते. त्यामुळे येणाऱ्या काळात समावेशक आणि शाश्वत वृद्धावस्था उत्पन्न सुरक्षिततेला बळ मिळते.
MINISTRY OF FINANCE
https://www.indiabudget.gov.in/economicsurvey/
https://npstrust.org.in/weekly-snapshot-nps-schemes
https://npstrust.org.in/apy-aum-and-subscriber
https://npstrust.org.in/aum-and-subcriber-base
https://npstrust.org.in/apy-aum-and-subscriber
https://npstrust.org.in/features-ups
https://npstrust.org.in/nps-state-governments
https://www.pib.gov.in/PressReleseDetailm.aspx?PRID=2174235®=3&lang=2
PENSION FUND REGULATORY AND DEVELOPMENT AUTHORITY (PFRDA)
https://pfrda.org.in/en/web/pfrda/
https://www.pfrda.org.in/web/pfrda/about-us/history
https://pfrda.org.in/documents/33652/146225/Annual%2BReport%2B2024-25%2BEnglish.pdf
https://www.pfrda.org.in/web/pfrda/intermediaries/registered-intermediaries/central-record-keeping-agency
https://www.pfrda.org.in/documents/33652/145901/Pension%2BBulletin%2BJuly%2B2025.pdf
https://www.pfrda.org.in/web/pfrda/w/regulatory-framework/circulars/active-circulars/introduction-of-balanced-life-cycle-fund-under-nps
https://www.pfrda.org.in/web/pfrda/schemes/national-pension-system/nps-for-all-citizen-models
https://www.pfrda.org.in/web/pfrda/schemes/atal-pension-yojana-apy
https://www.pfrda.org.in/web/pfrda/schemes/national-pension-system/nps-vatsalya
https://www.pfrda.org.in/web/pfrda/schemes/national-pension-system/nps-for-corporates
https://www.pfrda.org.in/en/web/pfrda/schemes/national-pension-system/about-nps
https://www.pfrda.org.in/web/pfrda/schemes/national-pension-system/nps-for-central-government
MINISTRY OF STATISTICS AND PROGRAMME IMPLEMENTATION
https://www.mospi.gov.in/uploads/publications_reports/publications_reports1770719506668_061eb34b-ec61-4890-9e61-73cc717b4d0b_Quarterly_Bulletin_PLFS_OCT-DEC_2025.pdf
MINISTRY OF DEFENCE
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2204165®=3&lang=2
https://desw.gov.in/en/pensions
https://www.pib.gov.in/PressReleaseIframePage.aspx?PRID=2071572®=3&lang=2
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2221612®=3&lang=2
https://desw.gov.in/en/pension-regulations
MINISTRY OF LABOUR & EMPLOYMENT
https://www.epfindia.gov.in/site_docs/Annual_Report/Annual_Report_2023-24.pdf
https://mis.epfindia.gov.in/ChartDashboard/
https://www.epfindia.gov.in/site_docs/PDFs/Downloads_PDFs/EPS95.pdf
MINISTRY OF SOCIAL JUSTICE& EMPOWERMENT
https://india.unfpa.org/sites/default/files/pub-pdf/20230926_india_ageing_report_2023_web_version_.pdf
MINISTRY OF CHEMICALS & FERTILIZERS
https://jeevanpramaan.gov.in/v1.0/
MINISTRY OF RURAL DEVELOPMENT
https://nsap.dord.gov.in/nationalleveldashboardNew.do?methodName=nationalLevelInitial&val=temp&schemeCategory=ALL
https://nsap.dord.gov.in/nationalleveldashboardNew.do?methodName=getStateData&schemeCategory=S&main=notmain
https://nsap.dord.gov.in/circular.do?method=aboutus
MINISTRY OF PERSONNEL, PUBLIC GRIEVANCES AND PENSIONS
https://doppw.gov.in/en
https://pensionersportal.gov.in/FAQ-pension.aspx
https://cag.gov.in/uploads/media/CCS-Pension-Rules-1972-as-from-DoPT-website-20200717165308.pdf
https://pensionersportal.gov.in/dashboard/CGP/RPT_CGP.aspx
https://www.pib.gov.in/PressReleasePage.aspx?PRID=1539258®=3&lang=2
CABINET
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2048607®=3&lang=2
PRESS INFORMATION BUREAU
https://www.pib.gov.in/PressReleseDetail.aspx?PRID=2187327®=3&lang=2
https://www.pib.gov.in/FactsheetDetails.aspx?Id=150473®=3&lang=2
OTHERS
https://pension.cg.gov.in/PensionRule_en.aspx
https://cpao.nic.in/pdf/NPS_ENGLISH_BOOK.pdf
https://pensionersportal.gov.in/pension/rules/ccspen1.htm
https://finance.maharashtra.gov.in/publication/%E0%A4%AE%E0%A4%B9%E0%A4%BE%E0%A4%B0%E0%A4%BE%E0%A4%B7%E0%A5%8D%E0%A4%9F%E0%A5%8D%E0%A4%B0-%E0%A4%A8%E0%A4%BE%E0%A4%97%E0%A4%B0%E0%A5%80-%E0%A4%B8%E0%A5%87%E0%A4%B5%E0%A4%BE-%E0%A4%A8%E0%A4%BF/
पीडीएफ येथे पाहता येईल.
नितीन फुल्लुके / सुषमा काणे / विजयालक्ष्मी साळवी / श्रद्धा मुखेडकर
(Explainer ID: 13432)
(Explainer ID: 158579)
आगंतुक पटल : 282
Provide suggestions / comments