Economy
ਸਾਰਿਆਂ ਲਈ ਬੀਮਾ : ਕਵਰੇਜ ਦਾ ਵਿਸਥਾਰ, ਸਮਾਜਿਕ ਸੁਰੱਖਿਆ ਨੂੰ ਮਜ਼ਬੂਤੀ
Posted On:
23 APR 2026 6:15PM
|
ਮੁੱਖ ਬਿੰਦੂ
- ਭਾਰਤ ਪ੍ਰੀਮੀਅਮ ਵੌਲਿਊਮ ਆਲਮੀ ਪੱਧਰ ‘ਤੇ 10ਵਾਂ ਸਭ ਤੋਂ ਵੱਡਾ ਬਜ਼ਾਰ ਹੈ (ਸਵਿਸ ਰੀ ਰਿਪੋਰਟ- Swiss Re Report)
- ਆਰਥਿਕ ਸਰਵੇਖਣ 2025-26 ਮੁਤਾਬਕ ਘਰੇਲੂ ਵਿੱਤੀ ਸੰਪਤੀਆਂ ਵਿੱਚ ਬੀਮਾ ਅਤੇ ਪੈਨਸ਼ਨ ਫੰਡ ਦੀ ਹਿੱਸੇਦਾਰੀ ਵਿੱਤੀ ਵਰ੍ਹੇ 2019 ਵਿੱਚ 28.6 ਪ੍ਰਤੀਸ਼ਤ ਤੋਂ ਵੱਧ ਕੇ ਵਿੱਤੀ ਵਰ੍ਹੇ 2025 ਵਿੱਚ 29.6 ਪ੍ਰਤੀਸ਼ਤ ਹੋ ਗਈ।
- ਸਬਕਾ ਬੀਮਾ, ਸਬਕੀ ਰਕਸ਼ਾ (ਬੀਮਾ ਕਾਨੂੰਨਾਂ ਵਿੱਚ ਸੋਧ) ਐਕਟ, 2025 ਅਧੀਨ ਬੀਮਾ ਵਿੱਚ ਐੱਫਡੀਆਈ ਦੀ ਸੀਮਾ ਵਧਾ ਕੇ 100 ਫੀਸਦੀ ਕਰ ਦਿੱਤੀ ਗਈ ਹੈ।
- ਪ੍ਰਧਾਨ ਮੰਤਰੀ ਜੀਵਨ ਜਯੋਤੀ ਬੀਮਾ ਯੋਜਨਾ ਵਿੱਚ 26.88 ਕਰੋੜ ਨਾਮਾਂਕਣ ਅਤੇ 10.45 ਲੱਖ ਦਾਅਵੇ ਵੰਡੇ ਗਏ (ਫਰਵਰੀ 2026 ਤੱਕ)।
|
परिचय
ਇੱਕ ਮਜ਼ਬੂਤ ਅਰਥਵਿਵਸਥਾ ਲਈ ਮਜ਼ਬੂਤ ਜੋਖਮ-ਸੁਰੱਖਿਆ ਪ੍ਰਣਾਲੀਆਂ ਦੀ ਲੋੜ ਹੁੰਦੀ ਹੈ ਅਤੇ ਬੀਮਾ ਵਿੱਤੀ ਸੁਰੱਖਿਆ ਅਤੇ ਸਮਾਜਿਕ ਸੁਰੱਖਿਆ ਦੇ ਇੱਕ ਮੁੱਖ ਥੰਮ੍ਹ ਵਜੋਂ ਕੰਮ ਕਰਦਾ ਹੈ। ਇਹ ਸਿਰਫ਼ ਇੱਕ ਵਿੱਤੀ ਅਨੁਬੰਧ ਨਹੀਂ ਹੈ; ਇਹ ਇੱਕ ਅਜਿਹੀ ਪ੍ਰਣਾਲੀ ਹੈ ਜਿੱਥੇ ਵਿਅਕਤੀ ਅਤੇ ਬਿਜਨੇਸ ਪ੍ਰੀਮੀਅਮ ਦੇ ਬਦਲੇ ਬੀਮਾਕਰਤਾਵਾਂ ਨੂੰ ਜੋਖਮ ਟ੍ਰਾਂਸਫਰ ਕਰਦੇ ਹਨ। ਜੋਖਮਾਂ, ਬੀਮਾ ਪਰਿਵਾਰਾਂ ਅਤੇ ਉੱਦਮਾਂ ਨੂੰ ਬੱਚਤ ਨੂੰ ਖਤਮ ਕੀਤੇ ਬਗੈਰ ਜਾਂ ਉਤਪਾਦਕ ਸੰਪਤੀ ਨੂੰ ਵੇਚੇ ਬਗੈਰ ਅਪ੍ਰਤੱਖ ਘਟਨਾਵਾਂ ਤੋਂ ਉਭਰਨ ਵਿੱਚ ਸਮਰੱਥ ਬਣਾਉਂਦਾ ਹੈ। ਇਸੇ ਤਰ੍ਹਾਂ, ਬੀਮਾ ਵਿੱਤੀ ਨਿਰੰਤਰਤਾ ਨੂੰ ਯਕੀਨੀ ਕਰਦਾ ਹੈ ਅਤੇ ਆਮਦਨ, ਸੰਪਤੀ ਅਤੇ ਲੰਬੇ ਸਮੇਂ ਦੀ ਆਰਥਿਕ ਸੁਰੱਖਿਆ ਦੀ ਰੱਖਿਆ ਕਰਕੇ ਬਿਹਤਰ ਵਿੱਤੀ ਯੋਜਨਾ ਦਾ ਸਮਰਥਨ ਕਰਦਾ ਹੈ।
ਭਾਰਤ ਵਿੱਚ, ਬੀਮਾ ਸਮਾਜਿਕ ਸੁਰੱਖਿਆ ਨੂੰ ਮਜ਼ਬੂਤ ਕਰਨ ਅਤੇ ਵਿੱਤੀ ਲਚਕੀਲੇਪਣ ਨੂੰ ਉਤਸ਼ਾਹਿਤ ਕਰਨ ਵਿੱਚ ਮਹੱਤਵਪੂਰਨ ਭੂਮਿਕਾ ਨਿਭਾਉਂਦਾ ਹੈ। ਸਿਹਤ ਸੰਭਾਲ ਦੀਆਂ ਵਧਦੀਆਂ ਲਾਗਤਾਂ, ਰੋਜ਼ੀ-ਰੋਟੀ ਦੇ ਜੋਖਮ ਅਤੇ ਆਰਥਿਕ ਅਨਿਸ਼ਚਿਤਤਾਵਾਂ ਨਾਗਰਿਕਾਂ, ਪਰਿਵਾਰਾਂ ਅਤੇ ਕਾਰੋਬਾਰਾਂ ਲਈ ਪਹੁੰਚਯੋਗ ਬੀਮਾ ਕਵਰੇਜ ਦੀ ਮਹੱਤਤਾ ਨੂੰ ਉਜਾਗਰ ਕਰਦੀਆਂ ਹਨ। ਇਸ ਨੂੰ ਸਵੀਕਾਰਦੇ ਹੋਏ, ਭਾਰਤੀ ਬੀਮਾ ਰੈਗੂਲੇਟਰੀ ਅਤੇ ਵਿਕਾਸ ਅਥਾਰਿਟੀ (IRDAI) "2047 ਤੱਕ ਸਾਰਿਆਂ ਲਈ ਬੀਮਾ" ਦੇ ਦ੍ਰਿਸ਼ਟੀਕੋਣ ਪ੍ਰਤੀ ਵਚਨਬੱਧ ਹੈ। ਇਸ ਦਾ ਉਦੇਸ਼ ਇਹ ਯਕੀਨੀ ਬਣਾਉਣਾ ਹੈ ਕਿ ਹਰੇਕ ਨਾਗਰਿਕ ਕੋਲ ਢੁਕਵਾਂ ਜੀਵਨ, ਸਿਹਤ ਅਤੇ ਸੰਪਤੀ ਬੀਮਾ ਹੋਵੇ, ਅਤੇ ਹਰੇਕ ਉੱਦਮ ਕੋਲ ਢੁਕਵੀਂ ਜੋਖਮ ਸੁਰੱਖਿਆ ਤੱਕ ਪਹੁੰਚ ਹੋਵੇ।
ਬੀਮਾ ਪ੍ਰਵੇਸ਼ ਨੂੰ ਕੁੱਲ ਪ੍ਰੀਮੀਅਮ ਵਜੋਂ ਪਰਿਭਾਸ਼ਿਤ ਕੀਤਾ ਗਿਆ ਹੈ ਜੋ ਕੁੱਲ ਘਰੇਲੂ ਉਤਪਾਦ ਦੇ % ਵਜੋਂ ਪ੍ਰਤੱਖ ਜੀਵਨ ਅਤੇ ਗੈਰ-ਜੀਵਨ ਬੀਮਾ ਕਾਰੋਬਾਰ ਲਈ ਲਿਖਿਆ ਗਿਆ ਹੈ।
ਬੀਮਾ ਘਣਤਾ ਜਨਸੰਖਿਆ (ਪ੍ਰਤੀ ਵਿਅਕਤੀ ਪ੍ਰੀਮੀਅਮ) ਲਈ ਪ੍ਰੀਮੀਅਮ ਦਾ ਅਨੁਪਾਤ ਹੈ।
ਇਸ ਦ੍ਰਿਸ਼ਟੀਕੋਣ ਦੇ ਅਨੁਸਾਰ ਭਾਰਤੀ ਬੀਮਾ ਖੇਤਰ ਇੱਕ ਮਹੱਤਵਪੂਰਨ ਤਬਦੀਲੀ ਦੇ ਦੌਰ ਵਿੱਚੋਂ ਗੁਜ਼ਰ ਰਿਹਾ ਹੈ। ਰੈਗੂਲੇਟਰੀ ਸੁਧਾਰ ਅਤੇ ਨੀਤੀਗਤ ਪਹਿਲਕਦਮੀਆਂ ਕਵਰੇਜ ਦਾ ਵਿਸਤਾਰ ਕਰ ਰਹੀਆਂ ਹਨ, ਕਿਫਾਇਤੀ ਸਮਰੱਥਾ ਵਿੱਚ ਸੁਧਾਰ ਕਰ ਰਹੀਆਂ ਹਨ, ਅਤੇ ਖਪਤਕਾਰ ਸੁਰੱਖਿਆ ਨੂੰ ਮਜ਼ਬੂਤ ਕਰ ਰਹੀਆਂ ਹਨ। ਸਿਧਾਂਤ-ਅਧਾਰਿਤ ਰੈਗੂਲੇਟਰੀ ਫ੍ਰੇਮਵਰਕ ਵਿੱਚ ਤਬਦੀਲੀ ਨੇ ਪਾਲਣਾ ਦੀਆਂ ਜ਼ਰੂਰਤਾਂ ਨੂੰ ਸੁਚਾਰੂ ਬਣਾਇਆ ਹੈ ਅਤੇ ਬੀਮਾਕਰਤਾਵਾਂ ਨੂੰ ਨਵੀਨਤਾ ਲਈ ਵਧੇਰੇ ਲਚਕਤਾ ਪ੍ਰਦਾਨ ਕੀਤੀ ਹੈ, ਜਿਸ ਨਾਲ ਸਮਾਵੇਸ਼ੀ ਬੀਮਾ ਵਿਕਾਸ ਦਾ ਸਮਰਥਨ ਕੀਤਾ ਜਾ ਰਿਹਾ ਹੈ। ਇਕੱਠੇ ਮਿਲ ਕੇ, ਇਹ ਵਿਕਾਸ ਬੀਮਾ ਨੂੰ ਭਾਰਤ ਦੇ ਸਮਾਜਿਕ ਸੁਰੱਖਿਆ ਢਾਂਚੇ ਅਤੇ ਆਰਥਿਕ ਤਾਕਤ ਦੇ ਇੱਕ ਮਹੱਤਵਪੂਰਨ ਹਿੱਸੇ ਵਜੋਂ ਸਥਾਪਿਤ ਕਰ ਰਹੇ ਹਨ।
ਬੀਮਾ ਖੇਤਰ ਦਾ ਪ੍ਰਦਰਸ਼ਨ
|
ਬੀਮਾ ਪ੍ਰਵੇਸ਼ ਨੂੰ ਕੁੱਲ ਪ੍ਰੀਮੀਅਮ ਵਜੋਂ ਪਰਿਭਾਸ਼ਿਤ ਕੀਤਾ ਗਿਆ ਹੈ ਜੋ ਕੁੱਲ ਘਰੇਲੂ ਉਤਪਾਦ ਦੇ % ਵਜੋਂ ਪ੍ਰਤੱਖ ਜੀਵਨ ਅਤੇ ਗੈਰ-ਜੀਵਨ ਬੀਮਾ ਕਾਰੋਬਾਰ ਲਈ ਲਿਖਿਆ ਗਿਆ ਹੈ।
ਬੀਮਾ ਘਣਤਾ ਜਨਸੰਖਿਆ (ਪ੍ਰਤੀ ਵਿਅਕਤੀ ਪ੍ਰੀਮੀਅਮ) ਲਈ ਪ੍ਰੀਮੀਅਮ ਦਾ ਅਨੁਪਾਤ ਹੈ।
|
ਬੀਮਾ, ਵਿੱਤੀ ਖੇਤਰ ਦੇ ਇੱਕ ਮਹੱਤਵਪੂਰਨ ਹਿੱਸੇ ਵਜੋਂ, ਭਾਰਤ ਦੀ ਆਰਥਵਿਵਸਥਾ ਵਿੱਚ ਇੱਕ ਮਹੱਤਵਪੂਰਨ ਭੂਮਿਕਾ ਨਿਭਾਉਂਦਾ ਹੈ। ਜੀਵਨ, ਸੰਪਤੀ ਅਤੇ ਜਾਨੀ ਨੁਕਸਾਨ ਦੇ ਜੋਖਮਾਂ ਤੋਂ ਸੁਰੱਖਿਆ ਪ੍ਰਦਾਨ ਕਰਨ ਅਤੇ ਸ਼ਹਿਰੀ ਅਤੇ ਪੇਂਡੂ ਦੋਵੇਂ ਖੇਤਰਾਂ ਵਿੱਚ ਸੁਰੱਖਿਆ ਜਾਲ ਵਜੋਂ ਕੰਮ ਕਰਨ ਤੋਂ ਇਲਾਵਾ, ਇਹ ਖੇਤਰ ਬੱਚਤ ਨੂੰ ਵੀ ਉਤਸ਼ਾਹਿਤ ਕਰਦਾ ਹੈ। ਭਾਰਤ ਦੇ ਚੱਲ ਰਹੇ ਆਰਥਿਕ ਪਰਿਵਰਤਨ ਦਾ ਸਮਰਥਨ ਕਰਨ ਲਈ ਇਸ ਦਾ ਨਿਰੰਤਰ ਵਿਕਾਸ ਲਾਜ਼ਮੀ ਹੈ।
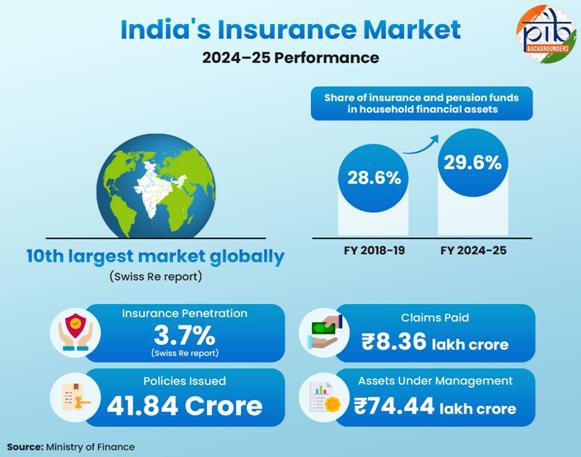
ਸਵਿਸ ਰੀ ਦੀ ਇੱਕ ਰਿਪੋਰਟ ਦੇ ਅਨੁਸਾਰ, ਭਾਰਤ ਦੇ ਬੀਮਾ ਖੇਤਰ ਨੇ 2024-25 ਵਿੱਚ ਆਪਣੀ ਵਿਕਾਸ ਦੀ ਗਤੀ ਜਾਰੀ ਰੱਖੀ, 1.8 ਪ੍ਰਤੀਸ਼ਤ ਦੀ ਬਜ਼ਾਰ ਹਿੱਸੇਦਾਰੀ ਦੇ ਨਾਲ ਨਾਂ-ਮਾਤਰ ਪ੍ਰੀਮੀਅਮ ਮਾਤਰਾ ਦੁਆਰਾ ਵਿਸ਼ਵ ਪੱਧਰ 'ਤੇ 10ਵੇਂ ਸਭ ਤੋਂ ਵੱਡੇ ਬੀਮਾ ਬਜ਼ਾਰ ਵਜੋਂ ਆਪਣੀ ਸਥਿਤੀ ਨੂੰ ਮਜ਼ਬੂਤ ਕੀਤਾ। ਬੀਮਾ ਦੀ ਪਹੁੰਚ 3.7 ਪ੍ਰਤੀਸ਼ਤ ਰਹੀ, ਜਿਸ ਵਿੱਚ ਜੀਵਨ ਬੀਮਾ 2.7 ਪ੍ਰਤੀਸ਼ਤ ਅਤੇ ਗੈਰ-ਜੀਵਨ ਬੀਮਾ 1 ਪ੍ਰਤੀਸ਼ਤ ਰਿਹਾ, ਜਦਕਿ ਬੀਮਾ ਘਣਤਾ ਮਾਮੂਲੀ ਤੌਰ 'ਤੇ ਵਧ ਕੇ 97.0 ਡਾਲਰ ਹੋ ਗਈ। ਇਸ ਖੇਤਰ ਵਿੱਚ ਪੈਮਾਨੇ ਅਤੇ ਵਧਦੀ ਗਤੀਵਿਧੀ ਨੂੰ ਦਰਸਾਉਂਦੇ ਹੋਏ, ਵਿੱਤੀ ਵਰ੍ਹੇ 2024-25 ਦੌਰਾਨ, ਖੇਤਰ ਨੇ 41.84 ਕਰੋੜ ਪੌਲਿਸੀਆਂ ਜਾਰੀ ਕੀਤੀਆਂ, 11.93 ਲੱਖ ਕਰੋੜ ਰੁਪਏ ਦੇ ਪ੍ਰੀਮੀਅਮ ਇਕੱਠੇ ਕੀਤੇ, 8.36 ਲੱਖ ਕਰੋੜ ਰੁਪਏ ਦੇ ਦਾਅਵਿਆਂ ਦਾ ਭੁਗਤਾਨ ਕੀਤਾ, ਅਤੇ ਇਸ ਅਧੀਨ ਸੰਪਤੀਆਂ ਦੀ ਰਿਪੋਰਟ ਦਾ ਪ੍ਰਬੰਧਨ 31 ਮਾਰਚ 2025 ਤੱਕ 74.44 ਲੱਖ ਕਰੋੜ ਰੁਪਏ ਦਾ ਹੈ। ਬੀਮੇ ਦੀ ਵਧਦੀ ਭੂਮਿਕਾ ਘਰੇਲੂ ਵਿੱਤੀ ਸੰਪਤੀਆਂ ਵਿੱਚ ਵੀ ਪ੍ਰਤੀਬਿੰਬਤ ਹੁੰਦੀ ਹੈ - ਬੱਚਤ, ਨਿਵੇਸ਼ ਅਤੇ ਹੱਕ ਸਮੇਤ ਘਰਾਂ ਦੁਆਰਾ ਰੱਖੀਆਂ ਗਈਆਂ ਵਿੱਤੀ ਸੰਪਤੀਆਂ ਦਾ ਕੁੱਲ ਮੁੱਲ ਸ਼ਾਮਲ ਹੈ। ਘਰੇਲੂ ਵਿੱਤੀ ਸੰਪਤੀਆਂ ਵਿੱਚ ਬੀਮਾ ਅਤੇ ਪੈਨਸ਼ਨ ਫੰਡਾਂ ਦਾ ਹਿੱਸਾ ਵੀ ਵਿੱਤੀ ਵਰ੍ਹੇ 2018-19 ਵਿੱਚ 28.6 ਪ੍ਰਤੀਸ਼ਤ ਤੋਂ ਵਧ ਕੇ ਵਿੱਤੀ ਵਰ੍ਹੇ 2024-25 ਵਿੱਚ 29.6 ਪ੍ਰਤੀਸ਼ਤ ਹੋ ਗਿਆ, ਜੋ ਕਿ ਘਰਾਂ ਵਿੱਚ ਵਧ ਰਹੀ ਵਿੱਤੀ ਜਾਗਰੂਕਤਾ ਨੂੰ ਦਰਸਾਉਂਦਾ ਹੈ।
ਬੀਮਾ ਦੀਆਂ ਦੋ ਕਿਸਮਾਂ ਹਨ:
• ਜੀਵਨ ਬੀਮਾ ਮਨੁੱਖੀ ਜੀਵਨ ਨਾਲ ਸਬੰਧਿਤ ਸੰਕਟਕਾਲੀਨ ਸਥਿਤੀਆਂ, ਜਿਵੇਂ ਕਿ ਮੌਤ, ਅਪੰਗਤਾ, ਦੁਰਘਟਨਾਵਾਂ ਅਤੇ ਰਿਟਾਇਰਮੈਂਟ ਦੇ ਵਿਰੁੱਧ ਵਿੱਤੀ ਸੁਰੱਖਿਆ ਪ੍ਰਦਾਨ ਕਰਦਾ ਹੈ।
• ਗੈਰ-ਜੀਵਨ ਬੀਮਾ ਸੰਪਤੀ, ਕਾਰੋਬਾਰਾਂ ਅਤੇ ਵਿਅਕਤੀਆਂ ਨੂੰ ਕਵਰ ਕਰਦਾ ਹੈ, ਨੁਕਸਾਨ ਜਾਂ ਨੁਕਸਾਨ ਲਈ ਮੁਆਵਜ਼ੇ ਦੇ ਅਧਾਰ 'ਤੇ ਮੁਆਵਜ਼ੇ ਦੀ ਪੇਸ਼ਕਰਸ਼ ਕਰਦਾ ਹੈ। ਇਹ ਅਣਕਿਆਸੀਆਂ ਘਟਨਾਵਾਂ ਦੇ ਮਾਮਲੇ ਵਿੱਚ ਵਿੱਤੀ ਸਹਾਇਤਾ ਪ੍ਰਦਾਨ ਕਰਦਾ ਹੈ ਅਤੇ ਇਸ ਵਿੱਚ ਹੋਰਨਾਂ ਤੋਂ ਇਲਾਵਾ ਸਿਹਤ, ਮੋਟਰ, ਘਰ, ਅੱਗ, ਸਮੁੰਦਰੀ, ਯਾਤਰਾ, ਪੋਰਟੇਬਲ ਉਪਕਰਣ, ਫਸਲ, ਦੇਣਦਾਰੀ ਬੀਮਾ, ਆਦਿ ਸ਼ਾਮਲ ਹਨ।
|
ਬੀਮਾ ਪ੍ਰੀਮੀਅਮ ਵਿੱਚ ਵਾਧਾ (ਲੱਖ ਕਰੋੜ ਰੁਪਏ ਵਿੱਚ)
|
|
|
ਵਿੱਤੀ ਵਰ੍ਹੇ 2020-21
|
ਵਿੱਤੀ ਵਰ੍ਹੇ 2024-25
|
ਵਾਧਾ
|
|
ਕੁੱਲ ਪ੍ਰੀਮੀਅਮ ਆਮਦਨ
|
8.30
|
11.90
|
43.37 ਪ੍ਰਤੀਸ਼ਤ
|
|
ਜੀਵਨ ਬੀਮਾ ਪ੍ਰੀਮੀਅਮ
|
6.30
|
8.86
|
40.63 ਪ੍ਰਤੀਸ਼ਤ
|
|
ਗੈਰ-ਜੀਵਨ ਬੀਮਾ ਪ੍ਰੀਮੀਅਮ
|
2.02
|
3.10
|
53.46 ਪ੍ਰਤੀਸ਼ਤ
|
ਖਾਸ ਤੌਰ 'ਤੇ, ਜੀਵਨ ਬੀਮਾ ਖੇਤਰ ਇਸ ਖੇਤਰ ਨੂੰ ਸਮਰਥਨ ਦੇਣਾ ਜਾਰੀ ਰੱਖਦਾ ਹੈ। ਇਸ ਪ੍ਰਬੰਧਨ ਅਧੀਨ ਕੁੱਲ ਸੰਪਤੀਆਂ (AUM) ਦਾ 91 ਪ੍ਰਤੀਸ਼ਤ ਹਿੱਸਾ ਹੈ - ਸੰਪਤੀਆਂ ਦਾ ਕੁੱਲ ਬਜ਼ਾਰ ਮੁੱਲ ਜੋ ਇੱਕ ਵਿੱਤੀ ਸੰਸਥਾ ਇੱਕ ਨਿਸ਼ਚਿਤ ਸਮੇਂ 'ਤੇ ਆਪਣੇ ਗਾਹਕਾਂ ਵੱਲੋਂ ਪ੍ਰਬੰਧਿਤ ਕਰਦੀ ਹੈ। ਇਸ ਤੋਂ ਇਲਾਵਾ, ਇਹ ਕੁੱਲ ਪ੍ਰੀਮੀਅਮ ਆਮਦਨ ਦਾ ਲਗਭਗ 74 ਪ੍ਰਤੀਸ਼ਤ ਦਰਸਾਉਂਦਾ ਹੈ। ਗੈਰ-ਜੀਵਨ ਖੇਤਰ ਦੇ ਅੰਦਰ, ਸਿਹਤ ਬੀਮਾ ਮੋਹਰੀ ਕਾਰੋਬਾਰ ਵਜੋਂ ਉਭਰਿਆ ਹੈ, ਜੋ ਕੁੱਲ ਘਰੇਲੂ ਪ੍ਰੀਮੀਅਮ ਅਤੇ ਮੋਟਰ ਬੀਮੇ ਵਿੱਚ 41 ਪ੍ਰਤੀਸ਼ਤ ਯੋਗਦਾਨ ਦਿੰਦਾ ਹੈ।
|
ਬੀਮਾ ਪ੍ਰੀਮੀਅਮ ਇੱਕ ਵਿਅਕਤੀ ਜਾਂ ਕਾਰੋਬਾਰ ਦੁਆਰਾ ਬੀਮਾ ਪੌਲਿਸੀ ਪ੍ਰਾਪਤ ਕਰਨ ਲਈ ਅਦਾ ਕੀਤੀ ਜਾਣ ਵਾਲੀ ਰਕਮ ਹੈ ਜੋ ਪ੍ਰੀਮੀਅਮ ਪੌਲਿਸੀ-ਹੋਲਡਰ ਵਿੱਚ ਵੱਖ-ਵੱਖ ਹੁੰਦੀ ਹੈ ਕਿਉਂਕਿ ਇਹ ਕਈ ਪ੍ਰਭਾਵਿਤ ਕਾਰਕਾਂ ਦੁਆਰਾ ਨਿਰਧਾਰਿਤ ਕੀਤੀ ਜਾਂਦੀ ਹੈ, ਜਿਵੇਂ ਕਿ ਉਮਰ, ਰਿਹਾਇਸ਼ ਦਾ ਖੇਤਰ, ਰੁਜ਼ਗਾਰ ਦੀ ਪ੍ਰਕਿਰਤੀ, ਡਾਕਟਰੀ ਬਿਮਾਰੀ, ਆਮਦਨ, ਅਤੇ ਹੋਰ।
|
ਭੌਤਿਕ ਮੌਜੂਦਗੀ ਅਤੇ ਵਿਚੋਲਗੀ ਦੇ ਵਿਸਥਾਰ ਦੇ ਸੁਮੇਲ ਰਾਹੀਂ ਬੀਮਾ ਪ੍ਰਵੇਸ਼ ਵਿੱਚ ਵੀ ਸੁਧਾਰ ਹੋਇਆ ਹੈ। ਮਾਰਚ 2024 ਤੱਕ ਬੀਮਾਕਰਤਾ ਦਫਤਰਾਂ ਦੀ ਕੁੱਲ ਗਿਣਤੀ 21,338 ਸੀ ਜੋ ਕਿ ਵਧ ਕੇ ਮਾਰਚ 2025 ਵਿੱਚ 22,076 ਹੋ ਗਈ। ਇਸ ਅਨੁਸਾਰ, ਵੰਡ ਨੈੱਟਵਰਕ ਵਿੱਤੀ ਵਰ੍ਹੇ 2020-21 ਵਿੱਚ ਲਗਭਗ 48 ਲੱਖ ਤੋਂ ਵਧ ਕੇ ਵਿੱਤੀ ਵਰ੍ਹੇ 2024-25 ਵਿੱਚ ਲਗਭਗ 83 ਲੱਖ ਹੋ ਗਿਆ, ਜਿਸ ਨਾਲ ਪੇਂਡੂ ਖੇਤਰਾਂ ਅਤੇ ਸਮਾਜਿਕ-ਆਰਥਿਕ ਤੌਰ 'ਤੇ ਕਮਜ਼ੋਰ ਵਰਗਾਂ ਤੱਕ ਪਹੁੰਚ ਵਿੱਚ ਸੁਧਾਰ ਹੋਇਆ। ਵਰਤਮਾਨ ਵਿੱਚ, 74 ਬੀਮਾਕਰਤਾ ਕਾਰਜਸ਼ੀਲ ਹਨ, ਜੋ ਕਿ 83 ਲੱਖ ਤੋਂ ਵੱਧ ਏਜੰਟਾਂ, ਪੁਆਇੰਟ-ਆਫ-ਸੇਲਜ਼ ਕਰਮਚਾਰੀਆਂ ਅਤੇ ਸੰਸਥਾਗਤ ਭਾਈਵਾਲਾਂ ਦੇ ਵੰਡ ਨੈੱਟਵਰਕ ਦੁਆਰਾ ਸਮਰਥਤ ਹਨ। ਇਹ ਵਿਸਥਾਰ ਵੱਖ-ਵੱਖ ਖੇਤਰਾਂ ਵਿੱਚ ਬੀਮਾ ਸੇਵਾਵਾਂ ਦੀ ਸਪੁਰਦਗੀ ਨੂੰ ਸੁਚਾਰੂ ਬਣਾਉਣ ਲਈ, ਖਾਸ ਕਰਕੇ ਸਮਾਜ ਦੇ ਪੇਂਡੂ ਅਤੇ ਸਮਾਜਿਕ-ਆਰਥਿਕ ਤੌਰ 'ਤੇ ਕਮਜ਼ੋਰ ਵਰਗਾਂ ਤੱਕ ਪਹੁੰਚਣ ਵਿੱਚ ਮਹੱਤਵਪੂਰਨ ਹੈ ।
ਅੱਪਡੇਟ ਪੌਲਿਸੀ ਅਤੇ ਰੈਗੂਲੇਟਰੀ ਉਪਾਅ
ਬੀਮਾ ਈਕੋਸਿਸਟਮ ਨੂੰ ਮਜ਼ਬੂਤ ਕਰਨ ਅਤੇ ਪੌਲਿਸੀਧਾਰਕਾਂ ਲਈ ਸੁਰੱਖਿਆ ਵਧਾਉਣ ਲਈ, ਸਰਕਾਰ ਨੇ ਕਾਨੂੰਨੀ ਅਤੇ ਰੈਗੂਲੇਟਰੀ ਸੁਧਾਰਾਂ ਦੀ ਇੱਕ ਲੜੀ ਸ਼ੁਰੂ ਕੀਤੀ ਹੈ। ਇਨ੍ਹਾਂ ਉਪਾਵਾਂ ਦਾ ਉਦੇਸ਼ ਬੀਮਾ ਸਮਰੱਥਾ ਵਿੱਚ ਸੁਧਾਰ ਕਰਨਾ, ਕਵਰੇਜ ਦਾ ਵਿਸਤਾਰ ਕਰਨਾ, ਕਾਰੋਬਾਰ ਕਰਨ ਵਿੱਚ ਸੌਖ ਨੂੰ ਉਤਸ਼ਾਹਿਤ ਕਰਨਾ ਅਤੇ ਇਸ ਖੇਤਰ ਵਿੱਚ ਖਪਤਕਾਰ ਸੁਰੱਖਿਆ ਉਪਾਵਾਂ ਨੂੰ ਮਜ਼ਬੂਤ ਕਰਨਾ ਹੈ।
ਸਬਕਾ ਬੀਮਾ, ਸਬਕੀ ਰਕਸ਼ਾ (ਬੀਮਾ ਕਾਨੂੰਨਾਂ ਵਿੱਚ ਸੋਧ) ਐਕਟ, 2025
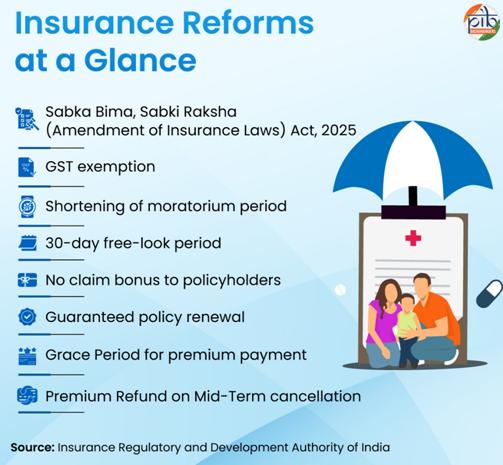
ਸਬਕਾ ਬੀਮਾ, ਸਬਕੀ ਰਕਸ਼ਾ (ਬੀਮਾ ਕਾਨੂੰਨਾਂ ਵਿੱਚ ਸੋਧ) ਐਕਟ, 2025 ਨੇ ਬੀਮਾ ਐਕਟ, 1938, ਜੀਵਨ ਬੀਮਾ ਨਿਗਮ ਐਕਟ, 1956 ਅਤੇ ਬੀਮਾ ਰੈਗੂਲੇਟਰੀ ਅਤੇ ਵਿਕਾਸ ਅਥਾਰਿਟੀ ਐਕਟ, 1999 ਦੇ ਵੱਖ-ਵੱਖ ਉਪਬੰਧਾਂ ਵਿੱਚ ਸੋਧ ਕੀਤੀ ਹੈ। ਇਹ ਨਾਗਰਿਕਾਂ ਦੀ ਸੁਰੱਖਿਆ ਨੂੰ ਵਧਾਉਂਦਾ ਹੈ, ਬੀਮਾ ਦੀ ਪਹੁੰਚ ਨੂੰ ਵਧਾਉਂਦਾ ਹੈ, ਵਿਕਾਸ ਵਿੱਚ ਤੇਜ਼ੀ ਲਿਆਉਂਦਾ ਹੈ, ਬੀਮਾ ਖੇਤਰ ਨੂੰ ਹੋਰ ਮਜ਼ਬੂਤ ਕਰਦਾ ਹੈ ਅਤੇ ਕਾਰੋਬਾਰ ਕਰਨ ਵਿੱਚ ਸੋਖ ਵਿੱਚ ਸੁਧਾਰ ਕਰਦਾ ਹੈ। ਨੀਤੀ ਦੇ ਮੁੱਖ ਪ੍ਰਾਵਧਾਨ ਹੇਠਾਂ ਦਿੱਤੇ ਗਏ ਹਨ:
ਐੱਫਡੀਆਈ ਸੀਮਾ ਵਿੱਚ ਵਾਧਾ : ਸੋਧ ਭਾਰਤੀ ਬੀਮਾ ਕੰਪਨੀਆਂ ਵਿੱਚ ਐੱਫਡੀਆਈ ਸੀਮਾ ਨੂੰ 74 ਪ੍ਰਤੀਸ਼ਤ ਤੋਂ ਵਧਾ ਕੇ 100 ਪ੍ਰਤੀਸ਼ਤ ਕਰਦਾ ਹੈ। ਇਸ ਉਪਾਅ ਨਾਲ ਸਥਿਰ ਲੰਬੇ ਸਮੇਂ ਦੇ ਨਿਵੇਸ਼ ਨੂੰ ਆਕਰਸ਼ਿਤ ਕਰਨ, ਤਕਨਾਲੋਜੀ ਟ੍ਰਾਂਸਫਰ ਦੀ ਸੁਵਿਧਾ ਪ੍ਰਦਾਨ ਕਰਨ, ਜ਼ਿਆਦਾ ਬੀਮਾ ਪ੍ਰਵੇਸ਼ ਨੂੰ ਵਧਾਉਣ ਅਤੇ ਸਮਾਜਿਕ ਸੁਰੱਖਿਆ ਦਾ ਸਮਰਥਨ ਕਰਨ ਦੀ ਉਮੀਦ ਹੈ।
ਕਾਰੋਬਾਰ ਕਰਨ ਵਿੱਚ ਸੌਖ ਨੂੰ ਉਤਸ਼ਾਹਿਤ ਕਰਨਾ : ਨਿਰਵਿਘਨ ਸੇਵਾ ਨੂੰ ਯਕੀਨੀ ਬਣਾਉਣ, ਪੌਲਿਸੀਧਾਰਕਾਂ ਦਾ ਸਮਰਥਨ ਕਰਨ ਅਤੇ ਕਾਰੋਬਾਰ ਕਰਨ ਵਿੱਚ ਸੌਖ ਨੂੰ ਉਤਸ਼ਾਹਿਤ ਕਰਨ ਲਈ, ਹੇਠ ਲਿਖੀਆਂ ਸੋਧਾਂ ਕੀਤੀਆਂ ਗਈਆਂ ਸਨ:
- ਬੀਮਾ ਵਿਚੋਲਿਆਂ ਲਈ ਇੱਕ ਸਿੰਗਲ ਰਜਿਸਟ੍ਰੇਸ਼ਨ ਸ਼ੁਰੂ ਕੀਤੀ ਗਈ ਹੈ ਤਾਂ ਜੋ ਨਿਰਵਿਘਨ ਸੰਚਾਲਨ ਅਤੇ ਬਿਹਤਰ ਸੇਵਾ ਨਿਰੰਤਰਤਾ ਨੂੰ ਯਕੀਨੀ ਬਣਾਇਆ ਜਾ ਸਕੇ।
- ਸ਼ੇਅਰ ਟ੍ਰਾਂਸਫਰ ਲਈ IRDAI ਦੀ ਪ੍ਰਵਾਨਗੀ ਨੂੰ 1 ਪ੍ਰਤੀਸ਼ਤ ਤੋਂ ਵਧਾ ਕੇ 5 ਪ੍ਰਤੀਸ਼ਤ ਕਰ ਦਿੱਤਾ ਗਿਆ ਹੈ, ਜਿਸ ਨਾਲ ਪਾਲਣਾ ਹੋਰ ਅਸਾਨ ਹੋ ਗਈ।
- ਵਿਦੇਸ਼ੀ ਪੁਨਰ-ਬੀਮਾਕਰਤਾਵਾਂ ਲਈ ਸ਼ੁੱਧ ਮਾਲਕੀ ਵਾਲੇ ਫੰਡ ਦੀ ਜ਼ਰੂਰਤ ਨੂੰ 5,000 ਕਰੋੜ ਰੁਪਏ ਤੋਂ ਘਟਾ ਕੇ 1,000 ਕਰੋੜ ਰੁਪਏ ਕਰ ਦਿੱਤਾ ਗਿਆ ਹੈ, ਜਿਸ ਨਾਲ ਭਾਰਤ ਵਿੱਚ ਪੁਨਰ-ਬੀਮਾ ਭਾਗੀਦਾਰੀ ਅਤੇ ਸਮਰੱਥਾ ਨੂੰ ਹੁਲਾਰਾ ਮਿਲੇਗਾ।
- ਬੀਮਾ ਖੇਤਰ ਵਿੱਚ ਡਿਜੀਟਲ ਜਨਤਕ ਬੁਨਿਆਦੀ ਢਾਂਚੇ ਦੀ ਪ੍ਰਭਾਵਸ਼ਾਲੀ ਵਰਤੋਂ ਲਈ ਇੱਕ ਕਾਨੂੰਨੀ ਅਧਾਰ ਬਣਾਉਣ ਲਈ ਬੀਮਾ ਕਾਨੂੰਨਾਂ ਨੂੰ ਡਿਜੀਟਲ ਨਿਜੀ ਡੇਟਾ ਸੁਰੱਖਿਆ ਐਕਟ, 2023 ਨਾਲ ਜੋੜਿਆ ਗਿਆ ਹੈ, ਇਹ ਯਕੀਨੀ ਬਣਾਉਂਦੇ ਹੋਏ ਕਿ ਪੌਲਿਸੀਧਾਰਕਾਂ ਦੀ ਜਾਣਕਾਰੀ ਨੂੰ ਪੂਰੀ ਤਰ੍ਹਾਂ ਸੁਰੱਖਿਅਤ ਅਤੇ ਗੁਪਤ ਰੱਖੀ ਜਾਵੇ।
- 30 ਦਸੰਬਰ, 2025 ਨੂੰ ਸੂਚਿਤ ਕੀਤੀਆਂ ਗਈਆਂ ਭਾਰਤੀ ਬੀਮਾ ਕੰਪਨੀਆਂ (ਵਿਦੇਸ਼ੀ ਨਿਵੇਸ਼) ਸੋਧ ਨਿਯਮ, 2025 ਨੇ ਕਾਰੋਬਾਰ ਕਰਨ ਵਿੱਚ ਸੌਖ ਨੂੰ ਉਤਸ਼ਾਹਿਤ ਕਰਨ ਲਈ ਬੀਮਾ ਕੰਪਨੀਆਂ ਅਤੇ ਵਿਚੋਲਿਆਂ ਲਈ ਸ਼ਰਤਾਂ ਨੂੰ ਤਰਕਸੰਗਤ ਬਣਾਇਆ ਹੈ।
ਬੀਮਾ ਜਾਗਰੂਕਤਾ ਪੈਦਾ ਕਰਨਾ : ਸੋਧ ਜੋਖਮ ਸੁਰੱਖਿਆ ਪ੍ਰਤੀ ਨਾਗਰਿਕਾਂ ਦੀ ਜਾਗਰੂਕਤਾ ਵਧਾਉਣ ਅਤੇ ਪੌਲਿਸੀਧਾਰਕਾਂ ਲਈ ਸਿੱਖਿਆ ਨੂੰ ਉਤਸ਼ਾਹਿਤ ਕਰਨ ਲਈ ਪੌਲਿਸੀਧਾਰਕਾਂ ਦੀ ਸਿੱਖਿਆ ਅਤੇ ਸੁਰੱਖਿਆ ਫੰਡ ਨੂੰ ਬਣਾਉਣ ਦੀ ਵਿਵਸਥਾ ਕਰਦਾ ਹੈ।
ਪੌਲਿਸੀਧਾਰਕਾਂ ਦੀ ਬਿਹਤਰ ਸੁਰੱਖਿਆ: ਪੌਲਿਸੀਧਾਰਕਾਂ ਦੀ ਸੁਰੱਖਿਆ ਲਈ, IRDAI ਨੂੰ ਬੀਮਾਕਰਤਾਵਾਂ ਜਾਂ ਵਿਚੋਲਿਆਂ ਦੁਆਰਾ ਕੀਤੇ ਗਏ ਗਲਤ ਲਾਭਾਂ ਨੂੰ ਖਤਮ ਕਰਨ ਦਾ ਆਦੇਸ਼ ਦੇਣ ਦਾ ਅਧਿਕਾਰ ਦਿੱਤਾ ਗਿਆ ਹੈ। ਬੀਮਾ ਐਕਟ ਜਾਂ IRDA ਐਕਟ ਦੀ ਪਾਲਣਾ ਨਾ ਕਰਨ ‘ਤੇ ਵੱਧ ਤੋਂ ਵੱਧ ਜੁਰਮਾਨਾ 1 ਕਰੋੜ ਰੁਪਏ ਤੋਂ ਵਧਾ ਕੇ 10 ਕਰੋੜ ਰੁਪਏ ਕਰ ਦਿੱਤਾ ਗਿਆ ਹੈ। ਇਹ ਬੀਮਾਕਰਤਾਵਾਂ ਅਤੇ ਵਿਚੋਲਿਆਂ ਨੂੰ ਨਿਯਮਾਂ ਅਤੇ ਮਿਆਰਾਂ ਦੀ ਵਧੇਰੇ ਸਖਤੀ ਨਾਲ ਪਾਲਣਾ ਕਰਨ ਲਈ ਉਤਸ਼ਾਹਿਤ ਕਰਦਾ ਹੈ, ਜਿਸ ਨਾਲ ਸ਼ਾਸਨ ਵਿੱਚ ਸੁਧਾਰ ਹੁੰਦਾ ਹੈ, ਪੌਲਿਸੀਧਾਰਕਾਂ ਦੇ ਹਿਤਾਂ ਦੀ ਰੱਖਿਆ ਹੁੰਦੀ ਹੈ, ਅਤੇ ਬੀਮਾ ਖੇਤਰ ਵਿੱਚ ਸਮੁੱਚੀ ਅਨੁਸ਼ਾਸਨ ਅਤੇ ਪਾਰਦਰਸ਼ਿਤਾ ਵਧਦੀ ਹੈ। ਇਸ ਵਿਵਸਥਾ ਦੇ ਤਹਿਤ ਬੀਮਾ ਵਿਚੋਲਿਆਂ ਨੂੰ ਵੀ ਸ਼ਾਮਲ ਕੀਤਾ ਗਿਆ ਹੈ, ਜਿਸ ਨਾਲ ਰੈਗੂਲੇਟਰੀ ਪਾਲਣਾ ਨੂੰ ਮਜ਼ਬੂਤੀ ਮਿਲੇਗੀ।
GST ਛੂਟ
22 ਸਤੰਬਰ, 2025 ਤੋਂ, ਪੁਨਰ-ਬੀਮਾ ਨਾਲ ਸਾਰੀਆਂ ਵਿਅਕਤੀਗਤ ਜੀਵਨ ਬੀਮਾ ਪੌਲਿਸੀਆਂ ਅਤੇ ਸਿਹਤ ਬੀਮਾ ਪੌਲਿਸੀਆਂ (ਪਰਿਵਾਰਕ ਫਲੋਟਰਾਂ ਸਮੇਤ) 'ਤੇ GST ਛੂਟ ਉਪਲਬਧ ਹੈ। ਇਹ ਉਪਾਅ ਨਾਗਰਿਕਾਂ, ਖਾਸ ਕਰਕੇ ਪੇਂਡੂ ਅਤੇ ਸ਼ਹਿਰੀ ਖੇਤਰਾਂ ਵਿੱਚ ਵੰਚਿਤ ਆਬਾਦੀ ਲਈ ਸਮਰੱਥਾ ਨੂੰ ਵਧਾਉਂਦਾ ਹੈ। 18 ਪ੍ਰਤੀਸ਼ਤ GST ਨੂੰ ਹਟਾਉਣ ਨਾਲ ਪ੍ਰੀਮੀਅਮ ਲਾਗਤਾਂ ਘੱਟ ਹੋ ਜਾਂਦੀਆਂ ਹਨ ਅਤੇ ਵਿਆਪਕ ਤੌਰ ‘ਤੇ ਅਪਣਾਉਣ ਨੂੰ ਉਤਸ਼ਾਹਿਤ ਕੀਤਾ ਜਾਂਦਾ ਹੈ।
ਸਿਹਤ ਬੀਮੇ ਵਿੱਚ ਮੁੱਖ ਰੈਗੂਲੇਟਰੀ ਸੁਧਾਰ
ਪਾਲਣਾ ਨੂੰ ਸੁਚਾਰੂ ਬਣਾਉਣ, ਪਾਰਦਰਸ਼ਿਤਾ ਵਧਾਉਣ ਅਤੇ ਪੌਲਿਸੀਧਾਰਕਾਂ ਦੇ ਅਧਿਕਾਰਾਂ ਨੂੰ ਮਜ਼ਬੂਤ ਕਰਨ ਲਈ, IRDAI ਨੇ ਸਿਹਤ ਬੀਮਾ ਖੇਤਰ ਵਿੱਚ ਕਈ ਰੈਗੂਲੇਟਰੀ ਸੁਧਾਰ ਪੇਸ਼ ਕੀਤੇ ਹਨ। ਇਹ ਸੁਧਾਰ ਉਤਪਾਦ ਡਿਜ਼ਾਈਨ, ਸੇਵਾ ਅਤੇ ਦਾਅਵਿਆਂ ਸਬੰਧੀ ਸਪਸ਼ਟ ਨਿਯਮਾਂ ਨੂੰ ਲਾਗੂ ਕਰਕੇ ਗਾਹਕਾਂ ਲਈ ਸਿਹਤ ਬੀਮਾ ਅਨੁਭਵ ਨੂੰ ਸਰਲ ਬਣਾਉਣ ਦੀ ਕੋਸ਼ਿਸ਼ ਕਰਦੇ ਹਨ।
- ਮੋਰੇਟੋਰੀਅਮ ਦੀ ਮਿਆਦ ਘਟਾਉਣਾ: ਸਿਹਤ ਬੀਮੇ ਵਿੱਚ ਮੋਰੇਟੋਰੀਅਮ ਦੀ ਮਿਆਦ ਇੱਕ ਨਿਸ਼ਚਿਤ ਸਮਾਂ ਸੀਮਾ ਹੈ ਜਿਸ ਤੋਂ ਬਾਅਦ ਬੀਮਾ ਕੰਪਨੀਆਂ ਗੈਰ-ਖੁਲਾਸੇ ਅਤੇ ਗਲਤ ਪੇਸ਼ਕਾਰੀ ਦੇ ਅਧਾਰ 'ਤੇ ਦਾਅਵਿਆਂ ਤੋਂ ਇਨਕਾਰ ਨਹੀਂ ਕਰ ਸਕਦੀਆਂ, ਸਿਵਾਏ ਸਥਾਪਿਤ ਧੋਖਾਧੜੀ ਦੇ ਅਧਾਰ 'ਤੇ। ਆਈਆਰਡੀਏਆਈ ਨੇ ਸਾਲ 2024 ਵਿੱਚ ਮੋਰੇਟੋਰੀਅਮ ਦੀ ਮਿਆਦ 8 ਵਰ੍ਹਿਆਂ ਤੋਂ ਘਟਾ ਕੇ 60 ਮਹੀਨੇ (5 ਸਾਲ) ਕਰ ਦਿੱਤੀ। ਇਹ ਪੌਲਿਸੀਧਾਰਕ ਸੁਰੱਖਿਆ ਨੂੰ ਮਜ਼ਬੂਤ ਕਰਦਾ ਹੈ ਅਤੇ ਸਿਹਤ ਬੀਮਾ ਪ੍ਰਣਾਲੀ ਵਿੱਚ ਵਿਸ਼ਵਾਸ ਵਧਾਉਂਦਾ ਹੈ।
- ਮਿਆਰੀ 30-ਦਿਨਾਂ ਦੀ ਫ੍ਰੀ-ਲੁੱਕ ਮਿਆਦ : ਆਈਆਰਡੀਏਆਈ ਨੇ ਇੱਕ ਵਰ੍ਹੇ ਜਾਂ ਇਸ ਤੋਂ ਵੱਧ ਮਿਆਦ ਵਾਲੀਆਂ ਪੌਲਿਸੀਆਂ ਲਈ ਇੱਕ ਮਿਆਰੀ 30-ਦਿਨਾਂ ਦੀ ਫ੍ਰੀ-ਲੁੱਕ ਮਿਆਦ ਪੇਸ਼ ਕੀਤੀ। ਫ੍ਰੀ-ਲੁੱਕ ਮਿਆਦ ਪੌਲਿਸੀਧਾਰਕ ਨੂੰ ਪੌਲਿਸੀ ਦਸਤਾਵੇਜ਼ ਦਾ ਮੁਲਾਂਕਣ ਅਤੇ ਸਮੀਖਿਆ ਕਰਨ ਲਈ ਦਿੱਤੀ ਗਈ ਮਿਆਦ ਹੈ। ਇਹ ਉਪਭੋਗਤਾ-ਅਨੁਕੂਲ ਵਿਵਸਥਾ ਪੌਲਿਸੀਧਾਰਕਾਂ ਨੂੰ ਆਪਣੀਆਂ ਪੌਲਿਸੀਆਂ ਦੀ ਅਨੁਕੂਲਤਾ ਨੂੰ ਸਮਝਣ ਅਤੇ ਮੁਲਾਂਕਣ ਕਰਨ ਲਈ ਕਾਫ਼ੀ ਸਮਾਂ ਦਿੰਦੀ ਹੈ।
- ਪੌਲਿਸੀਧਾਰਕਾਂ ਲਈ ਵਿਆਪਕ ਵਿਕਲਪ : ਸਮਾਵੇਸ਼ੀ ਬੀਮੇ ਦੀ ਜ਼ਰੂਰਤ ਨੂੰ ਪਛਾਣਦੇ ਹੋਏ, ਆਈਆਰਡੀਏਆਈ ਨੇ ਬੀਮਾਕਰਤਾਵਾਂ ਨੂੰ ਪੌਲਿਸੀਧਾਰਕਾਂ ਨੂੰ ਉਨ੍ਹਾਂ ਦੀ ਕਿਫਾਇਤੀਤਾ ਨੂੰ ਧਿਆਨ ਵਿੱਚ ਰੱਖਦੇ ਹੋਏ, ਵਿਕਲਪਾਂ ਦੀ ਇੱਕ ਵਿਸ਼ਾਲ ਸ਼੍ਰੇਣੀ ਪ੍ਰਦਾਨ ਕਰਨ ਦਾ ਆਦੇਸ਼ ਦਿੱਤਾ ਹੈ। ਉਨ੍ਹਾਂ ਨੂੰ ਹਰ ਉਮਰ, ਖੇਤਰ ਅਤੇ ਕਿੱਤਾਮੁਖੀ ਸ਼੍ਰੇਣੀਆਂ ਲਈ ਉਤਪਾਦ ਅਤੇ ਐਡ-ਔਨ ਦੀ ਪੇਸ਼ਕਸ਼ ਕਰਨੀ ਚਾਹੀਦੀ ਹੈ। ਇਸ ਤੋਂ ਇਲਾਵਾ, ਕਵਰੇਜ ਵਿੱਚ ਡਾਕਟਰੀ ਸਥਿਤੀਆਂ, ਅਪੰਗਤਾਵਾਂ, ਇਲਾਜ ਅਤੇ ਡਾਕਟਰੀ ਪ੍ਰਣਾਲੀਆਂ (ਭਾਵ, ਐਲੋਪੈਥੀ/ਆਯੁਸ਼) ਸ਼ਾਮਲ ਹੋਣੀਆਂ ਚਾਹੀਦੀਆਂ ਹਨ, ਜਿਸ ਵਿੱਚ ਹਰ ਕਿਸਮ ਦੇ ਹਸਪਤਾਲ ਅਤੇ ਸਿਹਤ ਸੰਭਾਲ ਪ੍ਰਦਾਤਾ ਸ਼ਾਮਲ ਹਨ। ਟੀਚਾ ਬੀਮਾ ਕਵਰੇਜ ਨੂੰ ਵਧਾਉਣਾ ਅਤੇ ਨੀਤੀਆਂ ਨੂੰ ਲਚਕਦਾਰ ਅਤੇ ਕਿਫਾਇਤੀ ਬਣਾਉਣਾ ਹੈ, ਤਾਂ ਜੋ ਵਧੇਰੇ ਨਾਗਰਿਕ - ਖਾਸ ਕਰਕੇ ਵਾਂਝੇ ਸਮੂਹ - ਬੀਮਾ ਸੁਰੱਖਿਆ ਤੱਕ ਪਹੁੰਚ ਕਰ ਸਕਣ।
- ਪੌਲਿਸੀਧਾਰਕਾਂ ਲਈ ਨੋ-ਕਲੇਮ ਬੋਨਸ : ਪੌਲਿਸੀ ਦੀ ਮਿਆਦ ਦੌਰਾਨ ਕੋਈ ਦਾਅਵਾ ਨਾ ਕਰਨ ਵਾਲੇ ਪੌਲਿਸੀਧਾਰਕਾਂ ਨੂੰ ਇਨਾਮ ਦੇਣ ਲਈ, ਬੀਮਾਕਰਤਾ ਨੋ-ਕਲੇਮ ਬੋਨਸ (ਐੱਨਸੀਬੀ) ਦੀ ਪੇਸ਼ਕਸ਼ ਕਰ ਸਕਦਾ ਹੈ। ਅਜਿਹਾ ਐੱਨਸੀਬੀ ਜਾਂ ਤਾਂ ਬੀਮਾਯੁਕਤ ਰਕਮ ਵਿੱਚ ਵਾਧੇ ਅਤੇ/ਜਾਂ ਨਵੀਨੀਕਰਣ ਪ੍ਰੀਮੀਅਮ 'ਤੇ ਛੂਟ ਦੇ ਰੂਪ ਵਿੱਚ ਪ੍ਰਦਾਨ ਕੀਤਾ ਜਾਵੇਗਾ, ਜੋ ਕਿ ਪੌਲਿਸੀਧਾਰਕ ਦੀ ਪਸੰਦ ਜਾਂ ਸਹਿਮਤੀ 'ਤੇ ਨਿਰਭਰ ਕਰਦਾ ਹੈ। ਇਸ ਦਾ ਉਦੇਸ਼ ਜ਼ਿਆਦਾ ਕਵਰੇਜ ਜਾਂ ਨਵੀਨੀਕਰਣ ਪ੍ਰੀਮੀਅਮ ਘੱਟ ਕਰਕੇ ਨੀਤੀਧਾਰਕਾਂ ਵਿੱਚ ਦਾਅਵੇ ਰਹਿਤ ਵਿਵਹਾਰ ਨੂੰ ਪ੍ਰੋਤਸਾਹਿਤ ਕਰਨਾ ਹੈ।
- ਗਰੰਟੀਸ਼ੁਦਾ ਪੌਲਿਸੀ ਨਵੀਨੀਕਰਣ: ਪੌਲਿਸੀਧਾਰਕਾਂ ਦੇ ਹਿਤਾਂ ਦੀ ਰੱਖਿਆ ਲਈ, ਪੌਲਿਸੀਆਂ ਦਾ ਨਵੀਨੀਕਰਣ ਕੀਤਾ ਜਾਣਾ ਚਾਹੀਦਾ ਹੈ ਅਤੇ ਧੋਖਾਧੜੀ ਜਾਂ ਗਲਤ ਪੇਸ਼ਕਾਰੀ ਦੇ ਮਾਮਲਿਆਂ ਨੂੰ ਛੱਡ ਕੇ, ਪਿਛਲੇ ਦਾਅਵਿਆਂ ਦੇ ਅਧਾਰ ‘ਤੇ ਇਨਕਾਰ ਨਹੀਂ ਕੀਤਾ ਜਾ ਸਕਦਾ। ਇਹ ਬੀਮਾ ਕਵਰੇਜ ਦੀ ਨਿਰੰਤਰਤਾ ਨੂੰ ਯਕੀਨੀ ਬਣਾਉਂਦਾ ਹੈ ਅਤੇ ਪੌਲਿਸੀਧਾਰਕਾਂ ਨੂੰ ਧੋਖਾਧੜੀ ਜਾਂ ਗਲਤ ਪੇਸ਼ਕਾਰੀ ਦੇ ਮਾਮਲਿਆਂ ਨੂੰ ਛੱਡ ਕੇ, ਪਿਛਲੇ ਦਾਅਵਿਆਂ ਦੇ ਅਧਾਰ ‘ਤੇ ਨਵੀਨੀਕਰਣ ਤੋਂ ਇਨਕਾਰ ਕਰਨ ਤੋਂ ਬਚਾਉਂਦਾ ਹੈ।
- ਦੇਰੀ ਨਾਲ ਪ੍ਰੀਮੀਅਮ ਭੁਗਤਾਨ ਲਈ ਗ੍ਰੇਸ ਪੀਰੀਅਡ : ਪ੍ਰੀਮੀਅਮ ਦਾ ਭੁਗਤਾਨ ਕਰਨ ਲਈ ਪ੍ਰੀਮੀਅਮ ਦੀ ਨਿਯਤ ਮਿਤੀ 'ਤੇ 15 ਦਿਨਾਂ (ਜਿੱਥੇ ਪ੍ਰੀਮੀਅਮ ਮਾਸਿਕ ਕਿਸ਼ਤਾਂ ਵਿੱਚ ਅਦਾ ਕੀਤੇ ਜਾਂਦੇ ਹਨ) ਅਤੇ 30 ਦਿਨਾਂ (ਜਿੱਥੇ ਪ੍ਰੀਮੀਅਮ ਤਿਮਾਹੀ/ਛਮਾਹੀ/ਸਲਾਨਾ ਕਿਸ਼ਤਾਂ ਵਿੱਚ ਅਦਾ ਕੀਤੇ ਜਾਂਦੇ ਹਨ) ਦਾ ਗ੍ਰੇਸ ਪੀਰੀਅਡ ਉਪਲਬਧ ਹੈ। ਇਸ ਸਮੇਂ ਦੌਰਾਨ, ਸਾਰੇ ਪੌਲਿਸੀ ਲਾਭ, ਜਿਵੇਂ ਕਿ ਬੀਮੇ ਦੀ ਰਕਮ, ਨੋ-ਕਲੇਮ ਬੋਨਸ ਅਤੇ ਉਡੀਕ ਮਿਆਦ, ਸੁਰੱਖਿਅਤ ਰਹਿੰਦੇ ਹਨ।
- ਮਾਈਗ੍ਰੇਸ਼ਨ ਅਤੇ ਪੋਰਟੇਬਿਲਟੀ ਵਿਵਸਥਾਵਾਂ : ਪੌਲਿਸੀਧਾਰਕ ਉਤਪਾਦਾਂ ਜਾਂ ਬੀਮਾਕਰਤਾਵਾਂ ਵਿਚਕਾਰ ਸਵਿਚ ਕਰ ਸਕਦੇ ਹਨ ਜਦਕਿ ਵੇਟਿੰਗ ਪੀਰੀਅਡ ਕ੍ਰੈਡਿਟ ਅਤੇ ਨੋ-ਕਲੇਮ ਬੋਨਸ ਵਰਗੇ ਇਕੱਠੇ ਹੋਏ ਲਾਭਾਂ ਨੂੰ ਬਰਕਰਾਰ ਰੱਖ ਸਕਦੇ ਹਨ। ਇਹ ਪੌਲਿਸੀਧਾਰਕਾਂ ਨੂੰ ਲਚਕਤਾ ਪ੍ਰਦਾਨ ਕਰਦਾ ਹੈ।
- ਤੀਜੀ-ਧਿਰ ਪ੍ਰਸ਼ਾਸਕ (ਟੀਪੀਏ) ਪ੍ਰਦਰਸ਼ਨ ਨਿਗਰਾਨੀ : ਟੀਪੀਏ ਦੀ ਜਵਾਬਦੇਹੀ ਵਧਾਉਣ ਲਈ, ਬੀਮਾਕਰਤਾ ਕੁਸ਼ਲ ਅਤੇ ਪ੍ਰਭਾਵਸ਼ਾਲੀ ਸੇਵਾ ਪ੍ਰਦਾਨ ਕਰਨ ਨੂੰ ਯਕੀਨੀ ਬਣਾਉਣ ਲਈ ਉਨ੍ਹਾਂ ਦੇ ਪ੍ਰਦਰਸ਼ਨ ਦੀ ਨਿਗਰਾਨੀ ਕਰਦੇ ਹਨ। ਇਸ ਵਿੱਚ ਗਾਹਕਾਂ ਦੇ ਫੀਡਬੈਕ ਦੇ ਅਧਾਰ 'ਤੇ ਟੀਪੀਏ ਨੂੰ ਅਦਾ ਕੀਤੇ ਗਏ ਮਿਹਨਤਾਨੇ/ਫੀਸਾਂ ਦੀ ਵਾਪਸੀ ਸ਼ਾਮਲ ਹੈ, ਜੋ ਕਿ ਪੌਲਿਸੀਧਾਰਕਾਂ ਨੂੰ ਦਿੱਤੀ ਜਾਵੇਗੀ।
- ਮਿਡ-ਟਰਮ ਰੱਦ ਕਰਨ 'ਤੇ ਪ੍ਰੀਮੀਅਮ ਰਿਫੰਡ : ਜੇਕਰ ਕਿਸੇ ਪੌਲਿਸੀ ਨੂੰ ਮਿਡ-ਟਰਮ ਰੱਦ ਕੀਤਾ ਜਾਂਦਾ ਹੈ, ਤਾਂ ਬੀਮਾਕਰਤਾ ਮਿਆਦ ਪੁੱਗਣ ਤੋਂ ਪਹਿਲਾਂ ਜਾਂ ਅਨੁਪਾਤਕ ਪ੍ਰੀਮੀਅਮ ਲਈ ਪ੍ਰੀਮੀਅਮ ਵਾਪਸ ਕਰਨਗੇ। ਇਹ ਨਿਰਪੱਖਤਾ ਨੂੰ ਯਕੀਨੀ ਬਣਾਉਂਦਾ ਹੈ ਅਤੇ ਬੀਮਾ ਪ੍ਰਣਾਲੀ ਦੀ ਦੁਰਵਰਤੋਂ ਨੂੰ ਰੋਕਦਾ ਹੈ। ਇੱਕ ਵਰ੍ਹੇ ਤੱਕ ਦੀ ਮਿਆਦ ਵਾਲੀਆਂ ਪੌਲਿਸੀਆਂ ਲਈ, ਅਜਿਹੀ ਰਿਫੰਡ ਸਿਰਫ਼ ਤਾਂ ਹੀ ਲਾਗੂ ਹੋਵੇਗੀ ਜੇਕਰ ਪੌਲਿਸੀ ਮਿਆਦ ਦੌਰਾਨ ਕੋਈ ਦਾਅਵਾ ਨਹੀਂ ਕੀਤਾ ਗਿਆ ਹੋਵੇ।
ਮੁੱਖ ਬੀਮਾ ਸੁਰਕਸ਼ਾ ਯੋਜਨਾਵਾਂ
ਜਨਤਕ ਭਲਾਈ ਪ੍ਰਤੀ ਆਪਣੀ ਵਚਨਬੱਧਤਾ ਨੂੰ ਦਰਸਾਉਂਦੇ ਹੋਏ, ਸਰਕਾਰ ਨੇ ਵਿੱਤੀ ਸੁਰੱਖਿਆ ਅਤੇ ਸਮਾਜਿਕ ਸੁਰੱਖਿਆ ਨੂੰ ਵਧਾਉਣ ਲਈ ਬੀਮਾ ਉਪਾਵਾਂ ਦਾ ਇੱਕ ਵਿਆਪਕ ਸੈੱਟ ਸ਼ੁਰੂ ਕੀਤਾ ਹੈ। ਇਹਨਾਂ ਪਹਿਲਕਦਮੀਆਂ ਦਾ ਉਦੇਸ਼ ਬੀਮਾ ਕਵਰੇਜ ਨੂੰ ਬਿਹਤਰ ਬਣਾਉਣਾ, ਕਿਫਾਇਤੀਤਾ ਵਧਾਉਣਾ ਅਤੇ ਦੇਸ਼ ਭਰ ਵਿੱਚ ਜੋਖਮ ਸੁਰੱਖਿਆ ਤੱਕ ਵਿਆਪਕ ਪਹੁੰਚ ਨੂੰ ਯਕੀਨੀ ਬਣਾਉਣਾ ਹੈ।
ਜੀਵਨ ਬੀਮਾ - ਪ੍ਰਧਾਨ ਮੰਤਰੀ ਜੀਵਨ ਜਯੋਤੀ ਬੀਮਾ ਯੋਜਨਾ (ਪੀਐੱਮਜੇਜੇਬੀਵਾਈ)
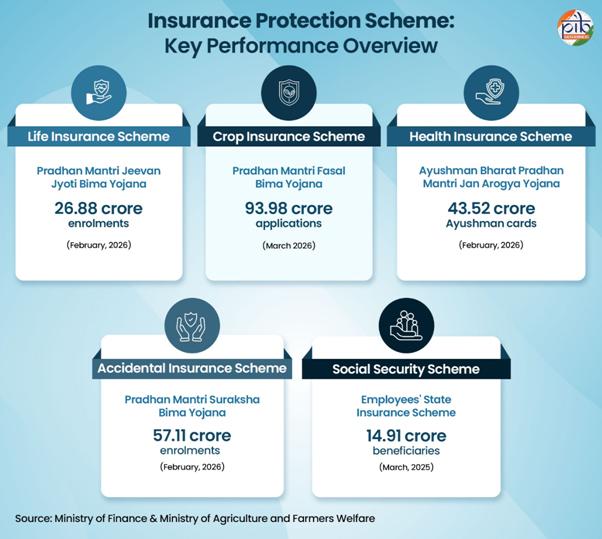
ਮਈ 2015 ਵਿੱਚ ਸ਼ੁਰੂ ਕੀਤੀ ਗਈ, ਪੀਐੱਮਜੇਜੇਬੀਵਾਈ ਇੱਕ ਵਰ੍ਹੇ ਦੀ ਮਿਆਦੀ ਜੀਵਨ ਬੀਮਾ ਯੋਜਨਾ ਹੈ ਜਿਸ ਦਾ ਸਲਾਨਾ ਨਵੀਨੀਕਰਣ ਹੁੰਦਾ ਹੈ। ਇਹ 18-50 ਸਾਲ ਦੀ ਉਮਰ ਦੇ ਨਾਗਰਿਕਾਂ ਨੂੰ 436 ਰੁਪਏ ਦੇ ਸਲਾਨਾ ਪ੍ਰੀਮੀਅਮ 'ਤੇ 2 ਲੱਖ ਰੁਪਏ ਦਾ ਜੀਵਨ ਕਵਰ ਪ੍ਰਦਾਨ ਕਰਦੀ ਹੈ, ਜੋ ਕਿ ਗਾਹਕ ਦੇ ਬੈਂਕ ਖਾਤੇ ਤੋਂ ਆਪਣੇ ਆਪ (ਆਟੋ) ਡੈਬਿਟ ਹੋ ਜਾਂਦਾ ਹੈ। ਇਸ ਦਾ ਉਦੇਸ਼ ਅਚਾਨਕ ਹੋਈ ਮੌਤ ਦੀ ਸਥਿਤੀ ਵਿੱਚ ਬੀਮਾਯੁਕਤ ਵਿਅਕਤੀ ਦੇ ਪਰਿਵਾਰਾਂ ਨੂੰ ਵਿੱਤੀ ਸੁਰੱਖਿਆ ਅਤੇ ਸਥਿਰਤਾ ਪ੍ਰਦਾਨ ਕਰਨਾ ਹੈ, ਇਹ ਯਕੀਨੀ ਬਣਾਉਣਾ ਕਿ ਕਿਸੇ ਵੀ ਪਰਿਵਾਰ ਨੂੰ ਆਪਣੇ ਕਮਾਉ ਵਿਅਕਤੀ ਦੇ ਘਾਟੇ ਕਾਰਨ ਅਚਾਨਕ ਵਿੱਤੀ ਸੰਕਟ ਦਾ ਸਾਹਮਣਾ ਨਾ ਕਰਨਾ ਪਵੇ। ਇਸ ਯੋਜਨਾ ਨੇ ਫਰਵਰੀ 2026 ਤੱਕ 10,45,450 ਦਾਅਵਿਆਂ ਦੇ ਨਾਲ 26.88 ਕਰੋੜ ਕੁੱਲ ਨਾਮਾਂਕਣ ਦਰਜ ਕੀਤੇ ਹਨ।
ਇਹ ਪੌਲਿਸੀ ਭਾਰਤੀ ਜੀਵਨ ਬੀਮਾ ਨਿਗਮ (ਐੱਲਆਈਸੀ) ਅਤੇ ਹੋਰ ਜੀਵਨ ਬੀਮਾ ਕੰਪਨੀਆਂ ਦੁਆਰਾ ਚਲਾਈ ਜਾਂਦੀ ਹੈ। ਗੈਰ-ਦੁਰਘਟਨਾ ਕਾਰਨਾਂ ਕਰਕੇ ਹੋਈ ਮੌਤ ਨਾਮਾਂਕਣ ਦੇ ਪਹਿਲੇ 30 ਦਿਨਾਂ ਦੌਰਾਨ ਕਵਰ ਨਹੀਂ ਕੀਤੀ ਜਾਂਦੀ, ਜਦਕਿ ਦੁਰਘਟਨਾ ਵਿੱਚ ਹੋਈ ਮੌਤ ਨੂੰ ਪਹਿਲੇ ਦਿਨ ਤੋਂ ਹੀ ਕਵਰ ਕੀਤਾ ਜਾਂਦਾ ਹੈ।
ਦੁਰਘਟਨਾ ਬੀਮਾ - ਪ੍ਰਧਾਨ ਮੰਤਰੀ ਸੁਰਕਸ਼ਾ ਬੀਮਾ ਯੋਜਨਾ (ਪੀਐੱਮਐੱਸਬੀਵਾਈ)
ਮਈ 2015 ਵਿੱਚ ਸ਼ੁਰੂ ਕੀਤੀ ਗਈ, ਪੀਐੱਮਐੱਸਬੀਵਾਈ ਇੱਕ ਦੁਰਘਟਨਾ ਬੀਮਾ ਯੋਜਨਾ ਹੈ ਜੋ ਕਿਫਾਇਤੀ ਪ੍ਰੀਮੀਅਮਾਂ 'ਤੇ ਦੁਰਘਟਨਾ ਅਤੇ ਅਪੰਗਤਾ ਕਵਰ ਪ੍ਰਦਾਨ ਕਰਦੀ ਹੈ, ਖਾਸ ਕਰਕੇ ਘੱਟ ਆਮਦਨੀ ਵਾਲੇ ਅਤੇ ਗੈਰ-ਰਸਮੀ ਖੇਤਰ ਦੇ ਕਰਮਚਾਰੀਆਂ ਲਈ।
ਇਹ ਯੋਜਨਾ 18 ਤੋਂ 70 ਸਾਲ ਦੀ ਉਮਰ ਦੇ ਸਾਰੇ ਬੱਚਤ ਬੈਂਕ ਖਾਤਾਧਾਰਕਾਂ ਲਈ ਉਪਲਬਧ ਹੈ। ਇਹ 20 ਰੁਪਏ ਦੇ ਸਲਾਨਾ ਪ੍ਰੀਮੀਅਮ ਲਈ ਦੁਰਘਟਨਾ ਬੀਮਾ ਕਵਰੇਜ ਦੀ ਪੇਸ਼ਕਸ਼ ਕਰਦਾ ਹੈ, ਜੋ ਕਿ ਲਿੰਕ ਕੀਤੇ ਬੈਂਕ ਖਾਤੇ ਤੋਂ ਆਪਣੇ ਆਪ ਕੱਟਿਆ ਜਾਂਦਾ ਹੈ। ਇੱਕ ਵਰ੍ਹੇ ਲਈ ਵੈਧ (ਸਲਾਨਾ ਤੌਰ 'ਤੇ ਨਵਿਆਉਣਯੋਗ), ਇਹ ਦੁਰਘਟਨਾ ਵਿੱਚ ਹੋਈ ਮੌਤ ਜਾਂ ਕੁੱਲ ਅਪੰਗਤਾ ਦੇ ਮਾਮਲੇ ਵਿੱਚ 2 ਲੱਖ ਰੁਪਏ ਅਤੇ ਮਾਮੂਲੀ ਅਪੰਗਤਾ ਲਈ 1 ਲੱਖ ਰੁਪਏ ਦਾ ਜੋਖਮ ਕਵਰੇਜ ਪ੍ਰਦਾਨ ਕਰਦਾ ਹੈ (ਜਿਵੇਂ ਕਿ ਪੀਐੱਮਐੱਸਬੀਵਾਈ) ਨਿਯਮਾਂ ਵਿੱਚ ਦਿੱਤਾ ਗਿਆ ਹੈ)।
ਇਸ ਯੋਜਨਾ ਨੇ 57.11 ਕਰੋੜ ਨਾਮਾਂਕਣ ਦਰਜ ਕੀਤੇ ਹਨ, ਜਿਨ੍ਹਾਂ ਵਿੱਚੋਂ ਫਰਵਰੀ 2026 ਤੱਕ 1.76 ਲੱਖ ਦਾਅਵੇ ਵੰਡੇ ਗਏ ਹਨ। ਇਹ ਦੁਰਘਟਨਾ ਵਿੱਚ ਹੋਈ ਮੌਤ ਜਾਂ ਅਪੰਗਤਾ ਤੋਂ ਪ੍ਰਭਾਵਿਤ ਪਰਿਵਾਰਾਂ ਨੂੰ ਸਮੇਂ ਸਿਰ ਸਹਾਇਤਾ ਪ੍ਰਦਾਨ ਕਰਦੀ ਹੈ, ਆਰਥਿਕ ਤੌਰ 'ਤੇ ਕਮਜ਼ੋਰ ਨਾਗਰਿਕਾਂ ਲਈ ਸੁਰੱਖਿਆ ਨੂੰ ਯਕੀਨੀ ਬਣਾਉਂਦੀ ਹੈ।
ਸਿਹਤ ਬੀਮਾ - ਆਯੁਸ਼ਮਾਨ ਭਾਰਤ ਪ੍ਰਧਾਨ ਮੰਤਰੀ ਜਨ ਆਰੋਗਯ ਯੋਜਨਾ (ਏਬੀ-ਪੀਐੱਮਜੇਏਵਾਈ)
ਸਤੰਬਰ 2018 ਵਿੱਚ ਸ਼ੁਰੂ ਕੀਤੀ ਗਈ, ਇਹ ਯੋਜਨਾ ਸੈਕੰਡਰੀ ਅਤੇ ਤੀਜੇ ਦਰਜੇ ਦੀਆਂ ਸਿਹਤ ਸੰਭਾਲ ਸੇਵਾਵਾਂ ਲਈ ਪ੍ਰਤੀ ਪਰਿਵਾਰ ਪ੍ਰਤੀ ਵਰ੍ਹੇ 5 ਲੱਖ ਰੁਪਏ ਤੱਕ ਦਾ ਮੁਫ਼ਤ ਸਿਹਤ ਬੀਮਾ ਕਵਰੇਜ ਪ੍ਰਦਾਨ ਕਰਦੀ ਹੈ। ਇਹ ਪ੍ਰਾਇਮਰੀ, ਸੈਕੰਡਰੀ ਅਤੇ ਤੀਜੇ ਦਰਜੇ ਦੇ ਪੱਧਰਾਂ 'ਤੇ ਰੋਕਥਾਮ, ਤਰੱਕੀ ਅਤੇ ਇਲਾਜ ਵਿੱਚ ਦਖਲਅੰਦਾਜ਼ੀ ਰਾਹੀਂ ਸਿਹਤ ਸੰਭਾਲ ਪ੍ਰਣਾਲੀ ਨੂੰ ਮਜ਼ਬੂਤ ਕਰਨ ਦੀ ਕੋਸ਼ਿਸ਼ ਕਰਦੀ ਹੈ। ਇਹ ਪਹਿਲੇ ਦਿਨ ਤੋਂ ਹੀ ਸਾਰੀਆਂ ਪਹਿਲਾਂ ਤੋਂ ਮੌਜੂਦ ਬਿਮਾਰੀਆਂ ਨੂੰ ਕਵਰ ਕਰਦੀ ਹੈ, ਉਮਰ, ਲਿੰਗ, ਜਾਂ ਪਰਿਵਾਰ ਦੇ ਅਕਾਰ 'ਤੇ ਕੋਈ ਪਾਬੰਦੀਆਂ ਨਹੀਂ ਹਨ, ਅਤੇ ਪੈਨਲ ਵਾਲੇ ਹਸਪਤਾਲਾਂ ਵਿੱਚ ਦੇਸ਼ ਵਿਆਪੀ ਪੋਰਟੇਬਿਲਟੀ ਦੀ ਪੇਸ਼ਕਸ਼ ਕਰਦੀ ਹੈ।
ਸਤੰਬਰ 2024 ਵਿੱਚ, ਸਰਕਾਰ ਨੇ 70 ਵਰ੍ਹੇ ਅਤੇ ਇਸ ਤੋਂ ਵੱਧ ਉਮਰ ਦੇ ਸਾਰੇ ਸੀਨੀਅਰ ਨਾਗਰਿਕਾਂ ਲਈ ਸਿਹਤ ਕਵਰੇਜ ਦਾ ਵਿਸਤਾਰ ਕੀਤਾ, ਭਾਵੇਂ ਆਮਦਨ ਕੁਝ ਵੀ ਹੋਵੇ। 28 ਫਰਵਰੀ, 2026 ਤੱਕ, ਪ੍ਰੋਗਰਾਮ ਤਹਿਤ ਕੁੱਲ 43.52 ਕਰੋੜ ਆਯੁਸ਼ਮਾਨ ਕਾਰਡ ਜਾਰੀ ਕੀਤੇ ਗਏ ਹਨ, ਜੋ ਜਨਤਾ ਵਿੱਚ ਇਸ ਯੋਜਨਾ ਦੀ ਪ੍ਰਸਿੱਧੀ ਨੂੰ ਉਜਾਗਰ ਕਰਦੇ ਹਨ।
ਸਮਾਜਿਕ ਸੁਰੱਖਿਆ - ਕਰਮਚਾਰੀ ਰਾਜ ਬੀਮਾ ਯੋਜਨਾ (ਈਐੱਸਆਈ)
ਕਰਮਚਾਰੀ ਰਾਜ ਬੀਮਾ (ਈਐੱਸਆਈI) ਯੋਜਨਾ ਇੱਕ ਸਮਾਜਿਕ ਸੁਰੱਖਿਆ ਪ੍ਰੋਗਰਾਮ ਹੈ ਜੋ ਕਰਮਚਾਰੀਆਂ ਨੂੰ ਬਿਮਾਰੀ, ਜਣੇਪਾ, ਅਪੰਗਤਾ ਅਤੇ ਰੁਜ਼ਗਾਰ ਦੀ ਸੱਟ ਕਾਰਨ ਮੌਤ ਵਰਗੀਆਂ ਅਚਨਚੇਤ ਸਥਿਤੀਆਂ ਤੋਂ ਸੁਰੱਖਿਆ ਪ੍ਰਦਾਨ ਕਰਦਾ ਹੈ, ਨਾਲ ਹੀ ਬੀਮਾਯੁਕਤ ਵਿਅਕਤੀਆਂ ਅਤੇ ਉਨ੍ਹਾਂ ਦੇ ਪਰਿਵਾਰਾਂ ਨੂੰ ਡਾਕਟਰੀ ਦੇਖਭਾਲ ਪ੍ਰਦਾਨ ਕਰਦਾ ਹੈ। ਇਹ ਯੋਜਨਾ ਫੈਕਟਰੀਆਂ ਅਤੇ ਵੱਖ-ਵੱਖ ਅਦਾਰਿਆਂ ਜਿਵੇਂ ਕਿ ਹੋਟਲ, ਰੈਸਟੋਰੈਂਟ, ਸਿਨੇਮਾ, ਅਖਬਾਰ, ਦੁਕਾਨਾਂ ਅਤੇ ਈਐੱਸਆਈਸੀ ਅਧੀਨ ਰਜਿਸਟਰਡ ਵਿਦਿਅਕ ਅਤੇ ਡਾਕਟਰੀ ਸੰਸਥਾਵਾਂ 'ਤੇ ਲਾਗੂ ਹੁੰਦੀ ਹੈ। 31 ਮਾਰਚ, 2025 ਤੱਕ, ਇਸ ਯੋਜਨਾ ਵਿੱਚ 3.24 ਕਰੋੜ ਕਰਮਚਾਰੀ ਅਤੇ 3.84 ਕਰੋੜ ਬੀਮਾਯੁਕਤ ਵਿਅਕਤੀ ਸ਼ਾਮਲ ਸਨ, ਜਿਨ੍ਹਾਂ ਵਿੱਚ 83.1 ਲੱਖ ਬੀਮਾਯੁਕਤ ਔਰਤਾਂ ਸ਼ਾਮਲ ਸਨ, ਜਿਸ ਨਾਲ ਕੁੱਲ 14.91 ਕਰੋੜ ਲਾਭਪਾਤਰੀਆਂ ਨੂੰ ਪ੍ਰੋਗਰਾਮ ਅਧੀਨ ਲਾਭ ਪ੍ਰਾਪਤ ਹੋਇਆ।
ਫਸਲ ਬੀਮਾ - ਪ੍ਰਧਾਨ ਮੰਤਰੀ ਫਸਲ ਬੀਮਾ ਯੋਜਨਾ (ਪੀਐੱਸਐੱਫਬੀਵਾਈ)
ਫਰਵਰੀ 2016 ਵਿੱਚ ਸ਼ੁਰੂ ਕੀਤੀ ਗਈ ਇਹ ਸਕੀਮ ਕਿਸਾਨਾਂ ਨੂੰ ਇੱਕ ਸਧਾਰਣ, ਸਸਤੀ ਅਤੇ ਵਿਆਪਕ ਫਸਲ ਬੀਮਾ ਪ੍ਰਦਾਨ ਕਰਦੀ ਹੈ। ਇਹ ਸੋਕਾ, ਹੜ੍ਹ, ਚੱਕਰਵਾਤ, ਗੜ੍ਹੇਮਾਰੀ, ਕੀੜਿਆਂ ਦੇ ਹਮਲੇ ਅਤੇ ਪੌਦਿਆਂ ਦੇ ਰੋਗਾਂ ਜਿਹੇ ਗੈਰ-ਪ੍ਰਭਾਵੀ ਕੁਦਰਤੀ ਖਤਰਿਆਂ ਨੂੰ ਕਵਰ ਕਰਦੀ ਹੈ। ਇਹ ਬਿਜਾਈ ਦੇ ਪਹਿਲਾਂ ਤੋਂ ਵਾਢੀ ਤੋਂ ਬਾਅਦ ਤੱਕ ਦਾ ਸਾਰਾ ਫਸਲੀ ਚੱਕਰ ਵੀ ਕਵਰ ਕਰਦੀ ਹੈ, ਜਿਸ ਵਿੱਚ ਅਧਿਸੂਚਿਤ ਘਟਨਾਵਾਂ ਕਾਰਨ ਭੰਡਾਰਣ ਦੌਰਾਨ ਹੋਏ ਨੁਕਸਾਨ ਵੀ ਸ਼ਾਮਲ ਹਨ। ਇਸ ਯੋਜਨਾ ਦਾ ਉਦੇਸ਼ ਕਿਸਾਨਾਂ ਨੂੰ ਜੋਖ਼ਮ ਦਾ ਪ੍ਰਬੰਧਨ ਕਰਨ ਅਤੇ ਕਰਜ਼ੇ ਵਿੱਚ ਡੁੱਬਣ ਤੋਂ ਬਚਣ ਵਿੱਚ ਮਦਦ ਕਰਨਾ ਹੈ।
ਇਹ ਯੋਜਨਾ "ਇੱਕ ਰਾਸ਼ਟਰ, ਇੱਕ ਫਸਲ, ਇੱਕ ਪ੍ਰੀਮੀਅਮ" ਦੇ ਸਿਧਾਂਤ ਦੀ ਪਾਲਣਾ ਕਰਦੀ ਹੈ, ਜੋ ਦੇਸ਼ ਭਰ ਵਿੱਚ ਇਕਸਾਰ ਪ੍ਰੀਮੀਅਮ ਦਰਾਂ ਨੂੰ ਯਕੀਨੀ ਬਣਾਉਂਦੀ ਹੈ। ਕਿਸਾਨ ਸਾਉਣੀ ਦੇ ਭੋਜਨ ਅਤੇ ਤੇਲ ਬੀਜ ਫਸਲਾਂ ਲਈ ਵੱਧ ਤੋਂ ਵੱਧ 2 ਪ੍ਰਤੀਸ਼ਤ, ਹਾੜੀ ਦੇ ਭੋਜਨ ਅਤੇ ਤੇਲ ਬੀਜ ਫਸਲਾਂ ਲਈ 1.5 ਪ੍ਰਤੀਸ਼ਤ ਅਤੇ ਸਲਾਨਾ ਵਪਾਰਕ ਜਾਂ ਬਾਗਬਾਨੀ ਫਸਲਾਂ ਲਈ 5 ਪ੍ਰਤੀਸ਼ਤ ਪ੍ਰੀਮੀਅਮ ਅਦਾ ਕਰਦੇ ਹਨ, ਬਾਕੀ ਐਕਚੁਰੀਅਲ ਪ੍ਰੀਮੀਅਮ ਕੇਂਦਰ ਅਤੇ ਰਾਜ ਸਰਕਾਰਾਂ ਵਿਚਕਾਰ ਸਾਂਝਾ ਕੀਤਾ ਜਾਂਦਾ ਹੈ। 13 ਮਾਰਚ, 2026 ਤੱਕ, ਇਸ ਯੋਜਨਾ ਤਹਿਤ 93.98 ਕਰੋੜ ਅਰਜ਼ੀਆਂ ਪ੍ਰਾਪਤ ਹੋਈਆਂ ਹਨ, ਜਿਨ੍ਹਾਂ ਵਿੱਚੋਂ 1,94,505.9 ਕਰੋੜ ਰੁਪਏ ਦੇ ਦਾਅਵਿਆਂ ਦਾ ਭੁਗਤਾਨ ਕਿਸਾਨਾਂ ਨੂੰ ਕੀਤਾ ਗਿਆ ਹੈ।
ਇਕੱਠੇ ਮਿਲ ਕੇ, ਇਹ ਪਹਿਲਕਦਮੀਆਂ ਇੱਕ ਵਿਆਪਕ ਅਤੇ ਸਮਾਵੇਸ਼ੀ ਸਮਾਜਿਕ ਸੁਰੱਖਿਆ ਢਾਂਚਾ ਬਣਾਉਣ 'ਤੇ ਸਰਕਾਰ ਦੇ ਮਜ਼ਬੂਤ ਫੋਕਸ ਨੂੰ ਦਰਸਾਉਂਦੀਆਂ ਹਨ ਜੋ ਨਾਗਰਿਕਾਂ ਨੂੰ ਜੀਵਨ, ਸਿਹਤ ਅਤੇ ਰੋਜ਼ੀ-ਰੋਟੀ ਦੇ ਜੋਖਮਾਂ ਤੋਂ ਬਚਾਉਂਦਾ ਹੈ। ਕਵਰੇਜ ਦਾ ਵਿਸਤਾਰ ਕਰਕੇ, ਸਮਰੱਥਾ ਵਧਾ ਕੇ ਅਤੇ ਡਿਲੀਵਰੀ ਸਿਸਟਮ ਨੂੰ ਮਜ਼ਬੂਤ ਕਰਕੇ, ਇਹ ਯੋਜਨਾਵਾਂ ਆਬਾਦੀ ਦੇ ਸਾਰੇ ਹਿੱਸਿਆਂ ਵਿੱਚ ਬਿਹਤਰ ਵਿੱਤੀ ਸੁਰੱਖਿਆ ਦੇ ਨਾਲ ਇੱਕ ਵਧੇਰੇ ਲਚਕੀਲੇ ਸਮਾਜ ਵਿੱਚ ਯੋਗਦਾਨ ਪਾ ਰਹੀਆਂ ਹਨ।
ਸਿੱਟਾ
ਭਾਰਤ ਦਾ ਬੀਮਾ ਖੇਤਰ ਲਗਾਤਾਰ ਇੱਕ ਵਧੇਰੇ ਸਮਾਵੇਸ਼ੀ, ਲਚਕਦਾਰ ਅਤੇ ਪਹੁੰਚਯੋਗ ਪ੍ਰਣਾਲੀ ਵਿੱਚ ਵਿਕਸਿਤ ਹੋ ਰਿਹਾ ਹੈ, ਜਿਸ ਨੂੰ ਮਜ਼ਬੂਤ ਨੀਤੀ ਸੁਧਾਰਾਂ ਅਤੇ ਵਿਸਥਾਰਸ਼ੀਲ ਕਵਰੇਜ ਦੁਆਰਾ ਸਮਰਥਿਤ ਕੀਤਾ ਗਿਆ ਹੈ। ਕਾਨੂੰਨੀ ਬਦਲਾਅ, ਰੈਗੂਲੇਟਰੀ ਸੁਧਾਰ ਅਤੇ ਨਿਸ਼ਾਨਾਬੱਧ ਸਮਾਜਿਕ ਬੀਮਾ ਯੋਜਨਾਵਾਂ ਸਮਾਜ ਦੇ ਵੱਖ-ਵੱਖ ਵਰਗਾਂ ਲਈ ਵਿੱਤੀ ਸੁਰੱਖਿਆ ਦਾ ਵਿਸਤਾਰ ਕਰਦੇ ਹੋਏ ਪੌਲਿਸੀਧਾਰਕ ਸੁਰੱਖਿਆ ਨੂੰ ਮਜ਼ਬੂਤ ਕਰ ਰਹੀਆਂ ਹਨ। ਇਹ ਪਹਿਲਕਦਮੀਆਂ ਸਰਕਾਰ ਦੇ "ਸਾਰਿਆਂ ਲਈ ਬੀਮਾ" ਦੇ ਦ੍ਰਿਸ਼ਟੀਕੋਣ ਅਤੇ "ਵਿਕਸਿਤ ਭਾਰਤ 2047" ਦੇ ਵਿਆਪਕ ਟੀਚੇ ਨਾਲ ਸਹਿਜੇ ਹੀ ਮੇਲ ਖਾਂਦੀਆਂ ਹਨ, ਜਿਸ ਨਾਲ ਜੀਵਨ ਅਤੇ ਸਿਹਤ ਬੀਮਾ ਵਿਅਕਤੀਆਂ ਲਈ ਵਧੇਰੇ ਕਿਫਾਇਤੀ ਅਤੇ ਪਹੁੰਚਯੋਗ ਬਣ ਜਾਂਦਾ ਹੈ। ਸਮਾਵੇਸ਼ੀ ਵਿਕਾਸ ਨੂੰ ਤੇਜ਼ ਕਰਕੇ ਅਤੇ ਵਿੱਤੀ ਸਮਾਵੇਸ਼ ਨੂੰ ਮਜ਼ਬੂਤ ਕਰਕੇ, ਇਹ ਯਤਨ ਇੱਕ ਵਧੇਰੇ ਸੁਰੱਖਿਅਤ ਅਤੇ ਆਤਮ-ਨਿਰਭਰ ਭਾਰਤ ਦੀ ਨੀਂਹ ਰੱਖਦੇ ਹਨ।
ਹਵਾਲਾ
ਭਾਰਤੀ ਬੀਮਾ ਰੈਗੂਲੇਟਰੀ ਅਤੇ ਵਿਕਾਸ ਅਥਾਰਿਟੀ
https://policyholder.gov.in/documents/38105/0/IRDAI%20Press%20Note%20-%20Insuring%20India%20by%202047-%20New%20Landscape%20for%20Insurance%20Sector/a4903e22-02a3-cd63-058f-47808c75a42f
https://irdai.gov.in/document-detail?documentId=394691
https://www.actuariesindia.org/sites/default/files/inline-files/10.%20IRDAI%20Insurance%20Products%20Regulations%202024.pdf
https://irdai.gov.in/document-detail?documentId=8375620
https://irdai.gov.in/document-detail?documentId=8658868
ਵਿੱਤ ਮੰਤਰਾਲਾ
https://www.pib.gov.in/PressReleseDetail.aspx?PRID=2219928®=6&lang=1
https://www.pib.gov.in/PressReleasePage.aspx?
PRID=2216048®=3&lang=1#:~:text=Insurance%20sector%20records%20strong%20growth,of%20%E2%82%B974.44%20lakh%20crore
https://www.indiabudget.gov.in/economicsurvey/doc/echapter.pdf
https://sansad.in/getFile/annex/270/AU413_WHgi9G.pdf?source=pqars
https://www.myscheme.gov.in/schemes/pmjjby
https://www.pib.gov.in/PressReleaseIframePage.aspx?PRID=1922622®=3&lang=2
https://dfs.dashboard.nic.in/DashboardF.aspx
https://financialservices.gov.in/beta/en/page/insurance-overview
ਇਲੈਕਟ੍ਰੌਨਿਕਸ ਅਤੇ ਸੂਚਨਾ ਤਕਨਾਲੋਜੀ ਮੰਤਰਾਲਾ
https://www.india.gov.in/spotlight/details/ayushman-bharat-pradhan-mantri-jan-arogya-yojana
ਸਿਹਤ ਅਤੇ ਪਰਿਵਾਰ ਭਲਾਈ ਮੰਤਰਾਲਾ
https://www.myscheme.gov.in/schemes/ab-pmjay
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2237404®=3&lang=1
ਕਿਰਤ ਅਤੇ ਰੁਜ਼ਗਾਰ ਮੰਤਰਾਲਾ
https://esic.gov.in/attachments/publicationfile/ff7d33577ddad1836cdb73547775b01b.pdf
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2202402®=3&lang=2
ਖੇਤੀਬਾੜੀ ਅਤੇ ਕਿਸਾਨ ਭਲਾਈ ਮੰਤਰਾਲਾ
https://pmfby.gov.in/adminStatistics/graphicalDashboard
ਪੀਆਈਬੀ ਹੈੱਡਕੁਆਰਟਰ
https://www.pib.gov.in/PressNoteDetails.aspx?NoteId=155010&ModuleId=3®=3&lang=1
ਹੋਰ
https://www.pnbmetlife.com/articles/life-insurance/importance-of-insurance-and-how-it-protects-your-finances.html
https://www.axismaxlife.com/blog/life-insurance/what-is-free-look-period
https://www.iciciprulife.com/insurance/insurance-premium.html
https://www.pnbmetlife.com/articles/wealth/assets-under-management-aum.html
https://www.oecd.org/en/data/indicators/household-financial-assets.html
Click Here To See PDF
***
ਪੀਆਈਬੀ ਰਿਸਰਚ/ਏਕੇ
(Explainer ID: 158398)
आगंतुक पटल : 177
Provide suggestions / comments