PIB Backgrounder
آئندہ نسل کی جی ایس ٹی کے طریقۂ کار میں اصلاحات
آسان، تیز رفتار اور زیادہ قابلِ پیش گوئی طریقۂ کار کی جانب
پوسٹ کرنے کی تاریخ:
09 OCT 2026 9:58PM by PIB Delhi
تعارف
یکم جولائی 2017 کو متعارف کرائے گئے جی ایس ٹی نے مرکز اور ریاستوں کے متعدد ٹیکسوں کو ایک مشترکہ نظام میں شامل کیا۔ یہ ہندوستان میں اصلاحات کے سفر کا ایک اہم سنگ میل ثابت ہوا۔ اس نے ’’ایک ملک، ایک ٹیکس‘‘ کے اصول کو عملی شکل دی اور ہندوستان کو ایک مربوط ٹیکس نظام کی جانب بڑھنے میں مدد دی۔
گزشتہ نو برسوں کے دوران، طریقۂ کار کو معیاری بنانے اور ٹیکس کی شرحوں کو معقول بنانے سے شفافیت، جواب دہی اور اقتصادی ترقی کو فروغ ملا ہے۔ اس سے ’’ایک بھارت، شریشٹھ بھارت‘‘ کے تصور کو بھی تقویت ملی ہے۔
اس پیش رفت کو آگے بڑھاتے ہوئے جی ایس ٹی کونسل کے 56ویں اجلاس میں جی ایس ٹی کی چار سطحی شرحوں کے ڈھانچے کو آسان بنانے کے لیے نئی نسل کی اصلاحات کی سفارش کی گئی۔ نئے ڈھانچے میں دو اہم شرحیں5 فیصد اور 18 فیصد شامل ہیں۔ جب کہ منتخب اشیا اور خدمات کے لیے 40 فیصد کی خصوصی شرح مقرر کی گئی ہے۔
اصلاحات کا یہ عمل اکتوبر 2026 میں منعقدہ 57ویں اجلاس میں بھی جاری رہا۔ کونسل نے طریقۂ کار میں مزید اصلاحات، منتخب اشیا اور خدمات کے بارے میں وضاحتوں، تجارت کو آسان بنانے اور ضابطوں کی تعمیل کو مزید سہل بنانے کے اقدامات کی سفارش کی۔
|
تعداد میں جی ایس ٹی: وسیع رسائی ، پیمانہ اور مجموعہ
ایک وسیع ٹیکس دہندگان کی بنیاد: رجسٹرڈ ٹیکس دہندگان 2017 میں تقریباً 60 لاکھ سے بڑھ کر ستمبر 2026 تک 1.70 کروڑ ہو گئے ۔
ایک بڑے پیمانے پر ڈیجیٹل ٹیکس نظام: 30 ستمبر 2026 تک ، جی ایس ٹی نظام نے مجموعی طور پر 3,053 کروڑ انوائس اپ لوڈ اور 833.82 کروڑ ای وے بلوں پر کارروائی کی تھی ۔
مضبوط آمدنی میں اضافہ: مجموعی جی ایس ٹی کلیکشن اپریل-ستمبر 2026 کے دوران 12.46 لاکھ کروڑ روپے تک پہنچ گیا ، جس میں سال بہ سال 11.6 فیصد کا اضافہ درج کیا گیا ۔
|
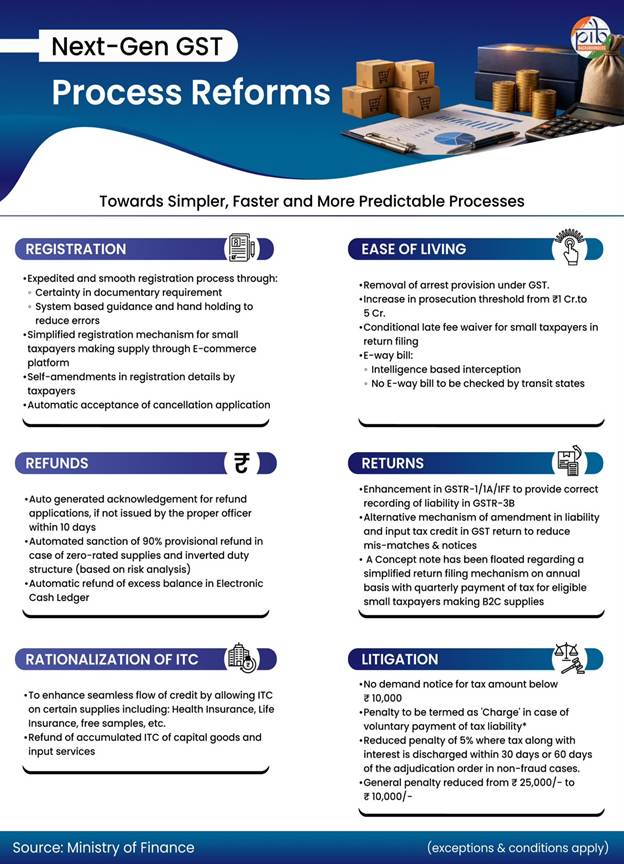
جی ایس ٹی رجسٹریشن کو آسان ، تیز اور زیادہ متوقع بنانا
جی ایس ٹی کونسل کی تجاویز ایک زیادہ متوقع اور ٹیکس دہندگان کے موافق جی ایس ٹی رجسٹریشن فریم ورک بنانے کی کوشش کرتی ہیں ۔ ان کا مقصد ہموار کاروباری کارروائیوں کی حمایت کرنا اور رسمی معیشت میں وسیع تر شرکت کی حوصلہ افزائی کرنا ہے ۔
رجسٹریشن کے عمل میں اصلاحات:
جی ایس ٹی کونسل نے مندرجہ ذیل سفارشات کی ہیں:
- رجسٹریشن کی درخواستوں پر کارروائی کے لیے عمومی سوالات کے ساتھ ایک جامع اور تفصیلی دستاویزات جاری کی جائیں گی ۔
- فائلنگ کے عمل کو آسان بنانے اور ٹیکس دہندگان اور ٹیکس افسران کے لیے وضاحت کو بہتر بنانے کے لیے رجسٹریشن کی درخواست میں ترمیم کی جائے گی ۔
- جی ایس ٹی پورٹل رجسٹریشن کی درخواستیں داخل کرنے کے لیے ایک صارف دوست انٹرفیس فراہم کرے گا ، جس میں واضح نیوی گیشنل راستے ، ڈراپ ڈاؤن فہرستیں ، ٹول ٹپس اور سیاق و سباق سے متعلق رہنمائی ہوگی ۔
|
ان پٹ ٹیکس کریڈٹ کیا ہے ؟
یہ وہ کریڈٹ ہے جو ایک رجسٹرڈ شخص موصولہ اشیاءیا خدمات پر ٹیکس کے لیے دعویٰ کر سکتا ہے ۔
مثال کے طور پر:اگر کسی صنعت کار نے خام مال کی خریداری پر 10,000 روپے کا ٹیکس ادا کیا ہے اور مصنوعات کی فروخت پر 25,000 روپے کا ٹیکس وصول کیا ہے ۔ نتیجتاً خالص ٹیکس ادائیگی کی رقم 15,000 روپے ہے اور صنعت کار خام مال پر ادا کردہ ٹیکس کا دعوی کر سکتا ہے ۔
|
ان اقدامات سے رجسٹریشن کی درخواستیں درست طریقے سے داخل کرنے میں آسانی ہوگی اور اس طرح کی درخواستوں کے سلسلے میں مسترد ہونے اور سوالات میں کمی آئے گی ۔
ان اقدامات سے رجسٹریشن کی درخواستیں درست طریقے سے داخل کرنے میں آسانی ہوگی اور اس طرح کی درخواستوں کے سلسلے میں مسترد ہونے اور سوالات میں کمی آئے گی ۔
آسان اور تقریباً ریئل ٹائم اپ ڈیٹ کے لیے کونسل رجسٹریشن کی تفصیلات میں ترامیم کو خود بخود قبول کرنے کا مشورہ دیتی ہے ۔ اسے پورٹل پر فعال کیا جائے گا ، سوائے پرنسپل پلیس آف بزنس (پی پی او بی) سے متعلق تبدیلیوں کے ۔
|
کاروبار کا بنیادی مقام کیا ہے ؟
سی جی ایس ٹی ایکٹ ، 2017 کی دفعہ 2 (89) اس کی وضاحت اس طرح کرتی ہے: "کاروبار کی اصل جگہ" سے مراد کاروبار کی وہ جگہ ہے جو رجسٹریشن کے سرٹیفکیٹ میں کاروبار کی اصل جگہ کے طور پر بیان کی گئی ہے۔
|
خودکار روٹ کے ذریعے رجسٹرڈ ٹیکس دہندگان کے لیے پی پی او بی سمیت رجسٹریشن کی تمام تفصیلات میں ترامیم خود بخود قبول کر لی جائیں گی ۔
رجسٹریشن منسوخ کرنے کا عمل
رجسٹریشن کی منسوخی کے عمل کو آسان بنانے کے لیے کونسل نے سی جی ایس ٹی ایکٹ 2017 اور سی جی ایس ٹی رولز 2017 میں ترامیم کی سفارش کی ۔ تجویز میں شامل ہیں
- خودکار منسوخی: افسر کے انٹرفیس کو کم کرنے کے لیے کونسل نے مرحلہ وار طریقے سے اصلاحات کی تجویز پیش کی ۔
|
مرحلہ-1
|
|
منسوخی کی درخواستیں زیر التواء ریٹرن داخل کرنے اور تمام واجبات کی ادائیگی کے بعد خود بخود قبول کر لی جائیں گی ۔
- یہ ان ٹیکس دہندگان پر لاگو ہوگا جنہوں نے کسی بھی مہینے میں 2.5 لاکھ روپے سے زیادہ کا آئی ٹی سی پاس نہیں کیا ہے ۔
- یہ اس صورت میں بھی لاگو ہوگا جہاں آئی ٹی سی ایک مہینے میں 2.5 لاکھ روپے سے تجاوز کر گیا ہو ، اگر حتمی ریٹرن مقررہ وقت کے اندر داخل کیا جاتا ہے ۔
|
|
مرحلہ-2
|
|
رجسٹریشن کی منسوخی کے لیے تمام درخواستیں نظام کے ذریعے خود بخود قبول کر لی جائیں گی ، ایک بار جب تمام زیر التواء ریٹرن فائل ہو جائیں گے اور تمام واجبات ادا ہو جائیں گے ۔ فارم جی ایس ٹی ریگ-16 میں ترمیم کی جائے گی تاکہ فارم جی ایس ٹی آر-10 کی تفصیلات مذکورہ درخواست میں ہی فراہم کی جا سکیں ۔
|
- از خود منسوخی: منسوخی کے عمل کو تیز کرنے کے لیے ٹیکس افسران کے ذریعے رجسٹریشن کی منسوخی کے لیے کچھ بنیادیں ہٹا دی جائیں گی ، جس سے مداخلت کم ہو جائے گی ۔
ایک نظام پر مبنی طریقہ کار عدم تعمیل اور اس کے بعد کی تعمیل کی بنیاد پر منسوخی اور منسوخی کو قابل بنائے گا ۔ میکانزم میں مقررہ وقت کے اندر ریٹرن فائل نہ کرنے یا بینک اکاؤنٹ کی تفصیلات جمع نہ کرنے سے متعلق ڈیفالٹ کا احاطہ کیا گیا ہے ۔
|
ای کامرس فروخت کنندگان کے لیے اصلاحات
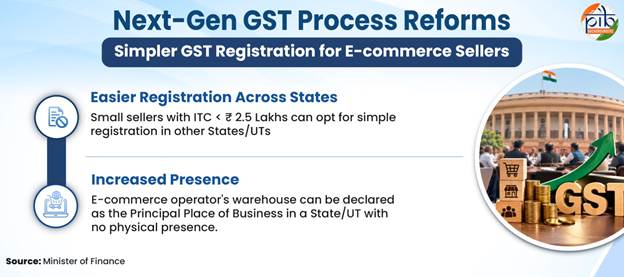
جی ایس ٹی کونسل کی طرف سے تجویز کردہ اصلاحات ای کامرس پلیٹ فارم کے ذریعے سپلائی کرنے والے چھوٹے ٹیکس دہندگان کے لیے ایک آسان رجسٹریشن میکانزم فراہم کرتی ہیں ۔
آئی ٹی سی پاس کرنے والے چھوٹے بیچنے والے 2.5 لاکھ روپے ماہانہ سے زیادہ (اسٹاک ٹرانسفر کو چھوڑ کر) اپنی آبائی ریاست/مرکز کے زیر انتظام علاقوں کے علاوہ ریاستوں/مرکز کے زیر انتظام علاقوں میں سادہ رجسٹریشن (پین پر مبنی) کا انتخاب کر سکتے ہیں ۔
الیکٹرانک کامرس آپریٹر (ای سی او) گودام کو کسی ریاست/مرکز کے زیر انتظام علاقے میں پی پی او بی قرار دیا جا سکتا ہے جہاں کوئی جسمانی موجودگی نہیں ہے ۔
اس سے چھوٹے ای کامرس فروخت کنندگان کو دوسری ریاستوں میں اپنا کاروبار قائم کرنے کے قابل بنا کر کاروبار کرنے میں آسانی ہوگی ۔
|
بہتر درستگی اور تعمیل کے لیے جی ایس ٹی ریٹرن اصلاحات
عدم مطابقت کو کم کرنے اور سپلائی چین میں آئی ٹی سی کی سالمیت کو بہتر بنانے کے لیے کونسل نے ریٹرن فائلنگ کے عمل کو ہموار کرنے کی سفارش کی ۔ اس سے تعمیل کے بوجھ کو کم کرتے ہوئے ٹیکس کی ذمہ داری اور آئی ٹی سی کی زیادہ درست رپورٹنگ ممکن ہو سکے گی ۔ کونسل کی تجاویز درج ذیل ہیں:
- جی ایس ٹی آر-1/1 اے/آئی ایف ایف کو بڑھایا جائے گا تاکہ جی ایس ٹی آر-3 بی کے ساتھ بہتر مصالحت ممکن ہو سکے ۔
- ایک سہولت ’’ریورس چارج کی بنیاد پر ادا کردہ ٹیکس کا الیکٹرانک بیان اور دعوی کردہ ان پٹ ٹیکس کریڈٹ‘‘ ریورس چارج کے ذمہ دار سپلائی پر ٹیکس کی ذمہ داری اور آئی ٹی سی کی درست رپورٹنگ میں سہولت فراہم کرے گی ۔
- ایک طریقہ کار جی ایس ٹی آر-3 بی میںذمہ داری کی رپورٹنگ/اصلاح کو جی ایس ٹی آر-1/1 اے/آئی ایف ایف میں رپورٹ کردہ تفصیلات کے ساتھ ہم آہنگ کرنے کے قابل بنائے گا ۔
- جی ایس ٹی ڈی آر سی-03 میں ترمیم کی جائے گی تاکہ بنیادی انوائس کی تفصیلات کے اعلان کی اجازت دی جا سکے۔ جس کے لیے ادائیگی کی گئی ہے ۔
- انوائس مینجمنٹ سسٹم (آئی ایم ایس)وصول کنندگان کو آئی ٹی سی رپورٹنگ کے لیے دستاویزات کو قبول کرنے ، مسترد کرنے یا زیر التواء رکھنے کی اجازت دے گا ۔
- ایک الیکٹرانک کریڈٹ ریورسل اور ری کلیم اسٹیٹمنٹ آئی ٹی سی کی درست رپورٹنگ کو تبدیل کرنے اور دوبارہ حاصل کرنے میں سہولت فراہم کرے گا ۔
- ایک طریقہ کار جی ایس ٹی آر-3 بی میں درج آئی ٹی سی کی رپورٹنگ/اصلاح کو جی ایس ٹی آر-2 بی میں دستیاب آئی ٹی سی کے ساتھ ہم آہنگ کرنے کے قابل بنائے گا ۔
- سرکلر کی شکل میں آئی ٹی سی کی رپورٹنگ اور جی ایس ٹی آر-3 بی میں اس کے الٹ جانے کے بارے میں وضاحت جاری کی جائے گی ۔
ذمہ داری اور آئی ٹی سی کو درست کرنے کا متبادل طریقہ کار اپریل 2027 کی واپسی کی مدت سے لاگو کرنے کی تجویز ہے ۔
|
جی ایس ٹی آر-1: فارم جی ایس ٹی آر-1 سامان اور خدمات یا دونوں کی بیرونی فراہمی کرنے والے رجسٹرڈ ٹیکس دہندگان کے ذریعہ فراہم کی جانے والی بیرونی فراہمی کا ماہانہ/سہ ماہی بیان ہے اور اس میں سامان اور خدمات کی بیرونی فراہمی کی تفصیلات شامل ہیں ۔
جی ایس ٹی آر-1 اے: ایک ٹیکس دہندہ جسے جی ایس ٹی آر 1 میں پیش کردہ کسی بھی سپلائی ریکارڈ میں ترمیم کرنے کی ضرورت ہے یا کوئی سپلائی ریکارڈ شامل کرنے کی ضرورت ہے ، وہی جی ایس ٹی آر 1 اے کے ذریعے کیا جا سکتا ہے ۔
آئی ایف ایف: انوائس فرنشنگ فیسیلٹی (آئی ایف ایف) ایک اختیاری سہولت ہے جو ٹیکس دہندگان کو فراہم کی جاتی ہے جو کیو آر ایم پی (سہ ماہی ریٹرن اور ماہانہ ادائیگی) اسکیم میں ہیں ، تاکہ وہ اپنے وصول کنندگان کو کریڈٹ منتقل کرنے کے لیے سہ ماہی کے پہلے دو مہینوں (ایم 1 اور ایم 2) میں اپنی بیرونی سپلائی کی تفصیلات فائل کر سکیں ۔
جی ایس ٹی آر-3 بی: یہ ایک آسان خلاصہ ریٹرن ہے ۔ ریٹرن کا مقصد ٹیکس دہندگان کے لیے اپنی خلاصہ جی ایس ٹی واجبات ، حاصل کردہ آئی ٹی سی وغیرہ کا اعلان کرنا ہے ۔ کسی خاص ٹیکس کی مدت کے لیے اور ان واجبات کو ادا کرنا ۔
جی ایس ٹی ڈی آر سی 03: یہ ایک ادائیگی کا فارم ہے ۔ اس کا استعمال ٹیکس دہندگان کے ذریعے جی ایس ٹی ایکٹ کے تحت ٹیکس ، سود ، جرمانہ ، فیس یا کسی دوسری رقم کی ادائیگی کے لیے کیا جاتا ہے ۔
جی ایس ٹی آر-2 بی: جی ایس ٹی آر-2 بی ایک آٹو ڈرافٹ شدہ آئی ٹی سی اسٹیٹمنٹ ہے جو ہر عام ٹیکس دہندہ کے لیے اس کے سپلائرز کی طرف سے ان کے متعلقہ فارموں میں فراہم کردہ معلومات کی بنیاد پر تیار کیا جاتا ہے ۔ بیان ٹیکس دہندہ کو اس کے سپلائرز کی طرف سے دائر کردہ ہر دستاویز کے خلاف ان پٹ ٹیکس کریڈٹ کی دستیابی اور عدم دستیابی کی نشاندہی کرتا ہے ۔
|
تیز تر ، نظام پر مبنی پروسیسنگ کے ذریعے جی ایس ٹی ریفنڈز کو ہموار کرنا
جی ایس ٹی کونسل کی طرف سے تجویز کردہ اصلاحات نظام پر مبنی پروسیسنگ اور رقم واپسی کے دعوؤں کی منظوری فراہم کرتی ہیں ۔ اس سے تیزی سے پروسیسنگ ، زیادہ شفافیت اور دستی مداخلت میں کمی آئے گی ۔
|
مرحلہ-1
|
|
اضافی کیش لیجر بیلنس کی واپسی خودکار ہو جائے گی ، جس سے کاروباروں کے لیے فنڈز کی تیزی سے دستیابی میں آسانی ہوگی ۔
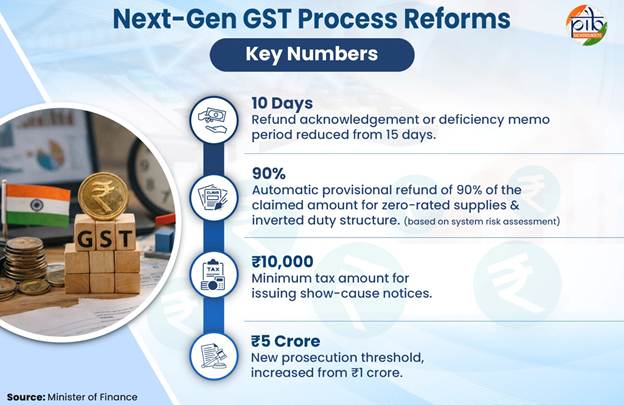
منظوری کی مدت کو 15 سے کم کر کے 10 دن کر دیا جائے گا ۔ جہاں کوئی جواب جاری نہیں کیا جاتا ہے وہاں ڈیمڈ انکلجمنٹ لاگو ہوگا ۔
خطرے کی تشخیص کی بنیاد پر ، صفر درجہ بندی کی فراہمی اور الٹا ڈیوٹی ڈھانچے کی وجہ سے رقم کی واپسی کے دعووں کے لیے دعوی کی گئی رقم کا 90فیصد منظور ہونے کی توقع ہے ۔
|
|
مرحلہ-2
|
- سسٹم پر مبنی خودکار اعتراف (افسر کی مداخلت کے بغیر) صفر درجہ بندی کی فراہمی اور الٹا ڈیوٹی ڈھانچے کی وجہ سے رقم کی واپسی کے دعووں کے لیے سسٹم کے ذریعے رقم کی واپسی کی درخواست کی مناسب تصدیق پر ۔
ایسے تسلیم شدہ معاملات میں ، نظام کی طرف سے خطرے کی شناخت اور تشخیص کی بنیاد پر ، زیر التواء واجبات ، اگر کوئی ہوں تو ، کو ایڈجسٹ کرنے کے بعد ، صرف صفر درجہ بندی کی فراہمی سے متعلق دعووں کے سلسلے میں نظام کی طرف سے (افسر کی مداخلت کے بغیر) مکمل رقم کی واپسی کے دعوے کی خودکار منظوری ۔
|
رقم کی واپسی کو تیز اور ہموار کرنے کے اقدامات
- فارم جی ایس ٹی آر ایف ڈی-01 میں رقم واپسی کی درخواست میں ترمیم ۔ یہ زیرو ریٹیڈ سپلائی اور الٹا ڈیوٹی ڈھانچے سے متعلق رقم کی واپسی کے دعووں کی صورت میں سسٹم سے پڑھنے کے قابل فارمیٹ میں رقم کی واپسی کی تفصیلات حاصل کرے گا ۔
- سی جی ایس ٹی رولز ، 2017 کے رول 89 (4) (سی) میں ترمیم ۔ اس سے سامان کی صفر درجہ بندی کی فراہمی کے کاروبار کو گھریلو طور پر فراہم کی جانے والی اشیاء کی قیمت سے 1.5 گنا تک محدود کرنے کی حد ختم ہو جائے گی ۔
- سی جی ایس ٹی ایکٹ ، 2017 کی دفعہ 54 (14) میں ترمیم ۔ 1000 روپے کی رقم واپسی کی حد کل رقم واپسی پر لاگو ہوگی ، جس میں سی جی ایس ٹی ، ایس جی ایس ٹی/یو ٹی جی ایس ٹی اور آئی جی ایس ٹی شامل ہیں ۔
|
جی ایس ٹی کے تحت زیرو ریٹیڈ سپلائی کیا ہے ؟
اس میں اشیا یا خدمات کی برآمدات اور اسپیشل اکنامک زون (ایس ای زیڈ) ڈویلپر یا ایس ای زیڈ یونٹ کو فراہم کی جانے والی اشیا شامل ہیں ۔
|
قبل از جمع رقم کی واپسی پر سود پر وضاحت
- سی جی ایس ٹی ایکٹ ، 2017 کی دفعہ 115 میں ترمیم ۔ اس سے یہ ایک الگ التزام بن جائے گا جو اپیل دائر کرنے کے لیے ادا کی گئی جمع سے پہلے کی رقم کی واپسی پر لاگو سود کی شرح کی وضاحت کرے گا ۔
- اس طرح کے ریفنڈز پر لاگو شرح سود سے متعلق خدشات کو واضح کرنے کے لیے ایک سرکلر بھی جاری کیا جائے گا ۔
تنازعات کے حل کو آسان بنانے اور قانونی چارہ جوئی کو کم کرنے کے لیے اصلاحات
کونسل نے ٹیکس افسران کے لیے جامع رہنما خطوط کے ساتھ ایک سرکلر کی سفارش کی ۔ اس سرکلر میں ڈیمانڈ نوٹس ، فیصلہ سازی کے احکامات اور اپیل کے احکامات کا ہموار عمل شامل ہوگا ۔ جی ایس ٹی کونسل کی طرف سے تجویز کردہ دیگر اصلاحات کا مقصد تنازعات کے حل کو ہموار کرنا ، تعمیل کے بوجھ اور قانونی چارہ جوئی کو کم کرنا ہے ۔ تجاویز میں درج ذیل شامل ہیں:
- اگر ٹیکس کی رقم 10,000 روپے سے کم ہے تو کوئی شوکاز نوٹس جاری نہیں کیا جائے گا ۔ فراہمی کی تاریخ پر زیر التواء نوٹس اور 10,000 روپے سے کم کی رقم پر مشتمل اپیلوں کا فیصلہ 10,000 روپے کی کم از کم حد کی بنیاد پر کیا جائے گا ، گویا یہ نوٹس جاری ہونے کے وقت لاگو ہوتا تھا ۔
- مقررہ وقت کی حد کے اندر سود اور جرمانے کے ساتھ رضاکارانہ طور پر مکمل ٹیکس کی رقم ادا کیے جانے کی صورت میں جرمانے کو ’چارج‘ کہا جائے گا ۔
- 5فیصد کا کم جرمانہ لاگو ہوگا جہاں ٹیکس اور سود فیصلے کے حکم کے 30 دن (سیکشن 73 کے تحت) یا 60 دن (سیکشن 74 اے کے تحت) کے اندر خارج کردیئے جاتے ہیں ۔
- غیر دھوکہ دہی کے معاملات میں کم از کم 10,000 روپے کا جرمانہ ہٹا دیا جائے گا ۔
- زیادہ سے زیادہ عام جرمانہ 25,000 روپے سے کم کر کے 10,000 روپے کر دیا جائے گا ۔
ایسے معاملات میں جہاں حکم میں صرف جرمانہ شامل ہے اور ٹیکس کا کوئی مطالبہ نہیں ہے ، اپیلیٹ اتھارٹی یا اپیلیٹ ٹریبونل کے سامنے اپیلوں کے لیے پیشگی جمع کی وجہ سے 40 کروڑ روپے کی زیادہ سے زیادہ حد فراہم کی جائے گی ۔
جی ایس ٹی کے تحت دیگر بڑی اصلاحات
آئی ٹی سی ریفنڈز اور دعوؤں تک رسائی کو وسیع کرنا
رقم واپسی کے لیے وسیع تر اہلیت
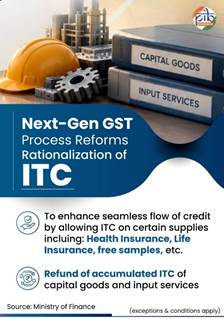
جی ایس ٹی کونسل نے مخصوص معاملات میں جمع شدہ آئی ٹی سی کی واپسی کی اجازت دینے کے لیے سی جی ایس ٹی ایکٹ اور قواعد میں تبدیلیوں کی سفارش کی ۔
.
|
ٹیبل-1: آئی ٹی سی ریفنڈ کی اہلیت میں توسیع
|
|
آئی ٹی سی کی قسم
|
اہل معاملے
|
قابل اطلاق
|
|
کیپٹل گڈز
|
زیرو ریٹیڈ سپلائیز اور الٹی ڈیوٹی ڈھانچہ
|
یکم اپریل2027 کو یا اس کے بعد؛ کیپٹل گڈز پر آئی ٹی سی کے حساب سے ریفنڈز 60 ماہ پر محیط ہیں۔
|
|
ان پٹ سروسز
|
الٹا ڈیوٹی ڈھانچہ
|
یکم نومبر 2026 کو یا اس کے بعد
|
اس سے ٹیکس دہندگان کے کام کرنے والے سرمائے کی رکاوٹوں کو کم کیا جائے گا اور ان معاملات میں ان پٹ سروسز اور کیپٹل گڈز پر آئی ٹی سی کی رکاوٹ کو کم کیا جائے گا۔
مسدود آئی ٹی سی پر پابندیوں میں نرمی
کونسل نے بعض اشیا کے لیے آئی ٹی سی کا دعوی کرنے پر پابندیوں کو دور کرنے کے لیے ترامیم کی سفارش کی ۔
اس میں آؤٹ ڈور کیٹرنگ شامل ہے۔ ہیلتھ اینڈ لائف انشورنس، ٹیلی کمیونیکیشن ٹاورز، فیکٹری کے احاطے کے باہر پائپ لائنز، مفت نمونے اور سامان ان کی شیلف لائف ختم ہونے کے بعد تباہ یا لکھے گئے (جیسا کہ قانون کی ضرورت ہے)۔
یہ تبدیلی کاسکیڈنگ ٹیکس کو کم کرے گی اور سپلائی چین میں آئی ٹی سی کے ہموار بہاؤ کی حمایت کرے گی۔
برآمدات/اشیا اور خدمات کی فراہمی کی صفر درجہ بندی سے متعلق اصلاحات
کونسل نے برآمدی حیثیت ، سپلائی کی جگہ کے قواعد اور ادائیگی کی وضاحت میں تبدیلیوں کے ساتھ ساتھ مخصوص ایس ای زیڈ/ایف ٹی ڈبلیو زیڈ کی ترسیل کے لیے صفر درجہ بندی کی رہنمائی کی سفارش کی ۔
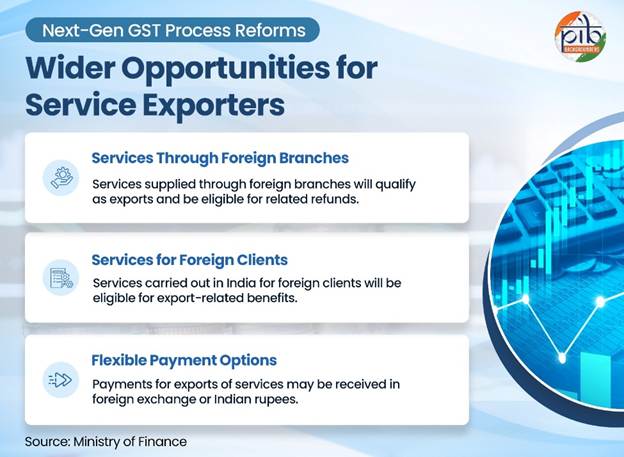
- غیر ملکی دفاتر یا شاخوں کے ذریعے فراہم کی جانے والی خدمات: کونسل نے اس شرط کو ختم کرنے کی سفارش کی ہے کہ فراہم کنندہ اور وصول کنندہ ’’خدمات کی برآمد‘‘ کے طور پر اہل ہونے کے لیے کسی خدمت کے لیے ایک ہی شخص کے ادارے نہیں ہونے چاہئیں ۔
اس تبدیلی سے اپنے غیر ملکی دفاتر یا برانچوں کو یا ان کے ذریعے خدمات فراہم کرنے والے ہندوستانی سروس فراہم کرنے والوں کے لیے رقم کی واپسی میں آسانی ہوگی ۔ اس سے ہندوستان سے خدمات کی برآمدات میں بھی مدد ملے گی ۔
- برآمدات کے لیے ادائیگی: ایک سرکلر جاری کیا جائے گا جس میں واضح کیا جائے گا کہ اشیا اور خدمات کی برآمدات کے لیے ادائیگی غیر ملکی زرمبادلہ میں یا ہندوستانی روپے میں حاصل کی جا سکتی ہے ، جہاں اجازت ہو ۔
- کچھ خدمات کے لیے سپلائی کی جگہ: ایسی خدمات کے لیے جہاں وصول کنندہ سپلائر کو سامان جسمانی طور پر دستیاب کراتا ہے ، کونسل نے سیکشن 13 (2) میں ڈیفالٹ رول کے تحت وصول کنندہ کے مقام کی بنیاد پر سپلائی کی جگہ کا تعین کرنے کی سفارش کی ہے ۔
اس سے غیر ملکی وصول کنندگان کو ایسی خدمات فراہم کرنے والے ہندوستانی خدمات فراہم کنندگان کے لیے جی ایس ٹی کے تحت برآمدات سے متعلق فوائد تک رسائی آسان ہو جائے گی ۔
- ایس ای زیڈ یا ایف ٹی ڈبلیو زیڈ میں غیر ملکی خریداروں کو فراہم کردہ سامان: کونسل نے تجویز کیا کہ غیر ملکی خریداروں کو فراہم کردہ سامان کو صفر درجہ کی فراہمی کے طور پر ایس ای زیڈ یا فری ٹریڈ اینڈ ویئر ہاؤسنگ زون (ایف ٹی ڈبلیو زیڈ) میں پہنچایا جائے ۔ یہ تب لاگو ہوگا جب ادائیگی بدلنے والے غیر ملکی زرمبادلہ میں یا ہندوستانی روپے میں موصول ہوتی ہے جہاں آر بی آئی کی اجازت ہوتی ہے ۔
یہ شق ہندوستانی مینوفیکچررز کے لیے صفر درجہ بندی کے فوائد کی دستیابی کو واضح کرے گی جو اپنے بیرون ملک گاہکوں کی ہدایت پر ایس ای زیڈ یونٹ کے اندر گودام یا مزید پروسیسنگ کے لیے اس طرح کی ڈیلیوری کرتے ہیں ۔
زندگی گزارنے اور کاروبار کرنے میں آسانی
سفارشات ٹیکس دہندگان کے تحفظ اور سامان کی ہموار نقل و حرکت کے ساتھ موثر نفاذ کو متوازن کرنے کی کوشش کرتی ہیں ۔
گرفتاری اور قانونی چارہ جوئی سے متعلق دفعات کو معقول بنانا
کونسل نے جی ایس ٹی کے تحت گرفتاری کے کچھ اختیارات واپس لینے کی سفارش کی ۔ دھوکہ دہی اور چوری کے خلاف روک تھام کو برقرار رکھتے ہوئے ایک ترقی پسند ، اعتماد پر مبنی ٹیکس نظام کو مضبوط کرنے کے لیے کونسل نے یہ بھی سفارش کی:
- استغاثہ کی حد 1 کروڑ روپے سے بڑھا کر 5 کروڑ روپے کرنا ۔
- سی جی ایس ٹی ایکٹ ، 2017 کی دفعہ 132 (1) سے مخصوص جرائم کی دفعات اور الفاظ کو ہٹانا:
- شق (i) کو ہٹا دیں، یعنی، ایکٹ کی خلاف ورزی کرنے والے شخص کو معلوم، یا یقین کرنے کی وجہ سے خدمات حاصل کرنے، فراہمی میں مدد کرنے یا ڈیل کرنے کے جرم کو ہٹا دیں۔
- شق (ای) سے ’’ٹیکس سے بچاؤ‘‘ کو حذف کریں۔
- شق (ایچ) سے’’یا کسی دوسرے طریقے سے‘‘کو حذف کریں۔
- سی جی ایس ٹی ایکٹ ، 2017 کی شق (سی) سیکشن 132 (1) میں ترمیم کرنا ، تاکہ سامان یا خدمات حاصل کیے بغیر ، یا انوائس یا بل کے بغیر آئی ٹی سی کے دھوکہ دہی سے فائدہ اٹھانے کے جرم کا احاطہ کیا جا سکے ۔
ای وے بلوں سے متعلق دفعات کو معقول بنانا
کونسل نے مندرجہ ذیل ترامیم کی سفارش کی:
- مداخلت کے حالات: سامان لے جانے والی گاڑی کو صرف مخصوص ذہانت پر اور کم از کم جوائنٹ کمشنر کے عہدے کے افسر کی اجازت سے روکا جا سکتا ہے ۔
- ریاستی دائرہ اختیار: معائنہ اور مزید کارروائی ، جیسے حراست یا ضبطی ، صرف اس صورت میں کی جا سکتی ہے جب سپلائر یا وصول کنندہ اس ریاست میں واقع ہو یا رجسٹرڈ ہو جہاں مداخلت ہوتی ہے ۔ ٹرانزٹ ریاستوں میں سامان کو روکا نہیں جا سکتا تھا ۔
- گمشدہ دستاویزات سے مستثنیٰ: اگر کوئی ای وے بل تیار نہیں کیا گیا ہے ، یا ترسیل میں سامان کی اصل یا منزل ظاہر کرنے والی کوئی دستاویز نہیں ہے ، تو دائرہ اختیار سے قطع نظر سامان کا معائنہ ، حراست یا ضبط کیا جا سکتا ہے ۔
- ٹرانزٹ میں کوئی ضبطی نہیں: ٹرانزٹ میں سامان/نقل و حمل سی جی ایس ٹی ایکٹ کی دفعہ 130 کے تحت ضبط نہیں کیا جائے گا ۔
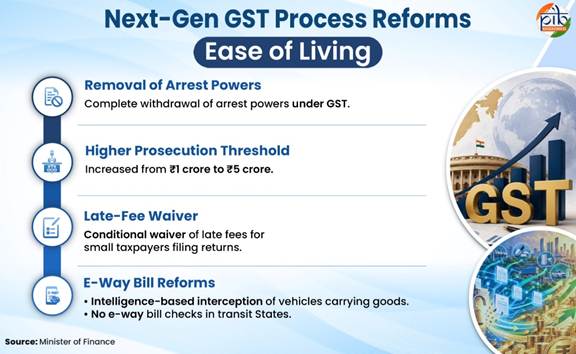
اس سے سامان اور نقل و حمل کی ہموار نقل و حرکت میں مدد ملے گی اور کاروبار کے لیے سپلائی اور نقل و حمل کی کارکردگی میں بہتری آئے گی ۔
دانشورانہ املاک کے حقوق (آئی پی آر) میں عنوان کی منتقلی کا علاج
کونسل نے سفارش کی کہ آئی پی آر عنوان کی منتقلی ، چاہے وہ عارضی ہو یا مستقل ، کو یکساں طور پر خدمات کی فراہمی کے طور پر مانا جائے ۔
اس سے جی ایس ٹی کی تعمیل میں آسانی ہوگی اور سرحد پار آئی پی آر لین دین کو آسان بنانے میں مدد ملے گی ۔
سی جی ایس ٹی رولز 2017 کے رول 86 اے کے تحت آئی ٹی سی کو بلاک کرنے سے پہلے سماعت کا موقع
کونسل نے ٹیکس دہندگان کو اپنے الیکٹرانک کریڈٹ لیجر میں بلاک کی گئی رقم پر اعتراض دائر کرنے کی اجازت دینے کی سفارش کی ۔
مناسب افسر کے اعتراض پر فیصلہ کرنے سے پہلے ٹیکس دہندہ ذاتی سماعت میں بھی شرکت کر سکے گا ۔
چھوٹے ٹیکس دہندگان کے لیے لیٹ فیس میں راحت
کونسل نے پچھلے مالی سال میں5 کروڑ روپے تک کے کاروبار والے ٹیکس دہندگان کے لیے تاخیر سے ریٹرن کے لیے تاخیر فیس معاف کرنے کی سفارش کی ۔
چھوٹ کا اطلاق اس صورت میں ہوگا اگر تاخیر سے ریٹرن اس مہینے کے آخر تک فائل کیا جاتا ہے جس میں یہ واجب الادا تھا ۔
سرکلر کے ذریعے مختلف مسائل کی وضاحت
- ان پٹ سروس ڈسٹری بیوٹر (آئی ایس ڈی) ان پٹ سروس کریڈٹ کی تقسیم
- سیکشن 17 (4) کا انتخاب کرنے والے بینکوں ، مالیاتی اداروں اور این بی ایف سی کے ذریعے آئی ٹی سی کے دعوے
- پیشگی ڈپازٹ کی ادائیگی
- بعض حالات میں مظاہرے کی گاڑیوں پر آئی ٹی سی
- سپریم کورٹ کے فیصلے کے مطابق قاعدہ 96 (10) کو خارج کرنے کی مؤثر تاریخ 23 اکتوبر 2017
اے آر کیو پی اسکیم کے لیےتصور نوٹ کا تعارف
جی ایس ٹی کونسل نے مزید غور و فکر اور بات چیت کے لیے اختیاری سالانہ ریٹرن سہ ماہی ادائیگی (اے آر کیو پی) اسکیم کے لیے ایک تصور نوٹ متعارف کرایا ۔ یہ پچھلے مالی سال میں 5 کروڑ روپے یا اس سے کم کے مجموعی کاروبار والے ٹیکس دہندگان کے لیے ہے جو خصوصی طور پر غیر رجسٹرڈ افراد (بی 2 سی سپلائیز) کو سپلائی کرتے ہیں ۔
جی ایس ٹی کی تعمیل کو ہموار کرنا
کونسل نے مندرجہ ذیل سفارشات پیش کیں:
- ای کامرس آپریٹرز کی ٹیکس ذمہ داری کو واضح کرنا: کونسل نے سی جی ایس ٹی ایکٹ ، 2017 کے سیکشن 9 (5) میں ترمیم کی سفارش کی ہے تاکہ ای کامرس آپریٹرز اپنے کاروباری ماڈل سے قطع نظر ، مطلع شدہ خدمات پر ٹیکس ادا کرنے کے ذمہ دار ہوں ۔
- ای-انوائسنگ کی ضروریات میں توسیع: غیر رجسٹرڈ افراد سے موصول ہونے والی گھریلو سپلائی جہاں ریورس چارج میکانزم کے تحت ٹیکس قابل ادائیگی ہے ، اور خدمات کی درآمدات تک ای-انوائسنگ کی توسیع کریں ۔ یہ ان ٹیکس دہندگان پر لاگو ہوگا جن کا مجموعی سالانہ کاروبار 5 کروڑ روپے یا اس سے زیادہ ہے ۔
جی ایس ٹی اے ٹی کی دفعات کو ٹریبونل اصلاحات کے ساتھ ہم آہنگ کرنا
کونسل نے سی جی ایس ٹی ایکٹ ، 2017 اور جی ایس ٹی اے ٹی (صدر اور اراکین کی تقرری اور سروس کے شرائط) رولز ، 2023 میں ترامیم کو منظوری دی ۔
یہ ترامیم جی ایس ٹی اپیلیٹ ٹریبونل کی دفعات کو ٹریبونلز ریفارمز ایکٹ 2026 اور نیشنل ٹریبونلز کمیشن اور اہلیت ، انتخاب اور ٹربیونلز رولز 2026 کے چیئر پرسنز اور ممبروں کی خدمات کے شرائط سے ہم آہنگ کریں گی ۔
اشیا اور خدمات پر جی ایس ٹی کی شرحوں کے سلسلے میں تبدیلیاں/وضاحت
جی ایس ٹی کونسل نے مختلف اشیا اور خدمات میں جی ایس ٹی کے طریقہ کار میں تبدیلیوں کی سفارش کی ۔
۔
|
جدول-2: اشیا کے لیے تجویز کردہ جی ایس ٹی علاج
|
|
ڈھکی ہوئی اشیاء
|
اصلاح کی سفارش کی
|
|
سبلیمیشن پیپر
|
واضح کریں کہ سبلیمیشن پیپر کو عنوان 4809 کے تحت درجہ بندی کیا گیا ہے اور ماضی کے مقدمات کو ’’جیسے ہے جہاں ہے ‘‘ کی بنیاد پر ریگولرائز کریں۔
|
|
کھلونے
|
واضح کریں کہ کھلونوں پر ریٹ سے متعلق نوٹیفکیشن اندراجات کسٹم ٹیرف ایکٹ کے عنوان 9503 کے تحت کھلونوں کی تمام اقسام کا احاطہ کرتی ہیں اور یہ صرف ٹرائی سائیکل، سکوٹر، پیڈل کاروں تک محدود نہیں ہیں۔
|
|
سمندری گھاس کے عرق پر مبنی بائیو محرک
|
واضح کریں کہ سمندری جڑی بوٹیوں کے عرق پر مبنی بائیو محرکات، جو کھاد (غیر نامیاتی، نامیاتی یا مخلوط) (کنٹرول) آرڈر 1985 کے شیڈول VI کے تحت رجسٹرڈ ہیں، 3101 کے عنوان کے تحت کھاد کے طور پر درجہ بندی کے قابل ہیں۔
|
|
سیکنڈ ہینڈ گاڑیاں
|
جی ایس ٹی مارجن اسکیم کے تحت، سپلائرز خریدی گئی سیکنڈ ہینڈ گاڑیوں کے علاوہ ان پٹ پر اور ان پٹ سروسز پر آئی ٹی سی کا دعویٰ کر سکتے ہیں۔
یہ پابندی صرف خریدی گئی سیکنڈ ہینڈ گاڑیوں پر ادا کردہ ٹیکس پر لاگو ہوتی ہے۔
|
|
مخصوص فضلہ اور، پلاسٹک کا سکریپ، ٹائروں کا فضلہ اور اسکریپ، الیکٹریکل اور الیکٹرانکس کا فضلہ اور سکریپ، اور استعمال شدہ کوکنگ آئل
|
ریورس چارج میکانزم ( آر سی ا یم )اس وقت لاگو ہوتا ہے جب کوئی غیر رجسٹرڈ شخص رجسٹرڈ شخص کو ایسا مخصوص فضلہ اور اسکریپ فراہم کرتا ہے۔
فراہم کنندہ کو حد عبور کرنے پر رجسٹر ہونا چاہیے، جبکہ وصول کنندہ کو ٹیکس ادا کرنا چاہیے چاہے سپلائر اس سے نیچے ہو۔
ایسے مخصوص کچرے اور اسکریپ کی رجسٹرڈ ٹو رجسٹرڈ سپلائیز پر 2فیصد ٹی ڈی ایس گائیں۔
|
|
سائیلیم کے بیج (اسپغول)
|
صفرجی ایس ٹی کی شرح تجویز کردہ، چاہے تازہ، ٹھنڈا، منجمد یا خشک۔
|
|
ٹریکٹر کے ٹائر دوبارہ چلائے گئے۔
|
نئے ٹریکٹر کے ٹائروں کے ساتھ منسلک ٹریکٹر ٹائروں پر جی ایس ٹی کی شرح.
|
|
دو اور چار پہیہ گاڑیاں
|
01.07.2017 سے 30.09.2022 تک کینٹین اسٹورز ڈپارٹمنٹ(سی ایس ڈیز) کے ذریعہ لگائے گئے معاوضے کے سیس سے مستثنیٰ ہوں۔
|
|
ہوا دار مشروبات
|
01.07.2017 سے 31.03.2022 تک سی ایس ڈیز اور یونٹ رن کینٹینوں کے ذریعہ عائد کردہ معاوضے کے سیس سے مستثنیٰ ہوں۔
|
|
جدول 3: خدمات کے لیے تجویز کردہ جی ایس ٹی علاج
|
|
خدمات کا احاطہ کیا
|
اصلاح کی سفارش کی
|
|
مسافروں کی نقل و حمل اور برقی گاڑیاں استعمال کرنے والی موٹر گاڑیوں کا کرایہ( ای وی )
|
الیکٹرک گاڑی کا استعمال کرتے ہوئے فراہم کی جانے والی مسافروں کی نقل و حمل اور موٹر گاڑیوں کے کرایہ (آپریٹر کے ساتھ) کی خدمات کے لیے محدود آئی ٹی سی کے ساتھ 5فیصد جی ایس ٹی ادا کرنے کا اختیار فراہم کریں، جہاں بیٹری چارجنگ کی لاگت کو غور میں شامل کیا گیا ہے۔
|
|
الیکٹرانک کامرس آپریٹر ( ای سی او)کے ذریعے فراہم کردہ ڈیلیوری خدمات
|
سی جی ایس ٹی ایکٹ، 2017 کے سیکشن 9(5) کے تحت ای سی او کے ذریعے فراہم کی جانے والی کورئیر یا ڈاک کے علاوہ ڈیلیوری خدمات لے آئیں، جب سروس فراہم کرنے والے کوسی جی ایس ٹی ایکٹ، 2017 کے سیکشن 22(1) کے تحت رجسٹر کرنے کی ضرورت نہیں ہے، بغیرآئی ٹی سی کے 5فیصد جی ایس ٹی شرح پر۔
|
|
ایس سی اوکے ذریعے فراہم کردہ یا آرڈر کیے گئے سامان کے لیے ڈیلیوری کی خدمات
|
اشیا کی ترسیل کی خدمات پر بغیر آئی ٹی سی کے 5 فیصد جی ایس ٹی کی شرح تجویز کریں، جہاں اس طرح کے سامان کی فراہمی یا آرڈرای سی او کے ذریعے کیا جاتا ہے۔
|
|
گڈز ٹرانسپورٹ ایجنسی ( جی ٹی اے) کے ذریعے غیر رجسٹرڈ افراد کو ای سی او کے ذریعے فراہم کردہ یا منگوائے گئے سامان کے سلسلے میں سامان کی نقل و حمل کی خدمات
|
نوٹیفکیشن نمبر 12/2017 کے اندراج 21A کے تحت دستیاب استثنیٰ سے انکار کریں – ای سی او کے ذریعے فراہم کردہ یا آرڈر کیے گئے سامان کے سلسلے میں جی ٹی اے کے ذریعے سامان کی نقل و حمل کی خدمات کے لیے سی ٹی آر۔
|
|
موٹر گاڑی لیز پر دینا
|
واضح کریں کہ قانونی اور ذیلی چارجز جیسے کہ رجسٹریشن، روڈ ٹیکس، انشورنس اور فاسٹیگ چارجز کا جی ایس ٹی ٹریٹمنٹ، کرایہ داروں سے کرایہ داروں سے وصول کیا جاتا ہے، موٹر گاڑیوں کی لیز پر دی جانے والی بنیادی فراہمی سے اتفاقی ہے۔
|
|
ریسٹورنٹ، آؤٹ ڈور کیٹرنگ، ہوٹل میں رہائش کی قیمت روپے تک۔ 7500 فی یونٹ فی دن اور جم یا فٹنس خدمات
|
کاروبار کی ایک ہی لائن میں ان پٹ ٹیکس کریڈٹ کی اجازت دینے کے لیے، ریسٹورنٹ/ آؤٹ ڈور کیٹرنگ سروسز، ہوٹل کی رہائش کی خدمات کی قیمت روپے تک۔ 7500 فی یونٹ فی دن، اور جم/فٹنس سروسز
|
|
سیٹوں کی تقسیم کی بنیاد پر ہیلی کاپٹر کے ذریعے مسافروں کی نقل و حمل
|
شمال مشرقی ریاستوں، سکم اور باغڈوگرا، مغربی بنگال میں واقع ہوائی اڈوں یا ہیلی پیڈ پر سیٹ شیئرنگ کی بنیاد پر ہیلی کاپٹر میں ہوائی جہاز کے ذریعے مسافروں کی نقل و حمل کی خدمات کو مستثنیٰ قرار دیں۔
|
|
بیجوں کا ذخیرہ یا گودام بوائی کے لیے ہے۔
|
جی ایس ٹی سے مستثنیٰ ہونے کے لیے بوائی کے لیے بیجوں کے ذخیرہ/گودام کی خدمات۔
|
|
کافی کا علاج
|
کافی علاج کرنے والوں کے ذریعہ کاشتکاروں کو فراہم کی جانے والی کافی کیورنگ کی زرعی معاون خدمات کو جی ایس ٹی سے مستثنیٰ کرنے کے لیے۔
|
|
سیمینز پراویڈنٹ فنڈ آرگنائزیشن(ایس پی ایف او) کی خدمات
|
سیمینز پراویڈنٹ فنڈ ایکٹ، 1966 کے تحت چلنے والے افراد کو ایس پی ایف او کی طرف سے فراہم کردہ خدمات کو جی ایس ٹی سے مستثنیٰ کرنے کے لیے۔
|
|
تحقیق اور ترقی کی خدمات
|
تحقیق اور ترقی کی خدمات انجام دینے والے ادارے کے سربراہ کی طرف سے خود سرٹیفیکیشن کا ایک سادہ طریقہ کار یہ تصدیق کرنے کے لیے کہ سرگرمی تحقیق اور ترقی کی نوعیت میں ہے نہ کہ مشاورتی، اس مقصد کے لیے کہ آر اینڈ ڈی خدمات کے لیے دستیاب استثنیٰ کا دعویٰ کیا جائے۔
|
|
بیرون ملک واقع اپنے دفاتر سے غیر ملکی شپنگ لائنوں کے ہندوستانی اداروں کے ذریعہ درآمد کردہ خدمات
|
غیر ملکی شپنگ کمپنی کے ہندوستانی اسٹیبلشمنٹ کے ذریعہ کسی متعلقہ شخص یا ہندوستان سے باہر اس کے کسی بھی ادارے سے بغیر غور کیے کی گئی خدمات کی درآمد کو مستثنیٰ قرار دینا۔ پچھلی مدت کو ’’جیسے ہے جہاں ہے ’’کی بنیاد پر ریگولرائز کیا جائے۔
|
|
طلب کرنے، جمع کرنے اور مناسب ٹول فیس کے خصوصی حقوق کی فراہمی
|
جی ایس ٹی سے مستثنیٰ ہونے والے ہائی وے پروجیکٹ کے لیے رعایت دہندہ کو خصوصی حق، لائسنس اور مطالبہ کرنے، جمع کرنے اور مناسب ٹول فیس دینے کا اختیار دینے کی خدمت۔
یہ اس وقت لاگو ہوتا ہے جب حکومت، بشمول مقامی حکام، سرکاری اتھارٹی یا حکومتی ادارے، کسی مراعات یافتہ کو ایسے حقوق فراہم کرتے ہیں۔
|
|
ٹی او ٹی ماڈل کے تحت ہائی وے پراجیکٹس کے لیے آپریشن اور مینٹیننس(او اینڈ ایم) خدمات
|
ٹی او ٹی ماڈل میں ہائی وے پراجیکٹس کے لیے رعایتی اتھارٹی کو رعایت دہندگان کی طرف سے فراہم کردہ او اینڈ ایم خدمات پرجی ایس ٹی کی قیمت اور ادائیگی کے وقت کے بارے میں ایک خاص طریقہ کار فراہم کریں۔
|
|
بینک برانچوں کے درمیان فنڈ ٹرانسفر پرائسنگ( ایف ٹی پی )
|
یہ واضح کرنے کے لیے کہ بینکوں کے اکاؤنٹس کی کتابوں میں "سود" کے طور پر درج تصوراتی رقم ہیڈ آفس کی جانب سے بینکوں کی شاخوں کے درمیان فنڈز کی منتقلی کی قیمتوں کے تعین کے لین دین کے حصے کے طور پر’’سود‘‘ کی تعریف کے تحت آتی ہے ، جو نوٹیفکیشن نمبر 12/2017-سیٹی(ریٹ) تاریخ.2017 میں دی گئی ہے۔
|
نتیجہ
جی ایس ٹی کونسل کی 57 ویں میٹنگ کی سفارشات رجسٹریشن ، ریٹرن ، ریفنڈز ، ان پٹ ٹیکس کریڈٹ اور تنازعات کے حل سے متعلق خدشات کو دور کرتی ہیں ۔ وہ تجارت کو مضبوط کرنے ، ٹیکس کے علاج کو واضح کرنے اور چھوٹے فروخت کنندگان اور خدمات کے برآمد کنندگان کے لیے مواقع کو وسیع کرنے کی بھی کوشش کرتے ہیں ۔
یہ سفارشات جی ایس ٹی کی کامیابی کو فروغ دیتی ہیں اور اس کی مسلسل بہتری کی طرف ایک اور قدم کو نشان زد کرتی ہیں ۔ یہ اقدامات مل کر کاروبار کرنے میں آسانی کو مزید فروغ دیں گے اور زیادہ موثر اور ٹیکس دہندگان کے موافق جی ایس ٹی فریم ورک میں حصہ ڈالیں گے ۔
حوالہ جات
Ministry of Finance
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2320934®=48&lang=1
https://www.gstn.org.in/
https://tutorial.gst.gov.in/downloads/news/final_gst_revenue_report_for_publishing_monthly_sep_2026.pdf
https://www.gstcouncil.gov.in/sites/default/files/2024-02/final-gst-faq-edition.pdf
https://x.com/cbic_india/status/2108164737750245854/photo/1
https://x.com/cbic_india/status/2108168206401830918/photo/1
https://x.com/cbic_india/status/2108195783657111921?s=46
https://www.gstcouncil.gov.in/sites/default/files/2024-02/final-gst-faq-edition.pdf
https://cbic-gst.gov.in/hindi/CGST-bill-e.html
https://cbic-gst.gov.in/hindi/pdf/central-tax-rate/Notification11-CGST.pdf
https://tutorial.gst.gov.in/userguide/refund/Application_for_Refund.htm
https://tutorial.gst.gov.in/userguide/demandsandrecovery/Manual_GST_FORM_DRC-03.htm
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2163555&lang=2®=3
https://www.gstcouncil.gov.in/sites/default/files/2024-02/final-gst-faq-edition.pdf
https://cbic-gst.gov.in/pdf/CGST-Act-Updated-30092020.pdf page 16
https://tutorial.gst.gov.in/userguide/returns/GSTR_1.htm
https://tutorial.gst.gov.in/downloads/news/creative_faqs_on_gstr1a_fo_cr25785.pdf
https://tutorial.gst.gov.in/userguide/returns/FAQs_IFF.htm
https://tutorial.gst.gov.in/userguide/returns/GSTR3B.htm
https://tutorial.gst.gov.in/downloads/news/updated%20advisory_gstr_2b_12_10_2021.pdf
https://x.com/cbic_india/status/2108178638441206154?s=46
https://x.com/cbic_india/status/2108175960789209370?s=12
Ministry of Commerce & Industry
https://www.commerce.gov.in/ministryofcommerce/node/3350
https://www.pib.gov.in/newsite/PrintRelease.aspx?lang=2®=48&relid=191168
PIB Archives
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2279318&lang=1®=3
https://www.pib.gov.in/FactsheetDetails.aspx?ModuleId=16&id=150871&lang=1®=48
پی ڈی ایف کے لئے یہاں کلک کریں ۔
*****
( ش ح ۔ م ح۔م ش)
U. No.6119
(ریلیز آئی ڈی: 2323788)
وزیٹر کاؤنٹر : 12