PIB Backgrounder
Next-Genની જીએસટી પ્રક્રિયા સુધારાઓ
સરળ, ઝડપી અને વધુ અનુમાનિત પ્રક્રિયાઓ તરફ
પોસ્ટેડ ઓન:
09 OCT 2026 9:58PM by PIB Ahmedabad
પ્રસ્તાવના
1 જુલાઈ 2017 ના રોજ શરૂ કરાયેલ જીએસટી (GST) એ ઘણા કેન્દ્રીય અને રાજ્ય કરોને એક સામાન્ય માળખામાં લાવ્યા. તેણે ભારતની સુધારણા યાત્રામાં એક સીમાચિહ્ન અંકિત કર્યું. તેણે "એક રાષ્ટ્ર, એક કર" ના સિદ્ધાંતને અમલમાં મૂક્યો અને ભારતને એકીકૃત કર પ્રણાલી તરફ આગળ વધવામાં મદદ કરી.
છેલ્લા નવ વર્ષોમાં, પ્રમાણભૂત પ્રક્રિયાઓ અને તર્કસંગત દરોએ વધુ પારદર્શિતા, જવાબદારી અને આર્થિક વૃદ્ધિને સમર્થન આપ્યું છે. તેમણે 'એક ભારત - શ્રેષ્ઠ ભારત' ના વિઝનને પણ મજબૂત બનાવ્યું છે.
આ પ્રગતિને આગળ ધપાવતા, 56મી જીએસટી કાઉન્સિલે ચાર-સ્તરીય જીએસટી દર માળખાને સરળ બનાવવા માટે આગામી પેઢીના સુધારાઓની ભલામણ કરી. નવા માળખામાં બે મુખ્ય દર છે, 5% અને 18%, અને પસંદગીના માલ અને સેવાઓ માટે 40% નો વિશેષ દર છે.
આ સુધારણા પ્રક્રિયા ઓક્ટોબર 2026 માં મળેલી 57મી બેઠકમાં ચાલુ રહી છે. કાઉન્સિલે વધુ પ્રક્રિયાગત સુધારાઓ, પસંદગીના માલ અને સેવાઓ પર સ્પષ્ટતાઓ, અને વેપારને સરળ બનાવવા તથા અનુપાલનને સુવ્યવસ્થિત કરવાના પગલાંઓની ભલામણ કરી છે.
આંકડાઓમાં જીએસટી: વ્યાપક પહોંચ, સ્કેલ અને સંગ્રહ
- એક વિશાળ કરદાતા આધાર: નોંધાયેલા કરદાતાઓ 2017 માં આશરે 60 લાખથી વધીને સપ્ટેમ્બર 2026 સુધીમાં ~1.70 કરોડ થયા છે.
- મોટા પાયે ડિજિટલ ટેક્સ સિસ્ટમ: 30 સપ્ટેમ્બર 2026 સુધીમાં, જીએસટી સિસ્ટમે સંચિત રીતે 3,053 કરોડ ઇનવોઇસ અપલોડ અને 833.82 કરોડ ઇ-વે બિલ પ્રોસેસ કર્યા છે.
- મજબૂત આવક વૃદ્ધિ: એપ્રિલ-સપ્ટેમ્બર 2026 દરમિયાન કુલ જીએસટી સંગ્રહ ~₹12.46 લાખ કરોડ સુધી પહોંચ્યો, જે વાર્ષિક ધોરણે (Y-o-Y) 11.6% નો વધારો દર્શાવે છે.
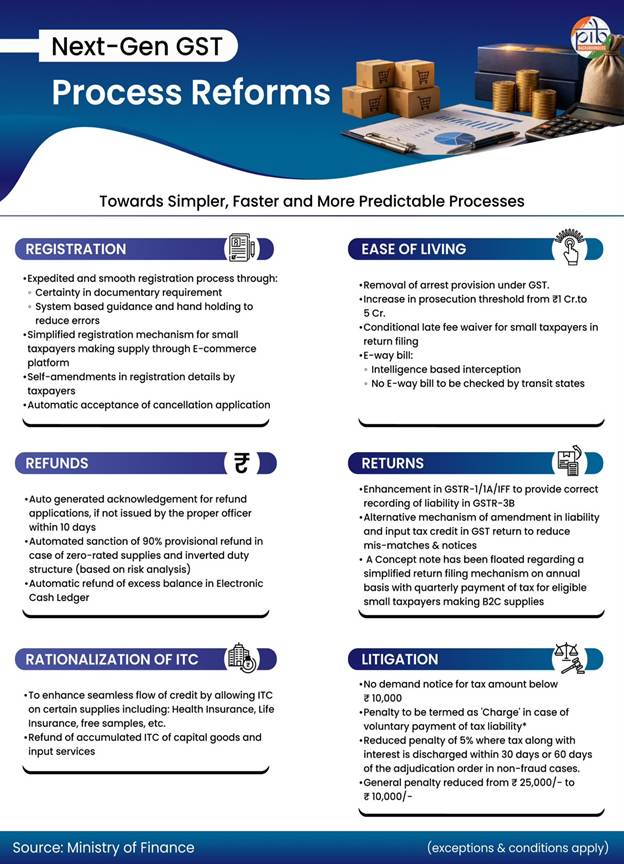
જીએસટી નોંધણીને સરળ, ઝડપી અને વધુ અનુમાનિત બનાવવી
જીએસટી કાઉન્સિલના પ્રસ્તાવો વધુ અનુમાનિત અને કરદાતા-ફ્રેન્ડલી જીએસટી નોંધણી માળખું બનાવવાનો પ્રયાસ કરે છે. તેનો હેતુ સરળ વ્યવસાયિક કામગીરીને સમર્થન આપવાનો અને ઔપચારિક અર્થતંત્રમાં વ્યાપક સહભાગિતાને પ્રોત્સાહન આપવાનો છે.
નોંધણી પ્રક્રિયામાં સુધારાઓ:
જીએસટી કાઉન્સિલે નીચેની ભલામણો કરી છે:
- નોંધણી અરજીઓ પર પ્રક્રિયા કરવા માટે FAQ સાથે વ્યાપક અને વિગતવાર દસ્તાવેજીકરણ જાહેર કરવામાં આવશે.
- ફાઇલિંગ પ્રક્રિયાને સરળ બનાવવા અને કરદાતાઓ તથા ટેક્સ અધિકારીઓ માટે સ્પષ્ટતા સુધારવા માટે નોંધણી અરજીમાં સંશોધન કરવામાં આવશે.
- જીએસટી પોર્ટલ સ્પષ્ટ નેવિગેશનલ પાથ, ડ્રોપ-ડાઉન લિસ્ટ, ટૂલ-ટિપ્સ અને સંદર્ભિત માર્ગદર્શન સાથે નોંધણી અરજીઓ ફાઇલ કરવા માટે યુઝર-ફ્રેન્ડલી ઇન્ટરફેસ પ્રદાન કરશે.
ઇનપુટ ટેક્સ ક્રેડિટ (ITC) શું છે?
પ્રાપ્ત થયેલ માલ અથવા સેવાઓ પરના કર માટે નોંધાયેલી વ્યક્તિ જે ક્રેડિટ દાવો કરી શકે છે તે ઇનપુટ ટેક્સ ક્રેડિટ છે.
ઉદાહરણ તરીકે: જો કોઈ ઉત્પાદકે કાચા માલની ખરીદી પર ₹10,000 નો કર ચૂકવ્યો હોય અને ઉત્પાદન વેચાણ પર ₹25,000 નો કર વસૂલ્યો હોય. પરિણામે, શુદ્ધ કર ચુકવણીની રકમ ₹15,000 છે અને ઉત્પાદક કાચા માલ પર ચૂકવેલ કરનો દાવો કરી શકે છે.
આ પગલાંઓ નોંધણી અરજીઓની સાચી ફાઇલિંગને સરળ બનાવશે અને આવી અરજીઓના સંબંધમાં ઉઠાવવામાં આવતી અસ્વીકાર અને પૂછપરછ ઘટાડશે.
સ્વતઃ સ્વીકૃતિ
સરળ અને લગભગ રિયલ-ટાઇમ અપડેશન માટે, કાઉન્સિલ નોંધણી વિગતોમાં ફેરફારોની સ્વતઃ સ્વીકૃતિ સૂચવે છે. આ પોર્ટલ પર સક્ષમ કરવામાં આવશે, સિવાય કે મુખ્ય વ્યવસાય સ્થળ (PPoB) સાથે સંબંધિત ફેરફારો.
મુખ્ય વ્યવસાય સ્થળ શું છે?
CGST એક્ટ, 2017ની કલમ 2(89) તેને આ રીતે વ્યાખ્યાયિત કરે છે: "મુખ્ય વ્યવસાય સ્થળ" એટલે નોંધણી પ્રમાણપત્રમાં મુખ્ય વ્યવસાય સ્થળ તરીકે નિર્દિષ્ટ વ્યવસાયનું સ્થળ".
સ્વતઃ રૂટ દ્વારા નોંધાયેલા કરદાતાઓ માટે, PPoB સહિત તમામ નોંધણી વિગતોમાં ફેરફારો સ્વતઃ સ્વીકારવામાં આવશે.
નોંધણી રદ્દીકરણ પ્રક્રિયા
નોંધણી રદ્દીકરણ પ્રક્રિયાને સરળ બનાવવા માટે, કાઉન્સિલે CGST એક્ટ, 2017 અને CGST નિયમો, 2017 માં સુધારાની ભલામણ કરી છે. પ્રસ્તાવમાં નીચેનાનો સમાવેશ થાય છે:
- સ્વતઃ રદ્દીકરણ: અધિકારીના ઇન્ટરફેસને ઘટાડવા માટે કાઉન્સિલે તબક્કાવાર રીતે સુધારાઓ પ્રસ્તાવિત કર્યા છે.
તબક્કો 1
બાકી રિટર્ન ફાઇલ થયા પછી અને તમામ બાકી લેણાં ચૂકવ્યા પછી રદ્દીકરણ અરજીઓ સ્વતઃ સ્વીકારવામાં આવશે.
- આ એવા કરદાતાઓને લાગુ પડશે જેમણે કોઈપણ મહિનામાં ₹2.5 લાખથી વધુની ITC પસાર કરી નથી.
- જો નિર્ધારિત સમયમાં અંતિમ રિટર્ન ફાઇલ કરવામાં આવે તો તે એવા કિસ્સાઓમાં પણ લાગુ પડશે જ્યાં એક મહિનામાં ITC ₹2.5 લાખથી વધુ હોય.તબક્કો 2
એકવાર તમામ બાકી રિટર્ન ફાઇલ થઈ જાય અને તમામ બાકી લેણાં ચૂકવાઈ જાય પછી, નોંધણી રદ્દીકરણ માટેની તમામ અરજીઓ સિસ્ટમ દ્વારા આપોઆપ સ્વીકારવામાં આવશે. FORM GST REG-16 માં સંશોધન કરવામાં આવશે જેથી FORM GSTR-10 ની વિગતો ઉક્ત અરજીમાં જ પૂરી પાડી શકાય.
- સુઓ-મોટો રદ્દીકરણ: રદ્દીકરણ પ્રક્રિયાને ઝડપી બનાવવા માટે કર અધિકારીઓ દ્વારા નોંધણી રદ્દીકરણના ચોક્કસ આધારો દૂર કરવામાં આવશે, જેનાથી હસ્તક્ષેપ ઘટશે.
સિસ્ટમ-આધારિત પદ્ધતિ બિન-અનુપાલન અને ત્યારબાદના અનુપાલનના આધારે રદ્દીકરણ અને રદ્દીકરણ પાછું ખેંચવા સક્ષમ બનાવશે. આ પદ્ધતિ નિર્ધારિત સમયની અંદર રિટર્ન ફાઇલ ન કરવા અથવા બેંક ખાતાની વિગતો પ્રદાન ન કરવા સંબંધિત ડિફોલ્ટને આવરી લે છે.
ઇ-કોમર્સ વેચાણકર્તાઓ માટે સુધારણા
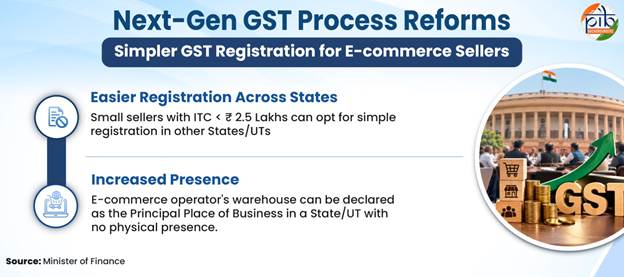
જીએસટી કાઉન્સિલ દ્વારા સૂચવવામાં આવેલા સુધારાઓ ઇ-કોમર્સ પ્લેટફોર્મ દ્વારા પુરવઠો કરતા નાના કરદાતાઓ માટે સરળ નોંધણી પદ્ધતિ પ્રદાન કરે છે.
જે નાના વેચાણકર્તાઓ દર મહિને ₹2.5 લાખથી વધુ ITC પસાર કરતા નથી (સ્ટોક ટ્રાન્સફર સિવાય) તેઓ તેમના હોમ સ્ટેટ/યુટી સિવાયના રાજ્યો/યુટીમાં સરળ નોંધણી (PAN આધારિત) પસંદ કરી શકે છે.
જ્યાં ભૌતિક ઉપસ્થિતિ ન હોય તેવા રાજ્ય/યુટીમાં ઇલેક્ટ્રોનિક કોમર્સ ઓપરેટર (ECO) ના વેરહાઉસને PPoB તરીકે જાહેર કરી શકાય છે.
આ નાના ઇ-કોમર્સ વેચાણકર્તાઓને અન્ય રાજ્યોમાં તેમના વ્યવસાયો સ્થાપિત કરવા સક્ષમ બનાવીને વ્યવસાય કરવાની સરળતા પ્રદાન કરશે.
સુધારેલી સચોટતા અને અનુપાલન માટે જીએસટી રિટર્ન સુધારાઓ
મેચ ન થતી વિગતો ઘટાડવા અને સપ્લાય ચેઇનમાં ITC ની અખંડિતતા સુધારવા માટે, કાઉન્સિલે રિટર્ન ફાઇલિંગ પ્રક્રિયાને સુવ્યવસ્થિત કરવાની ભલામણ કરી છે. આનાથી અનુપાલનનો બોજ ઘટાડતી વખતે કર જવાબદારી અને ITC ની વધુ સચોટ રિપોર્ટિંગ સક્ષમ બનશે. કાઉન્સિલના પ્રસ્તાવો નીચે મુજબ છે:
- GSTR-3B સાથે વધુ સારી રીતે મેળાપ (reconciliation) સક્ષમ કરવા માટે GSTR-1/1A/IFF માં સુધારો કરવામાં આવશે.
- "રિવર્સ ચાર્જ પદ્ધતિ પર ચૂકવેલ કર અને દાવા કરાયેલ ઇનપુટ ટેક્સ ક્રેડિટનું ઇલેક્ટ્રોનિક સ્ટેટમેન્ટ" સુવિધા રિવર્સ ચાર્જ માટે જવાબદાર પુરવઠા પર કર જવાબદારી અને ITC ની યોગ્ય રિપોર્ટિંગને સરળ બનાવશે.
- GSTR-1/1A/IFFમાં જણાવેલી વિગતો સાથે સંરેખિત કરવા માટે GSTR-3B માં જવાબદારીની રિપોર્ટિંગ/સુધારણા સક્ષમ કરશે તેવી પદ્ધતિ.
- જેના માટે ચુકવણી કરવામાં આવી છે તે અંતર્ગત ઇનવોઇસ વિગતોની ઘોષણા કરવાની મંજૂરી આપવા માટે GST DRC-03માં સુધારો કરવામાં આવશે.
- ઇનવોઇસ મેનેજમેન્ટ સિસ્ટમ (IMS) પ્રાપ્તકર્તાઓને ITC રિપોર્ટિંગ માટે દસ્તાવેજો સ્વીકારવા, નકારવા અથવા પેન્ડિંગ રાખવા દેશે.
- ઇલેક્ટ્રોનિક ક્રેડિટ રિવર્સલ એન્ડ રીક્લેઇમ સ્ટેટમેન્ટ રિવર્સ થયેલ અને ક્લેમ થયેલ ITC ની યોગ્ય રિપોર્ટિંગને સરળ બનાવશે.
- GSTR-2Bમાં ઉપલબ્ધ ITC સાથે સંરેખિત કરવા માટે GSTR-3Bમાં રિપોર્ટ કરાયેલ ITC ની રિપોર્ટિંગ/સુધારણા સક્ષમ કરશે તેવી પદ્ધતિ.
- પરિપત્રના સ્વરૂપમાં GSTR-3B માં ITC અને તેના રિવર્સલની રિપોર્ટિંગ પર સ્પષ્ટતાઓ જાહેર કરવામાં આવશે.
જવાબદારી અને ITC સુધારવા માટેની વૈકલ્પિક પદ્ધતિ એપ્રિલ 2027 ના રિટર્ન સમયગાળાથી લાગુ થવાની પ્રસ્તાવિત છે.
GSTR-1: ફોર્મ GSTR-1 એ માલ અને સેવાઓ અથવા બંનેનો બહારનો પુરવઠો કરતા નોંધાયેલા કરદાતાઓ દ્વારા પ્રદાન કરવાનું બહારના પુરવઠાનું માસિક/ત્રિમાસિક સ્ટેટમેન્ટ છે અને તેમાં માલ અને સેવાઓના બહારના પુરવઠાની વિગતો સામેલ છે.
GSTR-1A: જે કરદાતાએ GSTR-1 માં પ્રદાન કરેલ કોઈપણ પુરવઠા રેકોર્ડમાં સુધારો કરવાની જરૂર હોય અથવા કોઈપણ પુરવઠા રેકોર્ડ ઉમેરવાની જરૂર હોય, તે GSTR-1A દ્વારા કરી શકાય છે.
IFF: ઇનવોઇસ ફર્નિશિંગ ફેસિલિટી (IFF) એ QRMP (ત્રિમાસિક રિટર્ન અને માસિક ચુકવણી) યોજનામાં રહેલા કરદાતાઓને, પ્રાપ્તકર્તાઓને ક્રેડિટ પસાર કરવા માટે ત્રિમાસિકના પ્રથમ બે મહિનામાં (M1 અને M2) તેમના બહારના પુરવઠાની વિગતો ફાઇલ કરવા માટે પૂરી પાડવામાં આવતી વૈકલ્પિક સુવિધા છે.
GSTR-3B: તે એક સરળ સારાંશ રિટર્ન છે. રિટર્નનો હેતુ કરદાતાઓ માટે ચોક્કસ કર સમયગાળા માટે તેમની સારાંશ જીએસટી જવાબદારીઓ, મેળવેલ ITC વગેરે જાહેર કરવાનો અને આ જવાબદારીઓ ચૂકવવાનો છે.
GST DRC-03: તે ચુકવણી ફોર્મ છે. તેનો ઉપયોગ કરદાતાઓ દ્વારા જીએસટી એક્ટ હેઠળ બાકી રહેલા કર, વ્યાજ, દંડ, ફી અથવા અન્ય કોઈપણ રકમ સામે ચુકવણી કરવા માટે થાય છે.
GSTR-2B: GSTR-2B એ એક સ્વતઃ-ડ્રાફ્ટ કરેલ ITC સ્ટેટમેન્ટ છે જે તેના સપ્લાયર્સ દ્વારા તેમના સંબંધિત ફોર્મ્સમાં આપવામાં આવેલી માહિતીના આધારે દરેક સામાન્ય કરદાતા માટે જનરેટ થાય છે. આ સ્ટેટમેન્ટ તેના સપ્લાયર્સ દ્વારા દાખલ કરાયેલા દરેક દસ્તાવેજ સામે કરદાતા માટે ઇનપુટ ટેક્સ ક્રેડિટની ઉપલબ્ધતા અને બિન-ઉપલબ્ધતા દર્શાવે છે.
ઝડપી, સિસ્ટમ-આધારિત પ્રક્રિયા દ્વારા જીએસટી રિફંડને સુવ્યવસ્થિત કરવા
જીએસટી કાઉન્સિલ દ્વારા પ્રસ્તાવિત સુધારાઓ રિફંડ દાવાઓની સિસ્ટમ-આધારિત પ્રક્રિયા અને મંજૂરી માટે છે. આનાથી ઝડપી પ્રક્રિયા, વધુ પારદર્શિતા અને મેન્યુઅલ હસ્તક્ષેપમાં ઘટાડો થશે.
તબક્કો 1
વધારાના કેશ લેજર બેલેન્સના રિફંડ આપોઆપ થઈ જશે, જેનાથી વ્યવસાયો માટે ભંડોળની ઝડપી ઉપલબ્ધતા સરળ બનશે.
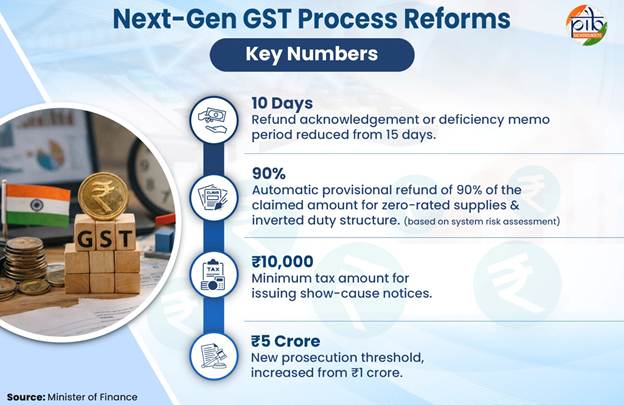
સ્વીકૃતિનો સમયગાળો 15 થી ઘટાડીને 10 દિવસ કરવામાં આવશે. જ્યાં કોઈ પ્રતિભાવ જારી કરવામાં ન આવે ત્યાં માનક સ્વીકૃતિ લાગુ થશે.
જોખમ મૂલ્યાંકનના આધારે, શૂન્ય-રેટેડ પુરવઠા અને ઇન્વર્ટેડ ડ્યુટી સ્ટ્રક્ચરના ખાતા પરના રિફંડ દાવાઓ માટે દાવા કરેલી રકમમાંથી 90% મંજૂર થવાની અપેક્ષા છે.
તબક્કો 2
- શૂન્ય-રેટેડ પુરવઠા અને ઇન્વર્ટેડ ડ્યુટી સ્ટ્રક્ચરના ખાતા પરના રિફંડ દાવાઓ માટે સિસ્ટમ દ્વારા રિફંડ અરજીની યોગ્ય ચકાસણી પર સિસ્ટમ-આધારિત સ્વચાલિત સ્વીકૃતિ (અધિકારીના હસ્તક્ષેપ વગર).
આવા સ્વીકૃત કેસોમાં, સિસ્ટમ દ્વારા જોખમની ઓળખ અને મૂલ્યાંકનના આધારે, જો કોઈ બાકી લેણાં હોય તો તેને સમાયોજિત કર્યા પછી, ફક્ત શૂન્ય-રેટેડ પુરવઠાને લગતા દાવાઓના સંબંધમાં, સિસ્ટમ દ્વારા સંપૂર્ણ રિફંડ દાવાની સ્વચાલિત મંજૂરી (અધિકારીના હસ્તક્ષેપ વગર).
રિફંડને વેગ આપવા અને સુવ્યવસ્થિત કરવાના પગલાં
- FORM GST RFD-01માં રિફંડ અરજીમાં સુધારો. આ શૂન્ય-રેટેડ પુરવઠા અને ઇન્વર્ટેડ ડ્યુટી સ્ટ્રક્ચરને લગતા રિફંડ દાવાઓના કિસ્સામાં સિસ્ટમ-વાંચી શકાય તેવા ફોર્મેટમાં રિફંડ વિગતો કેપ્ચર કરશે.
- CGST નિયમો, 2017 ના નિયમ 89(4)(C) માં સુધારો. આ ઘરેલું ધોરણે પૂરા પાડવામાં આવતા સમાન માલના મૂલ્યના 1.5 ગણા સુધીના માલના શૂન્ય-રેટેડ પુરવઠાના ટર્નઓવરને મર્યાદિત કરતી મર્યાદા (cap) ને દૂર કરશે.
- CGST એક્ટ, 2017 ની કલમ 54(14) માં સુધારો. ₹1,000 ની રિફંડ થ્રેશોલ્ડ CGST, SGST/UTGST અને IGST સહિત કુલ રિફંડ રકમ પર લાગુ થશે.
જીએસટી હેઠળ શૂન્ય-રેટેડ સપ્લાય શું છે?
આમાં માલ અથવા સેવાઓની નિકાસ અને સ્પેશિયલ ઇકોનોમિક ઝોન (SEZ) ડેવલપર અથવા SEZ યુનિટને કરવામાં આવતા પુરવઠાનો સમાવેશ થાય છે.
પ્રિ-ડિપોઝિટના રિફંડ પર વ્યાજ અંગે સ્પષ્ટતા
- CGST એક્ટ, 2017 ની કલમ 115 માં સુધારો. આ તેને એક સ્ટેન્ડઅલોન જોગવાઈ બનાવશે જે અપીલ દાખલ કરવા માટે ચૂકવવામાં આવેલ પ્રિ-ડિપોઝિટ રકમના રિફંડને લાગુ પડતા વ્યાજદરને નિર્દિષ્ટ કરશે.
- આવા રિફંડને લાગુ પડતા વ્યાજદર સંબંધિત ચિંતાઓને સ્પષ્ટ કરવા માટે એક પરિપત્ર પણ જારી કરવામાં આવશે.
વિવાદ નિવારણને સરળ બનાવવા અને મુકદ્દમા ઘટાડવા માટેના સુધારાઓ
કાઉન્સિલે કર અધિકારીઓ માટે વ્યાપક માર્ગદર્શિકા સાથેના પરિપત્રની ભલામણ કરી છે. આ પરિપત્રમાં ડિમાન્ડ નોટિસ, ન્યાયિક ઓર્ડર અને અપીલ ઓર્ડરની સુવ્યવસ્થિત પ્રક્રિયા સામેલ હશે. જીએસટી કાઉન્સિલ દ્વારા સૂચવવામાં આવેલા અન્ય સુધારાઓનો હેતુ વિવાદ નિવારણને સુવ્યવસ્થિત કરવાનો, અનુપાલન બોજ અને મુકદ્દમા ઘટાડવાનો છે. પ્રસ્તાવોમાં નીચેનાનો સમાવેશ થાય છે:
- જો સામેલ કરની રકમ ₹10,000 થી ઓછી હોય તો કોઈ શો-કોઝ નોટિસ જારી કરવામાં આવશે નહીં. જોગવાઈની તારીખે પેન્ડિંગ નોટિસો અને ₹10,000 થી ઓછી રકમ સંબંધી અપીલો ₹10,000 ની ન્યૂનતમ થ્રેશોલ્ડના આધારે નક્કી કરવામાં આવશે, જાણે કે નોટિસ જારી કરવામાં આવી ત્યારે તે લાગુ હોય.
- નિર્ધારિત સમય મર્યાદાની અંદર વ્યાજ અને દંડ સાથે સંપૂર્ણ કર રકમ સ્વેચ્છાએ ચૂકવવામાં આવે તેવા કિસ્સાઓમાં દંડને 'ચાર્જ' તરીકે ઓળખવામાં આવશે.
- ન્યાયિક ઓર્ડરના 30 દિવસની અંદર (કલમ 73 હેઠળ) અથવા 60 દિવસની અંદર (કલમ 74A હેઠળ) કર અને વ્યાજ ચૂકવવામાં આવે ત્યારે 5% નો ઘટાડેલો દંડ લાગુ થશે.
- બિન-છેતરપિંડીના કેસોમાં ₹10,000 નો ન્યૂનતમ દંડ દૂર કરવામાં આવશે.
- મહત્તમ સામાન્ય દંડ ₹25,000 થી ઘટાડીને ₹10,000 કરવામાં આવશે.એવા કિસ્સાઓમાં જ્યાં ઓર્ડરમાં માત્ર દંડ સામેલ હોય અને કરની કોઈ માંગ ન હોય, ત્યારે અપીલ સત્તાધિકારી સમક્ષ અથવા અપીલેટ ટ્રિબ્યુનલ સમક્ષ અપીલ માટે પ્રિ-ડિપોઝિટના ખાતા પર ₹40 કરોડની ઉપરની મર્યાદા પ્રદાન કરવામાં આવશે.
જીએસટી હેઠળ અન્ય મુખ્ય સુધારાઓ
ITC રિફંડ અને દાવાઓની પહોંચને વિસ્તૃત કરવી
વ્યાપક રિફંડ પાત્રતા
જીએસટી કાઉન્સિલે નિર્દિષ્ટ કેસોમાં સંચિત ITC ના રિફંડની મંજૂરી આપવા માટે CGST એક્ટ અને નિયમોમાં ફેરફાર કરવાની ભલામણ કરી છે.
કોષ્ટક-1: વિસ્તૃત ITC રિફંડ પાત્રતા
|
ITC પ્રકાર
|
પાત્ર કેસો
|
લાગુ પડવાની તારીખ
|
|
કેપિટલ ગુડ્સ (Capital goods)
|
શૂન્ય-રેટેડ પુરવઠા અને ઇન્વર્ટેડ ડ્યુટી સ્ટ્રક્ચર
|
1 એપ્રિલ 2027 ના રોજ અથવા તે પછી; કેપિટલ ગુડ્સ પર મેળવેલ ITC ના ખાતા પરના રિફંડ માટે 60 મહિનામાં રિફંડ ફેલાવવામાં આવશે.
|
|
ઇનપુટ સેવાઓ
|
ઇન્વર્ટેડ ડ્યુટી સ્ટ્રક્ચર
|
1 નવેમ્બર 2026 ના રોજ અથવા તે પછી
|
આનાથી કરદાતાઓની કાર્યકારી મૂડીની મુશ્કેલીઓ હળવી થશે અને આ કેસોમાં ઇનપુટ સેવાઓ અને કેપિટલ ગુડ્સ પર ITC ની બ્લોકેજ ઘટશે.
બ્લોક કરેલ ITC પરના પ્રતિબંધો હળવા કરવા
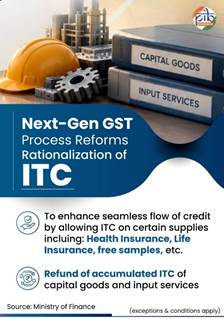
કાઉન્સિલે ચોક્કસ પુરવઠા માટે ITC દાવો કરવા પરના પ્રતિબંધોને દૂર કરવા માટે સુધારાની ભલામણ કરી છે.
આમાં આઉટડોર કેટરિંગ, આરોગ્ય અને જીવન વીમો, ટેલિકોમ્યુનિકેશન ટાવર્સ, ફેક્ટરી પરિસરની બહારની પાઇપલાઇન્સ, મફત નમૂનાઓ અને તેમની શેલ્ફ લાઇફ સમાપ્ત થયા પછી નાશ પામેલા અથવા રાઈટ-ઑફ કરાયેલા માલ (કાયદા દ્વારા જરૂરી મુજબ)નો સમાવેશ થાય છે.
આ ફેરફાર કેસ્કેડિંગ ટેક્સ (કર પર કર) ઘટાડશે અને સપ્લાય ચેઇનમાં ITC ના સરળ પ્રવાહને સમર્થન આપશે.
નિકાસ/માલ અને સેવાઓના પુરવઠાના શૂન્ય-રેટિંગ સંબંધિત સુધારાઓ
કાઉન્સિલે નિર્દિષ્ટ SEZ/FTWZ ડિલિવરી માટે શૂન્ય-રેટિંગ માર્ગદર્શિકાની સાથે-સાથે, નિકાસ સ્થિતિ, પ્લેસ-ઓફ-સપ્લાય નિયમો અને ચુકવણી સ્પષ્ટતાઓમાં ફેરફાર કરવાની ભલામણ કરી છે.
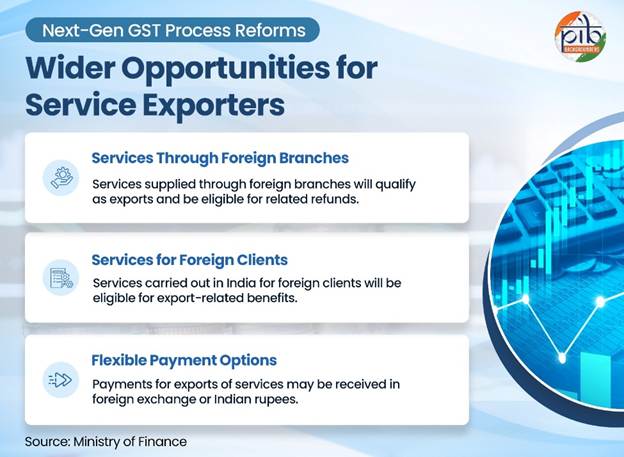
- વિદેશી કાર્યાલયો અથવા શાખાઓ દ્વારા પૂરી પાડવામાં આવતી સેવાઓ: કાઉન્સિલે સેવા માટે "સેવાઓની નિકાસ" તરીકે લાયક બનવા માટે એવી શરતને દૂર કરવાની ભલામણ કરી છે કે સપ્લાયર અને પ્રાપ્તકર્તા સમાન વ્યક્તિની સ્થાપના ન હોવા જોઈએ.
આ ફેરફાર તેમના વિદેશી કાર્યાલયો અથવા શાખાઓને અથવા તેના દ્વારા સેવાઓ પૂરી પાડતા ભારતીય સેવા પ્રદાતાઓ માટે રિફંડને સરળ બનાવશે. તે ભારતમાંથી સેવાઓની નિકાસને પણ સમર્થન આપશે.
- નિકાસ માટે ચુકવણી: એક પરિપત્ર જારી કરવામાં આવશે જેમાં સ્પષ્ટ કરવામાં આવશે કે માલ અને સેવાઓની નિકાસ માટેની ચુકવણી વિદેશી હૂંડિયામણમાં અથવા ભારતીય રૂપિયામાં પ્રાપ્ત થઈ શકે છે, જ્યાં અનુમતિ હોય.
- ચોક્કસ સેવાઓ માટે પુરવઠાનું સ્થળ: જે સેવાઓ માટે પ્રાપ્તકર્તા સપ્લાયરને ભૌતિક રીતે માલ ઉપલબ્ધ કરાવે છે, તેના માટે કાઉન્સિલે કલમ 13(2) માં ડિફોલ્ટ નિયમ હેઠળ પ્રાપ્તકર્તાના સ્થાનના આધારે પુરવઠાનું સ્થળ નક્કી કરવાની ભલામણ કરી છે.
આ વિદેશી પ્રાપ્તકર્તાઓને આવી સેવાઓ પૂરી પાડતા ભારતીય સેવા પ્રદાતાઓ માટે જીએસટી હેઠળ નિકાસ-સંબંધિત લાભોની પહોંચને સરળ બનાવશે.
- SEZ અથવા FTWZ માં વિદેશી ખરીદદારોને પહોંચાડવામાં આવેલ માલ: કાઉન્સિલે વિદેશી ખરીદદારોને પહોંચાડવામાં આવેલ પરંતુ SEZ અથવા ફ્રી ટ્રેડ એન્ડ વેરહાઉસિંગ ઝોન (FTWZ) માં પહોંચાડવામાં આવેલ માલને શૂન્ય-રેટેડ સપ્લાય તરીકે ગણવાની ભલામણ કરી છે. જ્યારે આરબીઆઈ દ્વારા પરવાનગી આપવામાં આવે ત્યારે કન્વર્ટિબલ વિદેશી હૂંડિયામણમાં અથવા ભારતીય રૂપિયામાં ચુકવણી પ્રાપ્ત થાય ત્યારે આ લાગુ થશે.
આ જોગવાઈ SEZ યુનિટની અંદર વેરહાઉસિંગ અથવા વધુ પ્રક્રિયા માટે, તેમના વિદેશી ગ્રાહકોની સૂચનાઓ પર, આવી ડિલિવરી કરતા ભારતીય ઉત્પાદકો માટે શૂન્ય-રેટિંગ લાભોની ઉપલબ્ધતાને સ્પષ્ટ કરશે.
જીવન અને વ્યવસાય કરવાની સરળતા
ભલામણોનો હેતુ અસરકારક અમલીકરણને કરદાતાના રક્ષણ અને માલની સરળ હિલચાલ સાથે સંતુલિત કરવાનો છે.
ધરપકડ અને કાર્યવાહી સંબંધિત જોગવાઈઓનું તર્કસંગતીકરણ
કાઉન્સિલે જીએસટી હેઠળની અમુક ધરપકડ સત્તાઓ પાછી ખેંચવાની ભલામણ કરી છે. છેતરપિંડી અને ચોરી સામે ડિટરન્સ જાળવી રાખીને પ્રગતિશીલ, વિશ્વાસ-આધારિત કર શાસનને મજબૂત કરવા માટે, કાઉન્સિલે નીચેની ભલામણો પણ કરી છે:
- કાર્યવાહી થ્રેશોલ્ડ (prosecution threshold) ₹1 કરોડથી વધારીને ₹5 કરોડ કરવી.
- CGST એક્ટ, 2017 ની કલમ 132(1) માંથી નિર્દિષ્ટ ગુનાની જોગવાઈઓ અને શબ્દો દૂર કરવા:
- clause (i) દૂર કરવી, એટલે કે એવી સેવાઓ પ્રાપ્ત કરવી, સપ્લાય કરવામાં મદદ કરવી અથવા વ્યવહાર કરવો જે કાયદાનું ઉલ્લંઘન કરે છે તેવું વ્યક્તિ જાણે છે અથવા માનવાનું કારણ ધરાવે છે તે ગુનો દૂર કરવો.
- clause (e)માંથી “evades tax” (કર ચોરી કરે છે) કાઢી નાખવું; અને
- clause (h)માંથી “or in any other manner deals with” કાઢી નાખવું.
- CGST એક્ટ, 2017 ની કલમ 132(1)ના clause (c) માં સુધારો કરવો, જેથી માત્ર માલ અથવા સેવાઓ પ્રાપ્ત કર્યા વગર, અથવા ઇનવોઇસ અથવા બિલ વગર ITC ના છેતરપિંડીથી મેળવવાનો ગુનો જ આવરી લેવાય.
ઇ-વે બિલ સંબંધિત જોગવાઈઓનું તર્કસંગતીકરણ
કાઉન્સિલે નીચેના સુધારાઓની ભલામણ કરી છે:
- અવરોધનની શરતો: માલ વહન કરતા વાહનને માત્ર ચોક્કસ ગુપ્ત માહિતી પર અને ઓછામાં ઓછા સંયુક્ત કમિશનર રેન્કના અધિકારીની અધિકૃતતા સાથે જ રોકી શકાય છે.
- રાજ્ય અધિકારક્ષેત્ર: નિરીક્ષણ અને વધુ કાર્યવાહી, જેમ કે અટકાયત કે જપ્તી, ત્યારે જ થઈ શકે છે જો સપ્લાયર અથવા પ્રાપ્તકર્તા તે રાજ્યમાં સ્થિત કે નોંધાયેલા હોય જ્યાં અવરોધન થાય છે. ટ્રાન્ઝિટ રાજ્યોમાં માલ રોકી શકાતો નથી.
- ગુમ થયેલ દસ્તાવેજો અપવાદ: જો કોઈ ઇ-વે બિલ જનરેટ કરવામાં આવ્યું નથી, અથવા વાહન માલના મૂળ અથવા ગંતવ્ય સ્થાન દર્શાવતો કોઈ દસ્તાવેજ વહન કરતું નથી, તો અધિકારક્ષેત્રને ધ્યાનમાં લીધા વગર માલનું નિરીક્ષણ, અટકાયત અથવા જપ્તી થઈ શકે છે.
- ટ્રાન્ઝિટમાં કોઈ જપ્તી નહીં: ટ્રાન્ઝિટમાં રહેલા માલ/વાહનો CGST એક્ટની કલમ 130 હેઠળ જપ્તીને પાત્ર રહેશે નહીં.
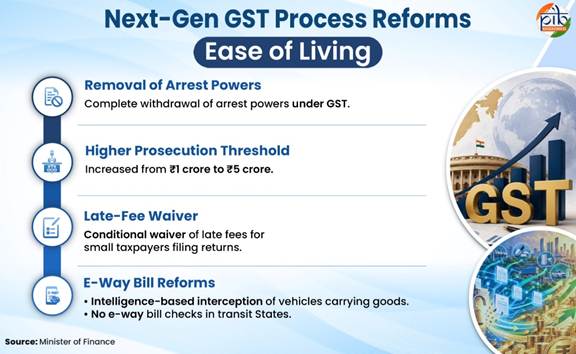
આ માલ અને વાહનોની સરળ હિલચાલને સમર્થન આપશે અને વ્યવસાયો માટે પુરવઠા અને પરિવહન કાર્યક્ષમતામાં સુધારો કરશે.
બૌદ્ધિક સંપદા અધિકારો (IPR)માં શીર્ષક ટ્રાન્સફરની સારવાર
કાઉન્સિલે IPR શીર્ષકનું ટ્રાન્સફર, પછી ભલે તે અસ્થાયી હોય કે કાયમી, તેને સેવાઓના પુરવઠા તરીકે સમાનરૂપે ગણવાની ભલામણ કરી છે.
આ જીએસટી અનુપાલનને સરળ બનાવશે અને સરહદ પારના IPR વ્યવહારોને સરળ બનાવશે.
CGST નિયમો, 2017 ના નિયમ 86A હેઠળ ITC બ્લોક કરતા પહેલા સુનાવણીની તક
કાઉન્સિલે કરદાતાઓને તેમના ઇલેક્ટ્રોનિક ક્રેડિટ લેજરમાં બ્લોક થયેલી રકમ સામે વાંધો દાખલ કરવાની મંજૂરી આપવાની ભલામણ કરી છે.
યોગ્ય અધિકારી વાંધા પર નિર્ણય લે તે પહેલાં કરદાતા વ્યક્તિગત સુનાવણીમાં પણ હાજરી આપી શકશે.
નાના કરદાતાઓ માટે લેટ-ફી રાહત
કાઉન્સિલે પાછલા નાણાકીય વર્ષમાં ₹5 કરોડ સુધીનું ટર્નઓવર ધરાવતા કરદાતાઓ માટે વિલંબિત રિટર્ન માટેની લેટ ફી માફ કરવાની ભલામણ કરી છે.
જો વિલંબિત રિટર્ન તે મહિનાના અંત સુધીમાં ફાઇલ કરવામાં આવે જેમાં તે બાકી હતું તો આ માફી લાગુ થશે.
પરિપત્રો દ્વારા વિવિધ મુદ્દાઓની સ્પષ્ટતા
જીએસટી કાઉન્સિલે ફિલ્ડ ફોર્મેશન્સ દ્વારા અલગ-અલગ અર્થઘટનથી ઊભા થતા નીચેના મુદ્દાઓને સ્પષ્ટ કરવા માટે પરિપત્રો જારી કરવાની ભલામણ કરી છે:
- ઇનપુટ સર્વિસ ડિસ્ટ્રિબ્યુટર (ISD) દ્વારા ઇનપુટ સેવા ક્રેડિટનું વિતરણ
- કલમ 17(4) પસંદ કરતી બેંકો, નાણાકીય સંસ્થાઓ અને NBFCs દ્વારા ITC દાવા
- પ્રિ-ડિપોઝિટની ચુકવણી
- અમુક પરિસ્થિતિઓમાં ડેમોન્સ્ટ્રેશન વ્હીકલ્સ પર ITC
- સર્વોચ્ચ અદાલતના નિર્ણય અનુસાર નિયમ 96(10) ના નાબૂદ થવાની અસરકારક તારીખ: 23 ઓક્ટોબર 2017
ARQP યોજના માટે કોન્સેપ્ટ નોટની રજૂઆત
જીએસટી કાઉન્સિલે વધુ ચર્ચા અને વિચારણા માટે વૈકલ્પિક વાર્ષિક રિટર્ન ત્રિમાસિક ચુકવણી (ARQP) યોજના માટે કોન્સેપ્ટ નોટ રજૂ કરી છે. તે અગાઉના નાણાંકીય વર્ષમાં ₹5 કરોડ કે તેથી ઓછું કુલ ટર્નઓવર ધરાવતા કરદાતાઓ માટે છે જેઓ ફક્ત બિન-નોંધાયેલા વ્યક્તિઓને જ પુરવઠો પૂરો પાડે છે (B2C પુરવઠો).
જીએસટી અનુપાલનને સુવ્યવસ્થિત કરવું
કાઉન્સિલે નીચેની ભલામણો કરી છે:
- ઇ-કોમર્સ ઓપરેટર્સની કર જવાબદારી સ્પષ્ટ કરવી: કાઉન્સિલે CGST એક્ટ, 2017 ની કલમ 9(5) માં સુધારો કરવાની ભલામણ કરી છે જેથી ઇ-કોમર્સ ઓપરેટર્સ તેમના વ્યવસાય મોડેલને ધ્યાનમાં લીધા વગર સૂચિત સેવાઓ પર કર ચૂકવવા માટે જવાબદાર બને.
- ઇ-ઇનવોઇસિંગ આવશ્યકતાઓનો વિસ્તાર કરવો: રિવર્સ ચાર્જ પદ્ધતિ હેઠળ કર ચૂકવવાનો હોય ત્યારે બિન-નોંધાયેલા વ્યક્તિઓ પાસેથી પ્રાપ્ત ઘરેલું પુરવઠા પર અને સેવાઓની આયાત પર ઇ-ઇનવોઇસિંગ વિસ્તૃત કરવું. આ કુલ વાર્ષિક ટર્નઓવર ₹5 કરોડ કે તેથી વધુ ધરાવતા કરદાતાઓને લાગુ પડશે.
ટ્રિબ્યુનલ સુધારાઓ સાથે GSTAT જોગવાઈઓનું સંરેખણ
કાઉન્સિલે CGST એક્ટ, 2017 અને GSTAT (રાષ્ટ્રપતિ અને સભ્યોની નિમણૂક અને સેવા શરતો) નિયમો, 2023 માં સુધારાઓને મંજૂરી આપી છે.
આ સુધારાઓ ટ્રિબ્યુનલ્સ રિફોર્મ્સ એક્ટ, 2026 અને નેશનલ ટ્રિબ્યુનલ્સ કમિશન એન્ડ ક્વોલિફિકેશન, સિલેક્શન એન્ડ કન્ડિશન્સ ઓફ સર્વિસ ઓફ ચેરપર્સન્સ એન્ડ મેમ્બર્સ ઓફ ટ્રિબ્યુનલ્સ રૂલ્સ, 2026 સાથે જીએસટી અપીલેટ ટ્રિબ્યુનલ પરની જોગવાઈઓને સંરેખિત કરશે.
માલ અને સેવાઓ પર જીએસટી દરોના સંબંધમાં ફેરફારો/સ્પષ્ટતાઓ
જીએસટી કાઉન્સિલે વિવિધ માલ અને સેવાઓ પર જીએસટી સારવારમાં ફેરફારોની ભલામણ કરી છે.
કોષ્ટક-2: માલ માટે ભલામણ કરેલ જીએસટી સારવાર
|
આવરી લેવાયેલી વસ્તુઓ
|
ભલામણ કરેલ સુધારણા
|
|
સબ્લિમેશન પેપર
|
સ્પષ્ટ કરો કે સબ્લિમેશન પેપર હેડિંગ 4809 હેઠળ વર્ગીકૃત થયેલ છે અને ભૂતકાળના કેસોને “જે છે તે સ્થિતિમાં” ધોરણે નિયમિત કરો.
|
|
રમકડાં
|
સ્પષ્ટ કરો કે કસ્ટમ્સ ટેરિફ એક્ટના હેડિંગ 9503 હેઠળના રમકડાં પરના દર સાથે સંબંધિત સૂચના એન્ટ્રીઓ રમકડાંની તમામ શ્રેણીઓને આવરી લે છે અને તે માત્ર ટ્રાયસિકલ, સ્કૂટર, પેડલ કાર પૂરતી મર્યાદિત નથી.
|
|
દરિયાઈ શેવાળ અર્ક-આધારિત બાયો-સ્ટીમ્યુલન્ટ્સ
|
સ્પષ્ટ કરો કે દરિયાઈ શેવાળ અર્ક આધારિત બાયો-સ્ટીમ્યુલન્ટ્સ, જે ફર્ટિલાઇઝર (ઇનઓર્ગેનિક, ઓર્ગેનિક અથવા મિક્સ) (કંટ્રોલ) ઓર્ડર, 1985 ના શેડ્યૂલ VI હેઠળ નોંધાયેલા છે, તે હેડિંગ 3101 હેઠળ ફર્ટિલાઇઝર તરીકે વર્ગીકૃત કરવા યોગ્ય છે.
|
|
સેકન્ડ હેન્ડ વાહનો
|
જીએસટી માર્જિન યોજના હેઠળ, સપ્લાયર્સ procured સેકન્ડ હેન્ડ વાહનો સિવાયના ઇનપુટ્સ પર અને ઇનપુટ સેવાઓ પર ITC દાવો કરી શકે છે.
પ્રતિબંધ માત્ર procured સેકન્ડ હેન્ડ વાહનો પર ચૂકવેલ કરને જ લાગુ પડે છે.
|
|
નિર્દિષ્ટ કચરો અને પ્લાસ્ટિકનો સ્ક્રેપ, ટાયરનો કચરો અને સ્ક્રેપ, ઇલેક્ટ્રિકલ અને ઇલેક્ટ્રોનિક્સ કચરો અને સ્ક્રેપ, અને વપરાયેલ રસોઈ તેલ
|
જ્યારે કોઈ બિન-નોંધાયેલ વ્યક્તિ આવા નિર્દિષ્ટ કચરો અને સ્ક્રેપ નોંધાયેલા વ્યક્તિને સપ્લાય કરે ત્યારે રિવર્સ ચાર્જ મિકેનિઝમ (RCM) લાગુ થશે.
સપ્લાયરે થ્રેશોલ્ડ વટાવ્યા પછી નોંધણી કરાવવી પડશે, જ્યારે પ્રાપ્તકર્તાએ કર ચૂકવવો પડશે ભલે સપ્લાયર તેનાથી નીચે હોય.
આવા નિર્દિષ્ટ કચરા અને સ્ક્રેપના નોંધાયેલા-થી-નોંધાયેલા પુરવઠા પર 2% TDS લાગુ કરો.
|
|
ઇસબગુલના બીજ
|
તાજા, ઠંડા, ફ્રોઝન કે સૂકા હોય, NIL જીએસટી દર નિર્ધારિત છે.
|
|
રી-ટ્રેડેડ ટ્રેક્ટર ટાયર
|
રી-ટ્રેડેડ ટ્રેક્ટર ટાયર પરનો જીએસટી દર નવા ટ્રેક્ટર ટાયર સાથે સંરેખિત કરવામાં આવ્યો છે.
|
|
બે- અને ચાર-ચક્રાવાળા વાહનો
|
કેન્ટીન સ્ટોર્સ ડિપાર્ટમેન્ટ્સ (CSDs) દ્વારા 01.07.2017 થી 30.09.2022 સુધી વસૂલવામાં ન આવેલ કોમ્પેન્સેશન સેસને મુક્તિ આપો.
|
|
વાયુયુક્ત પીણાં
|
CSDs અને યુનિટ રન કેન્ટીન દ્વારા 01.07.2017 થી 31.03.2022 સુધી વસૂલવામાં ન આવેલ કોમ્પેન્સેશન સેસને મુક્તિ આપો.
|
કોષ્ટક-3: સેવાઓ માટે ભલામણ કરેલ જીએસટી સારવાર
|
આવરી લેવાયેલી સેવાઓ
|
ભલામણ કરેલ સુધારણા
|
|
ઇલેક્ટ્રિક વાહનો (EV)નો ઉપયોગ કરીને મુસાફરોનું પરિવહન અને મોટર વાહનોનું ભાડે આપવું
|
જ્યાં બેટરી ચાર્જિંગનો ખર્ચ વિચારણામાં સામેલ હોય, ત્યાં ઇલેક્ટ્રિક વાહનનો ઉપયોગ કરીને પૂરી પાડવામાં આવતી મુસાફરી પરિવહન અને મોટર વાહનોના ભાડા (ઓપરેટર સાથે) ની સેવાઓ માટે મર્યાદિત ITC સાથે 5% જીએસટી ચૂકવવાનો વિકલ્પ પ્રદાન કરો.
|
|
ઇલેક્ટ્રોનિક કોમર્સ ઓપરેટર (ECO) દ્વારા પૂરી પાડવામાં આવતી ડિલિવરી સેવાઓ
|
જ્યારે સેવા પ્રદાતાએ CGST એક્ટ, 2017ની કલમ 22(1) હેઠળ નોંધણી કરાવવાની જરૂર ન હોય, ત્યારે કુરિયર કે પોસ્ટલ સિવાયની ડિલિવરી સેવાઓ, જે ECO દ્વારા પૂરી પાડવામાં આવે છે, તેને ITC વગર 5% જીએસટી દરે CGST એક્ટ, 2017 ની કલમ 9(5) હેઠળ લાવો.
|
|
ECO દ્વારા પૂરા પાડવામાં આવેલ અથવા મંગાવવામાં આવેલ માલ માટે ડિલિવરી સેવાઓ
|
માલ માટેની ડિલિવરી સેવાઓ પર ITC વગર 5% જીએસટી દર નિર્ધારિત કરો, જ્યાં આવા માલ ECO દ્વારા પૂરા પાડવામાં આવે છે અથવા મંગાવવામાં આવે છે.
|
|
ECO દ્વારા પૂરા પાડવામાં આવેલ અથવા મંગાવવામાં આવેલ માલના સંબંધમાં બિન-નોંધાયેલા વ્યક્તિઓને ગુડ્સ ટ્રાન્સપોર્ટ એજન્સી (GTA) દ્વારા માલ પરિવહનની સેવાઓ
|
ECO દ્વારા પૂરા પાડવામાં આવેલ અથવા મંગાવવામાં આવેલ માલના સંબંધમાં GTA દ્વારા માલના પરિવહનની સેવાઓ માટે નોટિફિકેશન નં. 12/2017 - CTR ની એન્ટ્રી 21A હેઠળ ઉપલબ્ધ મુક્તિ નકારવી.
|
|
મોટર વાહન લીઝિંગ
|
સ્પષ્ટ કરો કે ભાડે આપનાર દ્વારા ભાડે રાખનાર પાસેથી વસૂલવામાં આવતી વૈધાનિક અને આડપેદાશ શુલ્ક, જેમ કે નોંધણી, રોડ ટેક્સ, વીમા અને FASTag શુલ્ક, મોટર વાહનોના લીઝિંગના મુખ્ય પુરવઠા સાથે આસંગિક છે.
|
|
રેસ્ટોરન્ટ, આઉટડોર કેટરિંગ, પ્રતિ યુનિટ પ્રતિ દિવસ
રૂ. 7500 સુધીના મૂલ્ય માટે હોટેલ આવાસ અને જીમ કે ફિટનેસ સેવાઓ
|
રેસ્ટોરન્ટ/આઉટડોર કેટરિંગ સેવાઓ, પ્રતિ યુનિટ પ્રતિ દિવસ રૂ. 7500 સુધીના મૂલ્ય માટે હોટેલ આવાસ સેવાઓ અને જીમ/ફિટનેસ સેવાઓના પુરવઠા માટે સમાન વ્યવસાય રેખામાં ઇનપુટ ટેક્સ ક્રેડિટની મંજૂરી આપવી.
|
|
હેલિકોપ્ટરમાં સીટ-શેરિંગના આધારે મુસાફર પરિવહન
|
ઉત્તર-પૂર્વ રાજ્યો, સિક્કિમ અને પશ્ચિમ બંગાળના બાગડોગરામાં આવેલા એરપોર્ટ અથવા હેલિપેડ પર અથવા ત્યાંથી હેલિકોપ્ટરમાં સીટ-શેરિંગના આધારે હવાઈ માર્ગે મુસાફરોના પરિવહનની સેવાઓને જીએસટીમાંથી મુક્તિ આપો.
|
|
વાવણી માટેના બીજનો સંગ્રહ અથવા વેરહાઉસિંગ
|
વાવણી માટેના બીજના સંગ્રહ/વેરહાઉસિંગની સેવાઓને જીએસટીમાંથી મુક્તિ આપવી.
|
|
કોફી ક્યોરિંગ
|
કલ્ટીવેટર્સને કોફી કુરર્સ દ્વારા પૂરી પાડવામાં આવતી કોફી ક્યોરિંગની કૃષિ સહાયક સેવાઓને જીએસટીમાંથી મુક્તિ આપવી.
|
|
સીમેન્સ પ્રોવિડન્ટ ફંડ ઓર્ગેનાઇઝેશન (SPFO)ની સેવાઓ
|
સીમેન્સ પ્રોવિડન્ટ ફંડ એક્ટ, 1966 દ્વારા સંચાલિત વ્યક્તિઓને SPFO દ્વારા પૂરી પાડવામાં આવતી સેવાઓને જીએસટીમાંથી મુક્તિ આપવી.
|
|
સંશોધન અને વિકાસ (R&D) સેવાઓ
|
R&D સેવાઓને ઉપલબ્ધ મુક્તિનો દાવો કરવાના હેતુથી, પ્રવૃત્તિ સંશોધન અને વિકાસના સ્વરૂપમાં છે અને પરામર્શ નથી તે પ્રમાણિત કરવા માટે સંશોધન અને વિકાસ સેવાઓ હાથ ધરતી સંસ્થાના વડા દ્વારા સ્વ-પ્રમાણપત્રની સરળ પદ્ધતિ.
|
|
વિદેશી શિપિંગ લાઇનના ભારતીય સ્થાપનો દ્વારા વિદેશમાં સ્થિત તેની ઓફિસોમાંથી આયાત કરવામાં આવતી સેવાઓ
|
સંબંધિત વ્યક્તિ પાસેથી અથવા ભારત બહારના તેના કોઈપણ સ્થાપનમાંથી વિદેશી શિપિંગ કંપનીના ભારતીય સ્થાપન દ્વારા વગર વિચારણાએ કરવામાં આવતી સેવાઓની આયાતને મુક્તિ આપવી. ભૂતકાળના સમયગાળાને “જે છે તે સ્થિતિમાં” ધોરણે નિયમિત કરવાનો છે.
|
|
ટોલ ફીની માંગણી કરવા, વસૂલવા અને વિનિયોગ કરવાના વિશિષ્ટ અધિકારોની મંજૂરી
|
હાઈવે પ્રોજેક્ટ માટે ટોલ ફીની માંગણી કરવા, વસૂલવા અને વિનિયોગ કરવાના વિશિષ્ટ અધિકાર, લાઇસન્સ અને સત્તા છૂટછાટ આપનારને મંજૂર કરવાની સેવાને જીએસટીમાંથી મુક્તિ.
જ્યારે સરકાર, સ્થાનિક સત્તાવાળાઓ, સરકારી સત્તાધિકારી અથવા સરકારી સંસ્થાઓ સહિત, આવા અધિકારો છૂટછાટ આપનારને મંજૂર કરે ત્યારે આ લાગુ થાય છે.
|
|
TOT મોડેલ હેઠળ હાઈવે પ્રોજેક્ટ્સ માટે ઓપરેશન એન્ડ મેન્ટેનન્સ (O&M) સેવાઓ
|
TOT મોડેલમાં હાઈવે પ્રોજેક્ટ્સ માટે છૂટછાટ આપનાર દ્વારા છૂટછાટ આપનાર સત્તાધિકારીને પૂરી પાડવામાં આવતી O&M સેવાઓ પર જીએસટીના મૂલ્યાંકન અને ચુકવણીના સમય અંગે વિશેષ પ્રક્રિયા પ્રદાન કરવી.
|
|
બેંક શાખાઓ વચ્ચે ફંડ ટ્રાન્સફર પ્રાઇસિંગ (FTP) વ્યવહારો
|
સ્પષ્ટ કરવા માટે કે ફંડ્સ ટ્રાન્સફર પ્રાઇસિંગ વ્યવહારોના ભાગ રૂપે મુખ્ય કાર્યાલય દ્વારા બેંકોની શાખાઓ વચ્ચે ભંડોળના કાલ્પનિક ટ્રાન્સફરની પ્રવૃત્તિ માટે બેંકોના ખાતાવહીમાં “વ્યાજ” તરીકે રેકોર્ડ કરાયેલ કાલ્પનિક રકમ નોટિફિકેશન નં. 12/2017-CT(Rate) તારીખ 28.06.2017 માં આપેલી “વ્યાજ” ની વ્યાખ્યા દ્વારા આવરી લેવામાં આવી છે.
|
નિષ્કર્ષ
57મી જીએસટી કાઉન્સિલની બેઠકની ભલામણો નોંધણી, રિટર્ન, રિફંડ, ઇનપુટ ટેક્સ ક્રેડિટ અને વિવાદ નિવારણ સંબંધિત ચિંતાઓને સંબોધિત કરે છે. તેઓ વેપારને મજબૂત બનાવવા, કર ને લગતા નિયમોને સ્પષ્ટ કરવા અને નાના વેચાણકર્તાઓ અને સેવા નિકાસકારો માટે તકોને વિસ્તૃત કરવાનો પણ પ્રયાસ કરે છે.
આ ભલામણો જીએસટીની સફળતા પર આધારિત છે અને તેની સતત સુધારણામાં વધુ એક પગલું અંકિત કરે છે. સાથે મળીને, આ પગલાંઓ વ્યવસાય કરવાની સરળતાને વધુ પ્રોત્સાહન આપશે અને વધુ કાર્યક્ષમ અને કરદાતા-ફ્રેન્ડલી જીએસટી માળખામાં યોગદાન આપશે.
સંદર્ભ
Ministry of Finance
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2320934®=48&lang=1
https://www.gstn.org.in/
https://tutorial.gst.gov.in/downloads/news/final_gst_revenue_report_for_publishing_monthly_sep_2026.pdf
https://www.gstcouncil.gov.in/sites/default/files/2024-02/final-gst-faq-edition.pdf
https://x.com/cbic_india/status/2108164737750245854/photo/1
https://x.com/cbic_india/status/2108168206401830918/photo/1
https://x.com/cbic_india/status/2108195783657111921?s=46
https://www.gstcouncil.gov.in/sites/default/files/2024-02/final-gst-faq-edition.pdf
https://cbic-gst.gov.in/hindi/CGST-bill-e.html
https://cbic-gst.gov.in/hindi/pdf/central-tax-rate/Notification11-CGST.pdf
https://tutorial.gst.gov.in/userguide/refund/Application_for_Refund.htm
https://tutorial.gst.gov.in/userguide/demandsandrecovery/Manual_GST_FORM_DRC-03.htm
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2163555&lang=2®=3
https://www.gstcouncil.gov.in/sites/default/files/2024-02/final-gst-faq-edition.pdf
https://cbic-gst.gov.in/pdf/CGST-Act-Updated-30092020.pdf page 16
https://tutorial.gst.gov.in/userguide/returns/GSTR_1.htm
https://tutorial.gst.gov.in/downloads/news/creative_faqs_on_gstr1a_fo_cr25785.pdf
https://tutorial.gst.gov.in/userguide/returns/FAQs_IFF.htm
https://tutorial.gst.gov.in/userguide/returns/GSTR3B.htm
https://tutorial.gst.gov.in/downloads/news/updated%20advisory_gstr_2b_12_10_2021.pdf
https://x.com/cbic_india/status/2108178638441206154?s=46
https://x.com/cbic_india/status/2108175960789209370?s=12
Ministry of Commerce & Industry
https://www.commerce.gov.in/ministryofcommerce/node/3350
https://www.pib.gov.in/newsite/PrintRelease.aspx?lang=2®=48&relid=191168
PIB Archives
https://www.pib.gov.in/PressReleasePage.aspx?PRID=2279318&lang=1®=3
https://www.pib.gov.in/FactsheetDetails.aspx?ModuleId=16&id=150871&lang=1®=48
Click to see pdf
SM/DK/JD
(રીલીઝ આઈડી: 2322321)
મુલાકાતી સંખ્યા : 10