वित्त मंत्रालय
वित्त मंत्री ने सार्वजनिक क्षेत्र के बैंकों से शाखा आधारित बैंकिंग के जरिए ‘ग्राहकों से जुड़ने’ पर और अधिक फोकस करने को कहा
वित्त मंत्री ने भविष्य में बैंकिंग के लिए ‘ईज’ रोडमैप पेश किया
‘ईज 3.0’ सुधार एजेंडा सार्वजनिक क्षेत्र के बैंकों को तकनीक आधारित बैंक सेवाएं देने के लिए प्रतिबद्ध करेगा
सार्वजनिक क्षेत्र के बैंक क्रेडिट@क्लिक, डायल-ए-लोन और बैंकिंग-ऑन-द-गो ईज आउटलेट खोलेंगे
प्रविष्टि तिथि:
26 FEB 2020 6:41PM by PIB Delhi
केंद्रीय वित्त एवं कॉरपोरेट कार्य मंत्री श्रीमती निर्मला सीतारमण ने आज नई दिल्ली में स्मार्ट एवं तकनीक आधारित बैंक सेवाएं देने के लिए सार्वजनिक क्षेत्र के बैंकों (पीएसबी) में सुधार एजेंडा 2020-21 को लेकर ‘ईज 3.0’ और पीएसबी ईज सुधार वार्षिक रिपोर्ट 2019-20 जारी की।
वित्त मंत्री श्रीमती सीतारमण ने सार्वजनिक क्षेत्र के बैंकों (पीएसबी) से शाखा आधारित बैंकिंग के माध्यम से अपने ग्राहकों से व्यक्तिगत रूप से जुड़ने को कहा और इसके साथ ही केवल क्रेडिट रेटिंग एजेंसियों पर ही बहुत अधिक निर्भर न रहने की नसीहत दी। उन्होंने कहा कि बैंकों को प्रौद्योगिकी का उपयोग कर अपने ग्राहकों से जुड़ने की जरूरत है, लेकिन यह जुड़ाव केवल तकनीक के जरिए ही नहीं होना चाहिए। इस अवसर पर अपने संबोधन में वित्त मंत्री ने शीर्ष बैंक अधिकारियों को जमीनी स्तर पर और भी अधिक फोकस करने को कहा।
श्रीमती सीतारमण ने बैंक शाखाओं में स्थानीय भाषा का उपयोग करके बैंकों को अपने ग्राहकों से जुड़ाव बढ़ाने के लिए प्रेरित किया। उन्होंने कहा कि पीएसबी ने देश में वित्तीय समावेश सुनिश्चित करने में महत्वपूर्ण भूमिका निभाई है।
वित्त मंत्री श्रीमती निर्मला सीतारमण ने कहा कि ‘ईज 3.0’ का उद्देश्य प्रौद्योगिकी का उपयोग कर सभी ग्राहकों के लिए बैंकिंग में आसानी सुनिश्चित करना है। घर के दरवाजे पर ऋण सुविधा देने के लिए डायल-ए-लोन, पूर्ण डिजिटलीकृत उधारी के लिए क्रेडिट@क्लिक, लोगों के पसंदीदा स्थानों जैसे कि मॉल एवं स्टेशनों पर ऑन-द-स्पॉट ईज बैंकिंग आउटलेट, पाम बैंकिंग, डिजिटलीकृत शाखा जैसे अनुभव, एनालिटिक्स-आधारित इंस्टैंट क्रेडिट ऑफर, कैश-फ्लो-आधारित क्रेडिट और तकनीक आधारित कृषि ऋण दरअसल वे तकनीक-आधारित सुगमता बढ़ाने वाले उपाय हैं जिन पर पीएसबी वित्त वर्ष 2020-21 के दौरान अमल करेंगे।
वित्त और कॉरपोरेट कार्य राज्य मंत्री श्री अनुराग ठाकुर इस समारोह में सम्मानित अतिथि थे। वित्त सचिव श्री राजीव कुमार, सचिव नामित सह विशेष सचिव (वित्तीय सेवा) श्री देबाशीष पांडा और आईबीए के अध्यक्ष श्री रजनीश कुमार भी इस अवसर पर उपस्थित थे।
भविष्य में बैंकिंग का पूर्वावलोकन
भारतीय बैंक शाखा द्वारा दिल्ली में आयोजित लॉन्चिग समारोह में विभिन्न पीएसबी ने उन तकनीक-आधारित सेवाओं का पूर्वावलोकन पेश किया, जिन पर या तो काम चल रहा है या जो प्रायोगिक तौर पर शुरू कर दी गई हैं और जिन्हें आने वाले वर्ष में पीएसबी में बड़े पैमाने पर अपनाया जाएगा। यूको बैंक ने ग्राहकों के लिए एप, पोर्टल या कॉल सेंटर के माध्यम से सेवाएं पाने की अपनी योजनाओं का खुलासा किया, देश भर के प्रमुख शहरों में चेक एवं आयकर छूट प्रमाणपत्र उठाने और आयकर चालान, ड्राफ्ट एवं अकाउंट स्टेटमेंट की डिलीवरी करने जैसी सेवाओं के लिए पीएसबी द्वारा सामूहिक रूप से ‘पीएसबी एलायंस’ के रूप में पेशकश की गई डोरस्टेप बैंकिंग सेवाएं इसमें शामिल हैं। भारतीय स्टेट बैंक ने अपने मौजूदा छोटे व्यावसायिक ग्राहकों के लिए 50,000 रुपये तक की कार्यशील पूंजी की तत्काल मंजूरी के लिए शिशु ई-मुद्रा एप आधारित ऋण सुविधा को प्रदर्शित किया और इसके साथ ही बैंक ने बैंक ने शाखा-सहायता मोड में एप के माध्यम से ऋण मंजूरी को बढ़ाकर 1 लाख रुपये करने की अपनी योजना की घोषणा की। यूनियन बैंक ऑफ इंडिया ने एमएसएमई को 50 करोड़ रुपये तक का पूर्ण डिजिटलीकृत ऋण देने के लिए अपने एप का पूर्वावलोकन पेश किया जिसे आने वाले वर्ष में लॉन्च करने का प्रस्ताव है। बैंक ऑफ बड़ौदा ने गांवों के साथ-साथ औद्योगिक इकाइयों में कार्यरत मजदूरों के लिए घर-घर खाता खोलने में सक्षम अपनी टैबलेट आधारित टैब बैंकिंग सेवाओं को प्रदर्शित किया और इसने प्रति दिन लगभग 10,000 खाते खोलने की क्षमता सुनिश्चित कर ली है। बैंक ऑफ बड़ौदा ने ग्रामीण क्षेत्रों सहित अन्य क्षेत्रों में एनबीएफसी के साथ साझेदारी में अनौपचारिक उद्यमों के लिए अपने टैब आधारित डोरस्टेप ऋण आवेदन, संवितरण और संग्रह का भी पूर्वावलोकन पेश किया। सिंडिकेट बैंक ने महिला उद्यमियों की माइक्रो एटीएम और टैबलेट आधारित डोरस्टेप माइक्रो-फाइनेंसिंग पेश की। भारतीय स्टेट बैंक ने भी एप-आधारित योनो कृषि के रूप में किसानों की जरूरतों को पूरा करने के लिए वन-स्टॉप ऑनलाइन कृषि परितंत्र प्रस्तुत किया जिससे कृषि स्वर्ण ऋण सहित कर्ज देना, कृषि संबंधी कच्चे माल का आकलन एवं खरीद, और कृषि कार्यों के लिए आवश्यक जानकारी पाना संभव है। बैंक ने बहुउद्देशीय बीमा कवर के साथ पूर्व-अनुमोदित कृषि ऋण के लिए ‘सफल’ की शुरुआत करने की अपनी योजना की भी घोषणा की।
पीएसबी ‘ईज’ सुधार यात्रा
पीएसबी सुधार ‘ईज’ एजेंडा दरअसल पीएसबी के लिए एक आम सुधार एजेंडा है जिसका उद्देश्य स्वच्छ और स्मार्ट बैंकिंग को संस्थागत बनाना है। इसे जनवरी 2018 में लॉन्च किया गया था और इस कार्यक्रम के अगले संस्करण ‘ईज2.0’ को ‘ईज 1.0’ में रखी गई नींव पर बनाया गया और इसने सुधारों को आगे बढ़ाया।
एनपीए के रूप में विरासत में मिली गंभीर समस्या से निपटने के बाद पीएसबी अच्छी वित्तीय सेहत के साथ फिर से लाभ कमाने की स्थिति में आ गए हैं और इसके साथ ही इन बैंकों ने पिछली कमजोरियों की पुनरावृत्ति को रोकने के लिए संबंधित प्रणालियों को संस्थागत रूप दिया। पीएसबी की बेहतर वित्तीय सेहत निम्नलिखित मापदंडों में परिलक्षित होती है—
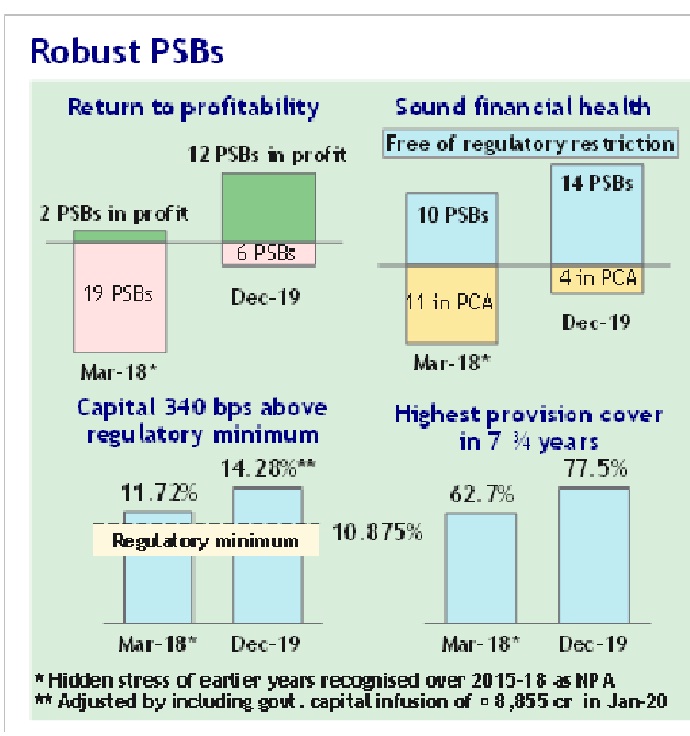
- सकल एनपीए मार्च, 2018 के 8.96 लाख करोड़ रुपये (14.6%) से घटकर दिसंबर, 2019 में 7.17 लाख करोड़ रुपये (11.3%) के स्तर पर आ गया।;
- धोखाधड़ी से जुड़ी घटनाएं वित्त वर्ष 2010-वित्त वर्ष 2014 के दौरान कुल अग्रिम के 0.65% से काफी घटकर वित्त वर्ष 2018-वित्त वर्ष 2020 के दौरान कुल अग्रिम के 0.20% के स्तर पर आ गईं। यह धोखाधड़ी की रोकथाम से जुड़े सुधारों और विरासत में मिले एनपीए पर अंकुश लगाने की बदौलत संभव हुआ।;
- वित्त वर्ष 2019-वित्त वर्ष 2020 के 9 महीनों के दौरान 2.04 लाख करोड़ रुपये की रिकॉर्ड रिकवरी हुई जो पीएसबी में नव-स्थापित विशिष्ट एनपीए खाता प्रबंधन व्यवस्था से संभव हुई। पीएसबी ने इसी अवधि में 1.21 लाख करोड़ रुपये की वसूली की है।;
- पीसीए के तहत लाए गए पीएसबी की संख्या घटकर 4 रह गई।;
- वित्त वर्ष 2020 के 9 महीनों के दौरान 12 पीएसबी ने मुनाफा कमाने की जानकारी दी।;
- सीआरएआर नियामकीय न्यूनतम स्तर से 3.40 प्रतिशत अधिक।; और
- लगभग आठ वर्षों में 77.5% का उच्चतम प्रावधान कवरेज अनुपात।
ईज 3.0 — आकांक्षी भारत के लिए स्मार्ट, तकनीक-आधारित बैंकिंग
पिछले पांच वर्षों में पीएसबी ने न केवल विरासत में मिले एनपीए से निपट लिया है और अंतर्निहित प्रणालीगत कमजोरियों को दूर कर दिया है, बल्कि वे व्यापक एवं संस्थागत ‘ईज’ सुधारों के परिणामस्वरूप और मजबूती के साथ उभर कर सामने आए हैं। ‘ईज 3.0’ ने आकांक्षी भारत के लिए भविष्य में डिजिटल और डेटा-संचालित अगली पीढ़ी की बैंकिंग करने में समर्थ बैंकों के रूप में उनके बदलाव के लिए वित्त वर्ष 2021 के एजेंडे और रोडमैप को निर्धारित किया है।
.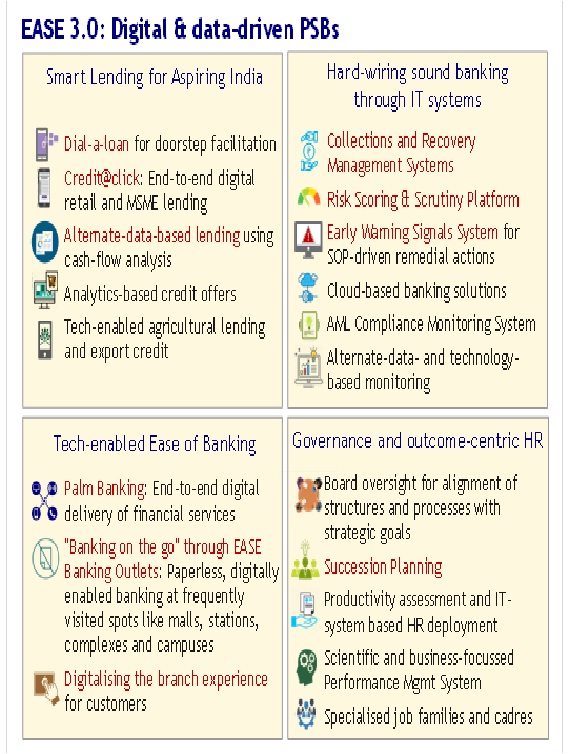
‘ईज 3.0’ में सुधार से जुड़े निम्नलिखित मुख्य उपाय शामिल हैं :
- डायल-ए-लोन: यह खुदरा या छोटे और एमएसएमई ऋणों की शुरुआत करने के लिए डिजिटल आधारित डोरस्टेप सुविधा है। ग्राहकों को डिजिटल आधारित चैनलों के माध्यम से अपने ऋण अनुरोधों को पंजीकृत करने की सुविधा होगी।
- एनालिटिक्स के माध्यम से मौजूदा ग्राहकों के लिए बड़े पीएसबी की ओर से ग्राहकों की जरूरतों पर आधारित ऋण संबंधी पेशकश। उदाहरण के लिए, छुट्टियों/स्कूल-फीस/आभूषण/टिकाऊ उपभोक्ता सामान जैसे खर्चों पर ईएमआई सुविधा, होम लोन का अधिग्रहण, होम लोन बंद हो जाने के बाद प्रॉपर्टी के एवज में लोन, बिक्री में हुई बढ़ोतरी के आधार पर कार्यशील पूंजी में वृद्धि करना।
- ग्राहकों की जरूरतों पर आधारित ऋण संबंधी पेशकश के लिए फिनटेक और ई-कॉमर्स कंपनियों के साथ साझेदारी।
- क्रेडिट@क्लिक: बड़े पीएसबी की ओर से खुदरा या छोटे ग्राहकों और एमएसएमई को पूर्णत: डिजिटलीकृत एवं समयबद्ध तरीके से ऋण मिलेगा जिसके लिए एकाउंट एग्रीगेटर्स, फिनटेक और PSBloansin59minutes.comका उपयोग किया जा सकेगा।
- बड़े पीएसबी की ओर से एमएसएमई को कैश-फ्लो-आधारित ऋण मिलेगा जिसके लिए फिनटेक, एकाउंट एग्रीगेटर और अन्य थर्ड-पार्टी डेटा तथा लेनदेन-आधारित अंडरराइटिंग मॉडलों का उपयोग किया जाएगा।
- तकनीक आधारित कृषि ऋण
- पाम बैंकिंग: इस उद्योग की श्रेष्ठ सेवा गुणवत्ता को बरकरार रखते हुए क्षेत्रीय भाषाओं में समस्त वित्तीय सेवाएं पूर्ण डिजिटलीकृत तरीके से उपलब्ध कराई जाएंगी।
- ‘ईज’ बैंकिंग आउटलेट्स : पेपरलेस और डिजिटल आधारित बैंकिंग आउटलेट्स एवं कियोस्क के माध्यम से ऑन-द-स्पॉट बैंकिंग सुविधा रेलवे स्टेशनों, बस स्टैंड, मॉल एवं अस्पतालों जैसे स्थानों पर दी जाएगी जहां लोग अक्सर जाते हैं।
‘ईज 2.0’ सूचकांक पर पीएसबी का कार्य-प्रदर्शन
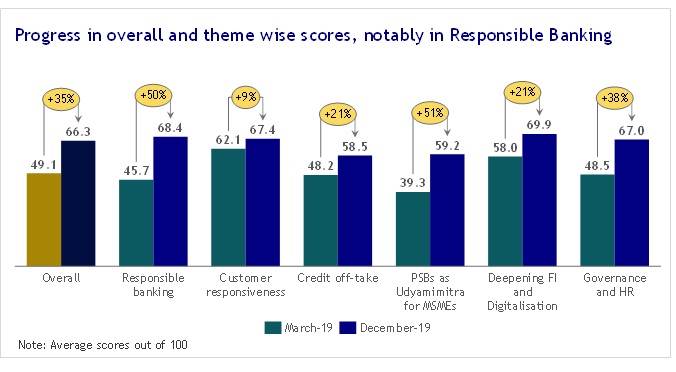 पीएसबी ने ईज 2.0 सुधार एजेंडे को लॉन्च किए जाने के बाद तीन तिमाहियों में अपने कार्य-प्रदर्शन में उल्लेखनीय सुधार दर्शाया है। मार्च-2019 और दिसंबर -2019 के बीच पीएसबी का कुल स्कोर 35% बढ़ गया। औसत ईज सूचकांक स्कोर कुल 100 में से पहले के 49.1 से सुधर कर अब 66.3 के स्तर पर पहुंच गया है। सुधार एजेंडे के छह क्षेत्रों में महत्वपूर्ण सुधार देखा गया है। सबसे अधिक सुधार ‘उत्तरदायी बैंकिंग’ और ‘एमएसएमई के लिए उद्यमीमित्र के रूप में पीएसबी’ के क्षेत्रों में देखा गया है।
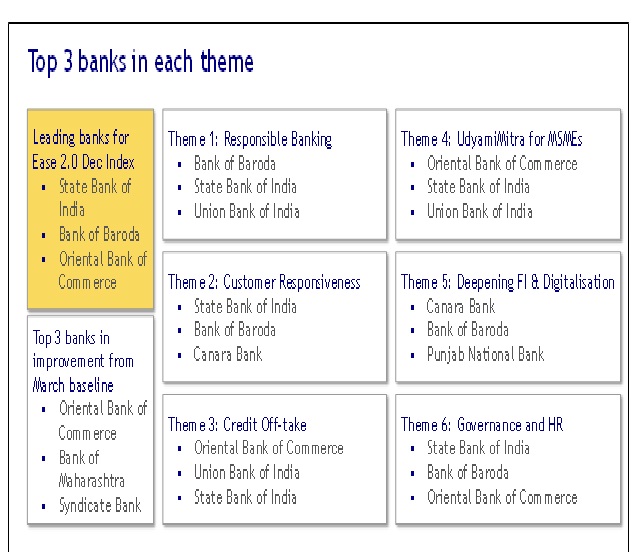
भारतीय स्टेट बैंक, बैंक ऑफ बड़ौदा और ओरिएंटल बैंक ऑफ कॉमर्स सबसे अच्छा प्रदर्शन करने वाले बैंकों में सबसे आगे हैं। वित्त वर्ष के लिए बैंक परिणामों को घोषित कर दिए जाने के बाद अंतिम ‘ईज 2.0’ सूचकांक प्रकाशित किया जाएगा।
मार्च 2018 से दिसंबर 2019 तक की अवधि के दौरान सुधार संबंधी प्रमुख उपलब्धियां
- ऋण आवेदन के बाद मंजूरी में लगने वाला समय औसतन लगभग 30 दिनों से 67 प्रतिशत घटकर तकरीबन 10 दिन रह गया है।
- पीएसबी के 80% ग्राहकों को अब मोबाइल/इंटरनेट बैंकिंग पर 35+ सेवाएं और कॉल सेंटर पर 23 सेवाएं उपलब्ध हैं। पिछले 18 महीनों में सेवाओं की उपलब्धता लगभग दोगुनी हो गई है।
- कॉल-सेंटरों में क्षेत्रीय भाषाओं की उपलब्धता में सुधार चार गुना बढ़ गया है।
- शिकायत निवारण समय औसतन 9 दिन से घटकर 6 दिन रह गया है।
- बैंक मित्रों के माध्यम से पीएसबी द्वारा 20 शाखा-समतुल्य सेवाएं उपलब्ध कराई गईं।
- psbloansin59minutes.com के माध्यम से वितरित ऋणों के तिमाही मूल्य में वार्षिक आधार पर 40% की वृद्धि।
****
एस. शुक्ला/एएम/आरआरएस- 5990
(रिलीज़ आईडी: 1604606)
आगंतुक पटल : 326
इस विज्ञप्ति को इन भाषाओं में पढ़ें:
English